
#USD 🔶 سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزانشدن نیست؟ 🔹 حدود هشت ماه از آنچه «روز رهایی» نام گرفت گذشته است؛ روزی که موج تازهای از تعرفههای تجاری آمریکا بر واردات اعمال شد و بسیاری انتظار داشتند که بلافاصله شاهد جهش معنادار #تورم باشند. اما برخلاف آن نگرانیها، تصویر تورم در ماههای بعدی آنقدرها هم تیره و نگرانکننده از آب درنیامد. بله، قیمتها بالاتر رفتند؛ اما نه به اندازهای که روایت غالب بازار را بهطور جدی تغییر دهند. 🔹 اکنون که بازارها به سال ۲۰۲۶ چشم دوختهاند، پرسش اصلی این است که داستان تورم چگونه تغییر خواهد کرد؟ آیا واقعاً وارد فاز جدیدی از مهار تورم میشویم یا صرفاً با یک «سراب آماری» مواجه خواهیم شد که کاهش ظاهری تورم را نشان میدهد، بدون آنکه هزینههای زندگی واقعاً کاهش یافته باشند؟ 🔹 نکته کلیدی اینجاست: تعرفهها اثر فوری ندارند. افزایش هزینه واردات ماهها طول میکشد تا از زنجیره تأمین عبور کند، به تولیدکننده برسد، سپس به خردهفروش منتقل شود و نهایتاً در سبد مصرفکننده منعکس گردد. به همین دلیل، حتی امروز هم احتمالاً هنوز تمام اثرات تورمی تعرفهها را در دادههای رسمی نمیبینیم. 🔹 در حال حاضر، تنها بخشی که نشانههایی از این فشار را نشان میدهد، تورم کالاهای هستهای است؛ جایی که قیمت برخی کالاهای فیزیکی بهآرامی بالا رفته است. اما در مجموع، تورم کلی بسیار آرامتر از آن چیزی بوده که بسیاری در ابتدای سال از آن واهمه داشتند. در حال حاضر، تنها بخشی که نشانههایی از این فشار را نشان میدهد، تورم کالاهای هستهای است؛ جایی که قیمت برخی کالاهای فیزیکی بهآرامی بالا رفته است. اما در مجموع، تورم کلی بسیار آرامتر از آن چیزی بوده که بسیاری در ابتدای سال از آن واهمه داشتند. 🔹 با این حال، این آرامش میتواند گمراهکننده باشد. آنچه در سال آینده شکل خواهد گرفت، بیش از آنکه «کاهش واقعی تورم» باشد، حاصل اثر پایه در محاسبات سالانه است. به بیان ساده، وقتی قیمتها یکبار جهش میکنند و در سطح بالاتری تثبیت میشوند، نرخ تورم سالانه در سال بعد بهطور مکانیکی کاهش مییابد؛ حتی اگر قیمتها همچنان بالا باقی بمانند. مثال ساده این است: اگر قیمت یک کالا بهواسطه تعرفه از ۲۰ دلار به ۲۵ دلار برسد، تورم آن کالا ۲۵ درصد خواهد بود. اما اگر سال بعد همان کالا همچنان ۲۵ دلار باقی بماند، نرخ تورم آن صفر گزارش میشود؛ بدون آنکه مصرفکننده واقعاً احساس ارزانی کند. این همان جایی است که «سراب تورم» شکل میگیرد: دادهها از کاهش تورم حکایت میکنند، اما سطح قیمتها بالا مانده است. 🔹 این پدیده بهویژه در نیمه دوم سال ۲۰۲۶ اهمیت پیدا میکند؛ جایی که اثرات افزایشی تعرفهها بهطور کامل وارد محاسبات سال قبل شده و نرخهای سالانه ناگهان نرمتر به نظر میرسند. نتیجه میتواند کاهش محسوس CPI و PCE در آمارهای رسمی باشد؛ کاهشی که بیشتر ریاضی است تا اقتصادی و این دقیقاً همان نقطهای است که سیاست پولی وارد بازی میشود. 🔹 فدرال رزرو در حال حرکت بهسمت نرخی است که بسیاری آن را «نرخ بهره خنثی» میدانند؛ چیزی در حدود ۳ درصد. اگر کاهش نرخ بهره در نیمه اول سال با مقاومت مواجه شود، کاهش ظاهری تورم در نیمه دوم میتواند بهانهای کاملاً مناسب برای تسهیل سیاست پولی باشد؛ بهویژه در فضایی که فشار سیاسی برای حمایت از رشد اقتصادی افزایش مییابد. پرسش کلیدی این است: آیا فدرال رزرو فراتر از اعداد نگاه خواهد کرد و واقعیت سطح قیمتها را در نظر خواهد گرفت؟ یا اینکه کاهش ظاهری تورم را بهعنوان مجوزی برای کاهش نرخ بهره میپذیرد؛ حتی اگر فشار هزینهها بر مصرفکننده همچنان بالا باقی مانده باشد؟ 🔹 در هر دو حالت، یک واقعیت پابرجاست: کاهش تورم به معنای کاهش قیمتها نیست. این واقعیتی است که اقتصاد جهانی در دهههای اخیر با آن زندگی کرده است. قیمتها بالا میروند، در سطح جدید تثبیت میشوند و تورم فقط سرعت این حرکت را اندازه میگیرد؛ نه جهت آن را. ✍️ بنابراین، در سال آینده، مهمترین کار برای فعالان بازار این است که فریب اعداد سالانه را نخورند. تمرکز باید بر دادههای ماهانه باشد؛ جایی که میتوان دید آیا فشار هزینه واقعاً کاهش یافته یا فقط در یک سطح بالا قفل شده است. سرانجام، آنچه در سال ۲۰۲۶ خواهیم دید، احتمالاً نه پایان تورم خواهد بود و نه بازگشت به قیمتهای گذشته؛ بلکه صرفاً ورود به یک تعادل جدید با سطح قیمتی بالاتر است. سرابی که آرامش میآورد، اما واقعیت معیشت را تغییر نمیدهد.
ادامه✅ بیلی: بازگشت تورم به هدف در مسیر درستی قرار دارد 🔹 رئیس بانک مرکزی انگلستان اعلام کرد که از پیشرفتهای حاصلشده در مسیر بازگرداندن #تورم به سطح هدفگذاریشده، بهشدت دلگرمکننده است. 🔹 به گفته #بیلی، انتظار میرود نرخ تورم مصرفکننده بریتانیا (#CPI) در آوریل یا مه ۲۰۲۶ به محدودهای نزدیک به هدف ۲ درصدی بانک مرکزی برسد. 🔹 وی تأکید کرد که موضع سیاست پولی همچنان محدودکننده باقی مانده است، اما در عین حال افزود که در مقطعی، سرعت کاهش نرخهای بهره تعدیل خواهد شد.
ادامهپیام سه نرخ کلیدی؛ هشدار جدی درباره آینده تورم تورم بالا بزرگترین تهدید رفاه اقتصادی است؛ پدیدهای که نه فقط نتیجه سیاست پولی، بلکه حاصل عملکرد کل نظام سیاستگذاری است؛ از دولت و مجلس تا نظام بانکی و بودجهای. بررسی دادههای رسمی نشان میدهد تورم نقطهبهنقطه به مرز ۵۰ درصد رسیده و فشار اصلی آن بر دهکهای پایین جامعه وارد میشود. برخلاف جهشهای قبلی، از آذر ۱۴۰۳ سه متغیر کلیدی رشد نقدینگی، #تورم و نرخ بهره بهطور همزمان صعودی شدهاند؛ نشانهای از تشدید نیروی بنیادی تورم. افزایش #نرخ_بهره در این دوره نه ابزار مهار تورم، بلکه پیامد کسری بودجه و تنگنای مالی است؛ بهطوری که با وجود رشد نرخ اسمی، نرخ بهره حقیقی همچنان منفی مانده است. این همزمانی میتواند اقتصاد را وارد چرخه معیوب نقدینگی–تورم–نرخ بهره کند. 🔷️جمعبندی روشن است: مهار تورم با سیاست پولی بهتنهایی ممکن نیست و بدون کاهش جدی کسری بودجه آشکار و پنهان، تورم مهار نخواهد شد. در کوتاهمدت، تمرکز سیاستگذار باید بر جلوگیری از تشدید تورم باشد؛ هشداری که روند سه نرخ کلیدی بهروشنی آن را نشان میدهد. ✍️ دکتر تیمور رحمانی عضو هیات علمی دانشکده اقتصاد دانشگاه تهران
ادامه#EUR 🔶 صورتجلسه ECB: ابهام تورمی پابرجاست؛ نرخها فعلاً بدون تغییر میمانند 🔹صورتجلسه نشست اخیر شورای حکمرانی بانک مرکزی اروپا (#ECB) نشان میدهد ارزیابی اعضا از چشمانداز #تورم عمدتاً بدون تغییر بوده و ابهام قابلتوجهی همچنان بر مسیر پیشرو سایه انداخته است. 🔹در گزارش تأکید شده است که سطح فعلی نرخهای سیاستی بهاندازه کافی قوی و بازدارنده ارزیابی میشود و میتواند اقتصاد منطقه یورو را در برابر شوکهای احتمالی محافظت کند. 🔹به گفته اعضا، ابهام موجود در دادهها دلیلی مهم برای صبر بیشتر و پرهیز از شتابزدگی در هرگونه تغییر #نرخ_بهره است. برخی اعضا معتقدند چرخه کاهش نرخها پایان یافته و بانک مرکزی باید در برابر فشارها برای کاهشهای بیشتر مقاومت کند. 🔹با این حال، گروه دیگری بر لزوم نگاه کاملاً باز و بدون پیشداوری تأکید کردهاند و معتقدند دادههای آینده میتواند مسیر تصمیمات را تغییر دهد. 🔹در صورتجلسه آمده است که اطلاعات مربوط به بازههای زمانی دورتر از دقت کمتری برخوردار است و اثرگذاری سیاست پولی نیز در آن افقها کاهش مییابد. اکثر اعضای شورا ریسکهای پیرامون تورم را دوطرفه توصیف کردند؛ یعنی خطر بازگشت فشارهای تورمی همچنان وجود دارد، در حالیکه ضعف تقاضا نیز میتواند تورم را سریعتر از انتظار پایین بیاورد. ✍️ صورتجلسه ECB نکته تازهای نداشت و بار دیگر تأکید کرد که بانک مرکزی اروپا بیش از هر چیز بهدنبال حفظ انعطافپذیری و امکانپذیری تصمیمات آینده است. در شرایط فعلی، دادهها ضرورتی برای تسریع در کاهش نرخ بهره ایجاد نمیکنند. اشاره برخی اعضا به اینکه چرخه کاهش نرخها به پایان رسیده جالب است، اما وضعیت همچنان سیال و وابسته به دادههای آتی است و بعید است بانک مرکزی بر چنین موضعی با سرسختی پافشاری کند.
ادامه#تورم تازه ترین گزارش مرکز آمار حاکی از آن است که در مهرماه نرخ تورم کل کشور به صورت نقطه ای و ماهانه نسبت به ماه قبل با افزایش همراه بوده است. ▪️در مهرماه 1404، شاخص قیمت مصرفکننده خانوارهای کشور به 403.8 واحد رسید که نسبت به ماه قبل 5.0 درصد افزایش یافته است. نرخ تورم نقطه به نقطه برابر 48.6 درصد بوده و نسبت به ماه قبل 3.3 واحد درصد افزایش نشان میدهد. همچنین تورم ماهانه کشور 5.0 درصد گزارش شده که برای گروه «خوراکیها، آشامیدنیها و دخانیات» 6.4 درصد و برای گروه «کالاهای غیرخوراکی و خدمات» 4.2 درصد بوده است. ▪️نرخ تورم سالانه در مهرماه 1404 به 38.9 درصد رسیده و نسبت به ماه قبل 1.4 واحد درصد افزایش داشته است. در بین دهکهای هزینهای، بیشترین تورم سالانه مربوط به دهک اول با 40.1 درصد و کمترین آن مربوط به دهک دهم با 38.2 درصد است. فاصله تورمی دهکها در این ماه 1.9 واحد درصد بوده که نسبت به ماه قبل 0.3 واحد درصد افزایش یافته است.
ادامه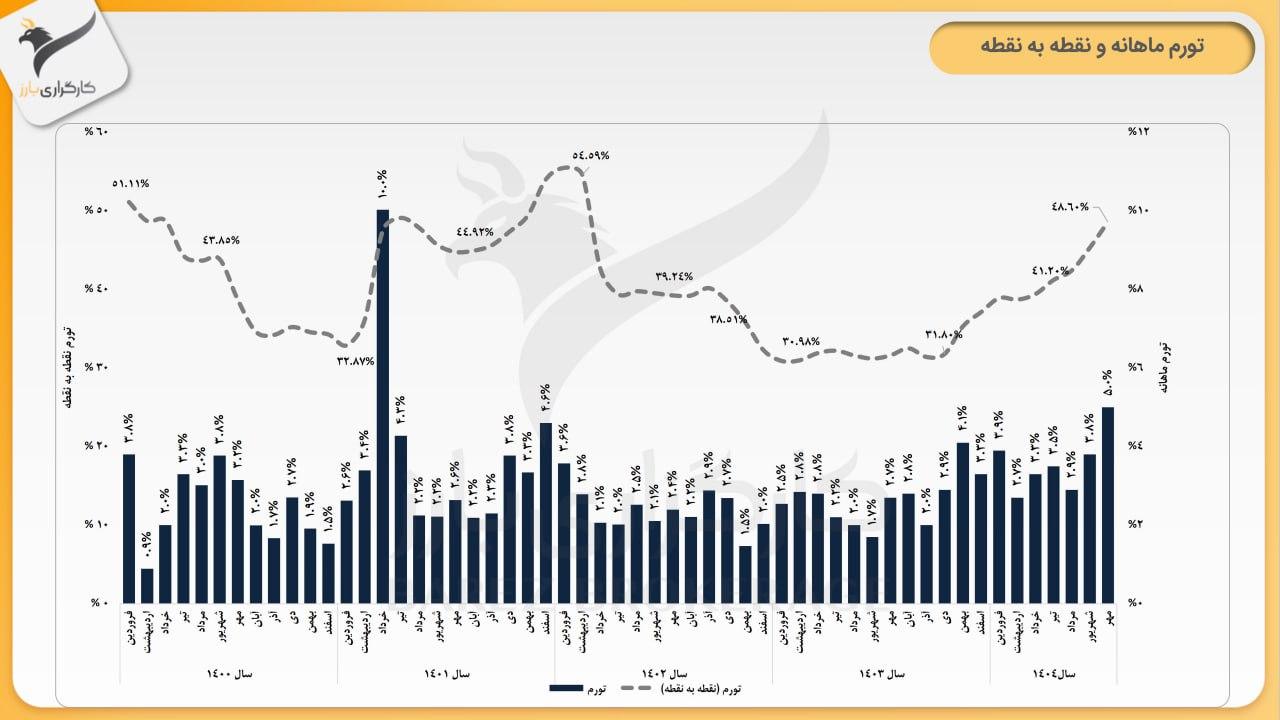
✅ لاگارد: چشمانداز تورم همچنان با ابهام روبروست 🔹 کریستین #لاگارد، رئیس بانک مرکزی اروپا (#ECB)، در سخنرانی اخیر خود اعلام کرد که ریسکهای مرتبط با رشد اقتصادی به حالت متوازن رسیدهاند، در حالی که فعالیت اقتصادی همچنان در سطحی ملایم و پایدار باقی مانده است، هرچند که این روند از شتاب قابلتوجهی برخوردار نیست. 🔹 لاگارد افزود که محدوده ریسکهای تورم بهطور چشمگیری کاهش یافته، اما همچنان چشمانداز #تورم با عدم قطعیتهای قابلتوجهی همراه است.
ادامه✅ پاول: افزایش ریسکهای اشتغال عامل اصلی کاهش نرخ بهره بود 🔹 رئیس فدرال رزرو، جروم #پاول، در سخنرانی از پیش آمادهشده خود اعلام کرد که ریسکهای نزولی در بازار کار تعادل خطرات اقتصادی را تغییر داده و همین مسئله منجر به تصمیم هفته گذشته برای کاهش نرخ بهره شد. 🔺 نکات کلیدی سخنان پاول 🔹 کاهش #نرخ_بهره گامی دیگر در مسیر رسیدن به سیاست پولی خنثیتر بود. 🔹 ریسکهای دوطرفه نشان میدهند که هیچ مسیر بدون خطر برای سیاست پولی وجود ندارد و مسیر آینده از پیش تعیینشده نیست. 🔹 موضع فعلی سیاستی همچنان اندکی انقباضی باقی مانده اما بهخوبی برای واکنش به تحولات احتمالی آماده است. 🔹 رشد اقتصادی آمریکا کندتر شده و ریسکهای مرتبط با اشتغال افزایش یافته است. 🔹 #تورم بالا مانده، در حالی که مصرف خانوارها کاهش یافته و کسبوکارها نسبت به چشمانداز آینده با تردید مواجهاند. 🔹 بازار کار از پویایی گذشته فاصله گرفته و کمی نرمتر شده است.
ادامه✅ میران: سیاست فعلی فدرال رزرو برای بازار کار آمریکا پرریسک است 🔹 استفن میران، عضو جدید فدرال رزرو، هشدار داد سیاست پولی کنونی خطرات جدی برای بازار کار آمریکا به همراه دارد. 🔹 او نرخ مناسب بهره فدرال را در محدوده ۲ تا ۲.۵ درصد دانست و تأکید کرد نرخ خنثی نزدیک به صفر است. 🔹 به گفته وی، چندین سیاست دولت #ترامپ سطح نرخ خنثی را پایینتر آورده است. 🔹 میران تصریح کرد نرخهای فعلی «بسیار انقباضی» هستند، هرچند فدرال رزرو همچنان متعهد به کاهش پایدار #تورم به هدف دو درصدی است. 🔹 او پیشبینی کرد نرخ تورم اجاره مسکن در شاخص CPI از سطح کنونی ۳.۵ درصد به زیر ۱.۵ درصد در سال ۲۰۲۷ کاهش یابد.
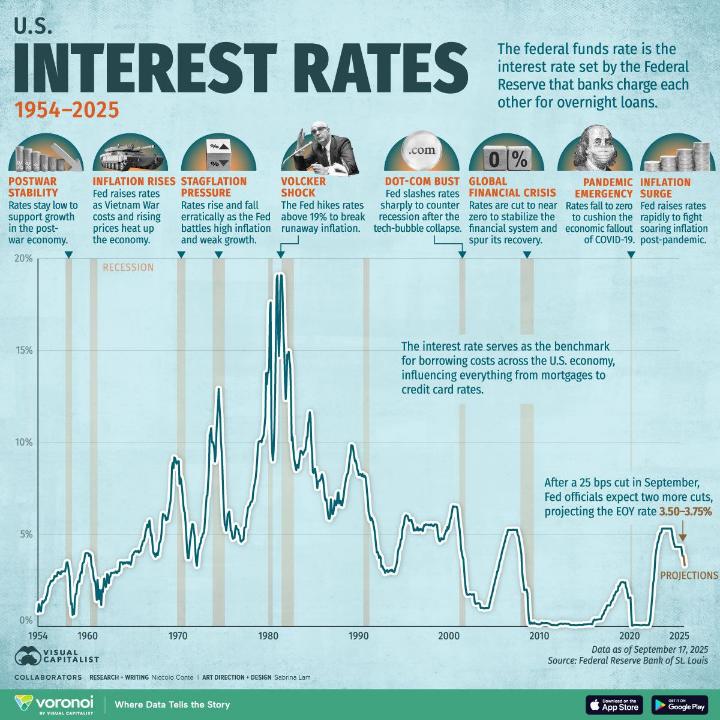
ادامه🔶 روایت ۷۰ ساله نبرد آمریکا با #تورم
عرضه اوراق دولتی و فشار بر نرخ بهره طبق آمار رسمی، تا پایان حراج چهاردهم در ۱۸ شهریور ۱۴۰۴ دولت حدود ۲۲۲ همت #اوراق دولتی به فروش رسانده است. پیشبینی میشود برای جبران کسری بودجه تا پایان سال حدود ۷۰۰ همت دیگر اوراق عرضه شود؛ یعنی سه برابر حجم عرضه ششماهه نخست. اکنون #نرخ_بهره اوراق دولتی در محدوده ۳۵ درصد قرار دارد و عرضههای سنگین جدید میتواند آن را بالاتر ببرد. این اتفاق از دو مسیر رخ میدهد: 🔹️افزایش عرضه به صندوقها و نهادهای مالی 🔹️اجبار بانکها به خرید اوراق که منابع آنها را کاهش میدهد و با استقراض از بانک مرکزی، #پایه_پولی و در نتیجه #تورم را بالا میبرد. در هر دو حالت فشار بر نرخ بهره بیشتر خواهد شد؛ عاملی که برای #بورس خوشایند نیست و میتواند رکود بازار سهام را عمیقتر کند.
ادامهتورم 20 درصدی خودرو در برابر 213 درصدی مواد غذایی، چرا خودرو همیشه متهم است ؟ اتهامات مکرر گرانفروشی به خودروسازان، بهویژه شرکتهای بزرگ ایرانخودرو و سایپا، در حالی مطرح میشود که بررسی دادههای مرکز آمار ایران نشان میدهد تورم در سایر بخشها، از جمله مواد غذایی، گاهی حتی از نرخ تورم کل کشور پیشی گرفته ا... چگونه قیمتگذاری دستوری خودرو به زیان این صنعت و مصرفکنندگان تمام شد؟ به گزارش عصرایران؛ صنعت خودرو سالهاست که بهعنوان یکی از بخشهای کلیدی اقتصاد، زیر ذرهبین انتقادات قرار دارد. اتهامات مکرر گرانفروشی به خودروسازان، بهویژه شرکتهای بزرگی مانند ایرانخودرو و سایپا، در حالی مطرح میشود که بررسی دادههای مرکز آمار ایران نشان میدهد تورم در سایر بخشها، از جمله مواد غذایی، گاهی حتی از نرخ تورم کل کشور پیشی گرفته است. در مقابل، صنعت خودرو به دلیل سیاستهای قیمتگذاری دستوری، نهتنها از تورم عمومی جا مانده، بلکه با زیانهای انباشته قابلتوجهی مواجه شده است. مواد غذایی در صدر بر اساس دادههای مرکز آمار ایران، تورم نقطهبهنقطه در خرداد ۱۴۰۴ نسبت به خرداد ۱۴۰۳ در بخشهای مختلف، بهویژه مواد غذایی، رشد چشمگیری داشته است. بهعنوان مثال، نرخ تورم برنج در این بازه زمانی به ۸۵ درصد رسیده است. کره با تورم ۸۹.۴ درصد، شیرینیجات با ۳۲ درصد، میوهها با بیش از ۶۵ درصد (بهطور خاص سیب با ۹۱ درصد و موز با ۸۱ درصد)، ماست با ۵۱ درصد، لوبیا چیتی با ۲۱۳ درصد و نخود با ۱۰۰ درصد رشد قیمت مواجه بودهاند. همچنین، تورم ماهانه خرداد ۱۴۰۴ نشان میدهد که لبنیات و تخممرغ ۱۰.۱ درصد، میوهها ۹.۳ درصد، نان و غلات ۶.۷ درصد و چای ۶.۱ درصد افزایش قیمت داشتهاند. این اعداد نشاندهنده فشار تورمی قابلتوجهی بر سبد غذایی خانوارهای ایرانی است که بخش مهمی از هزینههای روزمره را تشکیل میدهد. در مقایسه، تورم نقطهبهنقطه خرید وسایل نقلیه در اسفند ۱۴۰۳ تنها ۱۹.۷ درصد و تورم سالانه آن ۲۰.۳ درصد بوده است. این ارقام بهمراتب پایینتر از تورم اقلام خوراکی و حتی برخی صنایع دیگر مانند مواد شیمیایی (۴۳.۶ درصد) و تجهیزات برقی (۴۳.۲ درصد) است. این اختلاف نشان میدهد که افزایش قیمت خودرو در مقایسه با سایر بخشها، نهتنها بیش از حد نبوده، بلکه از تورم عمومی کشور (۳۴.۵ درصد در خرداد ۱۴۰۴) عقب مانده است. قیمتگذاری دستوری؛ عامل اصلی زیان خودروسازان یکی از مهمترین چالشهای صنعت خودرو در کشورمان، سیاست قیمتگذاری دستوری است که خودروسازان را ملزم به فروش محصولات با قیمتی کمتر از هزینه تمامشده میکند. طبق گزارشها، زیان انباشته ایرانخودرو و سایپا به ۲۸۰ هزار میلیارد تومان (همت) رسیده است. شکاف بین قیمت بازار و قیمت کارخانه نیز به ۶۰۰ همت برآورد شده است. علاوه بر این، بدهی جاری این دو خودروساز ۵۳۰ همت، مطالبات معوق و سررسید گذشته ۵۰ همت و مطالبات تعیینتکلیفنشده زنجیره تأمین داخلی از قطعهسازان ۱۳۰ همت است. این اعداد نشاندهنده عمق بحران مالی در صنعت خودرو به دلیل سرکوب قیمتهاست. در سال ۱۴۰۳، خودروسازان دو بار مجوز افزایش قیمت دریافت کردند؛ یکبار ۳۵ درصد و بار دیگر ۱۵ درصد. در سال جاری نیز افزایش قیمت ۱۵ درصدی برای سایپا و ۲۰ درصدی برای ایرانخودرو اعمال شد. بااینحال، این افزایشها در مقایسه با تورم عمومی و تورم بخشهای دیگر مانند مواد غذایی، ناچیز بوده و نتوانسته زیانهای انباشته را جبران کند. چرا مواد غذایی از انتقاد مصون میمانند؟ یکی از نکات قابلتأمل این است که با وجود تورم افسارگسیخته در بخش مواد غذایی، انتقادات عمومی و رسانهای عمدتاً متوجه صنعت خودرو میشود. بهعنوان مثال، لوبیا چیتی با ۲۱۳ درصد افزایش قیمت در یک سال و لوبیا قرمز با ۱۱۱ درصد رشد قیمت، فشار سنگینی بر خانوارها وارد کردهاند. بااینحال، این اقلام کمتر مورد انتقاد قرار میگیرند. دلیل این امر میتواند به نبود سیاستهای قیمتگذاری دستوری در بخش مواد غذایی مرتبط باشد. تولیدکنندگان مواد غذایی و سایر صنایع آزادانه قیمت محصولات خود را بر اساس عرضه و تقاضا تعیین میکنند، درحالیکه خودروسازان مجبور به رعایت قیمتهای دستوری هستند که اغلب کمتر از هزینه تولید است. این تفاوت در سیاستگذاری باعث شده که سایر صنایع بتوانند با تورم هماهنگ شوند یا حتی در برخی موارد گرانفروشی کنند، اما صنعت خودرو به دلیل محدودیتهای قیمتی، با زیانهای مالی عظیم مواجه شود. این زیانها نهتنها به خودروسازان، بلکه به زنجیره تأمین گستردهای که شامل بیش از ۶۰ صنعت مرتبط است، آسیب میرساند. قطعهسازان، بهعنوان یکی از مهمترین بخشهای این زنجیره، با مطالبات معوق ۱۳۰ همت مواجه هستند که تولید و اشتغال را در این بخشها به خطر انداخته است. پیامدهای قیمتگذاری دستوری؛ خسارت به همه بخشها سیاست قیمتگذاری دستوری نهتنها خودروسازان را با زیانهای مالی سنگین مواجه کرده، بلکه زنجیره تأمین، کیفیت محصولات و مصرفکنندگان را نیز تحت تأثیر منفی قرار داده است. کمبود منابع مالی ناشی از این سیاستها منجر به افت کیفیت خودروها، تأخیر در تحویل محصولات و افزایش شکاف قیمتی ۶۰۰ هزار میلیارد تومانی بین بازار آزاد و قیمت کارخانه شده است. #تورم #خودرویی #خساپا #خودرو #قیمت_گذاری
ادامه
#USD 🔶 نیک تیمیراوس، خبرنگار والاستریت ژورنال و منبع اصلی فدرال رزرو، نوشت: پاول با زیرکی از پاسخ صریح درباره کاهش نرخ در ماه جولای طفره رفت، اما صحبتهای او نشانهای از تلاش برای آمادهسازی فضا برای کاهش نرخ در این ماه نداشت. 🔹 پاول بر موضع «صبر و بررسی» تأکید کرد و وضعیت اقتصادی را همچنان قوی دانست. 🔹 با توجه به اینکه هنوز #تورم بالاتر از هدف است و نرخ بیکاری نیز بهشکل محسوسی افزایش نیافته، فضای مانور برای کاهش نرخ در کوتاهمدت محدود بهنظر میرسد. انتظار میرود آمار تورم در ماههای ژوئن تا آگوست تعیینکننده مسیر فدرال رزرو باشد.
ادامه#USD 🔶 در حالی که برخی مقامات فدرال رزرو طی هفته گذشته از احتمال کاهش #نرخ_بهره در نشست آتی (۲۹ تا ۳۰ جولای) سخن گفته بودند، اکنون اکثریت سیاستگذاران از جمله جروم پاول، جان ویلیامز و مری دیلی تأکید کردهاند که برای چنین اقدامی هنوز زود است و نیاز به اطمینان بیشتر درباره آثار تورمی تعرفهها وجود دارد. 🔹 مری دیلی، رئیس فد سانفرانسیسکو، گفت کاهش نرخ بهره ممکن است در پاییز مطرح شود، اما فعلاً سیاست پولی در «وضعیت خوبی» قرار دارد. 🔹تام بارکین، رئیس فد ریچموند، نیز هشدار داد که عجله برای کاهش نرخ در شرایط فعلی ریسکزاست، بهویژه در حالی که اقتصاد هنوز قدرتمند است و باید منتظر شفافیت بیشتر ماند. 🔹 جروم پاول هم در شهادت خود مقابل کنگره گفت اگر نگرانیها درباره آینده #تورم (در اثر تعرفهها) نبود، فدرال رزرو احتمالاً تا حالا نرخها را کاهش داده بود؛ اما فعلاً سیاست «صبر و بررسی» را دنبال میکند. ✍️ بهنظر میرسد امید بازار به کاهش نرخ بهره در نشست جولای بهشکل قابلتوجهی تضعیف شده و نگاه فدرال رزرو بیشتر معطوف به پاییز ۲۰۲۵ است؛ مگر اینکه دادههای تورمی یا بازار کار در هفتههای آینده تغییر محسوسی ایجاد کنند.
ادامه#EUR 🔶 در حالیکه #یورو در سهماهه دوم یکی از بهترین عملکردها را در میان ارزهای گروه G10 داشته، تحلیلگران Crédit Agricole تردید دارند که بانک مرکزی اروپا از این تقویت استقبال کند. هرچند مقامات #ECB بارها به نقش بینالمللی یورو اشاره کردهاند، اما رشد بیشازحد این ارز میتواند اهداف تورمی و رشد اقتصادی منطقه یورو را تهدید کند. 🔹بهرغم برخی اظهارنظرها درباره مزایای یوروی قوی، مثل بهبود شرایط مالی یا تقویت موقعیت ارزی اتحادیه اروپا، نشانهای از حمایت کامل سیاستگذاران دیده نمیشود. سطح فعلی یورودلار در حوالی ۱.۱۰ ظاهراً برای ECB قابل تحمل است، اما اگر این روند ادامه یابد، ممکن است واکنش نشان دهد؛ بهویژه اگر تقویت یورو مانعی برای احیای #تورم یا صادرات شود. 🔹در هفته جاری، تمرکز بازار بر دادههای منطقه یورو و سخنرانی مقامات ECB خواهد بود. به باور Crédit Agricole، سکوت فعلی بانک مرکزی لزوماً به معنای رضایت نیست؛ بلکه شاید رویکردی صبورانه پیش از مداخله باشد.
ادامه✅ مکلم: بانک مرکزی کانادا دو گزارش تورم بعدی را با دقت بررسی خواهد کرد 🔹رئیس بانک مرکزی کانادا، تیف مکلم، اعلام کرد که سیاستگذاران در تصمیمگیریهای آتی بهطور ویژه به دو گزارش بعدی تورم (#CPI) توجه خواهند داشت. 🔹او با اشاره به نوسانات موجود در دادههای تورمی، تأکید کرد که «نمیخواهیم بر یک ماه داده تمرکز بیش از حد داشته باشیم.» 🔹مکلم همچنین تاخیر در ارائه بودجه کانادا را بزرگترین منبع عدمقطعیت اقتصادی ندانست و آن را در مقایسه با عوامل دیگر کماهمیتتر ارزیابی کرد. 🔹این اظهارات در حالی مطرح میشود که بازارها نسبت به مسیر #نرخ_بهره در کانادا بهشدت حساس شدهاند و دادههای آتی #تورم میتوانند جهتگیری بانک مرکزی را مشخصتر کنند.
ادامه✅ دایمن: زنگ خطر برای بازار اوراق قرضه | اصلاحات مالیاتی ضروری است 🔹 جیمی دایمن، مدیرعامل جیپی مورگان، هشدار داد که بازار #اوراق_قرضه با نشانههایی از ناپایداری و تزلزل مواجه است و ممکن است در آینده دچار بحران شود. او گفت: «نمیدانم این بحران ۶ ماه دیگر اتفاق میافتد یا ۶ سال دیگر، اما نشانهها قابلتوجهاند.» 🔹 دایمن خواستار مالیاتگذاری کامل بر Carried Interest (سهم مدیران سرمایهگذاری از سود صندوق) شد و تأکید کرد دولت آمریکا نباید معافیتهای مالیاتی ایالتی و محلی (SALT) را افزایش دهد. 🔹او همچنین از رویکرد محتاطانه فدرال رزرو در سیاستگذاری پولی حمایت کرد و با تأکید بر لزوم زماندهی به اثرگذاری سیاستها، اظهار داشت: «در چشمانداز پیشرو، #تورم را محتملتر از رکود قیمتی میبینم.» 🔹برای رشد پایدار، باید به سمت آزادسازی مقررات و تسهیل مجوزدهی برویم. اقتصاد آمریکا باید بتواند به رشد ۳ درصدی سالانه دست پیدا کند.»
ادامه✅ تیمیراوس از والاستریت ژورنال: تورم پایین موقتی است؛ فشارهای تورمی در راهاند 🔹نیک تیمیراوس، خبرنگار والاستریت ژورنال، با وجود گزارش مثبت PCE#، دو هشدار مهم درباره تیرهتر شدن چشمانداز تورم داد: 1️⃣ تعرفههای روز رهایی پیشبینی میشود فشار قیمتی ناشی از این تعرفهها از ماه می آغاز شده و در ژوئن بهطور کامل وارد دادههای تورمی شود. این موضوع میتواند رشد قیمت کالاها را تسریع کند و مسیر کاهش تورم را مختل نماید 2️⃣ اثر پایه آماری در حال تغییر است در سال گذشته، دادههای ماهانه PCE بسیار ضعیف بودند (می: ۰٪، ژوئن: ۰.۱٪، جولای: ۰.۲٪). با حذف این ارقام از محاسبه سالانه، حتی اگر رشد ماهانه فعلی ثابت بماند، نرخهای سالانه (YoY) بهطور ریاضیاتی افزایش خواهند یافت. 📊 میانگین ۳ماهه Core PCE در میتا اکتبر ۲۰۲۴ فقط ۰.۱٪ بوده، درحالیکه اگر از این به بعد ارقام ۰.۲٪ ثبت شود، مسیر کاهش تورم سالانه کند یا حتی معکوس خواهد شد 📉 گزارش این ماه امیدوارکننده است، اما تعرفهها و حذف دادههای ضعیف سال قبل، مسیر #تورم را پیچیدهتر میکنند
ادامهرحمت عباس پور مدیر ارزشگذاری تامین سرمایه تمدن به عنوان #ارزشگذار و متعهد خرید در ادامه این نشست با اشاره به رشد سودآوری کوچین، گفت: 1811 میلیارد تومان درآمدهای عملیاتی و 509 میلیارد تومان سود عملیاتی در سال گذشته محقق شده که سود عملیاتی، رشد 10 برابری داشته است. این افزایش چشمگیر نشان میدهد که این مجموعه رشد خوبی از منظر فعالیت و سودآوری داشته است. نکته بعدی مهم در خصوص عملکرد کوچین، کیفیت خوب سودآوری است. جریان نقد این شرکت در این سالها همواره مثبت بوده است. نکات ارزشگذاری در فرایند ارزشگذاری، اطلاعات مالی 5 سال آتی توسط حسابرس بررسی شده است. مهمترین مفروضات ارزشگذاری به این ترتیب هستند: میزان تولید و روز کاری با ملاحظات انرژی در نظر گرفته شده است. نرخ فروش بر اساس #تورم ایران و تورم جهانی در نظر گرفته شده است. برای فروش صادراتی نیز فرض بر تثبیت قیمت دلاری بوده است. در خصوص نرخ اجاره سالانه نیز 3 درصد فروش برای اجاره برند #کاله از دیگر مفروضات است. #عرضه_اولیه #کوچین
ادامه✅ سنتنو، عضو بانک اروپا: کاهش نرخ بهره برای جلوگیری از افت تورم بررسی میشود 🔹 #سنتنو، عضو #بانک_مرکزی_اروپا، اعلام کرد که برای جلوگیری از کاهش #تورم به کمتر از ۲ درصد، نرخ بهره ممکن است زیر #نرخ_خنثی، یعنی بین ۱.۵٪ تا ۲٪، تعیین شود.
#تورم #نقدینگی #اقتصاد_کلان 💥ارتباط مستقیم نقدینگی و تورم! 🔹افزایش نقدینگی بلافاصله باعث تورم نمیشود و این اثر به عوامل مختلفی بستگی دارد. 🔸در صورتیکه تولید داخلی افزایش داشته باشد تورم کمتر خواهد بود، اما در صورت محدودیت تولید، تورم افزایش مییابد. 🔅در اقتصادهای وابسته به واردات، افزایش نقدینگی میتواند ارزش پول ملی را کاهش داده و تورم وارداتی را تشدید کند. 📌در دولت خاتمی، رشد تولید ناخالص داخلی در کنار افزایش نقدینگی، تورم را کنترل کرد. در سالهای ۹۸ و ۹۹، تحریمهای شدید باعث کاهش درآمدهای ارزی، نابسامانی در بازار داراییها و رشد نقدینگی شد. آمارفکت @khodadadi_trade
ادامه