#بانک_مرکزی نرخ تسعیر ارز پایان سال 1404 را اعلام کرد دلار 1.362.358 ریال و یورو 1.568.762 ریال مبنای گزارشگری مالی بانکها شد.


در این گروه تحلیل تکنیکال و فاندامنتال بانک، بیمه، لیزینگ و تامین سرمایه توسط همه اعضای تحلیل اپ قرار داده می شود.
#بانک_مرکزی نرخ تسعیر ارز پایان سال 1404 را اعلام کرد دلار 1.362.358 ریال و یورو 1.568.762 ریال مبنای گزارشگری مالی بانکها شد.
معاون بانک مرکزی بر ضرورت تسریع در واگذاری اموال مازاد بانکها تاکید کرد معاون بانک مرکزی بر تسریع در واگذاری اموال مازاد بانکها به ویژه بانکهایی که کفایت سرمایه آنها زیر هشت درصد است، تاکید کرد و گفت: بانکها باید توجه ویژهای به بخشش وجه التزام تاخیر تادیه دین برای تسهیلات زیر ۷۰۰ میلیون تومان داشته باشند. به گزارش خبرگزاری موج ، عباس مرادپور در نشست با مدیران عامل شبکه بانکی با اشاره به بازدیدهای مستمر از بانکها و شعب بانکی، گفت: مدیران و بازرسان معاونت تنظیمگری و نظارت بانک مرکزی طی اسفند پارسال در بیش از ۲۲۰۰ شعبه، حضور پیدا کرده و بر روند ارائه خدمات به مشتریان نظارت کردند. وی با تاکید بر اجرایی شدن بخشنامههای ابلاغی بانک مرکزی، اظهار کرد: بانکها توجه ویژهای به بخشنامه بانک مرکزی درخصوص بخشش وجه التزام تاخیر تادیه دین برای تسهیلات زیر ۷۰۰ میلیون تومان داشته باشند. معاون بانک مرکزی درخصوص کنترل مقداری ترازنامه بانکها، تصریح کرد: در این زمینه نباید هیچ گونه تخطی صورت گیرد و در صورت تخطی به همان میزان، سپرده قانونی از آنها اخذ میشود. مرادپور افزود: ارسال صورتهای مالی سال ۱۴۰۴ بانکها به بانک مرکزی هم باید تسریع شود تا روند صدور مجوز برگزاری مجمع برای آنها انجام شود. معاون تنظیم گری و نظارت بانک مرکزی با اشاره به ماده هشتم برنامه هفتم توسعه، تاکید کرد: این ماده قانونی متناظر بر لزوم واگذاری اموال مازاد بانکهاست که باید در شبکه بانکی به خصوص بانکهایی که کفایت سرمایه آنها زیر هشت درصد است، مدنظر باشد و در این زمینه تسریع شود. مرادپور در تشریح آثار و تبعات جنگ در حوزه نظام بانکی کشور، بیان کرد: بعضی از بانکها جزو سهامداران پتروشیمیها و فولادیها بودند که ممکن است ارزش سهام آنها کاهش پیدا کرده باشد. همچنین ممکن است بازپرداخت تسهیلاتی که به این صنایع اختصاص داده شده باشد با مشکل مواجه شود. علاوه بر این، نقدینهخواهی واحدهای آسیبدیده نیز بیشتر خواهد شد که ممکن است هر یک از این موارد آثار و تبعاتی در آینده متوجه شبکه بانکی کشور کند که لازم است بانکها ضمن حمایت از این صنایع، تدابیر لازم به منظور حفظ ثبات و سلامت نظام بانکی را به کار گیرند. #بانک_مرکزی #واگذاری_اموال #بانکی
ادامه
گزارش عملکرد بانکها در ۱۴۰۴؛ کدام نماد بانکی عملکرد بهتری داشت؟ گزارش عملکرد ۱۲ ماهه بانکهای بورسی در سال ۱۴۰۴ نشان میدهد روند کلی صنعت بانکداری مثبت بوده و بیشتر بانکها رشد درآمد تسهیلات و بهبود تراز عملیاتی داشتهاند. در این بین نمادهایی مانند «وبملت»، «وبصادر» و «ونوین» رشد قابل توجهی در شاخصهای کلیدی ثبت کردهاند. #وبملت: بانک ملت با ثبت ۳۳۷.۵ همت درآمد عملیاتی و ۲۰۱ همت هزینه، موفق به تحقق تراز عملیاتی مثبت ۱۳۶.۲ همت شده است. این شاخص در سال گذشته ۹۰.۳ همت بوده که نشاندهنده رشد ۵۱ درصدی تراز عملیاتی در این نماد است. #وبصادر: درآمد تسهیلاتش ۱۴۵٪ رشد کرده و سود سپرده هم افزایش قابلتوجهی داشته { رشد 75 درصدی}. در اسفند ماه نیز درآمد تسهیلات ۴۲ درصد و سود سپردهها ۹۲ درصد نسبت به مدت مشابه رشد داشتهاند. #ونوین: بانک اقتصاد نوین در اسفند ماه ۷.۳ همت درآمد تسهیلات ثبت کرده که نسبت به ماه قبل ۲.۴ همت رشد داشته است. در مقیاس سالانه نیز، درآمدها به ۷۷ همت و هزینهها به ۴۵ همت رسیده و در نهایت تراز عملیاتی ۳۲ همتی ثبت شده است؛ این عدد نشاندهنده رشد ۵۱ درصدی نسبت به سال گذشته است. #وپارس : بانک پارسیان در این دوره ۵۱ همت درآمد تسهیلات و ۶۱ همت سود سپرده ثبت کرده است. در ترکیب درآمدی، اوراق مرابحه با سهم ۳۹ درصدی (۲۰ همت) در جایگاه اول قرار دارد که نشاندهنده تمرکز بانک بر این ابزار مالی است. جمعبندی: بررسی عملکرد بانکها در سال ۱۴۰۴ نشان میدهد رشد درآمد تسهیلات و بهبود تراز عملیاتی به محور اصلی عملکرد این صنعت تبدیل شده و در این میان، وبملت، وبصادر و ونوین از منظر شاخصهای بنیادی عملکرد برجستهتری داشتهاند.
ادامه#بانک_ها جدول محاسبه سود بانک ها پس از نرخ تسعیر ارز بررسی اثر تسعیر نرخ ارز بر سودآوری بانکها در دو سناریو (با در نظر گرفتن مالیات و بدون مالیات) منبع : تیم تحلیل آوای آگاه #تسعیر_ارز


اهرم-آپدیت 1H-
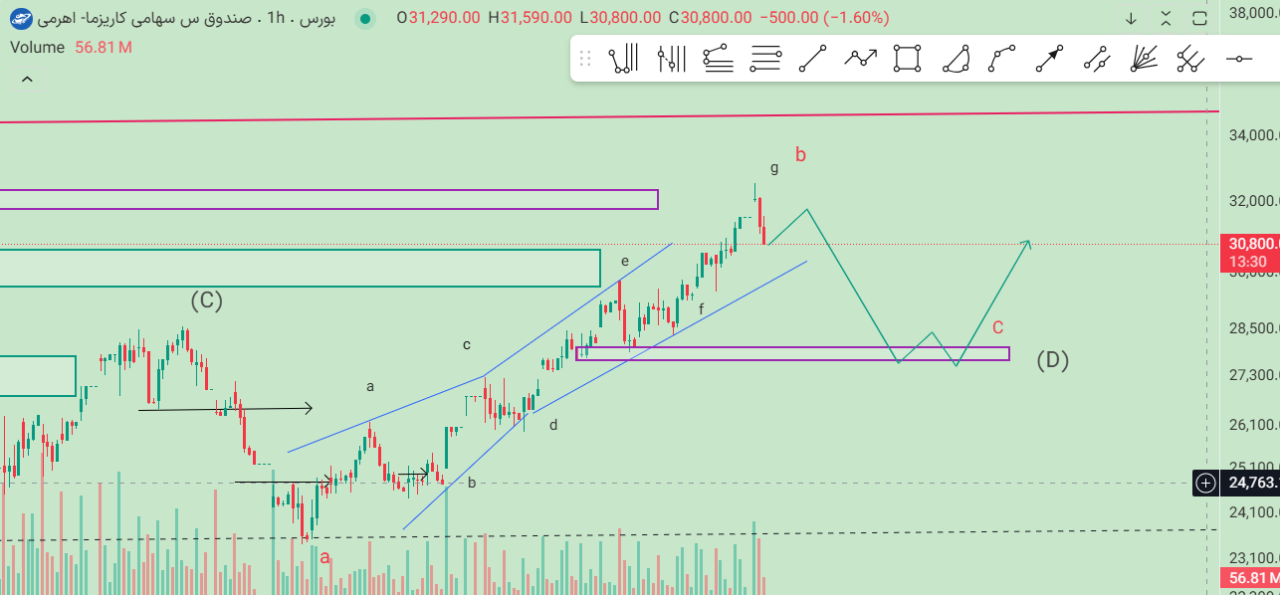
🔸کنفرانس اخیر «وبملت» خاص بود و افزایش سرمایه را هم استارت زده است و میتواند شرایط خوبی را تجربه کند. «وتجارت» هم خبرهای خوبی در کنفرانس داشت و با توجه به مارکت، شرایط خوبی دارد. نکات خاص این گروه، بلوکهایی است که فقط یک حدس در مورد آن زده میشود؛ اینکه همه بلوکها نقد است، همه در یک تاریخ آگهی شده و بانکهای ملت و تجارت دو طرف آن قرار دارند. نوع آگهی نشان میدهد که بانک ملت قصد دارد شپنا را بخرد و بانک تجارت میفروشد. از آن طرف، بانک تجارت اقدام به خرید ونیکی، شبندر و شتران کند و تهاتری شکل میگیرد و بانک ملت در شپنا صاحب سیت میشود و احتمالاً بانک تجارت در دو مورد دیگر. به نظر این عدد، 12 همت شناسایی سود برای هر دو دارد. این عدد روی بانک تجارت اثر بسزایی دارد و از همین رو خرید بانک تجارت را جذابتر میبینیم. «وسینا»، «ونوین» و «وپست» هم گزینههای خوبی هستند.
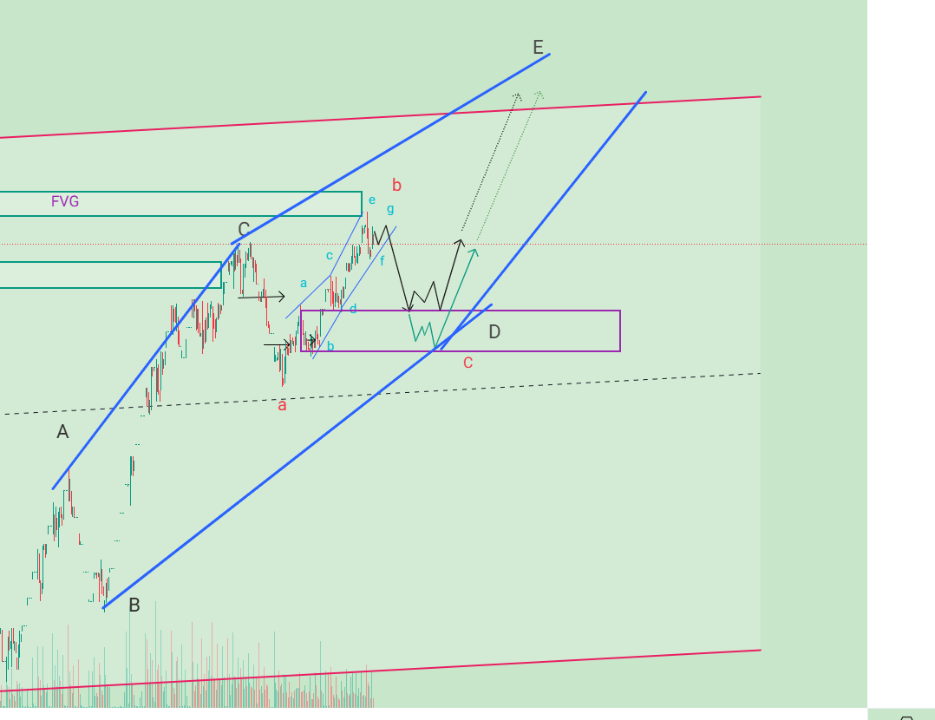
ادامه#اهرم -یک ساعته
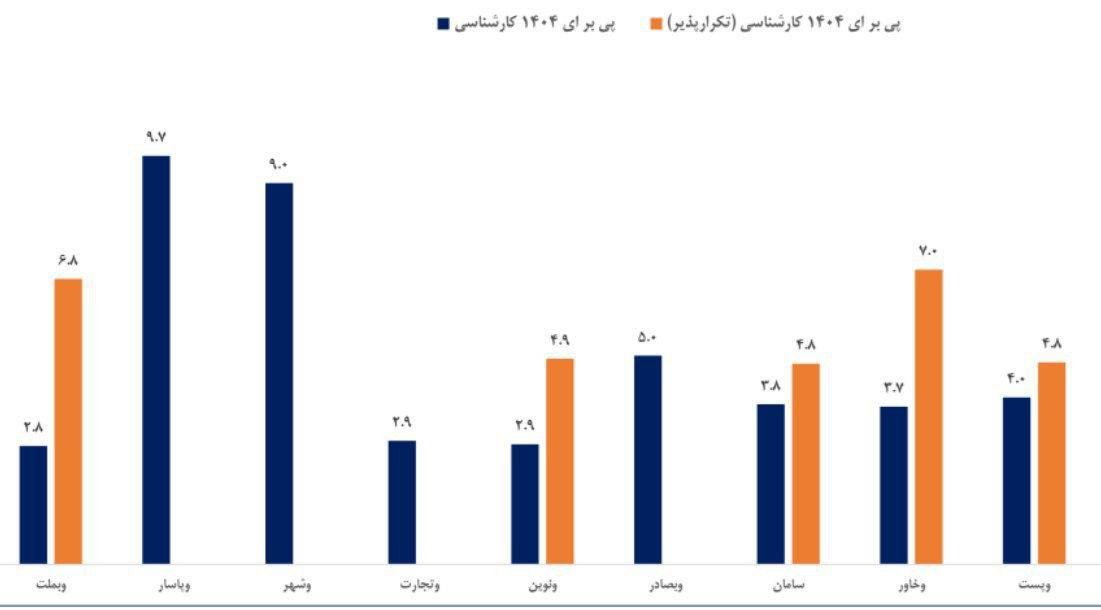
🟢بررسی آخرین وضعیت سودسازی بانکی ها📝 🛑نسبت pe پیشرو 🟡سهم #وبملت 2.8 🟢سهم #وپاسار 9.7 🔵سهم #وشهر 9.9 🟣سهم #وتجارت 2.9 🔴سهم #ونوین 2.9 🟠سهم #وبصادر 5.9 🟢سهم #سامان 3.8 🔵سهم #وخاور 3.7 🔴سهم #وپست 4.0
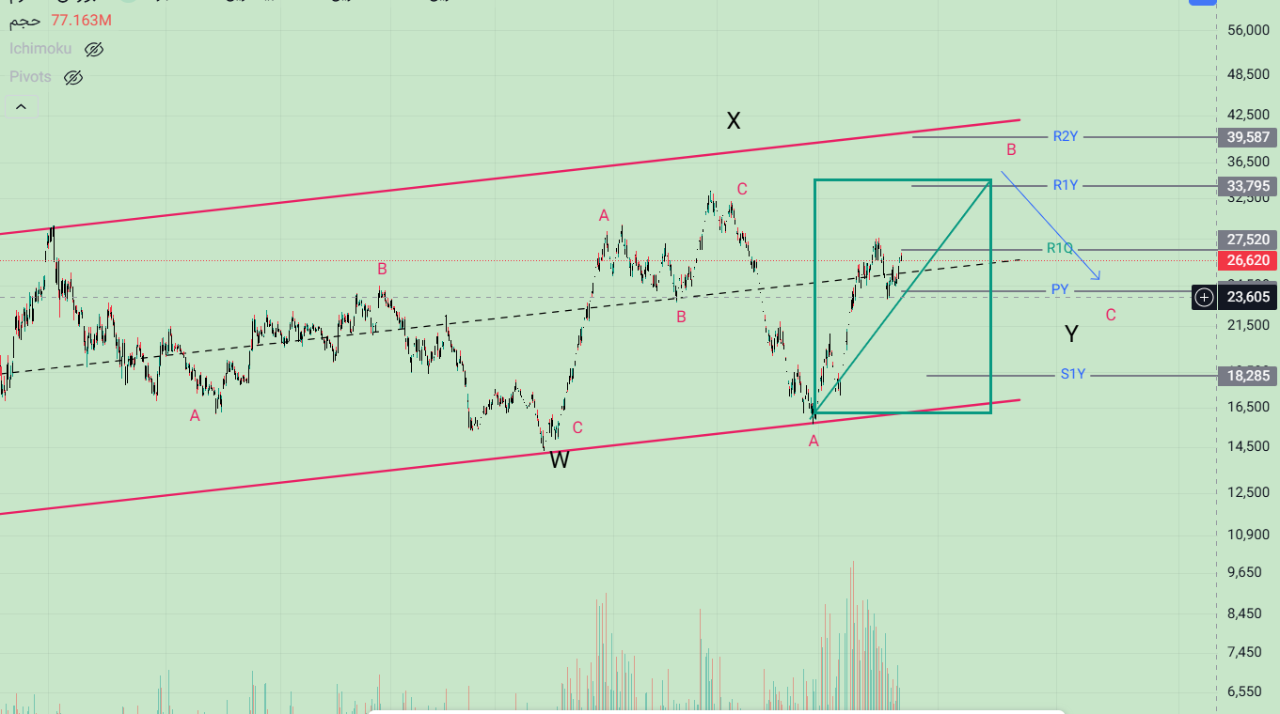
#اهرم دیدگاه کوتاه مدن

#اهرم دیدگاه میان مدت
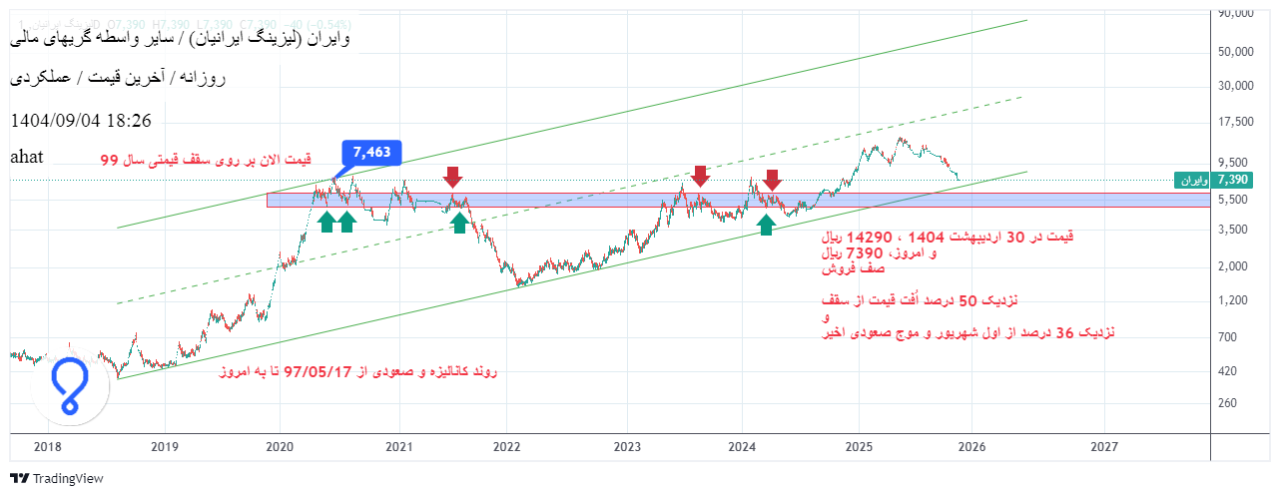
سلام شب بخیر چارت نماد وایران ، تایم فریم روزانه
وضعیت مبهم پنج بانک برای سه سال آینده رئیس مرکز تنظیمگری بانک مرکزی از حرکت این نهاد بهسوی هوشمندسازی نظارت و تنظیمگری خبر داد و گفت: با اجرای برنامه اصلاح ساختار بانکی، پنج بانک ناتراز کشور طی سه سال آینده تعیین تکلیف خواهند شد. به گزارش گروه اقتصادی خبرگزاری دانشجو، رئیس مرکز تنظیمگری بانک مرکزی در مراسم رونمایی از سامانه نظارت بانک مرکزی با تشریح جهتگیریهای جدید این نهاد نظارتی گفت: بانک مرکزی در سالهای اخیر سه هدف کلان را دنبال کرده است؛ تعیین تکلیف بانکهای ناتراز، ارتقای شاخصهای نظارت و افزایش اشراف اطلاعاتی و شفافیت در شبکه بانکی. حجت اسماعیلزاده با اشاره به رویکرد اصلاحی بانکهای ناتراز اظهار کرد: اگر با هیئتمدیره فعلی بانک امکان اصلاح وجود داشته باشد، اقدامات اصلاحی تداوم مییابد؛ در غیر این صورت هیئت سرپرستی تعیین و در نهایت بانک وارد فرآیند گزیر خواهد شد. رئیس مرکز تنظیمگری بانک مرکزی افزود: بانک آینده پس از بررسی و احراز عدم امکان اصلاح، وارد فرآیند گزیر شد و برای مؤسسه ملل نیز هیئت سرپرستی تعیین شده است؛ همچنین بانک سرمایه برای اصلاح شاخصها هشدار رسمی دریافت کرده است. حجت اسماعیلزاده با اشاره به بهبود شاخصهای بانکی گفت: نسبت کفایت سرمایه بانکها که سالها منفی بود، در سال ۱۴۰۳ به مثبت ۱.۷۵ درصد و پس از تعیینتکلیف بانک آینده به مثبت ۴.۵۴ درصد رسید. وی افزود: بر اساس برنامهریزی انجامشده، شبکه بانکی باید تا پایان برنامه هفتم نسبت کفایت سرمایه خود را به حداقل ۸ درصد برساند؛ گزینهای که برای نخستینبار در چارچوب سیاستهای نظارتی هدفگذاری شده است. به گفته رئیس مرکز تنظیمگری بانک مرکزی، تعداد بانکهای دارای کفایت سرمایه مثبت از ۹ به ۱۳ افزایش یافته و تعداد بانکهای منفی به ۵ مؤسسه کاهش یافته است. همچنین افزایش سرمایه شبکه بانکی طی امسال به ۱۴۶۰ هزار میلیارد تومان رسیده که سه برابر سال قبل است. وی افزود: سه سال پیاپی است که شبکه بانکی در مجموع سودآور بوده و برآوردها نشان میدهد روند سوددهی در سال ۱۴۰۴ نیز ادامه خواهد داشت. حجت اسماعیلزاده در ادامه از آغاز طرح تخصصیسازی بانکها خبر داد و گفت دستورالعمل طبقهبندی بانکها ابلاغ شده و شیوهنامه آن ظرف دو هفته آینده منتشر میشود. بانکها بین دو تا سه سال زمان خواهند داشت تا ساختار خود را با طبقه تخصصی تعیینشده تطبیق دهند. رئیس مرکز تنظیمگری بانک مرکزی تأکید کرد: پس از تعیینتکلیف بانک آینده، تعداد بانکهای ناتراز به پنج عدد کاهش یافته و بر اساس برنامه اصلاحی، وضعیت این بانکها طی سه سال آینده مشخص خواهد شد. حجت اسماعیلزاده افزود: جهتگیری بانک مرکزی از انتظار نظارتی به سمت اقتدار نظارتی تغییر کرده و تمرکز اصلی بر هوشمندسازی نظام نظارت و ارتقای اشراف اطلاعاتی است. رئیس مرکز تنظیمگری بانک مرکزی همچنین با اشاره به سامانههای جدید نظارتی گفت: سامانه «روابط اشخاص» با سه ماژول نظارت تراکنشها و مالکیتها در حال فعالیت است و نقش پیشگیرانه در تخلفات بانکی دارد. سامانههای هوشمند جدید نیز در مسیر افزایش کارایی و کاهش مداخله انسانی در فرآیندهای نظارت طراحی شدهاند تا بانک مرکزی بتواند تخلفات را بهصورت لحظهای رصد کند. #بانکی #بانک #دانشجو
ادامه
افزایش سرمایه بانکهای تحت نظارت وزارت اقتصاد افزایش سرمایه ۵۴.۵ هزار میلیارد تومانی بانکها از طریق فروش ۱۳.۳ و ۴۱.۶ هزار میلیارد تومان سهام غیربانکی و اموال مازاد تامین شد. به گزارش گروه اقتصادی خبرگزاری دانشجو، طبق مصوبه هیئت وزیران، کفایت سرمایه بانکهای دولتی و بورسی از جمله ملت و صادرات و تجارت باید در سال اول و آخر برنامه هفتم به حداقل به ۵ به ۸ درصد برسد و با وجود فراهم بودن ساز و کار اجرایی باز پرداخت ۱۰۰ هزار میلیارد تومان از انباره بدهی دولت به بانکهابه دلیل نبود ردیف اعتباری در بودجه جاری، اجرایی نشده و پیگیری به بودجه سال ۱۴۰۵ موکول شد. براساس این گزارش، اجرای این برنامه نه تنها کفایت سرمایه بانکها را افزایش میدهد، بلکه پایداری بانکی را تضمین کرده و توان تسهیلاتدهی ایجادی بانکها را تا ۳۰ درصد ارتقا میدهد. وزارت اقتصادبا همکاری سازمان برنامه و بودجه، برنامهای جامع برای افزایش سرمایه بانکها از محل سود سالانه بانکها، فروش داراییهای مازاد و منابع بودجهای تدوین کرده که آبان ۱۴۰۳ با تعیین اولویت تخصیص منابع بر اساس حفظ وضعیت فعلی کفایت سرمایه، مشارکت در تسهیلات قانونی و ارزیابی عملکرد بانکها توسط هیئت وزیران تصویب شد؛ بنابراین طبق مصوبه دولت ۲۰۰ هزار میلیارد تومان سرمایه در سال جاری به بانکهای دولتی تزریق شد و طی آن سرمایه بانک ملی از ۱۲۴ به ۴۲۰ هزار میلیارد تومان و سرمایه بانک ملت از ۱۲۱ به ۲۳۷ هزار میلیارد تومان افزایش یافت. همچنین بانکهای دولتی از شهریور سال قبل تا تیر سال جاری بالغ بر ۵۴.۵ هزار میلیارد تومان از داراییهای مازاد را به فروش رساندند که شامل ۱۳.۳ و ۴۱.۶ هزار میلیارد تومان سهام غیربانکی و اموال مازاد بود و بخشی از منابع افزایش سرمایه از این طریق تأمین شد. #دانشجو #بانکی #افزایش_سرمایه
ادامه
پشت پرده تصمیم دولت برای فروش سه بانک ملت، تجارت و صادرات در بورس چیست؟ روز دوشنبه ۳۱ شهریور ۱۴۰۴، هیأت عالی واگذاری با فروش باقیمانده سهام دولت در بانکهای ملت، تجارت و صادرات موافقت کرد. طبق این مصوبه، مقرر شد سهام مذکور با قیمت پایه و شرایطی برابر با قیمت تابلو بورس در روز عرضه (معادل قیمت پایانی روز قبل از عرضه) به اضافه ۱۰۰ درصد، به صورت نقد و اقساط شامل ۵۰ درصد نقد و باقیمانده به شکل اقساط حداکثر تا پایان سال جاری عرضه شود. به گزارش خبرآنلاین سایت تابناک نوشت: آخرین بار در سال ۱۳۹۹ و در دوره دولت دوازدهم، بخشی از سهام این سه بانک در قالب صندوق سرمایهگذاری «دارایکم» در بورس اوراق بهادار عرضه شد. اما با توجه به ملاحظاتی واگذاری باقیمانده سهام دولت در این بانکها هم خلاف سیاستهای کلی اصل ۴۴ قانون اساسی بوده و هم تهدیدی جدی برای مدیریت اقتصادی کشور در شرایط جنگی کنونی به شمار میآید. به گزارش خبرآنلاین سایت تابناک نوشت: آخرین بار در سال ۱۳۹۹ و در دوره دولت دوازدهم، بخشی از سهام این سه بانک در قالب صندوق سرمایهگذاری «دارایکم» در بورس اوراق بهادار عرضه شد. اما با توجه به ملاحظاتی واگذاری باقیمانده سهام دولت در این بانکها هم خلاف سیاستهای کلی اصل ۴۴ قانون اساسی بوده و هم تهدیدی جدی برای مدیریت اقتصادی کشور در شرایط جنگی کنونی به شمار میآید. نقد حقوقی؛ تکمیل خطای دولتهای پیشین بر اساس بند «ج» سیاستهای کلی اصل ۴۴ قانون اساسی که در سال ۱۳۸۵ ابلاغ شد، دولت تنها مجاز به واگذاری حداکثر ۸۰ درصد از سهام چهار بانک دولتی رفاه، ملت، تجارت و صادرات بوده است. با این حال، دولتهای گذشته با تخطی آشکار از این مجوز، طی سالهای ۱۳۸۵ تا ۱۳۹۹ بین ۸۸ تا ۱۰۰ درصد سهام هر یک از این بانکها را واگذار کردند. اکنون دولت چهاردهم نیز در ادامه همان رویه غلط قصد دارد باقیمانده سهام دولت در این بانکها را واگذار کند. نقد مدیریتی؛ بحرانی بیپایان در اقتصاد ایران بانکداری خصوصی در ایران نه تنها بحرانآفرین بوده بلکه عمدتاً به خلق رانت برای مالکان به زیان عموم مردم انجامیده است. در حالی که همچنان تعیین تکلیف بانکهایی همچون آینده و ایرانزمین به چالش تبدیل شده، واگذاری مدیریت سه بانک بزرگ تجارت، ملت و صادرات که در زمره پنج بانک بزرگ تجاری کشور قرار دارند و نزدیک به یکسوم داراییهای شبکه بانکی کشور را در اختیار دارند، با پرسشها و ابهامات جدی روبهرو است. درآمد حاصل از این واگذاری برای دولت بسیار ناچیز خواهد بود؛ به گونهای که حتی بر اساس مصوبه هیأت عالی واگذاری، رقم حاصل از فروش سهام مذکور کفاف پرداخت حقوق یک ماه کارکنان دولت را نیز نمیدهد. با این حال، انتقال مدیریت این بانکها میتواند اداره اقتصاد کشور را برای دههها با بحران مواجه کند و سیاستگذاران اقتصادی را ناگزیر به حل مشکلات مدیریتی این سه بانک سازد. ساختار سهامداری این بانکها و بلاتکلیفی سهام عدالت شرایطی ایجاد کرده که واگذاری تتمه سهام دولت، به معنای واگذاری کنترل آنها به خریداران خواهد بود. به بیان دیگر، خریداران باقیمانده سهام دولت با اندک هزینهای میتوانند کنترل بانکهایی را در دست گیرند که مجموع داراییهای آنها بیش از ۶۰۰۰ همت (بیش از کل بودجه عمومی سال جاری دولت) است. بانک تجارت، اصلیترین بازیگر مبادلات ارزی شبکه بانکی کشور، بانک ملت بزرگترین بستانکار شرکت ملی نفت و شرکتهای دولتی و بانک صادرات دارای وسیعترین شبکه شعب بانکی در خارج از کشور است. واگذاری این قدرت اقتصادی عظیم به افراد فاقد صلاحیت میتواند اقتصاد ایران را با بحرانهای بیپایان روبهرو کند. تجربه ۲۵ ساله فعالیت بانکهای خصوصی در ایران پس از انقلاب نشان میدهد نهادهای مسئول در تشخیص صلاحیت فعالان حوزه بانکی خطاهای بزرگی داشتهاند و احتمال تکرار این خطا بسیار بالاست. نقد ارزشگذاری و رانت ارزانفروشی طبق مصوبه هیأت واگذاری، این سهام با قیمت پایه و شرایطی معادل قیمت پایانی روز قبل از عرضه به اضافه ۱۰۰ درصد و به شکل ۵۰ درصد نقد و باقیمانده اقساط تا پایان سال جاری عرضه میشود. این در حالی است که به دلیل نابسامانی بازار سرمایه در سالهای اخیر، بهویژه پس از جنگ ۱۲ روزه، ارزش سهام این بانکها بسیار پایینتر از ارزش ذاتی آنهاست. برای نمونه، بانک ملت بیش از ۶ میلیارد دلار دارایی ارزی خالص دارد؛ بنابراین قیمت مصوب هیأت واگذاری مصداق آشکار ارزانفروشی اموال ملی است. بهویژه آنکه ساختار سهامداری این بانکها و وضعیت بلاتکلیف سهام عدالت موجب شده باقیمانده سهام دولت در حکم «سهام طلایی» باشد؛ چرا که تقریباً کنترل بانک را به خریداران منتقل میکند. بنابراین ارزش سهام مذکور بسیار بیش از میزانی است که در مصوبه هیات عالی واگذاری آمده است. برای مثال اگر قیمت روز تصویب این مصوبه را مبنا قرار دهیم دولت باقیمانده سهام خود در بانک تجارت را که ۱۰.۱۵ درصد است با کمتر از ۱۳ همت که نیمی از آن نقد و مابقی به صورت اقساط است به خریدار واگذار میکند. به عبارت دیگر با توجه به ساختار سهامداری خاص بانک تجارت خریدار میتواند با نزدیک به ۱۳ همت که نیمی از آن نیز به صورت قسطی پرداخت خواهد شد کنترل بانک بزرگ و نسبتاً سالم تجارت را در اختیار بگیرد. در مجموع، قیمت پیشنهادی سازمان خصوصیسازی برای این بانکها آنچنان پایین است که میتوان واگذاری آنها را بزرگترین رانت تاریخ خصوصیسازی در ایران دانست. این رانت افزون بر منافعی است که خریداران پس از تملک، از مسیر دریافت تسهیلات ریالی و ارزی ارزان به صورت دائمی کسب خواهند کرد. در شرایطی که کشور سالهاست در تعیین تکلیف بانکهای متخلفی همچون بانک آینده درمانده است، خصوصیسازی این سه بانک میتواند اقتصاد کشور را با بحرانهای بنیادین مواجه سازد. حتی در خوشبینانهترین حالت، اگر این واگذاری بابت بدهی دولت به صندوقهای بازنشستگی انجام شود، نتیجهای جز تبدیل این بانکها به محملی برای تأمین مالی کسری مزمن صندوقها و ایجاد بانکهایی زیانده با ناترازیهای گسترده نخواهد داشت. نقد حکمرانی؛ تصمیمی عجیب در بحبوحه جنگ اقتصادی در شرایطی که کشور در وضعیت جنگی قرار دارد و شدیداً نیازمند ابزارهای کارآمد برای تأمین مالی دولت و هدایت اعتبارات به سمت بخشهای مولد است، خروج دولت از ساختار سهامداری این بانکها به معنای از دست دادن بخش مهمی از ابزار حکمرانی خواهد بود. تجربه نشان میدهد بسیاری از کشورها در شرایط جنگی نهتنها بانکهای دولتی را واگذار نمیکنند بلکه در مواردی بانکهای خصوصی را نیز تحت کنترل دولت قرار میدهند. بخش مهمی از زیرساخت سوخت کشور در اختیار بانک ملت است و هرگونه تلاطم مدیریتی در این بانک میتواند اختلالات جدی در حکمرانی انرژی ایجاد کند. اینکه چرا در چنین شرایطی تصمیم به واگذاری سهام دولت در این سه بانک گرفته شده و مدیریت آنها به امید عملکرد خریداران ناشناخته رها میشود، به هیچ عنوان قابل درک نیست. #تابناک #بانک #وبملت #وتجارت #وبصادر #دارایکم
ادامه
هم اندیشی رئیس بانک مرکزی و مدیران عامل بانک ها جلسه هم اندیشی رئیس کل بانک مرکزی و مدیران عامل شبکه بانکی با رئیس و اعضای کمیسیون اقتصادی مجلس شورای اسلامی برگزارشد. به گزارش پول نیوز ، در این جلسه مدیران شبکه بانکی و اعضای کمیسیون اقتصادی مجلس ضمن طرح دغدغهها و مسائل روز پیش روی مردم و فعالان اقتصادی بر افزایش همکاری و تعامل میان مجلس شورای اسلامی و شبکه بانکی با هدف بهبود فرآیند قانون گذاری و حل مشکلات با راهکارهای پیش بینی شده تأکید کردند. محمدرضا فرزین در این جلسه ضمن قدردانی از همکاریهای کمیسیون اقتصادی مجلس به اقدامات مختلف بانکی، پولی و ارزی بانک مرکزی از ابتدای جنگ تحمیلی ۱۲ روزه رژیم صهیونیستی و آمریکا علیه کشورمان اشاره کرد و گفت: همواره با کمیسیونهای مختلف همکاری لازم را داشتهایم اما کمیسیون اقتصادی در موضوعات مرتبط به صورت تخصصی اظهارنظر کرده است و در عین حال به دلیل تسلط لازم بر مسائل اقتصادی، همکاری لازم را با دستگاههای اجرایی در زمینه حل مشکلات مردم و فعالان اقتصادی داشته و دارند. تعامل بانک مرکزی با کمیسیون اقتصادی موجب میشود مسائل تخصصی شبکه بانکی بدرستی و در جایگاه خود پیش برود. عالیترین مقام بانک مرکزی ضمن اشاره به برخی مسائل روز نظم بانکی تصریح کرد: در حال حاضر قانون بانک مرکزی وظایف بسیار زیادی را برعهده بانک مرکزی و شبکه بانکی گذاشته است. برای نمونه در حال حاضر جلسات هیأت عالی به صورت مداوم و هفتگی در حال برگزاری است تا از این طریق، آئین نامهها و مواد قانونی در زمان مقرر خود در هیأت عالی به تصویب برسد. فرزین تاکید کرد: مفاد قانون به گونهای است که باید اثرگذاریها در رابطه میان بانک مرکزی و شبکه بانکی و یا در سیاست گذاریهای پولی و نظام پرداخت، حتماً مدنظر قرار گیرد. همچنین به موجب قانون مذکور در زمینه رمزپول ها اختیارات جدیدی به بانک مرکزی داده شده است که این اختیارات نیاز به آئین نامهها و دستورالعملهای جدید دارد. هم اکنون این موضوعات در دستور کار هیأت عالی بانک مرکزی است تا با لحاظ تمام شرایط و نظرات کارشناسی، به تصویب و اجرا برسد. وی با اشاره به همزمانی اجرای قانون برنامه هفتم توسعه با قانون بانک مرکزی گفت: در قانون برنامه هفتم توسعه برای مثال به تخصصی شدن بانکها تأکید شده است و اساسنامههای مرتبط با آن میبایست تهیه شود و یا برخی دیگر از مفاد قانون محکم مانند واگذاری شرکتهای بانکها موجب شده است که وظایف بانک مرکزی و تهیه آئین نامهها توسعه یابد که این مباحث نیز در دستور کار هیأت عالی بانک مرکزی قرار دارد. وی تاکید کرد: اگر قانون بانک مرکزی و برنامه هفتم توسعه به درستی اجرا شوند، روابط جدیدی میان بانک مرکزی، شبکه بانکی، مردم و فعالان اقتصادی برقرار خواهد شد و اصلاح اساسی شبکه بانکی در عمل، اجرا میشود و با این هدفگذاری، محورهای قانون گذار که مبتنی بر کنترل تورم، رشد اقتصادی و عدالت اجتماعی است محقق خواهد شد. فرزین ضمن اشاره به آمار پرداخت تسهیلات قرض الحسنه ازدواج و فرزنداوری حتی در دوران جنگ ۱۲ روزه تحمیلی گفت: شبکه بانکی از ابتدای سال جاری تاکنون ۷۳ هزار میلیارد تومان تسهیلات قرض الحسنه ازدواج و فرزندآوری به حدوداً ۳۴۰ هزار نفر از متقاضیان پرداخت کرده است. مبلغ پرداخت تسهیلات قرض الحسنه ازدواج حدوداً ۵۹ همت است که نسبت به مدت مشابه سال قبل ۶ درصد رشد دارد. پرداخت تسهیلات قرض الحسنه فرزندآوری نیز از مرز ۱۴ همت گذشته است که در مقایسه با مدت مشابه سال قبل از رشد ۵ درصدی برخوردار است. رئیس هیأت عالی بانک مرکزی در این جلسه از مدیران عامل بانکها خواست شبکه بانکی در پرداخت تسهیلات خرد و تسهیلات قرضالحسنه ازدواج و فرزنداوری به مردم مطابق بخشنامه بانک مرکزی و ضمن رعایت اعتبارسنجی، با حداکثر یک ضامن عمل کرده و مدیران عامل شبکه بانکی نیز بر رعایت این بخشنامه در تمام شعب بانکها نظارت مستقیم داشته باشند. #بانکی #فرزین #بانک #هم_اندیشی #بانک_مرکزی
ادامه
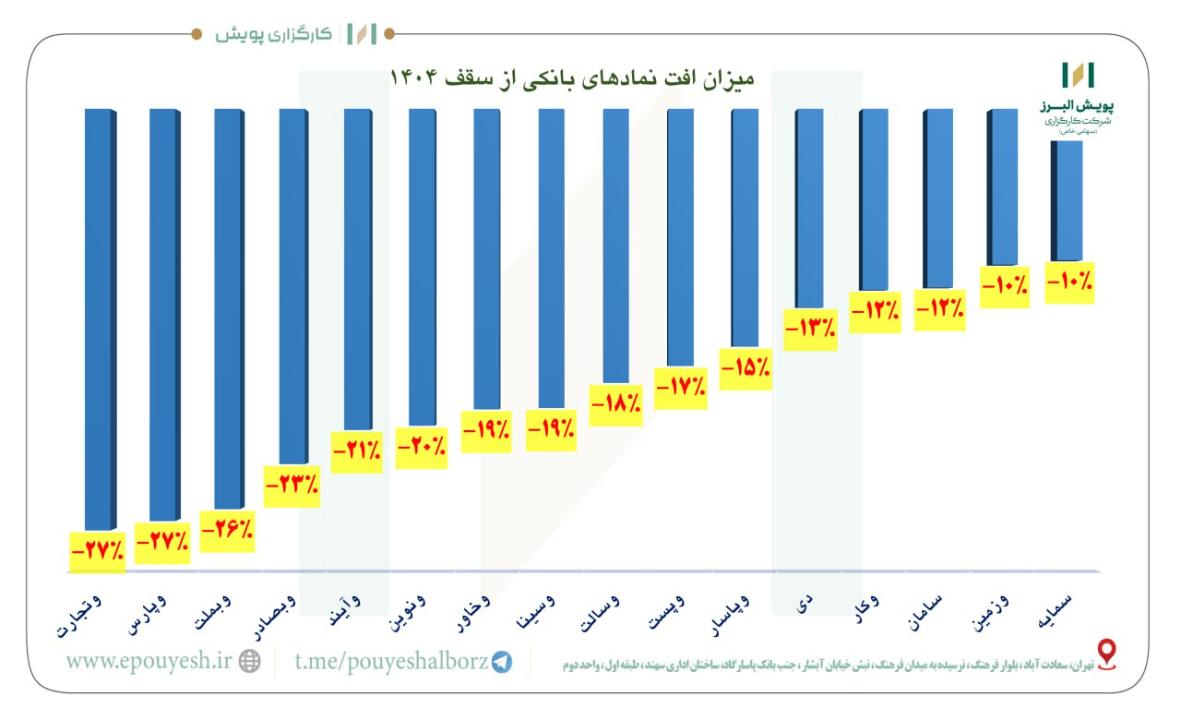
🔴 افت نمادهای بانکی از سقف 1404 #وتجارت منفی 27% #وپارس منفی 27% #وبملت منفی 26% #وبصادر منفی 23% ✔️ کانال تحلیلی پارسیس
کف سرمایه بانکها ۲۰ همت شد رئیس بانک مرکزی: پیش از این ۳۳۰ همت مجموع سرمایه بانکها بوده و #کفایت_سرمایه بانکها عملا منفی بوده است. حتی اگر تمام تحریمها حل شود با این صورتهای مالی اصلا هیچ کاری ممکن نیست؛ بانکها باید از نظر سلامت مالی آماده همکاری با بانکهای دنیا باشند. ناترازی نظام بانکی ناشی از ورشکستگی نیست بلکه دارایی موجود است ولی نقدینگی لازم را ندارد. همه بانکها را مجبور به افزایش سرمایه کردیم؛ حداقل سرمایه بانک باید ۲۰ همت باشد و زیر ۲۰ همت دیگر بانکی را نخواهیم داشت. ۱۱ بانک داشتیم که کفایت سرمایه ۸ و بالای ۸ داشتند که امسال به ۱۶ میرسد؛ ۹ بانک کفایت سرمایه منفی دارد؛ مابقی زیر ۸ هستند. #کفایت_سرمایه_بانک
ادامهمجید تقیلو، عضو هیات عامل و معاون اتکایی بیمه مرکزی در گفتوگو با «سنا»: پوشش اتکایی کافی برای حادثه بندر شهید رجایی وجود دارد این حادثه ریسک سنگینی برای صنعت بیمه بهدنبال ندارد مجید تقیلو، عضو هیات عامل و معاون اتکایی بیمه مرکزی با اشاره به حادثه اخیر و درگیری چندین شرکت بیمه با خسارات وارد شده، اعلام کرد: با توجه به وجود پوشش اتکایی مناسب، نگرانی جدی در مورد تبعات مالی این حادثه برای شرکتهای بیمهای و سهامداران وجود ندارد. مجید تقیلو در گفتوگو با خبرنگار پایگاه خبری بازار سرمایه ایران(سنا)، گفت: در این حادثه، ساختمانها و تأسیسات مختلفی آسیب دیدهاند و شرکتهای بیمهای متعددی درگیر ارزیابی و پرداخت خسارات هستند اما نکته مهم آن است که این شرکتهای بیمه تحت پوشش بیمه اتکایی قرار دارند. تقیلو افزود: با توجه به ماهیت حادثه که در دسته بلایای فاجعهآمیز طبقهبندی میشود، پوششهای اتکایی مناسب برای آن پیشبینی شده و بخش عمدهای از تعهدات از طریق شرکتهای اتکایی داخلی و خارجی جبران خواهد شد. بنابراین جای نگرانی برای سهامداران شرکتهای بیمه وجود ندارد. معاون بیمه مرکزی با تأکید بر اینکه ارزیابی نهایی خسارات هنوز انجام نشده، گفت: بررسیها در حال انجام است و اطلاعات کاملتری از جمله تعداد کانتینرهای آسیبدیده، نوع و ارزش محتویات آنها باید توسط کارفرمایان و پیمانکاران ارائه شود. تا زمانی که جزئیات بیمهنامهها و سرمایه تحت پوشش مشخص نشود، نمیتوان عدد دقیقی از میزان خسارت اعلام کرد. تقیلو اعلام کرد: ساختمانهای اصلی دچار آسیب جدی نشدهاند و بخش عمده خسارات مربوط به کانتینرها است که ارزیابی آنها هنوز ادامه دارد. بیمه مرکزی نیز در حال دریافت و تحلیل فهرست بیمهنامهها و پیمانکاران است تا میزان دقیق تعهدات مشخص شود. او در پایان تأکید کرد: این حادثه ریسک سنگینی برای صنعت بیمه بهدنبال ندارد، چرا که شرکتهای بیمهگر اتکایی بار اصلی جبران خسارت را بر دوش دارند و عمده سهم اتکایی مربوط به بیمهمرکزی است. منبع: پایگاه خبری بازار سرمایه
ادامهصنعت بانک سال های خوبی را سپری کرده و بر خلاف بسیاری از صنایع، روند صعودی درسودآوری داشته است. تراز بانک ها به لحاظ عملیاتی تقویت شده و بسیاری از بانک ها با فروش دارایی های غیرمولد خود بر سودسازی خود افزوده اند. حالا در اسفند، تراز بانک هایی که عمدتا مورد بررسی ما هستند مانند وبملت، ونوین، وپست، وسینا، سامان، وخاور، وپاسار، وپارس و وتجارت نسبت به ماه های قبلی تقویت شده است. در زمستان سال 1402 افزایش نرخ بهره به 30درصد یک موج التهاب در صنعت ایجاد کرد اما بانک ها با تعریف سرفصل های جدید درآمد کارمزد و همچنین مدیریت تراز هزینه سپرده و درآمد تسهیلات در زمستان 1403 فضای خوبی را تجربه کردند. بانک ها دو ویژگی در گزارش دهی خود دارند که باید به آن توجه کرد و پاسخی به چرایی نسبت پایین P.e آنهاست. نخست اینکه جهش نرخ ارز در سنوات اخیر خصوصا 1403 و مبنا قرار دادن نرخ توافقی باعث شناسایی سود تسعیر ارز قابل توجهی در بخش مبادلات ارزی و سایر درآمدها شده است. بنابراین اگر فرض کنیم که نرخ ارز در یک سال رشد نداشته باشد، آنگاه در برخی بانک ها سودآوری کاهش محسوس و در برخی بانک ها کاهش بسیار اندک خواهد داشت. همکنون بازار به تمامی بانک ها P.e تقریبا مشابهی داده اما کیفیت سود بانکی که سود خود را عمدتا از محل عملیات به دست آورده تا صرفا تسعیر ارز، بالاتر است لذا این چنین بانک هایی باید P.e نزدیک به میانگین بازار داشته باشند. دوم بحث تقسیم سود است. افزایش کفایت سرمایه فضایی فراهم می کند که بانک ها امکان تقسیم سود داشته باشند. بخشی از سود بانک که ناشی از تسعیر ارز و به طور کلی اقلام تکرار ناپذیر است عمدتا اجازه تقسیم ندارد و این توسط بانک مرکزی تعیین می شود لذا به مرور زمان و تداوم سودآوری بالا در بانکی ها، کفایت سرمایه در پی افزایش سرمایه های پی در پی تقویت شده و امکان تقسیم سود مهیا می شود اما مجددا باید تاکید کنیم بانک هایی که عمده سودآوری خود را مدیون تسعیر می دانند، از امکان تقسیم سود بی بهره خواهند بود. ونوین، وپست، وسینا، وخاور از جمله بانک هایی هستند که اگر نرخ ارز افزایش نیابد و تسعیر شناسایی نگردد، باز هم به لحاظ عملیاتی سود فعلی خود را تا 80درصد تکرار می کنند و این مساله کیفیت سود بالاتر و امکان تقسیم سود را نشان می دهد لذا در پروسه های بلند مدت باید به این مساله توجه کرد که P.e این نمادها می تواند در محدوده بالاتری قرار گیرد چون EPS این بانک ها کیفیت بالایی دارد. 23 فروردین 1404 @validhelalat #ولید_هلالات #بانک #بانکی
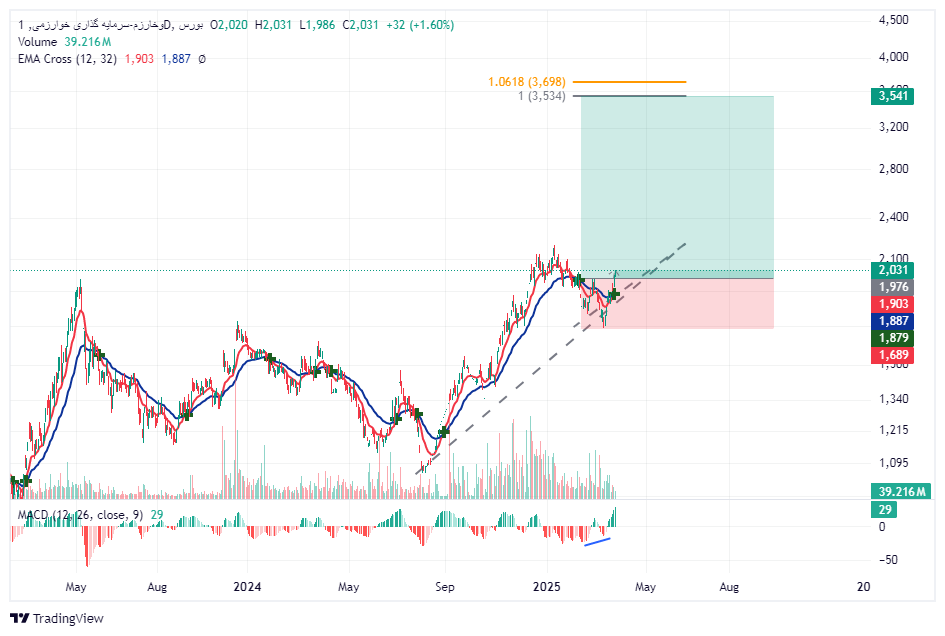
ادامهتحلیل وخارزم تایم روزانه