EcoRadar: #بیوتیک شفاف سازی همه محصولات شرکت از ارز ترجیحی خارج شدهاند و مواد حدواسط باید با ارز توافقی خریداری شوند. در نتیجه، محصولات شرکت دیگر مشمول قیمتگذاری سازمان غذا و دارو نیستند و شرکت میتواند قیمت فروش را با توجه به هزینه تمامشده جدید و شرایط بازار تعیین کند. فقط سفارشهایی که قبلاً ارز ترجیحی گرفتهاند، هنگام ترخیص بر اساس سیاست گروه کالایی مربوطه قیمتگذاری خواهند شد. عمده فروش شرکت مربوط به مواد اولیه آنتیبیوتیکهاست؛ مثل آموکسیسیلین، سفالکسین، سفیکسیم و آزیترومایسین. کل مصرف این محصولات در کشور در سال ۱۴۰۴ حدود ۱۵۰۰ تن بوده و این شرکت حدود ۴۵ درصد از نیاز بازار کشور رو تأمین کرده. تأمین مواد اولیه شرکت عمدتاً از خارج کشور و از کشورهایی مثل چین و هند انجام میشود. بخشی از مواد اولیه نیز از تأمینکنندگان داخلی ، بهخصوص زمانی که خرید داخلی از نظر اقتصادی بهصرفهتر باشد. تأمینکنندگان خارجی شرکت INER MONGOLIA، Covalent Laboratories و Zhejiang Goubang و تأمینکنندگان داخلی پتروشیمی زاگرس، شیمیایی کلران و شیمی آزما ایرانیان بوده اند. حمل مواد اولیه خارجی عمدتاً دریایی است و با توجه به تشدید تنشهای نظامی ایران و آمریکا و محدودیتهای ایجادشده در تنگه هرمز، حمل دریایی و تأمین مواد اولیه شرکت با ریسک و محدودیت مواجه شده است.
ادامهدارویی
در این گروه تحلیل ها و گفتگوهایی حول نمادهای دارویی توسط کاربران انجام می شود.
#دعبید با شکست الگوی اندینگ نماد میتواند تا محدوده 3500 تومان رشدی را تجربه کند. حد زیان تحلیل محدوده 2500 تومان
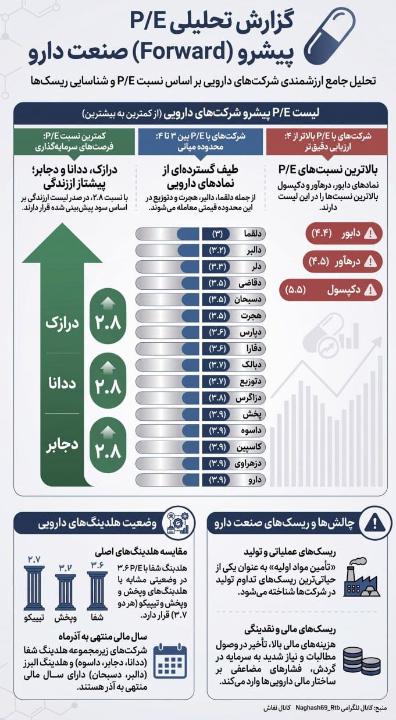
P بر E فوروارد سهام دارویی *سهام زیرمجموعه هلدینگ شفا(ددانا دجابر و داسوه) و هلدینگ البرز(دالبر و دسبحان)سال مالی منتهی به آذر دارند*
*💢آسیب حملات دشمن به ۲۵ واحد دارویی* 🔹سخنگوی انجمن داروسازان ایران در گفتوگو با ایسنا: 🔹از آغاز تجاوز آمریکاییـصهیونی تا کنون حدود ۲۵ واحد تولیدی، توزیعی و داروسازی مورد حملات مستقیم و غیرمستقیم قرار گرفتهاند. 🔹تولیدکنندگان داروهای ضدسرطان و واکسن، هدف مستقیم حملات دشمن هستند. 🔹وضعیت ذخایر استراتژیک به نحوی است که اگر یک یا دو واحد توزیعی و تولیدی از چرخه ارائه خدمت خارج شوند، با مشکلی مواجه نمیشویم. 15 فروردین 1404 #دارویی
ادامه
عملکرد گروه #دارو در بهمن ۱۴۰۴ بر اساس آمار درآمدی، نماد #دزهراوی موفق به تحقق ۲۰۲.۱ میلیارد تومان درآمد شده است. این در حالی است که درآمد این شرکت در مدت مشابه سال ۱۴۰۳ حدود ۷۳.۸ میلیارد تومان بوده که نشاندهنده رشد ۱۷۴ درصدی و ثبت بیشترین رشد درآمدی در گروه دارو است. در مقابل، نماد کی بی سی در بهمن ماه ۱۴۰۴ حدود ۱۱.۴ میلیارد تومان درآمد شناسایی کرده، در حالی که درآمد این شرکت در سال گذشته ۳۷ میلیارد تومان بوده و در نتیجه با کاهش ۶۹ درصدی درآمد نسبت به مدت مشابه مواجه شده است.
ادامه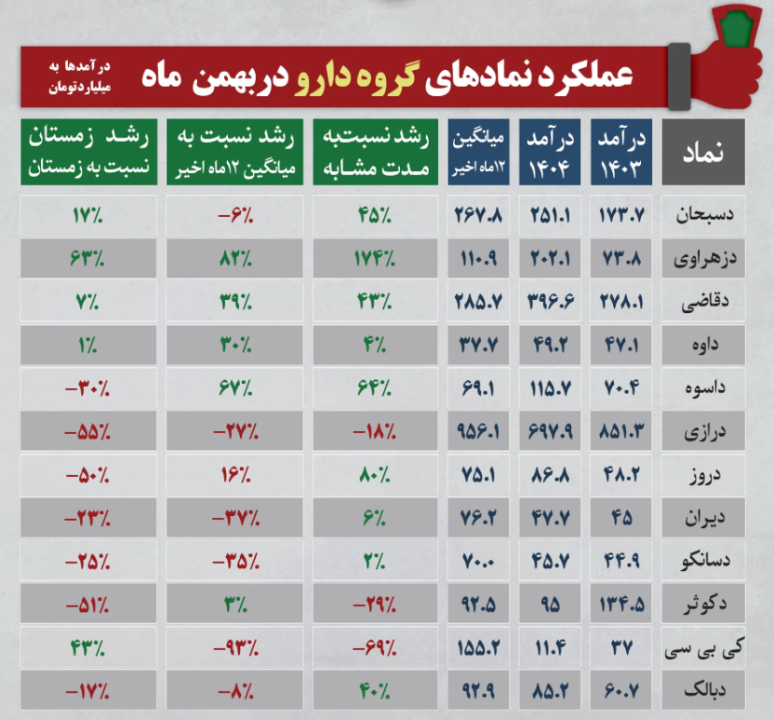
#دارو #گزارش_ماهانه #آذر1404 صنعت دارو در ماه های اخیر افزایش نرخ های مطلوبی گرفته تا بتواند حاشیه سود سنوات گذشته خود را مجددا به دست آورد و شرکت های زمین خورده این صنعت، بار دیگر جان بگیرند. در آذرماه 15نماد منتخب جمعا 10همت درآمد کسب کردند. در آذرماه سال گذشته درآمد این شرکت ها کمتر از 5همت بوده است. شرکت های مورد اشاره در پاییز سال جاری 106درصد بیشتر از پاییز سال گذشته درآمد کسب کردند ضمنا درآمد پاییز آنها 22درصد بیشتر از تابستان بوده است. @validhelalat #ولید_هلالات
ادامه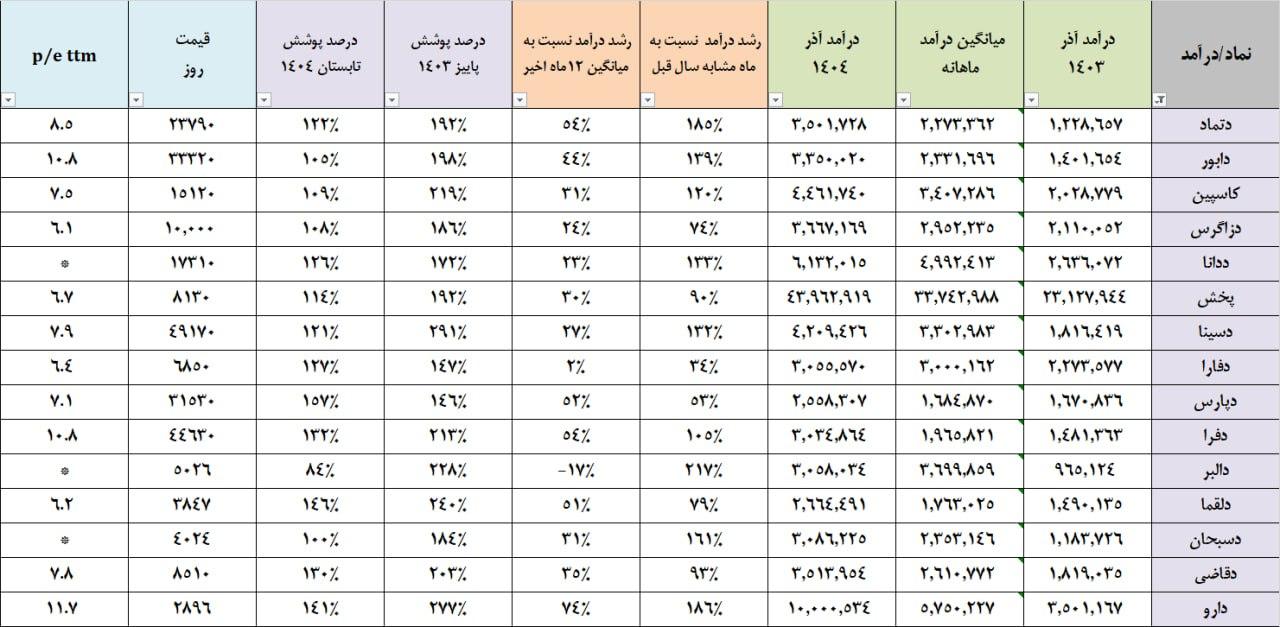
🔹 قیمت دارو ۴ تا ۱۲ برابر گران میشود مدیرعامل انجمن تالاسمی ایران با تاکید بر حذف ارز ترجیحی داروهای وارداتی بیماران خاص گفت: 🔹 هزینه دارو در خوشبینانهترین حالت حداقل ۴ برابر و در بدبینانهترین حالت تا ۱۲ برابر افزایش پیدا میکند و مردم دیگر توان پرداخت ندارند. #دارویی #گرانی

9نماد از صنعت دارو و پخش مواد دارویی و غذایی گزارش آبان ماه خود را منتشر کردند. درآمد محقق شده این نمادها طی مهر+آبان برابر با مجموع درآمد پاییز سال گذشته است لذا طی پاییز رشد خوبی نسبت به مدت مشابه داشتند. همچنین نمادهای مورد اشاره حدود 80درصد درآمد تابستان را نیز تاکنون کاور کرده اند لذا وضعیت بهتری نسبت به تابستان، در پاییز دیده خواهد شد. در این میان شرکت های پخشی مانند هجرت، دتوزیع، پخش و قاسم، فضای بهتری را تجربه می کنند در حالی که p.ettm آنها به طور متوسط 5.8 واحد است. @validhelalat #ولید_هلالات #دارو #گزارش_ماهانه #آبان1404
ادامه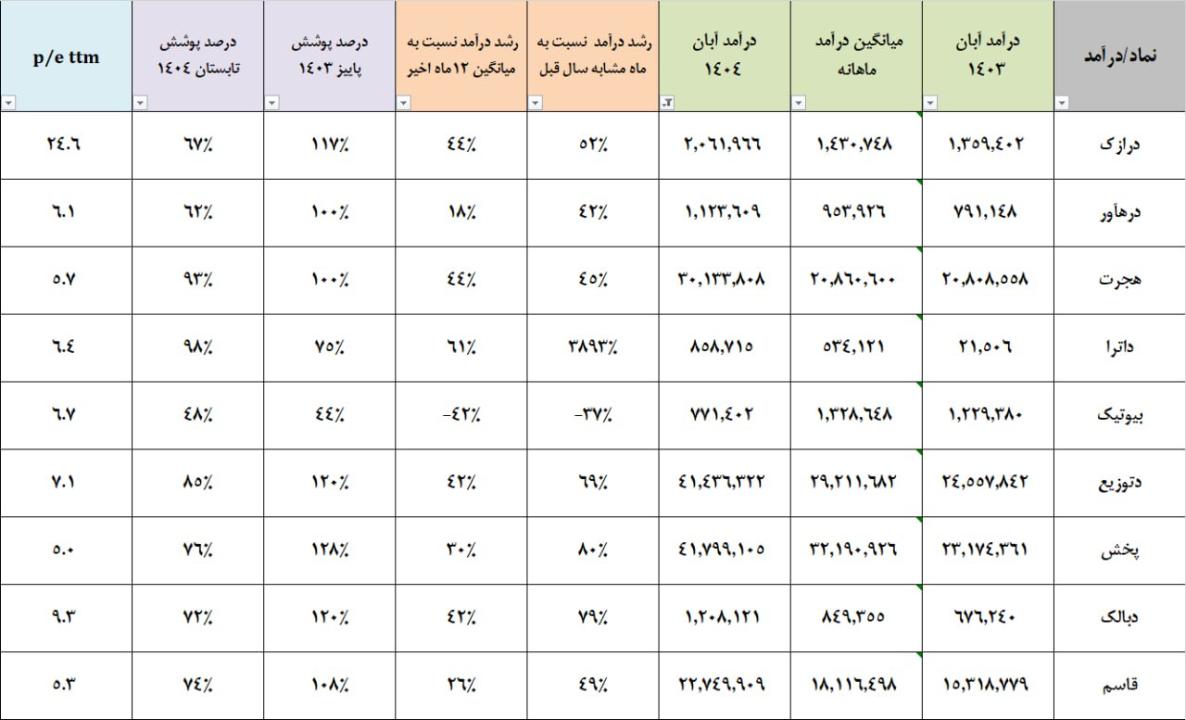
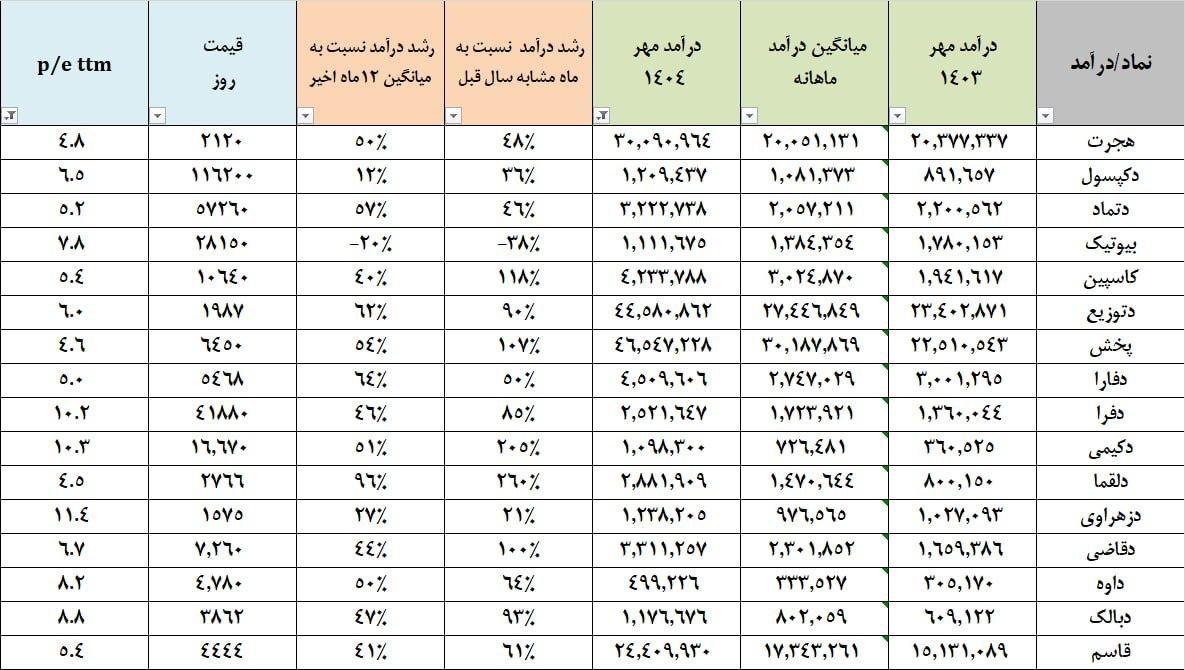
داروسازهایی که گزارش دادند در مهر ماه مجموعا 17.6همت درآمد کسب کردند که نسبت به مهر سال گذشته 76درصد رشد نشان می دهد. میانگین درآمد داروسازها در ماه های یکسال گذشته 11.5همت بوده ضمنا میانگین p.ettm آن ها 6.9 واحد است ازین زاویه صنعت دارو فضای خوبی دارد. @validhelalat #ولید_هلالات #دارو #گزارش_ماهانه #مهر1404
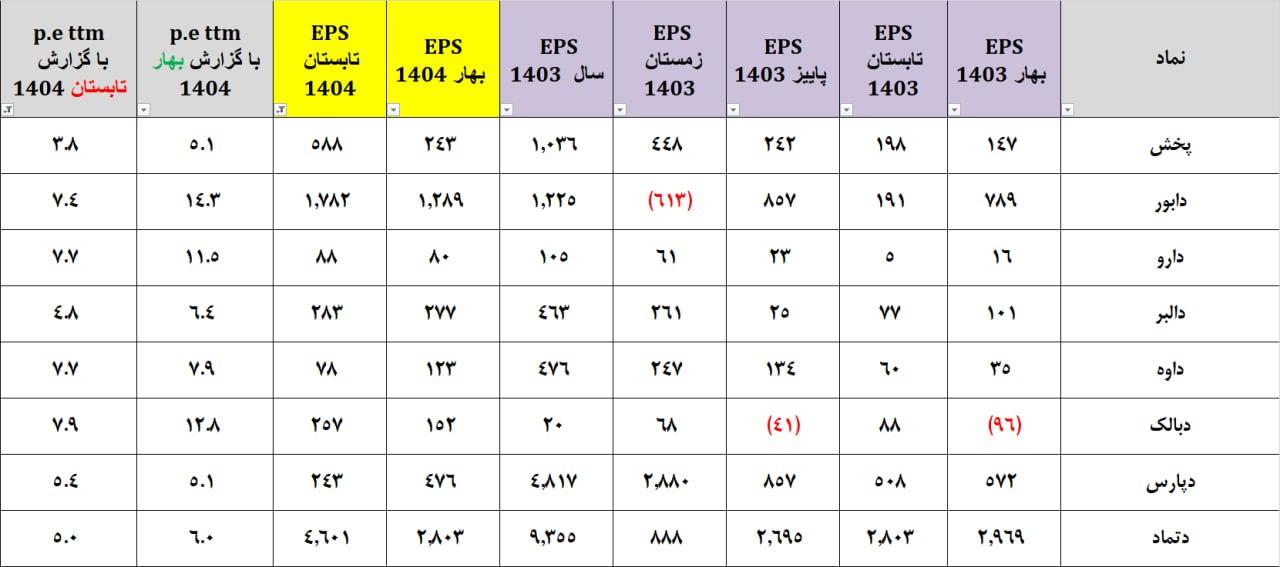
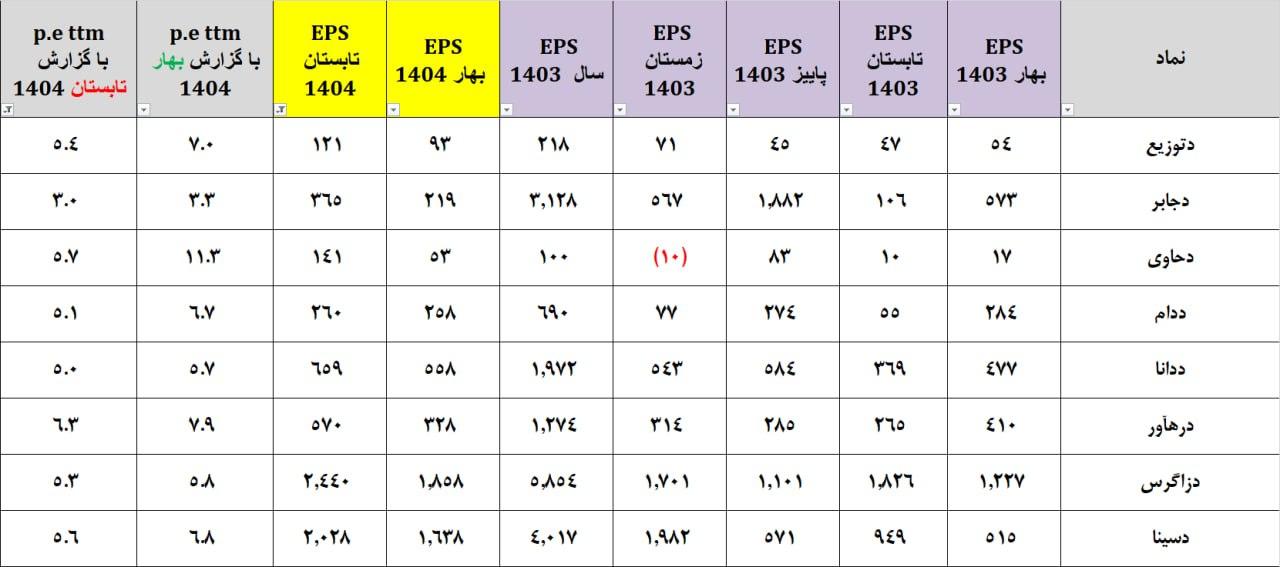
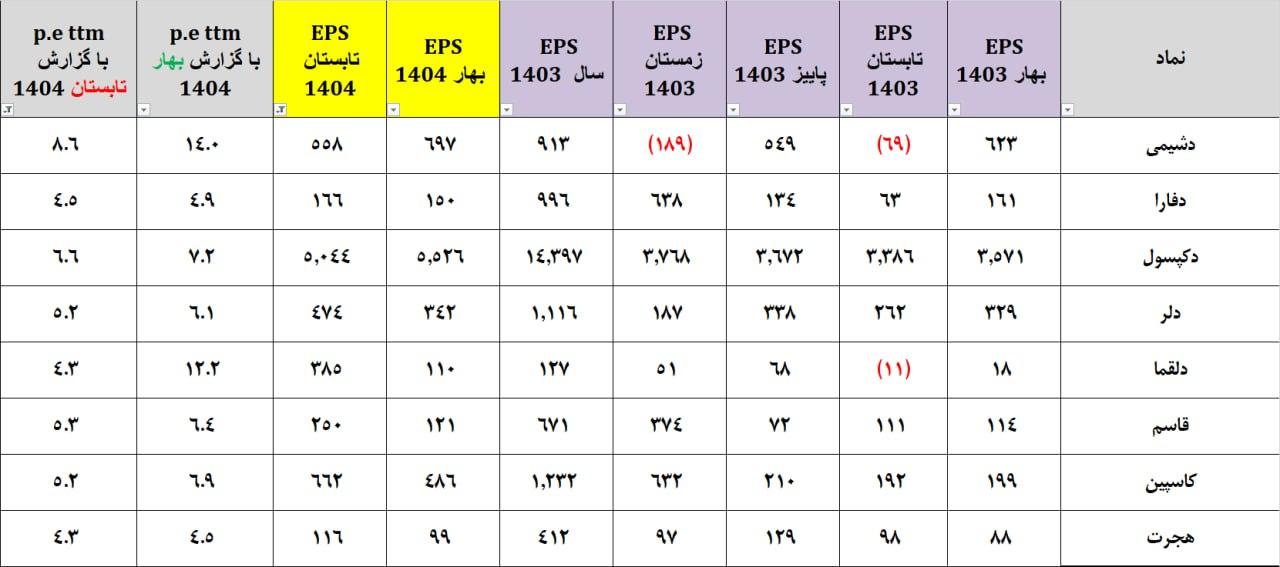
گزارش فصل تابستان دارویی ها خاص بود. در اینجا 10 نماد را بررسی کردیم، حاشیه سود تابستان سال گذشته این نمادها به طور میانگین 34درصد بود. در بهار و تابستان سال جاری حاشیه سود به ترتیب 37درصد و 42درصد گزارش شد. نسبت p.ettm این نمادها با گزارش بهار و قیمت های جاری در محدوده 7 واحد بود اما با آمدن گزارش تابستان به 5.1 واحد کاهش یافت که نشان از تقویت با اهمیت سود است و اگر فضای فعلی ادامه یابد پیشبینی سیستمی بدون دخالت نظر تحلیلگر p.efw به 3.8 خواهد رسید. @validhelalat #ولید_هلالات #دارو #گزارش_فصلی #تابستان1404
ادامه

#دارو #گزارش_فصلی #تابستان1404 #پخش #دابور دارو #دالبر #داوه #دبالك #دپارس #دتماد #دتوزيع #دجابر #دحاوي #ددام #ددانا #درهآور #دزاگرس #دسينا #دشيمي #دفارا #دكپسول #دلر #دلقما #قاسم #كاسپين #هجرت @validhelalat #ولید_هلالات
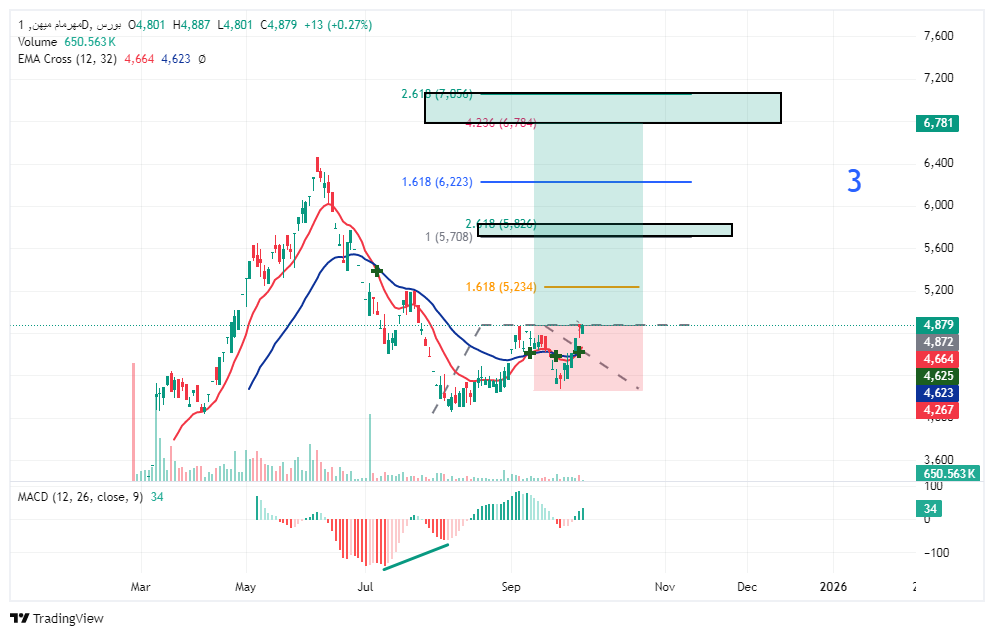
تحلیل سهم مهر ماه در دسته مدکار اجتماعی تایم روزانه
اعداد جدول فوق محاسبه سود نمادهای زیر است: بيوتيك پخش دابور دارو دالبر دتماد دتوزيع ددانا دزاگرس دسبحان دسينا دفرا دقاضي دكپسول كاسپين هجرت *محاسبات به صورت سیستمی انجام شده است. خروجی برآورد سود سیستم توسط تحلیلگر بررسی و در صورت نیاز تعدیل شده است لذا مبنای معاملات شما نباشد و جهت تحلیل جامع ازان بهره ببرید. @validhelalat #ولید_هلالات #دارو #داروسازی *شهریور 1404

عملکرد داروسازها در بهار و همچنین تیرماه مطلوب بود. در مرداد نیز وضعیت آن ها مناسب ارزیابی می شود و بسیاری از نمادها به سمت p.e های پایین تر میانگین بازار می روند. @validhelalat #ولید_هلالات #دارو #داروسازی #گزارش_ماهانه #مرداد

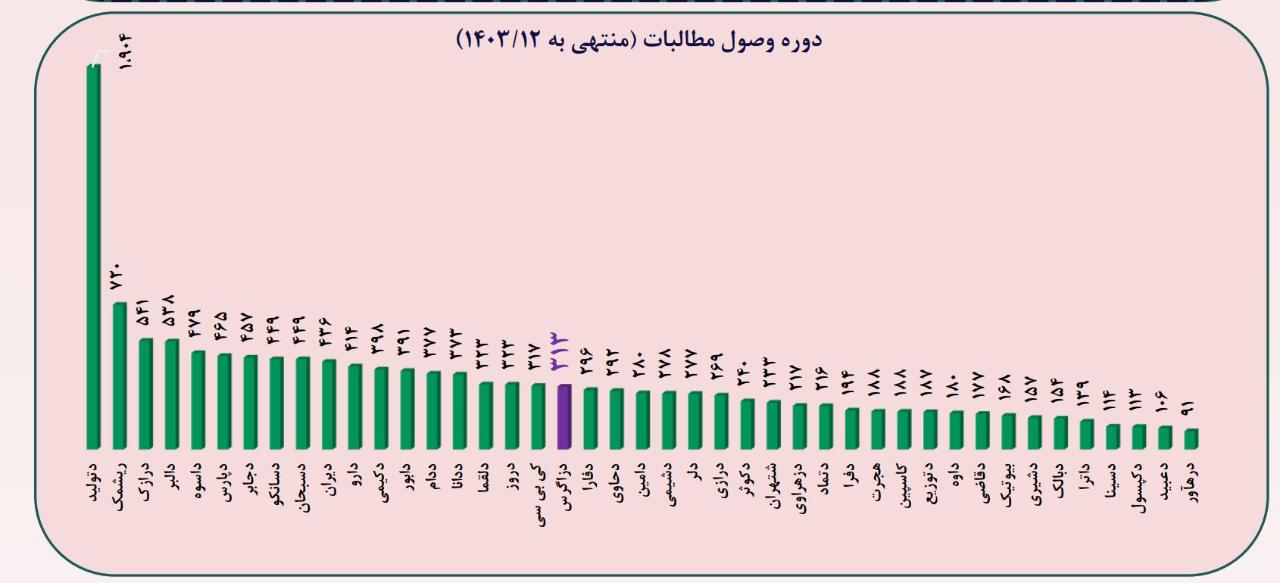
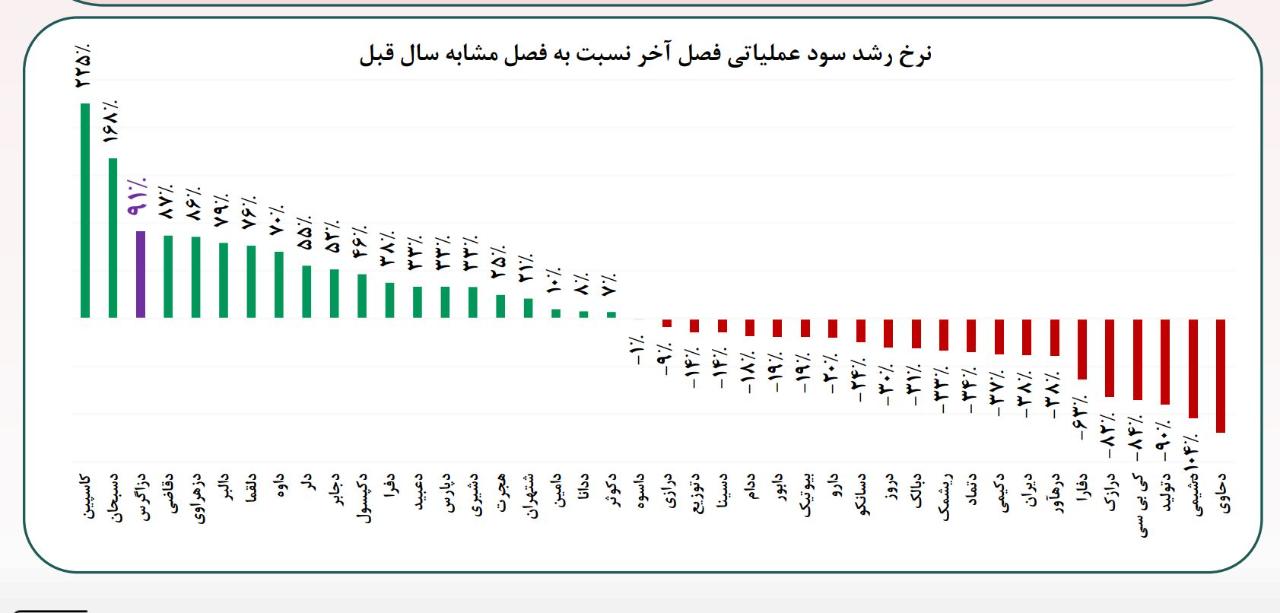
12 نماد دارویی شامل دابور بيوتيك كاسپين دزاگرس دتوزيع ددانا پخش دشيمي دسينا دالبر دسبحان دارو از 40نماد گروه وضعیت بهتری در عملکرد ماهانه و فصل بهار داشتند. به طور متوسط رشد درآمد آن ها 81درصد بیشتر از ماه مشابه سال قبل بود. نسبت به میانگین 12ماه قبل نیز درآمد این شرکت ها به طور متوسط 50درصد رشد کرده است. هرچند متوسط p.ettm این نمادها 6.8 واحد است و از میانگین بازار بالاتر است اما 7نماد از 12نماد p.ettm کمتر از متوسط بازار (5.3واحد) دارند لذا پیشنهاد می شود که با توجه به رشدی بودن نمادها و متوسط p.ettm پایین تر از بازار، تحلیل جامع روی آن ها صورت گیرد. @validhelalat #ولید_هلالات #دارو #داروسازی #گزارش_ماهانه #تیر1404
ادامه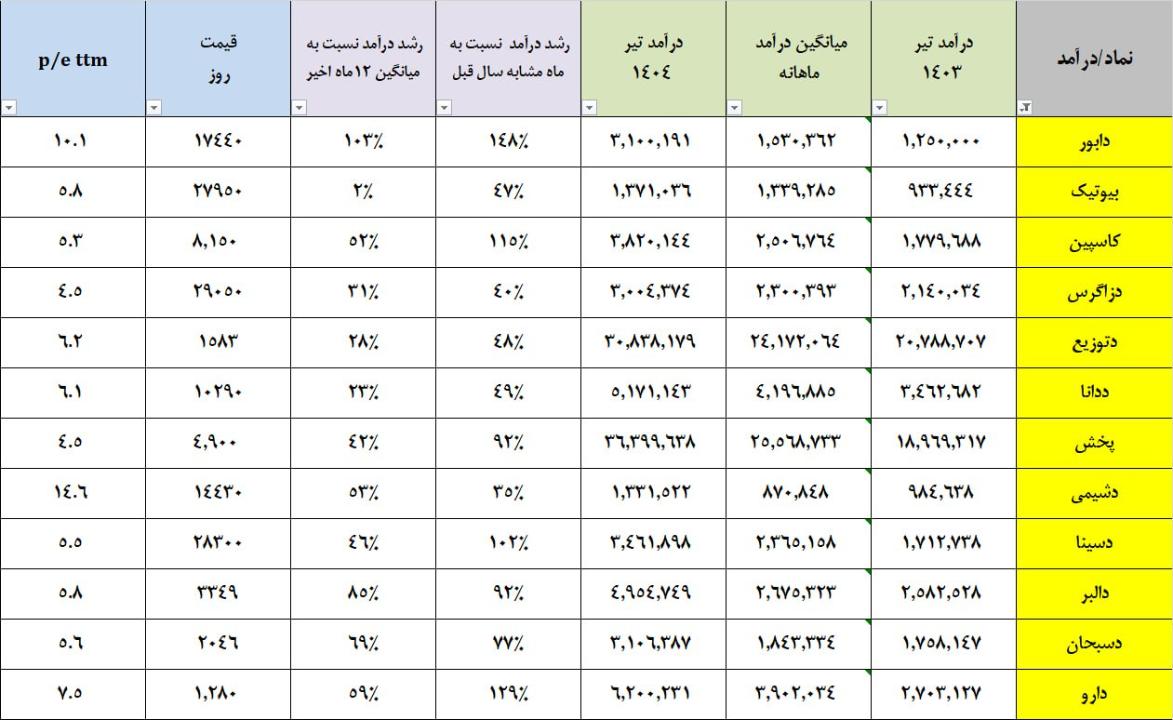
#دارویی #گزارش_فصلی #بهار_1404 *پخش دارو دتماد دزهراوي دسانكو دسبحان دفارا دفرا دلر دلقما قاسم هجرت نگاهی به 12نماد دارویی که گزارش فصل بهار 1404 را منتشر کرده اند، امیدوار کننده است. @validhelalat #پخش #دارو #دتماد #دزهراوي #دسانكو #دسبحان #دفارا #دفرا #دلر #دلقما #قاسم #هجرت


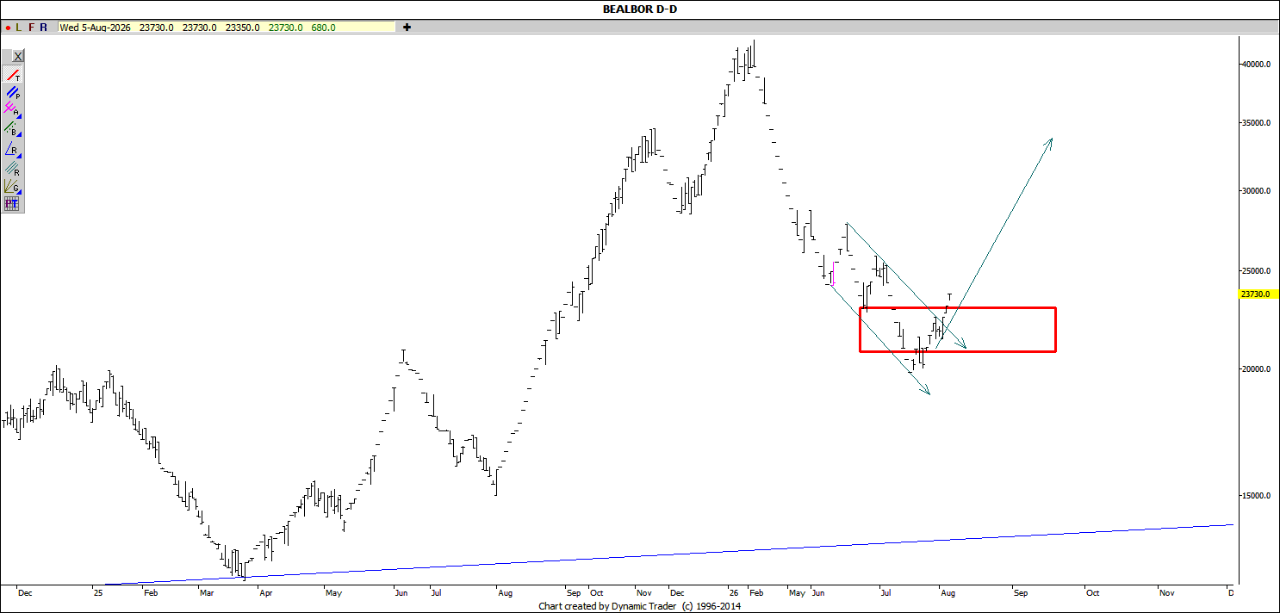
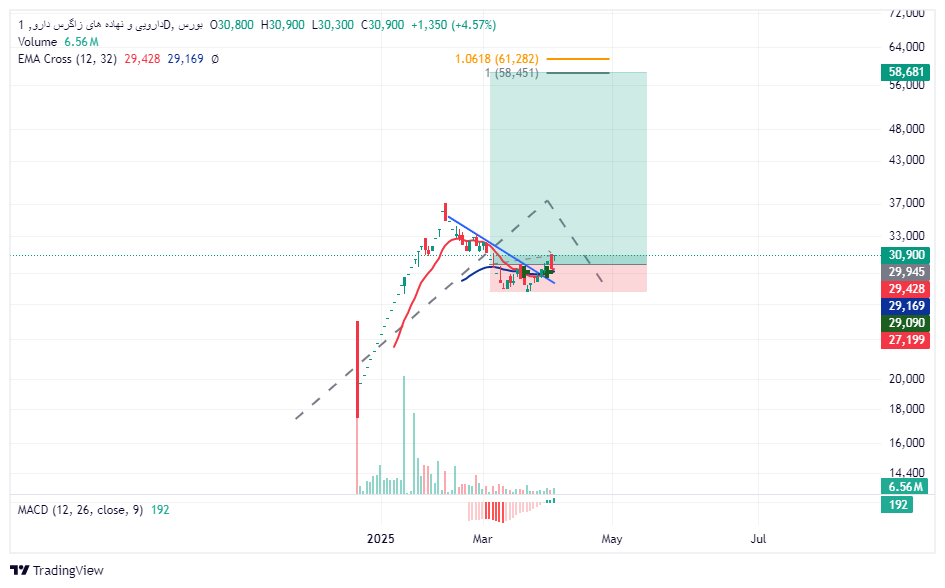
تحلیل دزاگراس تایم روزانه بنیادی خوب
براساس گزارشهای 9 ماهه منتشر شده، شرکتهای گروه دارویی مجموعا در 12 ماهه گذشته نسبت به سال مالی 1402، 16% افزایش در درآمد فروش در حالی که سودخالص در شرکتهای این صنعت در مجموع 3% کاهش داشته اند. همچنین به طور کلی حاشیه سود عملیاتی از 20% به 18% کاهش یافته و حاشیه سود خالص در این صنعت با 3% کاهش به 11% رسیده است. در سال مالی گذشته، همه شرکتهای این صنعت سودخالص داشته اند. در آخرین گزارش های منتشر شده، برای نمادهای #دروز، #دحاوی و #دارو، زیان خالص محقق شده است. این در حالیست که همه شرکتها از محل عملیاتی سودآور هستند. از 26 شرکت موجود در این صنعت، 15 شرکت رشد سودخالص داشته اند که #دزهراوی و #بیوتیک بیشترین نرخ رشد را ثبت کرده اند. همچنین فقط شرکتهای دزهراوی، بیوتک، #کاسپین و #دتماد توانسته اند حاشیه سود خالص را نسبت به دوره قبل 1 تا 7 درصد بهبود ببخشند.بیوتیک تنها شرکت این گروه است که رشد #سودآوری بالا و نسبت قیمت به سود پایین دارد.
ادامه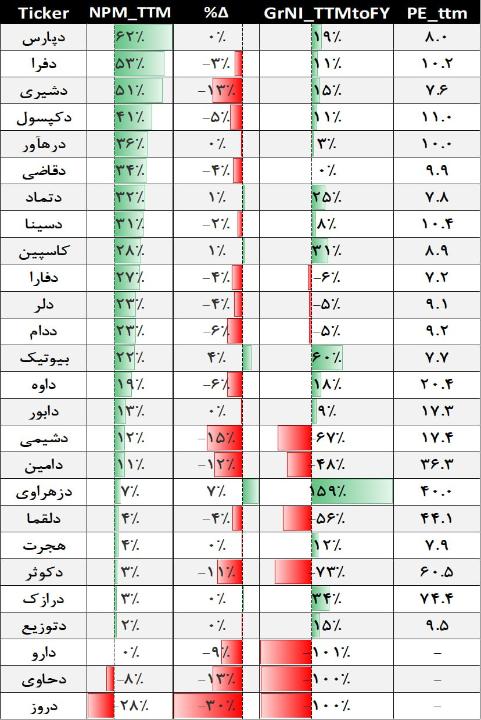
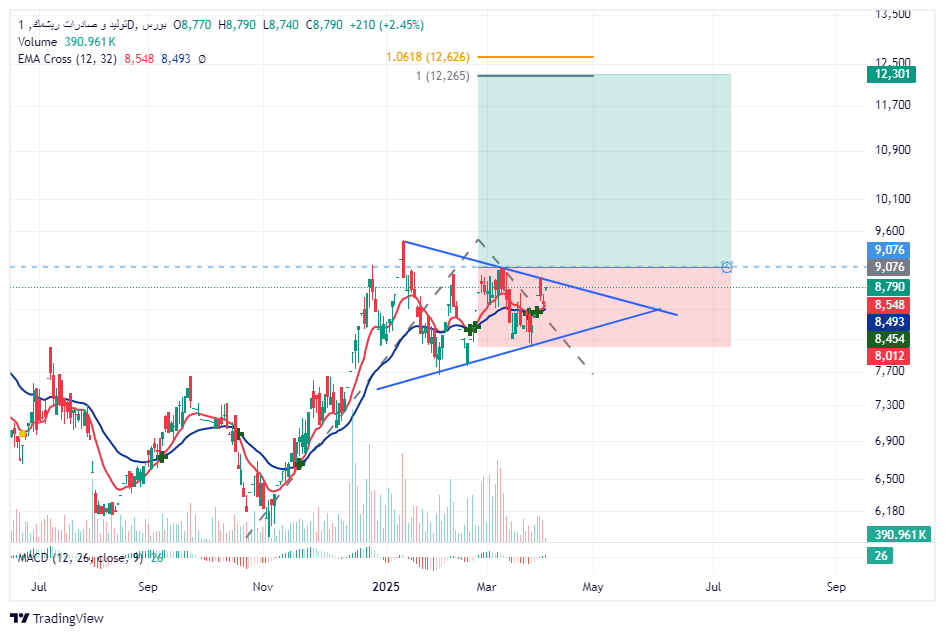
تحلیل سهم ریشمک تایم روزانه از نظر بنیادی مناسب است