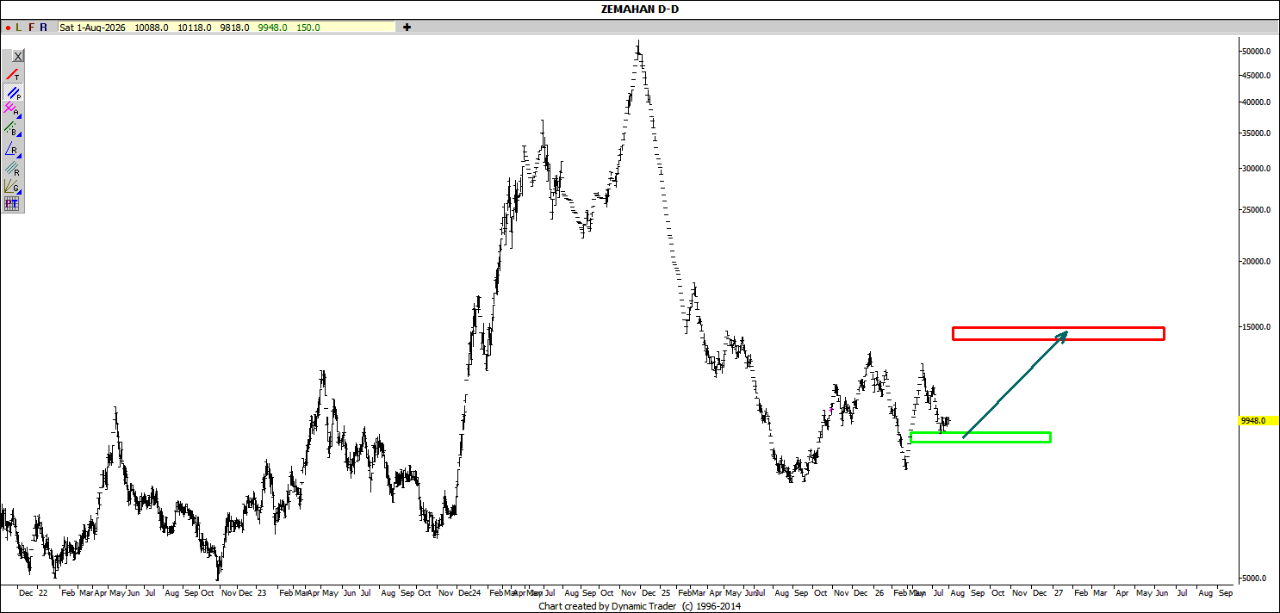
#زماهان در محدوده خرید قرار دارد و میتواند باهدف 1500 تومان و حد زیان 800 تومان مورد توجه خریداران قرار بگیرد

در این گروه تحلیل ها و گفتگوهایی حول نمادهای زراعی و دامپروری توسط کاربران انجام می شود.
#زماهان در محدوده خرید قرار دارد و میتواند باهدف 1500 تومان و حد زیان 800 تومان مورد توجه خریداران قرار بگیرد
تحلیل عملکرد فروش سهم های صنایع زراعت و دامپروری در سال۱۴۰۴ بررسی گزارش عملکرد منتهی به اسفند ۱۴۰۴ نمادهای گروه زراعت در بورس نشان میدهد اغلب شرکتهای این صنعت با رشد قابلتوجه درآمد همراه بودهاند. علی رغم فروش پایین در اسفند ماه در نماد #زماهان، اما شاهد بیشترین رشد میانگین امسال نسبت به سال قبل در این نماد هستیم و در نماد #زبینا نیز شاهد کمترین رشد فروش نسبت به سال گذشته. ذکر این نکته حائز اهمیت است که بدلیل مشکلات ناشی از جنگ و تعطیلی گسترده، ممکن است فروش اسفند شرکتها تحت تاثیر قرار گرفته باشد، لذا بررسی فروش میانگین امسال نسبت به سال قبل از وزن بیشتری برای بررسی برخوردار است.
ادامه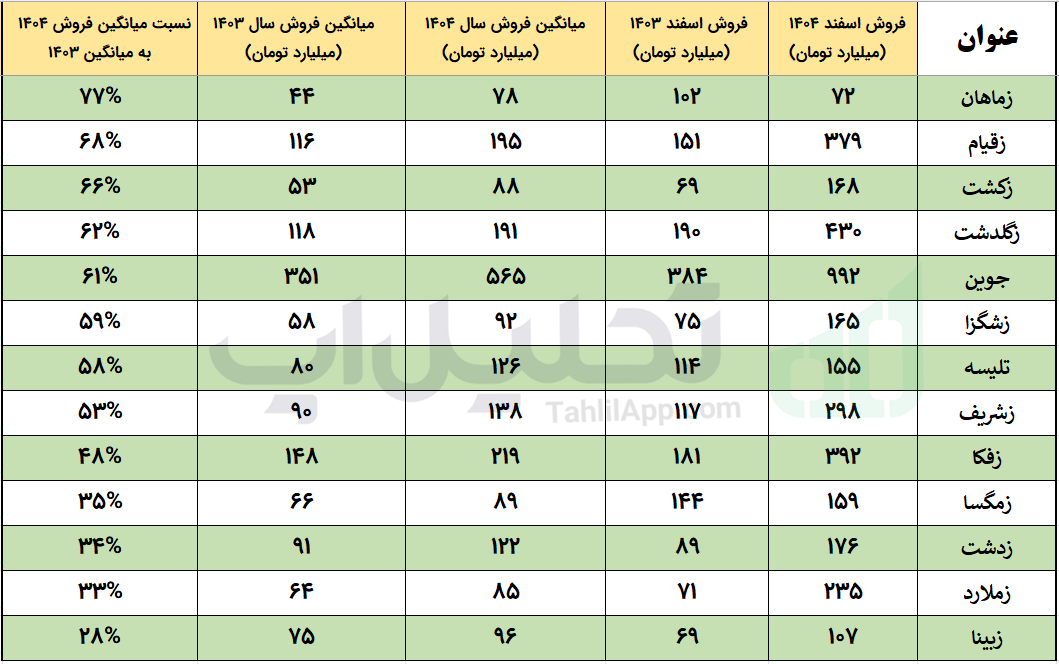
بررسی سهم های صنعت زراعت بررسی از منظر pe pe ttm میانگین این صنعت 5.83 واحد و فورارد این صنعت 5.08 واحد است در حالی که pe کل بازار 6.77 واحد است که نشان دهنده عملکرد بهتر این صنعت نسبت به میانگین کل صنایع است. pe عموم شرکتهای این صنعت تقریبا در محدوده 5.5 واحد است و تنها زکشت با 4.6 واحد pe در این بین تفاوت معنما درای ایجاد کرده است، از طرفی میانگین فورارد این صنعت نیز 5.08 واحد است که نشان از بهبود سود سازی در این صنعت است که زقیام، زمگسا و زشکت در صدر این کاهش pe قرار دارند. جمع بندی: به ترتیب شرکتهای #زکشت، #جوین، # زمگسا، #زقیام و #زشریف در لیست بهترین شرکتهای این صنعت از منظر pe قرار میگیرند. بررسی از منظر ps ps میانگین از صنعت با میانگین بازار تفاوت چندانی ندارد که نشان دهنده هم راستا بودن این صنعت با میانگین کل صنایع است. شرکتهای جوین، زماهان، زگلدشت و زشگزا و زشریف در این بررسی از شرایط مساعدتری از منظر فروش قرار دارند.
ادامه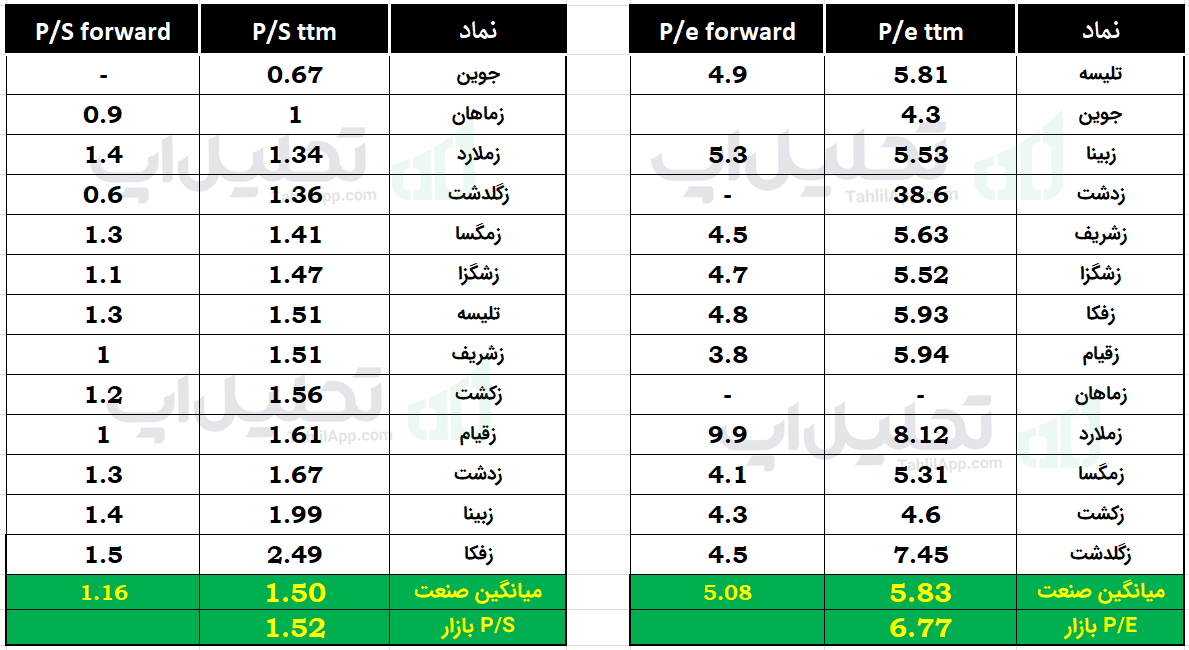
عملکرد گروه دامپروری در بهمن ۱۴۰۴ بر اساس آمار درآمدی، نماد #تلیسه در بهمن ماه سال ۱۴۰۴ موفق به تحقق ۲۵۹.۸ میلیارد تومان درآمد شده است. این در حالی که درآمد این شرکت در مدت مشابه سال ۱۴۰۳ حدود ۱۰۱.۱ میلیارد تومان بوده که نشاندهنده رشد ۱۵۷ درصدی و ثبت بیشترین رشد درآمدی در گروه دامپروری است. در بررسی عملکرد فروش بهمن نسبت به میانگین 12 ماه گذشته، بجز نماد #زماهان که عملکردی ضعیف تر از میانگین 12 ماهه خود داشت، سایر سهم های این گروه تقریبا بیش از 2 برابر میانگین 12 ماهه فروش داشتند
ادامه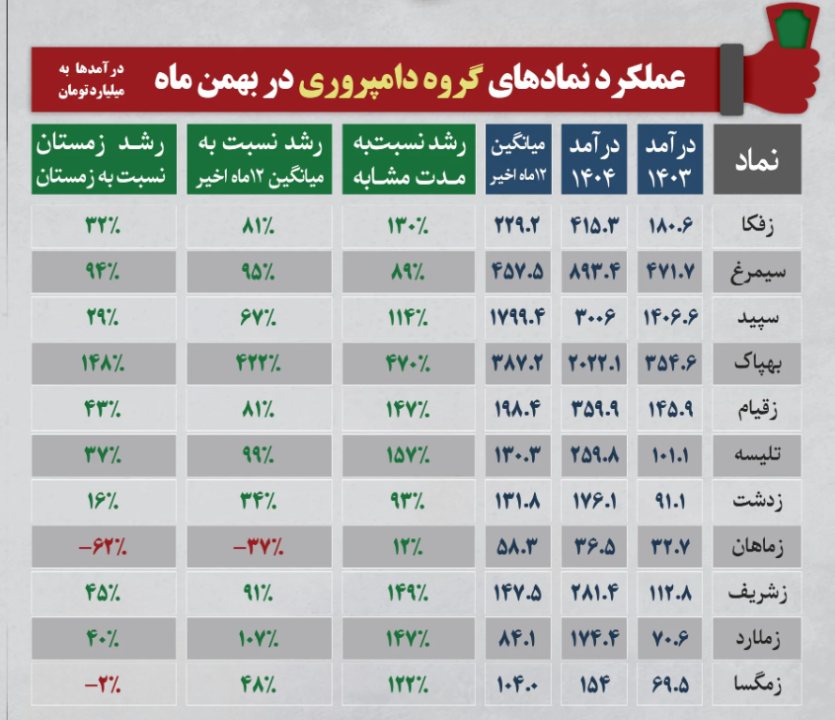
#دامپروری #گزارش_ماهانه #آذر1404 حال خوب دامپروری ها... @validhelalat #ولید_هلالات
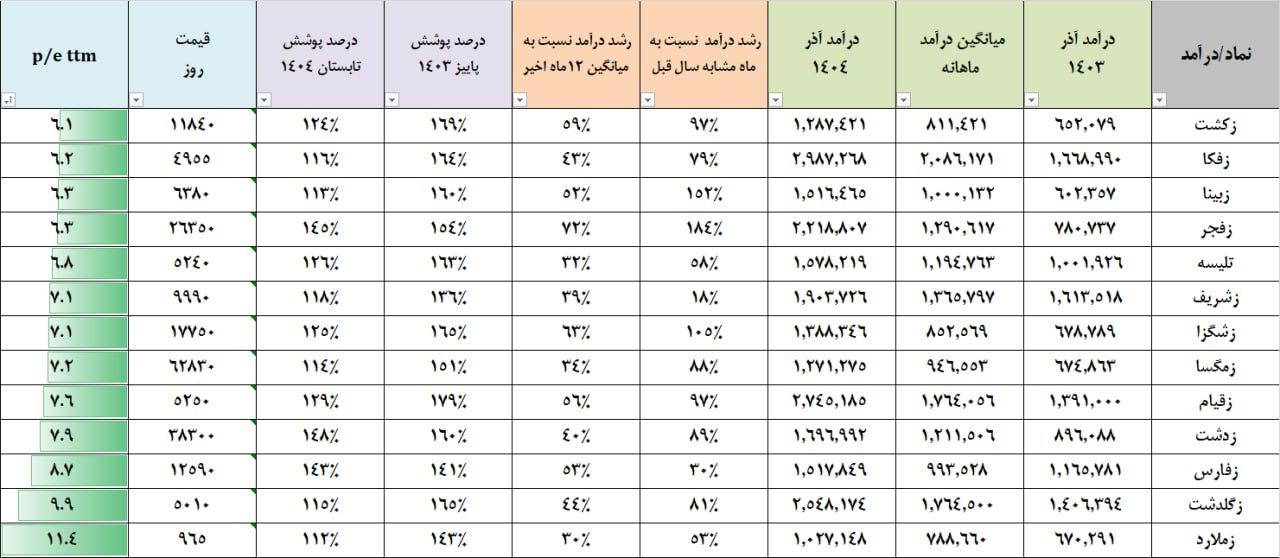
#دامپروری #گزارش_ماهانه #آذر1404 13نماد دامپروری در آذرماه به 2.37همت درآمد رسیدند. جمع درآمد آنها در آذر سال گذشته 1.3همت بوده است! به عبارتی بیش از 80درصد رشد درآمد نقطه به نقطه دارند. شرکت های این گروه در پاییز نسبت به فصل مشابه سال قبل 58درصد رشد درآمد کسب کردند. همچنین در مقایسه با تابستان، شاهد 25درصد افزایش درآمد در پاییز بودیم که نرخ رشد بالایی است. ازانجا که P.e گروه در محدوده میانگین بازار است اما رشد درآمد بیشتر از متوسط بازار است بنابراین کلیت این گروه جهت تحلیل جامع توصیه می شود. زکشت، زفکا، زقیام، زبینا ترجیح داده می شوند. @validhelalat #ولید_هلالات
ادامه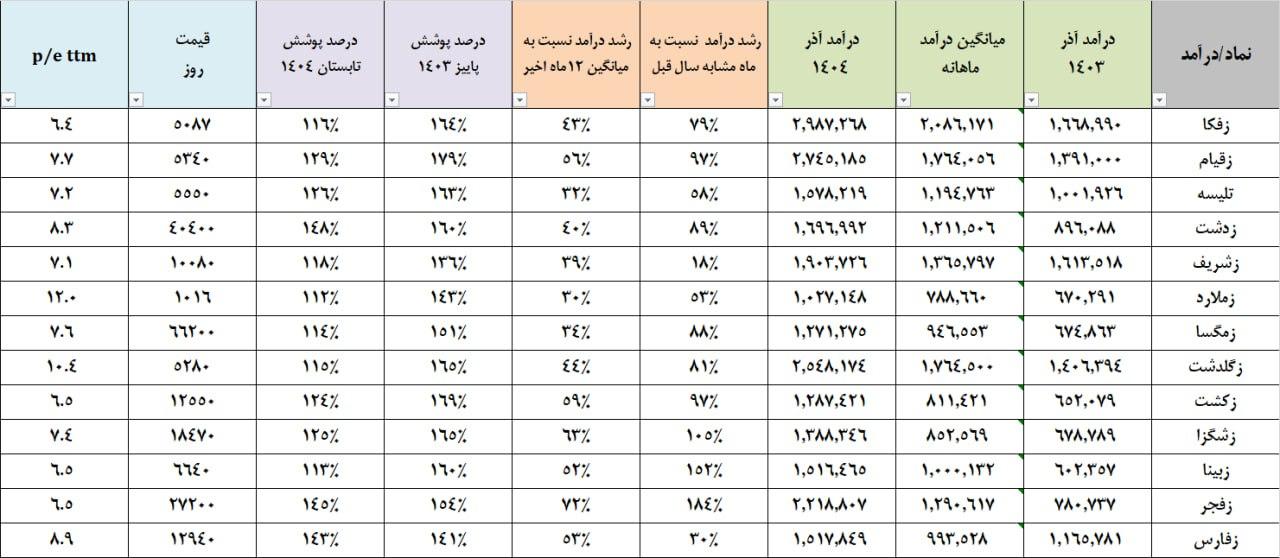
#زراعی #گزارش_ماهانه #آبان1404 📊10نماد زراعی که P.ettm آنها کمتر از 8واحد است را در اینجا بررسی کرده ایم و البته عملکرد آنها بسیار نزدیک به هم است. 🔥درآمد آبان 1404 حدود 60درصد بیشتر از آبان سال گذشته است ضمنا 35درصد بیشتر از میانگین 12ماه اخیر است. 📈جمع درآمد مهر و آبان این شرکت ها 3درصد بیشتر از کل پاییز 1403 است لذا با آمدن گزارش آذر، جمع درآمد فصل به فصل رشد خوبی نشان خواهد داد. 🎮همچنین درآمد مهر و آبان این شرکت ها معادل 80درصد کل درآمد تابستان 1404 است به بیان دیگر درآمد نسبت به فصل گذشته نیز در حال تقویت است. متوسط p.ettm این نمادها 6.4 واحد است. @validhelalat #ولید_هلالات
ادامه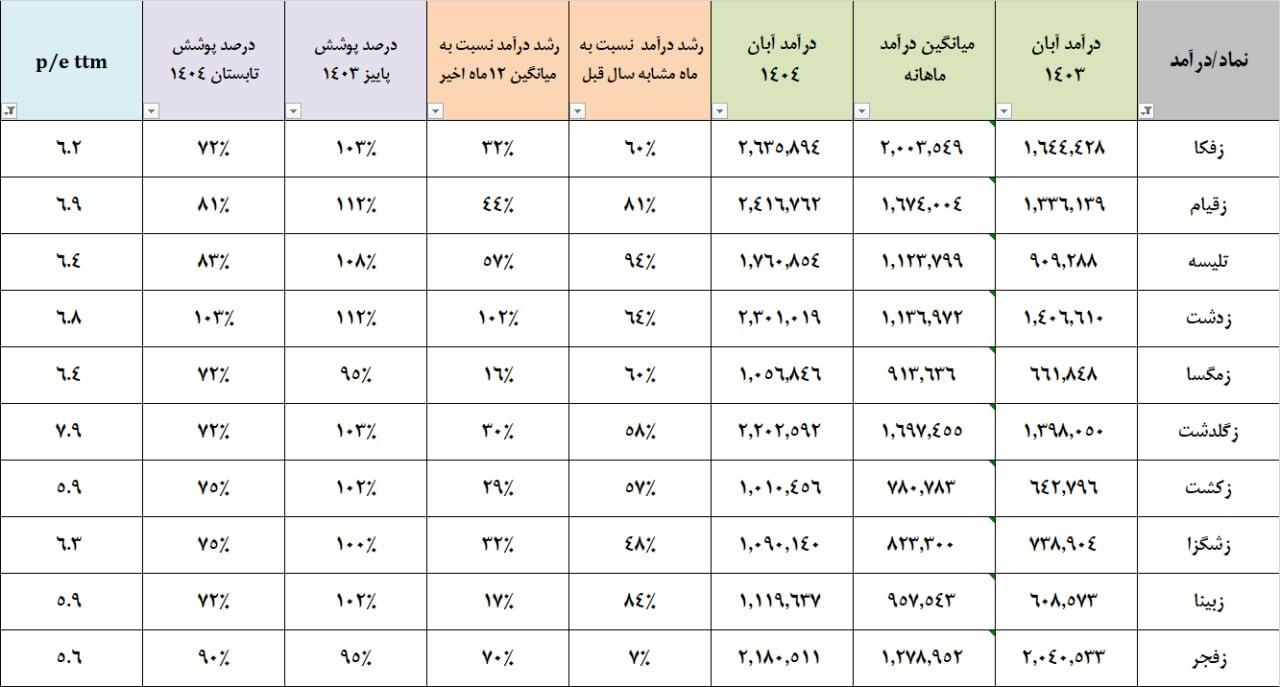
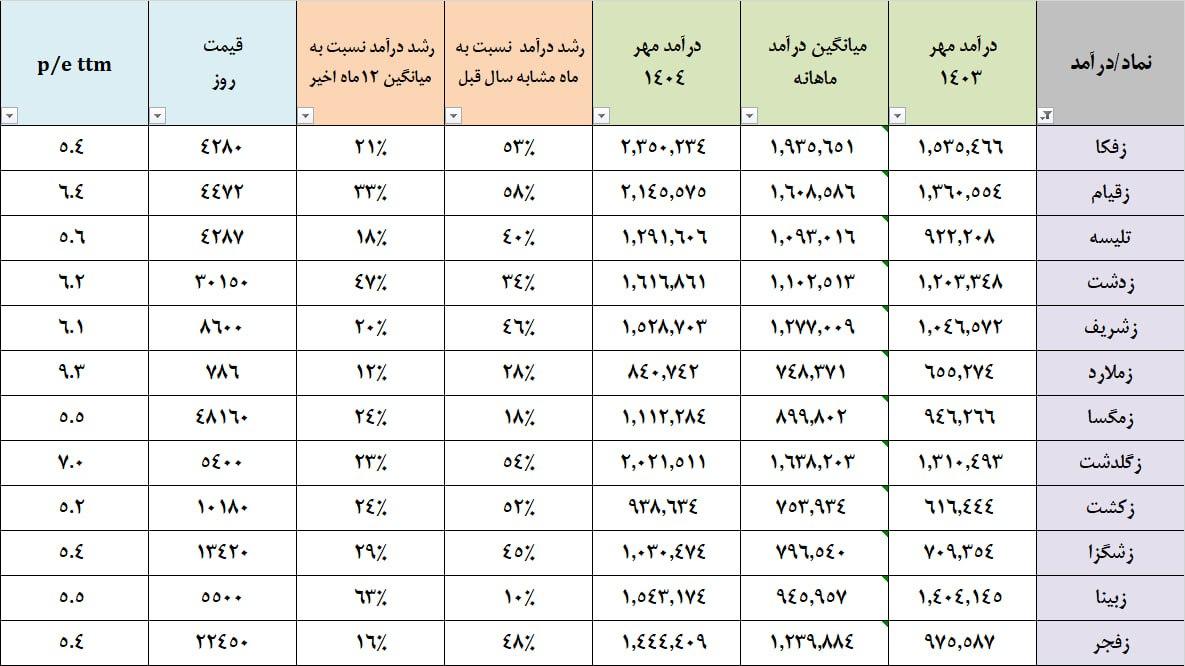
#زراعی #دامپروری #گزارش_ماهانه #مهر1404 شرکت های دامپروری که عمده درآمد آنها از محل فروش شیرخام و دام است طی مهرماه عملکرد خوبی داشتند. درآمد این 12نماد در مهر سال گذشته 1.27همت بود اما در مهرماه سال جاری به 1.78همت رسید. متوسط p.ettm نمادهای گروه 6 واحد است ضمن اینکه تقسیم سود بالایی دارند. @validhelalat #ولید_هلالات
#کشاورزی #دامپروری #تامین_خوراک #گزارش_فصلی #تابستان1404 *بهپاك تليسه دشيري ريشمك زبينا زپارس زدشت زشريف زشگزا زفجر زفكا زقيام زكشت زگلدشت زمگسا زملارد سيمرغ غگل @validhelalat #ولید_هلالات


رشد چشمگیر فروش شیر، دام و محصولات لبنی در تادیکو هلدینگ تادیکو وابسته به شستا در سال مالی ۱۴۰۳ رشد همزمان در سه سبد اصلی خود را ثبت کرده و با تکیه بر ترکیب قیمتگذاری و افزایش حجم، نقش زیربنایی در زنجیره تأمین لبنیات کشور ایفا کرده است. به گزارش شستا رسانه، شرکتهای تابعه گروه سرمایهگذاری کشت و دام و صنایع لبنی (تادیکو) سال گذشته در زمینه فروش شیر 29.6 درصد، فروش دام 28.7 درصد و محصولات لبنی 52 درصد رشد داشتهاند. در بخش «فروش دام» این رشد شامل ۱۷.۳ واحد درصد افزایش نرخ و ۱۱.۴ واحد درصد افزایش مقدار بوده و در «محصولات لبنی» نیز ۱۳.۹ واحد درصد از رشد مربوط به نرخ و ۱۱.۵ واحد درصد مربوط به حجم فروش است. تادیکو عمدتاً در قالب مدل B2B فعالیت میکند و فقط سبد «لبنیات» آن ارتباط مستقیم با مصرفکننده نهایی (B2C) دارد؛ بنابراین رشد همزمان نرخ و مقدار در هر دو حوزه نشاندهنده تقویت توان تأمین و نفوذ بازار شرکت است. مجمع این عملکرد متوازن را نشانه پایداری عملیاتی و اثربخشی راهبردهای گروه دانست و خواستار تداوم سیاستهای قیمتگذاری هوشمند و توسعه بازار برای افزایش سهم تادیکو در زنجیره ارزش شد. #شستا_رسانه #شستا #تادیکو
ادامه
یکسوم تولید شیر شرکتهای بورسی در اختیار تادیکو از مجموع ۶۷۹ هزار تن تولید شیر شرکتهای بازار سرمایه، هلدینگ تادیکو با تولید ۲۳۶ هزار تن ( معادل ۳۵ درصد) به یکی از بازیگران اصلی حوزه لبنی تبدیل شده است. به گزارش شستا رسانه، تازهترین جمعبندی از عملکرد تولیدی شرکتهای حاضر در بازار سرمایه نشان میدهد گروه سرمایهگذاری کشت و دام و صنایع لبنی تامین (تادیکو) با ثبت تولید ۲۳۶ هزار تن شیر خام، سهم ۳۵ درصدی از کل تولید ۶۷۹ هزار تنی این شرکتها را به خود اختصاص داده است این نسبت، جایگاه هلدینگ را بهعنوان بازیگر اصلی در تأمین شیر خام صنایع لبنی کشور تثبیت میکند. بررسیها حاکی از آن است که رشد ظرفیت در واحدهای دامپروری، بهبود شاخصهای بهرهوری گله (از جمله مدیریت خوراک، بهداشت و اصلاح نژاد) سه عامل کلیدی در تحقق این سهم بودهاند. ترکیب این اقدامات به کاهش ضایعات، یکنواختی کیفیت محصول و حضور قدرتمند در بین رقبا انجامیده است. جایگاه ۳۵ درصدی تادیکو در تولید شیر خام، دستِ بالاتر هلدینگ در تأمین پایدار مواد اولیه صنایع لبنی را بهدنبال دارد؛ موضوعی که در مذاکرات تجاری و انعقاد قراردادهای بلندمدت اثرگذار است. علاوه بر این، قدرت عرضه و تنوعبخشی به سبد محصولات لبنی در پاییندست زنجیره، ضمن پاسخگویی بهتر به تقاضای بازار، به ثبات عرضه و کاهش نوسانات تأمین کمک میکند. در جمعبندی میتوان گفت سهم یک سوم از تولید شیر شرکت های بورسی، نتیجه رویکرد همزمان «توسعه ظرفیت» و «ارتقای کارایی» است؛ رویکردی که با اتکا به مدیریت علمی گله و حفظ یکپارچگی زنجیره، تولید پایدار و قابل برنامهریزی را برای صنایع لبنی فراهم کرده و زمینه تقویت توان چانهزنی تجاری و بهبود کیفیت خدمات به مشتریان صنعتی را مهیا ساخته است. #شستا #شیر #تادیکو #شستا_رسانه #صنعت_شیر #دامپروری
ادامه
*زفكا زقيام تليسه زدشت زشريف زملارد زمگسا زگلدشت زكشت زشگزا زپارس زبينا زفجر جمع درآمد 13 شرکت فعال در صنعت دامپروری و تولید شیر خام طی شهریور سال گذشته 1.17همت بوده اما در شهریور سال جاری به 1.8همت رسیده که رشد 54درصد نشان می دهد. میانگین p.ettm این نمادها 6.6 واحد است اما عملکرد ترکیبی نمادهای زفکا، زقیام، زشریف و زبینا در روش امتیازدهی سیستمی نسبت به میانگین گروه بهتر بوده لذا گزینه های تحلیل جامع محسوب می شوند. @validhelalat #ولید_هلالات #زراعی #دامپروری #گزارش_ماهانه #شهریور1404
ادامه
تليسه زبينا زپارس زدشت زشريف زشگزا زفجر زفكا زقيام زكشت زگلدشت زمگسا زملارد شرکت های گروه در سال 1403 نتوانستند نسبت به 1402 رشد سود خاصی داشته باشند. این مساله ناشی از تغییر دولت، انتخاب وزیر و معاونین وزیر و نهایتا اعلام افزایش نرخ با تاخیر چند ماهه بود لذا تولیدکنندگان شیر خام ازین ناحیه آسیب دیدند. در سال 1404 افزایش نرخ شیر به موقع و متناسب با افزایش هزینه ها اعلام شد لذا پس از حذف داده های پرت، رشد سود بهار به بهار به سطح 50درصد رسید. تلیسه، زشری، زشگزا، زفجر، زفکا، زقیام، زکشت، زگلدشت، زمگا و زملارد، همگی در بهار 1404 سود بسیار بالاتری نسبت به تابستان 1403 ایجاد کردند. تعمیم این جریان به آینده می تواند منجر به تقویت سود پس از گزارش فصل تابستان شود لذا این گروه جهت تحلیل جامع توصیه می شود. @validhelalat #ولید_هلالات #دامپروری
ادامه
رشد درآمد در نمادهای گروه دامپروری عمدتا به سبب تعدیل قیمت شیر، مطلوب بوده به شکلی که در تیرماه 1404 میانگین رشد درآمد نسبت به تیرماه سال گذشته 58درصد و نسبت به میانگین 12ماه اخیر تقویمی 29درصد بوده است بنابراین با شیب نسبتا مناسبی رشد درآمد داشته اند. از طرف دیگر تامین نهاده ها عمدتا با نرخ های گذشته در جریان است اما بعید نیست که میزان تخصیص ارز ترجیحی کاهش یابد در حالی که نرخ شیر ثابت باشد لذا ریسک ها و فرصت ها را کنار هم باید دید. @validhelalat #ولید_هلالات #زراعی #دامپروری #گزارش_ماهانه #تیر1404
ادامه
#زراعی #دامپروری #بهار_1404 *تليسه زبينا زدشت زشگزا زفجر زقيام زمگسا غدانه شاهد رشد سود بهار به بهار شرکت های زراعی و دامپروری هستیم. عمدتا p.ettm نمادهای گروه در محدوده 6 واحد قرار گرفت. @validhelalat #ولید_هلالات #تلیسه #زبینا #زدشت #زشگزا #زفجر #زقیام #زمگسا #غدانه


رشد ۱۲۵ درصدی سود عملیاتی شرکت ارس دام آرشام نسبت به سال گذشته سود خالص و سود عملیاتی شرکت ارس دام آرشام وابسته به شستا به ترتیب ۷۰ و ۱۲۵ درصد نسبت به سال گذشته رشد کرده است. به گزارش شستا رسانه، مجمع عمومی عادی سالیانه صاحبان سهام شرکت کشت و صنعت و دامپروری ارس دام آرشام، منتهی به سال مالی۳۰ اسفند 1403 با حضور ۱۰۰ درصدی سهامداران، نماینده قانونی صاحبان سهام، مدیرعامل، حسابرس و بازرس قانونی، در سالن همایش شرکت کشت و دامداری فکا برگزار شد. دستیابی به درآمد عملیاتی به مبلغ ۳۸۶۰ میلیارد ریال و رشد ۴۷ درصدی نسبت به سال گذشته، دستیابی به سود خالص به مبلغ ۵۸۰ میلیارد ریال و رشد ۷۰ درصدی نسبت به سال گذشته، افزایش سرمایه از ۲۴۰۰ میلیارد ریال به ۳۴۰۰ میلیارد ریال و معادل 42 درصد رشد، دستیابی به سود عملیاتی به مبلغ ۶۱۰ میلیارد ریال و رشد ۱۲۵ درصدی نسبت به سال گذشته، تولید شیر خام با ظرفیت روزانه ۸۳ تن و همچنین تکمیل سالنهای پرورش گوساله و گاو شیری با ظرفیت ۹۳۰ رأس در راستای تکمیل زنجیره تولید اهم دستاوردهای شرکت کشت و صنعت و دامپروری ارس دام آرشام وابسته به شستا در سال گذشته بوده است. #شستا #شستا_رسانه #ارس_دام_آرشام
ادامه
عضو شورای قیمت گذاری و اتخاذ سیاستهای حمایتی محصولات اساسی کشاورزی درباره اعلام نرخ برخی کالاهای اساسی گفت " نرخ درب مرغداری و دامداری ۴ قلم مرغ، تخممرغ، گوشت قرمز و شیر خام تعیین شده و به زودی از سوی رئیس شورا ابلاغ میشود." بر اساس قانون، وزیر جهاد کشاورزی به عنوان رئیس شورای قیمت گذاری فرصت دارد در مدت نهایت یک هفته پس از مشخص شدن قیمتها در شورا آن را اعلام رسمی کند. قیمت گذاری سه شنبه هفته گذشته در تاریخ ۱۶ اردیبهشت برگزار شد که باید تا پایان هفته جاری قیمت این ۴ قلم ابلاغ شود. @validhelalat #شیر #تخم_مرغ #شیر_خام
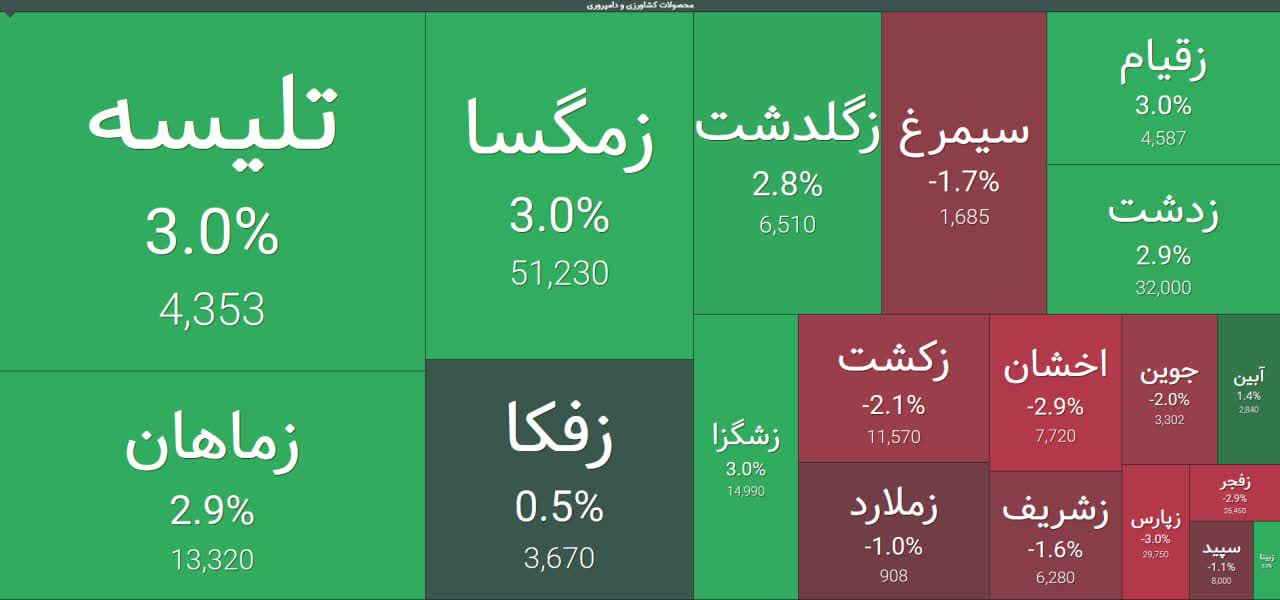
ادامه🔺واکنش مثبت نمادهای دامپروری گروه زراعت به خبر افزایش قیمت شیر خام اخبار بورس
قیمت هر کیلو شیرخام ۲۳ هزار و ۹۷۰ تومان تعیین شد سیداحمد مقدسی رئیس انجمن صنفی گاوداران گفت: با توجه به افزایش هزینههای تولیدی، قیمت پیشنهادی به وزارت جهاد دادیم که در کارگروه تنظیم بازار قیمت مشخص شده است و به رغم آنکه ۲ هفته گذشته به ستاد تنظیم بازار رفته، اما هنوز مشخص نشده است. وی قیمت پیشنهادی هرکیلو شیرخام را ۲۶ هزار و ۴۰۰ تومان اعلام کرد و افزود: وزارت جهاد پس از بررسی هزینههای تولید قیمت هرکیلو شیرخام با چربی ۳ درصد ۲۳ هزار و ۹۷۰ تومان تعیین و برای تصویب به ستاد تنظیم بازار فرستاده است. مقدسی با بیان اینکه مشکلی در تولید شیرخام نداریم، افزود: اگر قیمت مصوب شیرخام هرچه سریعتر تعیین شود، برآورد میشود که تولید شیرخام به ۱۲ میلیون تن برسد که امیدواریم هرچه سریعتر قیمت مصوب شود تا تولید دستخوش تغییر نشود. رئیس انجمن صنفی گاوداران گفت: در راستای تحقق شعار سال، تولید باید اقتصادی شود که براین اساس اولین مشکل قیمت گذاری دستوری است که اگر جوابگوی قیمت تمام شده با حداقل سود برای تولیدکننده نباشد، رغبتی به امر سرمایه گذاری در حوزه تولید نیست.
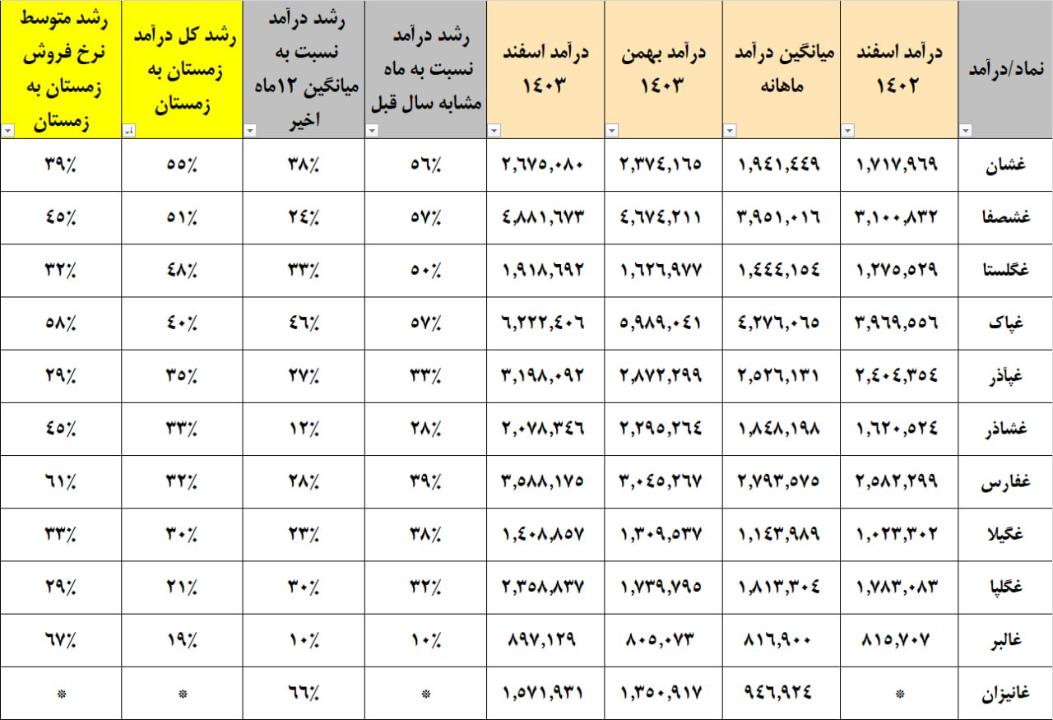
ادامهمجموع درآمد نمادهای لبنی در زمستان رشد خوبی نسبت به زمستان قبلی داشت. نمادها به ترتیب بیشترین افزایش در درآمد زمستان به زمستان مرتب شده اند. تغییر سال مالی در نمادهای لبنی باعث شده تا نسبت p.ettm آن ها در سایت TSETMC قابل نمایش نباشد لذا در این جدول نیز درج نشده است. @validhelalat #ولید_هلالات #لبنی #گزارش_ماهانه #اسفند