
سناریو های پیش رو برای صنایع صادارت محور #فسوژ در سهام #فسوژ، عامل تعیینکننده این نیست که مرز زمینی ایران بسته شود یا نه؛ عامل اصلی این است که شرکت بتواند کنسانتره سرب را بفروشد، به مقصد برساند و پول صادراتش را دریافت کند. اگر این سه مرحله مختل شوند، حتی بالا رفتن نرخ ارز یا قیمت جهانی سرب هم لزوماً نمیتواند فشار روی شرکت را جبران کند. نتیجه محکمتر این است: بستهشدن مرزهای زمینی بهتنهایی برای نتیجهگیری درباره افت سهم کافی نیست؛ اما اگر همزمان مسیرهای جایگزین صادرات و دریافت ارز هم مختل شوند، سناریو برای فسوژ منفی میشود. سناریوهای دقیق فسوژ سناریوی اول: مرز زمینی بسته شود، ولی صادرات از مسیرهای دیگر ادامه پیدا کند. اثر مستقیم بر فسوژ احتمالاً محدود تا متوسط و بیشتر از جنس افزایش هزینه حمل، تأخیر در تحویل و دیرتر وصولشدن پول است. در این حالت، فروش شرکت لزوماً از بین نمیرود؛ ممکن است فقط به ماههای بعد منتقل شود. پس صرف خبر بستهشدن مرز، دلیل محکمی برای نتیجهگیری درباره افت بنیادی سهم نیست. سناریوی دوم: صادرات با تأخیر و هزینه بالاتر انجام شود. این سناریو برای فسوژ منفیتر است. اگر محمولهها دیرتر ارسال شوند، ثبت فروش و دریافت وجه عقب میافتد و هزینههای لجستیکی میتواند حاشیه سود را کاهش دهد. حتی اگر شرکت در نهایت محصولش را بفروشد، بازار ممکن است پیش از مشخصشدن اثر واقعی بر صورتهای مالی، نسبت به سهم بدبین شود. سناریوی سوم: مسیرهای جایگزین هم عملاً مختل شوند و پول صادرات دیر برسد یا وصول نشود. این سناریوی واقعاً منفی برای فسوژ است. شرکت بهعنوان صادرکننده کنسانتره سرب، در این وضعیت با ریسک انباشت محصول، افت فروش قابلشناسایی، فشار بر جریان نقدی و احتمال کاهش سودآوری روبهرو میشود. اگر اختلال چند ماه ادامه یابد، موضوع دیگر فقط نوسان کوتاهمدت قیمت سهم نیست؛ ممکن است عملکرد واقعی شرکت هم آسیب ببیند. سناریوی چهارم: محدودیتها کوتاه باشند و صادرات دوباره عادی شود. در این حالت، فشار احتمالی میتواند موقتی باشد و بخشی از فروش ازدسترفته در ماههای بعد جبران شود. البته جبران تأخیر فروش قطعی نیست؛ باید گزارشهای ماهانه بعدی آن را تأیید کنند. چرا برای فسوژ این موضوع مهم است؟ در گزارش منتشرشده درباره معامله صادراتی شهریور ۱۴۰۵، فسوژ فروش ۱۲۰۰ تن کنسانتره سرب مرطوب را به ارزش حدود ۲۹۰٫۷ میلیارد تومان اعلام کرده بود؛ گزارشهای تجمیعی نیز برای ششماهه نخست سال مالی فروش حدود ۹۷۲ میلیارد تومان ثبت کردهاند. بنابراین صادرات برای بررسی عملکرد شرکت موضوع مهمی است، اما این ارقام بهتنهایی ثابت نمیکنند که محمولههای بعدی هم با مشکل مواجه خواهند شد. جمعبندی محکمتر من اگر فرض کنیم هم مرزهای زمینی بسته شوند و هم مسیرهای جایگزین صادرات عملاً کار نکنند، ارزیابی بنیادی من برای فسوژ منفی است؛ هرچه این وضعیت طولانیتر شود، ریسک هم بیشتر میشود. اگر فقط بعضی مرزها بسته شوند ولی صادرات از مسیرهای دیگر ادامه داشته باشد، نتیجه بهمراتب نامطمئنتر است و نمیشود با اطمینان افت سهم را پیشبینی کرد. یک نکته مهم: منفی بودن سناریوی بنیادی، به معنی قطعیبودن افت قیمت سهم نیست. قیمت بازار ممکن است از قبل بخشی از خبر را لحاظ کرده باشد یا تحت تأثیر عوامل دیگری حرکت کند. برای قضاوت دقیقتر باید دید آیا گزارش فروش بعدی فسوژ افت میکند، محمولههای صادراتی متوقف میشوند یا نه، و آیا دریافت وجه صادراتی به تأخیر میافتد.
ادامهفلزی، معدنی، فولادی
در این گروه گفتگوهایی حول نمادهای فلزی، معدنی و فولادی توسط کاربران انجام می شود.
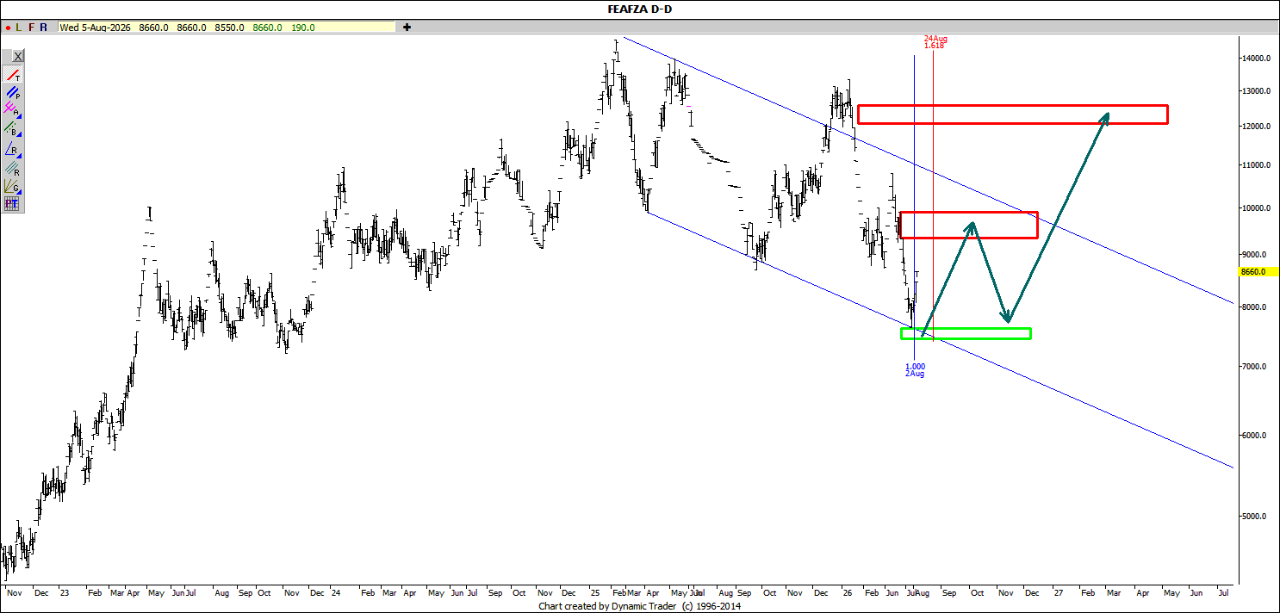
#فافزا نماد از محدوده قیمتی زمانی رشدی رو آغاز کرده و انتظار حرکتی مانند تصویر فوق دارم حد زیان شکست و تثبیت در محدوده 700 تومان خواهد بود. هدف نماد در این گام 1000 تومان است
نادر سلیمانی رئیس هیات اجرایی انجمن تولیدکنندگان فولاد ایران: 🔹ما در حوزههای دیگر فولادی از جمله تیر آهن و میلگرد اصلاً آسیب جدی ندیدیم، هیچ مشکلی به اصطلاح حادی وجود ندارد 🔹۲ کارخانه فولادی آسیب جدی دیده که آن هم در حوزه کورههاست و باید اصلاح شود 🔹برآورد کارشناسان این است که این حوزههای آسیب دیده را اگر بدبینانه بخواهیم نگاه کنیم، ۹ ماه طول میکشد که وارد مدار کنیم
گوشه ای از تاثیرات توقف فعالیت شرکت فولاد مبارکه اصفهان بر سایر شرکتهای بورسی شرکت فولاد مبارکه اصفهان با تولید *بیش از 70% ورق گرم* مورد نیاز کشور، از بزرگترین تولید کنندگان فولاد بوده است. فعالیت این شرکت در پی مورد اصابت قرار گرفتن در حملات جنگ 40 روزه، متوقف شده است. از آنجا که فولاد یکی از مهمترین کالاها در *صنایعی همچون معدن، حمل و نقل، ساخت و ساز، ماشین آلات و ...* است، تمامی این صنایع تحت تاثیر قرارمی گیرند. مواد اولیه اصلی مورد استفاده در این صنعت *کنسانتره سنگ آهن، گندله و آهن اسفنجی* است. اصلیترین *تامینکننده کنسانتره سنگ آهن این شرکت* شرکتهای *چادرملو (کچاد) و گلگهر (کگل)* بوده است. به طور متوسط، *50% کنسانتره سنگ آهن* مورد نیاز شرکت فولاد مبارکه اصفهان توسط *کچاد* و *20% آن توسط کگل* تامین می شده است. براساس آخرین گزارش حسابرسی شده منتشر شده از شرکتهای *چادرملو و گل گهر، به ترتیب 15% و 20% از درآمدهای عملیاتی* حاصل از فروش محصولات تولیدی این دو شرکت به شرکت فولاد مبارکه اصفهان است. به عبارتی می توان گفت اتفاقات اخیر باعث می شود *این دو شرکت تحت تاثیر قرارگرفته* و یکی از اصلیترین مشتریان خود را از دست دهند. از طرفی با *کاهش تقاضا برای کنسانتره سنگ آهن*، شرکتی مانند *فولاد سیرجان ایران (سیسکو)* ممکن است در *فروش کنسانتره* خود دچار اختلال شود. شرکت فولاد مبارکه یکی از مشتریان اصلی *شرکتهای غلتک ساز و فرآوردههای نسوز* بوده است، بنابراین، پیش بینی می شود که با توقف فعالیت فولاد مبارکه اصفهان، شرکتهایی از جمله *چدن، کاذر و ...* ممکن است در فروش محصولات خود با اختلال مواجه شوند. در نهایت انتظار می رود که با توجه به اینکه شرکت فولاد مبارکه یکی از اصلی ترین تولیدکنندگان انواع ورق می باشد، شرکتهایی از جمله *فجر، خودرو، خساپا و ... * که عمده *ورق مورد نیاز خود را از این محل تامین* می کردند، با *اختلال* مواجه شوند.
ادامه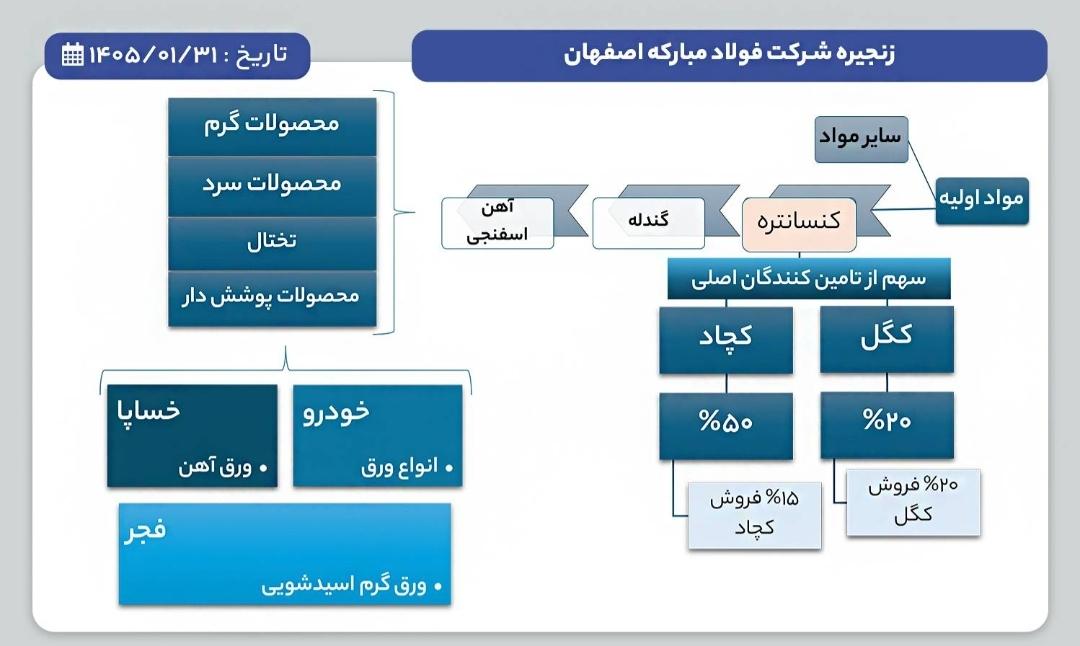
فولاد مبارکه اصفهان اعلام کرد: 🔵 تأمین نیاز خودروسازان با وجود اختلالات نشستهای تخصصی بین نمایندگان فولاد مبارکه اصفهان و مدیران ارشد ایرانخودرو و سایپا برگزار شد. با وجود اختلالات اخیر در بخشی از خطوط تولید فولاد مبارکه اصفهان، این شرکت اعلام کرد با اتکا به ظرفیتهای پشتیبان و توان فنی تیمهای خود، در حال بازگرداندن روند تولید به وضعیت پایدار است. بررسیهای کارشناسی نشان داد که ظرفیتهای موجود فولاد مبارکه اصفهان به طور عمده نیاز خودروسازان را تأمین میکند و نیازی به واردات نیست. با این حال، توافق شد در صورت لزوم، کسری احتمالی با همکاری شرکت ورقخودرو چهارمحال و بختیاری یا از طریق واردات تأمین گردد.
ادامهعملکرد فروش صنعت فولاد در سال ۱۴۰۴ 🔸بررسی عملکرد فروش گروه فولادی کشور در سال ۱۴۰۴ نشان میدهد صنعت فولاد سال نسبتاً موفقی از منظر درآمدی تجربه کرده است. مجموع مبلغ فروش ده شرکت اصلی از ۵,۸۹۴,۴۲۲ به ۷,۹۶۳,۲۴۶ میلیارد ریال رسیده و رشد ۳۵ درصدی ثبت کرده است. مجموع حجم فروش نیز از ۲۴.۳۲ به ۲۵.۹۶ میلیون تن افزایش یافته و رشد ۶.۷ درصدی ایجاد کرده است. اختلاف میان رشد مبلغ و حجم نشان میدهد افزایش درآمد عمدتاً ناشی از رشد نرخ ارز، قیمت جهانی فولاد و تغییر ترکیب فروش بوده است. عملکرد شرکتها در سطح فردی 🔸عملکرد شرکتها در سطح فردی نیز اختلافات معناداری دارد. برخی شرکتها مانند سیسکو، هرمز و کاوه رشد قابل توجهی در مبلغ فروش داشتهاند که عمدتاً ناشی از افزایش نرخهای فروش و بهبود سبد محصول بوده است. در این میان سیسکو با رشد قابل توجه حجم فروش ۸۷ درصدی یکی از برجستهترین عملکردها را ثبت کرده است. در مقابل، شرکتهایی مانند ذوب و فخاس به دلیل افت شدید حجم فروش نتوانستهاند از رشد نرخها بهطور کامل بهرهمند شوند؛ بهطوریکه ذوب با کاهش ۳۱ درصدی حجم فروش و فخاس با افت ۱۵ درصدی حجم فروش مواجه شدهاند. گروه محدودی نیز مانند فولاژ و کاوه ترکیبی متوازن از رشد حجم و مبلغ فروش را ارائه دادهاند که در آن فولاژ رشد ۷ درصدی حجم فروش و کاوه رشد ۳ درصدی حجم فروش را ثبت کردهاند و این موضوع نشاندهنده عملکرد پایدارتر و کیفیت عملیاتی بالاتر است. بهطور کلی، بررسی دادههای سال ۱۴۰۴ نشان میدهد که صنعت فولاد توانسته است درآمد خود را بهطور معناداری افزایش دهد، اما این رشد بیش از آنکه حاصل افزایش تولید یا بهرهوری باشد، ناشی از متغیرهای برونزا و نوسانی است؛ بهطوریکه مبلغ فروش کل صنعت ۳۵ درصد رشد کرده در حالی که حجم فروش تنها ۶.۷ درصد افزایش یافته است. پایداری تولید و موقعیت چرخهای 🔸بررسی تغییرات حجمی سال ۱۴۰۴ نسبت به ۱۴۰۳ شرکتها را در سه دسته قرار داده است: گروه اول شامل شرکتهایی است که رشد حجمی ثبت کردهاند: سیسکو با ۸۷ درصد، فولاژ با ۷ درصد و کاوه با ۳ درصد رشد داشتهاند. گروه دوم شامل شرکتهایی است که حجم فروش آنها بدون تغییر مانده است: هرمز در این گروه قرار گرفته است. گروه سوم شرکتهایی هستند که با افت حجم فروش مواجه شدهاند: ذوب با ۳۱ درصد کاهش، فخاس با ۱۵ درصد کاهش، ارفع با ۸ درصد کاهش، فخوز با ۷ درصد کاهش، فجهان با ۳ درصد کاهش و فولاد با ۱ درصد کاهش عملکرد ضعیفتری داشتهاند. در نهایت، تنها سه شرکت رشد حجمی ثبت کردهاند و این موضوع نشان میدهد صنعت فولاد در سال ۱۴۰۴ بیشتر در وضعیت رشد نرخمحور قرار گرفته است. اثر نرخ ارز، قیمت جهانی و ترکیب محصول 🔸 رشد مبلغ فروش شرکتهای فولادی در سال ۱۴۰۴ نسبت به ۱۴۰۳، ۳۵ درصد بوده و این میزان بسیار بالاتر از رشد ۶.۷ درصدی حجم فروش قرار گرفته است و نشان میدهد افزایش درآمد عمدتاً از رشد نرخ فروش ناشی شده است. افزایش نرخ ارز بهویژه دلار نیمایی مهمترین محرک رشد بوده است و شرکتهایی مانند هرمز با ۵۶ درصد، ارفع با ۶۱ درصد و فولاد با ۳۱ درصد بیشترین بهره را گرفتهاند. افزایش ۱۰ تا ۱۵ درصدی قیمت جهانی شمش نیز شرکتهای صادراتمحور مانند کاوه، سیسکو و ارفع را در موقعیت بهتر قرار داده است و رشد مبلغ فروش آنها را نسبت به رشد حجم تقویت کرده است. بهبود ترکیب محصول نیز نقش مهمی ایفا کرده است؛ فولاد مبارکه با افت ۱ درصدی حجم به رشد ۳۱ درصدی مبلغ رسیده است و هرمز بدون رشد حجمی رشد ۵۶ درصدی ثبت کرده است و فولاژ نیز رشد همزمان حجم و مبلغ ایجاد کرده است. در مقابل، برخی شرکتها از رشد نرخها کمتر بهره بردهاند؛ ذوب با افت ۳۱ درصدی حجم تنها ۶ درصد رشد مبلغ ثبت کرده است و فخاس با ۱۹ درصد رشد مبلغ و ۱۵ درصد افت حجم زیر متوسط صنعت عمل کرده است. نتیجه گیری: 🔸دادههای سال ۱۴۰۴ نشان میدهد رشد درآمد صنعت فولاد عمدتاً از افزایش نرخ ارز، قیمت جهانی فولاد و تغییر ترکیب محصول ناشی شده است و این وضعیت وابستگی سودآوری را به متغیرهای قیمتی افزایش داده است. از منظر تحقق بودجه، عملکرد شرکتها متفاوت ظاهر شده است؛ سیسکو با ۱۹۹ درصد، فولاد با ۱۱۴ درصد و هرمز با ۱۰۴ درصد فراتر از برنامه عمل کردهاند. کاوه، ارفع و فولاژ با تحقق ۹۰ تا ۹۵ درصدی نزدیک به انتظار عمل کردهاند. در مقابل، فخاس با ۷۵ درصد، فجهان با ۷۰ درصد و ذوب با ۶۲ درصد عملکردی ضعیفتر از برنامه ارائه کردهاند و ذوب با ۶۲ درصد بیشترین ریسک عملیاتی نشان داده است.
ادامه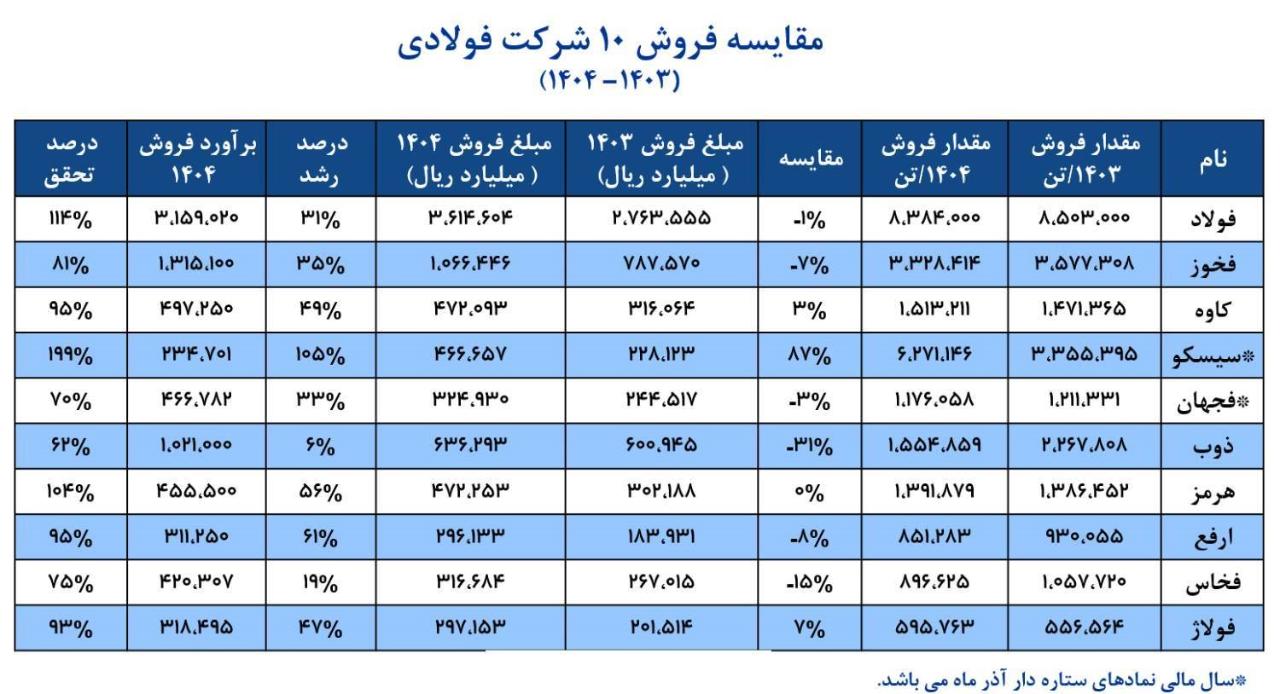
اهمیتی فراتر از یک فلز صنعتی 🔹 مس پیش از بحرانها نیز در قلب اقتصاد مدرن بود، اما هر شوک جدید وزن آن را بیشتر کرده است. ۸۵٪ کل تجهیزات انتقال و توزیع برق، ۷۵٪ سیمکشی صنعتی و بیش از ۹۰٪ ترانسفورماتورهای قدرت بدون مس امکان ساخت ندارند. در دنیایی که ۴۰٪ رشد تقاضای انرژی آینده قرار است از برق تأمین شود، هر ضربه به شبکهها تقاضای شدیدتر ایجاد میکند. تقاضای شتابگیرنده در هر بحران 🔹 بازار جهانی مس پیش از هر شوکی هم تحت فشار بود: ▫️ افت عیار معادن: از میانگین 1.2٪ در سال 2000 به حدود 0.45٪ در 2024 ▫️ نرخ رشد عرضه جهان: تنها ۱.۵٪ در سال ▫️ افزایش هزینه استخراج: رشد ۲۵ تا ۴۰ درصدی هزینه تولید طی یک دهه ▫️ ذخایر انبارهای LME: زیر 200 هزار تن؛ کمترین سطوح یک دهه اخیر ▫️ گلوگاه ذوب: TCRC زیر 10 دلار یعنی کمبود کنسانتره در مقابل ظرفیت ذوب 🔹 بحرانها این عدم تعادل را تشدید میکنند. هر کیلومتر خط انتقال ولتاژ بالا، ۲ تا ۳ تن مس مصرف میکند. بازسازی یک پست برق بزرگ ۲۵۰ تا ۷۰۰ تن مس میخواهد. یک دیتاسنتر ۱۰۰ مگاواتی تا ۳۰ هزار متر کابل مسی مصرف میکند. هر ضربه به زیرساخت یعنی یک موج مصرف جدید که جایگزین ندارد. بازاری که همزمان چند موج تقاضا را تحمل میکند 🔹 فشار تقاضا فقط از بازسازی نمیآید: ▫️EVها: یک خودرو برقی ۲.۵ برابر مس بیشتری نسبت به بنزینی مصرف میکند (۸۰ تا ۱۰۰ کیلوگرم). ▫️AI و دیتاسنترها: پیشبینی رشد ۲ برابری ظرفیت مراکز داده تا ۲۰۲۸ یعنی دهها هزار کیلومتر کابلکشی جدید. ▫️انرژی پاک: هر مگاوات خورشیدی حدود ۴ تا ۵ تن مس و هر مگاوات بادی ۷ تا ۱۰ تن نیاز دارد. ▫️شبکههای انتقال: تا سال 2035 جهان باید ۲.۵ میلیون کیلومتر شبکه جدید بسازد؛ معادل مصرف میلیونها تن مس. 🔹 افزایش هزینه بیمه دریایی پس از جنگ، رشد قیمت ماشینآلات و نوسانات ارزی هر پروژه زیرساختی را پرمصرفتر، گرانتر و زمانبرتر کرده است. در چنین شرایطی هر بحران تازه، نهتنها مصرف را کم نمیکند، بلکه بهصورت خودکار نسخه مقاومتساز و دیجیتالیتر زیرساخت را ایجاد میکند و این نسخه جدید همیشه مس بیشتری میخواهد. مرز واقعی توان بازار مس 🔹 شکاف عرضه و تقاضا اکنون ساختاری است. تقاضای سالانه مس جهان حدود ۲۷ میلیون تن است؛ اما حتی با پروژههای جدید، عرضه تا ۷ سال آینده به سختی به ۳۰ میلیون تن میرسددر حالی که فقط گذار انرژی و دیتاسنترها به تنهایی ممکن است ۵ تا ۶ میلیون تن مصرف اضافه ایجاد کنند. 🔹 به زبان ساده هر بحران، هر جنگ و هر اختلال انرژی، بازاری را که از قبل کمبود داشت، به سطحی میبرد که مس از مهم به حیاتی تبدیل شود.
ادامه
قیمتهای لحظه ای فلزات اساسی 📅 امروز چهارشنبه 26-01-1405 ⏰ ساعت 12:30 🥫 🔶 🔷 📦 فلزات اساسی: ا📉Cu مس: 13,180.50 دلار - تغییر نسبت به دیروز: 128.45 ﺩﻻﺭ 🟢0.98% ا🔩Al آلومینیوم: 3,615.75 دلار - تغییر نسبت به دیروز: -11.00 ﺩﻻﺭ 🔻-0.3% Zn روی: 3,339.20 دلار - تغییر نسبت به دیروز: 19.25 ﺩﻻﺭ 🟢0.58% Pb سرب: 1,938.15 دلار - تغییر نسبت به دیروز: 11.85 ﺩﻻﺭ 🟢0.62% Sn قلع: 42,797.00 دلار - تغییر نسبت به دیروز: 0.00 ﺩﻻﺭ 🟢0.0% Ni نیکل: 17,844.20 دلار - تغییر نسبت به دیروز: 146.75 ﺩﻻﺭ 🟢0.83%
ادامهاستاندار اصفهان: کارخانه فولاد مبارکه سپاهان اصفهان برای بازسازی به 800 هزار میلیارد تومان هزینه نیاز دارد. به عبارتی 5 میلیارد دلار فقط برای بازسازی یک کارخانه و این درصورتی هست که این شرکت معادل مبلغ نیاز برای باسازی رو در سال واردات بنزین داشتیم. هزینه فرصت از دست رفته در یک مارکت 500 همتی + هزینه بازاسازی زیان این مجتمع هست.
قیمت های لحظه ای فلزات اساسی 📅 امروز دوشنبه 1405-01-24 ⏰ ساعت 10:30 🥫 🔶 🔷 📦 فلزات اساسی: ا📉Cu مس: 12,856.80 دلار - تغییر نسبت به دیروز: 0.00 ﺩﻻﺭ 🟢0.0% ا🔩Al آلومینیوم: 3,511.25 دلار - تغییر نسبت به دیروز: 0.00 ﺩﻻﺭ 🟢0.0% ا🧱Zn روی: 3,326.60 دلار - تغییر نسبت به دیروز: 0.00 ﺩﻻﺭ 🟢0.0% ا🔋Pb سرب: 1,926.90 دلار - تغییر نسبت به دیروز: 0.00 ﺩﻻﺭ 🟢0.0% ا🏺Sn قلع: 42,797.00 دلار - تغییر نسبت به دیروز: 0.00 ﺩﻻﺭ 🟢0.0% ا⚡Ni نیکل: 17,195.00 دلار - تغییر نسبت به دیروز: 0.00 ﺩﻻﺭ 🟢0.0%
ادامه📈 قیمت های لحظه ای فلزات گرانبها 📅 امروز چهارشنبه 1405-01-19 ⏰ ساعت 08:30 🥫 🔶 🔷 📦 فلزات اساسی: ا📉Cu مس: 12,628.00 دلار - تغییر نسبت به دیروز: 284 ﺩﻻﺭ 🟢 2.31 '%' ا🔩Al آلومینیوم: 3,464.50 دلار - تغییر نسبت به دیروز: 0 ﺩﻻﺭ 🟢 0.0 '%' ا🧱Zn روی: 3,349.90 دلار - تغییر نسبت به دیروز: 34 ﺩﻻﺭ 🟢 1.05 '%' ا🔋Pb سرب: 1,956.05 دلار - تغییر نسبت به دیروز: 13 ﺩﻻﺭ 🟢 0.7 '%' ا🏺Sn قلع: 42,797.00 دلار - تغییر نسبت به دیروز: 0 ﺩﻻﺭ 🟢 0.0 '%' ا⚡Ni نیکل: 17,233.20 دلار - تغییر نسبت به دیروز: 344 ﺩﻻﺭ 🟢 2.04 '%'
ادامه#فملی 🔴مهم برای سهامدارن فملی بازار سرمایه🔴 فملی مجوز افزایش سرمایه گرفت و این افزایش سرمایه از محل سودانباشته و به مبلغ ۳۹۰ همت می باشد...
📈 قیمت های لحظه ای فلزات اساسی 📅 امروز سه شنبه 18-01-1405 ⏰ ساعت 08:00 🥫 🔶 🔷 📦 فلزات اساسی: ا📉Cu مس: 12,415.00 دلار - تغییر نسبت به دیروز: 75 ﺩﻻﺭ 🟢 0.61 '%' ا🔩Al آلومینیوم: 3,468.50 دلار - تغییر نسبت به دیروز: 0 ﺩﻻﺭ 🟢 0.0 '%' ا🧱Zn روی: 3,272.80 دلار - تغییر نسبت به دیروز: 9 ﺩﻻﺭ 🟢 0.3 '%' ا🔋Pb سرب: 1,937.25 دلار - تغییر نسبت به دیروز: 0 ﺩﻻﺭ 🟢 0.01 '%' ا🏺Sn قلع: 42,797.00 دلار - تغییر نسبت به دیروز: 0 ﺩﻻﺭ 🟢 0.0 '%' ا⚡Ni نیکل: 17,015.20 دلار - تغییر نسبت به دیروز: -43 ﺩﻻﺭ 🔻 -0.26 '%'
ادامهاحتمال تاخیر در تحویل خودروها به دلیل توقف تولید فولاد 🔻عدم تولید در فولاد مبارکه و خوزستان خودروسازان را با مشکل روبرو می کند احتمال تاخیر در تحویل خودروها به دلیل توقف تولید فولاد تولید فروردین ماه با مواد اولیه دپو شده صورت می گیرد احمد نعمتبخش، دبیر انجمن خودروسازان ایران: ▪️در حال حاضر، تولید فروردینماه با اتکا به دپوی مواد اولیهای که از قبل در انبارها موجود بوده صورت میگیرد.باید برای ادامه مسیر تدابیر جدی بیندیشیم. اگر در ادامه راه مشاهده کنیم که مجموعههایی نظیر فولاد مبارکه قادر به تأمین نیاز خطوط تولید نیستند، قطعاً راهکارهای جایگزین را پیشنهاد خواهیم داد تحویل خودروهای ثبتنامی قطعاً با تأخیر همراه خواهد بود. در حالت عادی، خودروسازان به راحتی ورق فولادی را تهیه و ترخیص میکردند و در صورت بروز تأخیر، ملزم به پرداخت جریمه به مشتریان بودند. ▪️اما با توجه به شرایط به وجود آمده که حالت فورسماژور پیدا کرده است، بروز این اختلالات دیگر در کنترل ایرانخودرو و سایپا نبوده است. در چنین شرایطی، این احتمال وجود دارد که مراجع ذیصلاح مانند شورای رقابت و سازمان حمایت از مصرفکنندگان و تولیدکنندگان به موضوع ورود کرده و با تأیید شرایط فورسماژور، خودروسازان را از پرداخت جریمه دیرکرد معاف کنند یا جریمه کمتری برای تاخیر بپردازند؛ هرچند هنوز ابعاد این موضوع و تصمیمات نهایی کاملاً روشن نیست.
ادامه💡کاهش محسوس فروش داخلی و صادراتی «فملی» 🔹فملی در #گزارش_ماهانه (اسفند ماه) به فروش ۱۵۲،۲۹۸ میلیارد ریالی رسیده است که کاهش ۶۴ درصدی نسبت به ماه قبل را نشان می دهد. جمع فروش ۱۲ ماهه منتهی به اسفند ۱۴۰۴ به ۲،۸۶۶،۲۹۴ میلیارد ریال رسیده که این عدد در مدت مشابه سال ۱۴۰۳، ۱،۷۸۹،۸۹۲ میلیارد ریال بوده است. 🔹همچنین #فملی در اسفند ماه توانسته است ۵۰،۳۰۵ تن را به فروش برساند که نسبت به ماه قبل ۵۶ درصد کاهش داشته است. 🔹بخش عمده فروش داخلی شرکت همچنان بر محصول کاتد متمرکز است. این محصول با تحقق درآمدی معادل ۶۴،۴۱۵ میلیارد ریال، حدود ۷۰ درصد از کل فروش داخلی در اسفند ماه را به خود اختصاص داده است؛ امری که نشاندهنده نقش محوری و تعیینکننده کاتد در ساختار درآمدی و جریان فروش شرکت بوده و وابستگی بالای عملکرد فروش داخلی به این محصول را برجسته میکند. 🔹در بخش صادرات، شرکت ملی صنایع مس ایران تنها دو محصول را به بازارهای خارجی عرضه کرده است. فروش صادراتی کاتد مس با تحقق درآمدی معادل ۶۰،۲۲۷ میلیارد ریال، در مقایسه با رقم ۱۵۳،۰۴۵ میلیارد ریال بهمن ماه با کاهش محسوسی همراه شده است. در مقابل، صادرات اکسید مولیبدن با ثبت درآمد ۵۲ میلیارد ریالی، نسبت به ماه قبل افت قابل توجهی معادل ۸۵ درصد را تجربه کرده است که بیانگر کاهش محسوس سهم این محصول در ترکیب فروش صادراتی شرکت طی دوره مورد بررسی است. 🔹ساختار هزینهای شرکت در اسفند ماه بار دیگر سهم قابلتوجه هزینههای انرژی در بهای تمامشده را بهروشنی نمایان میسازد. بر اساس اطلاعات منتشرشده، بهای هر مترمکعب گاز طبیعی به ۷۰،۰۱۱ ریال، هزینه برق مصرفی به ۲۸،۰۲۸،۸۷۳ ریال به ازای هر مگاواتساعت، قیمت هر لیتر بنزین به ۴۶،۲۰۶ ریال، هر لیتر گازوئیل به ۱۳۴،۷۱۵ ریال و بهای هر مترمکعب آب مصرفی به ۲،۸۰۲،۷۴۷ ریال رسیده است. این سطوح قیمتی نشان میدهد هزینههای انرژی همچنان فشار معناداری بر ساختار بهای تمامشده و سودآوری عملیاتی شرکت وارد میکنند و در عین حال، ضرورت مدیریت بهینه مصرف انرژی و منابع تولیدی را بهعنوان یکی از محورهای کلیدی کنترل هزینهها برجسته میسازند.
ادامه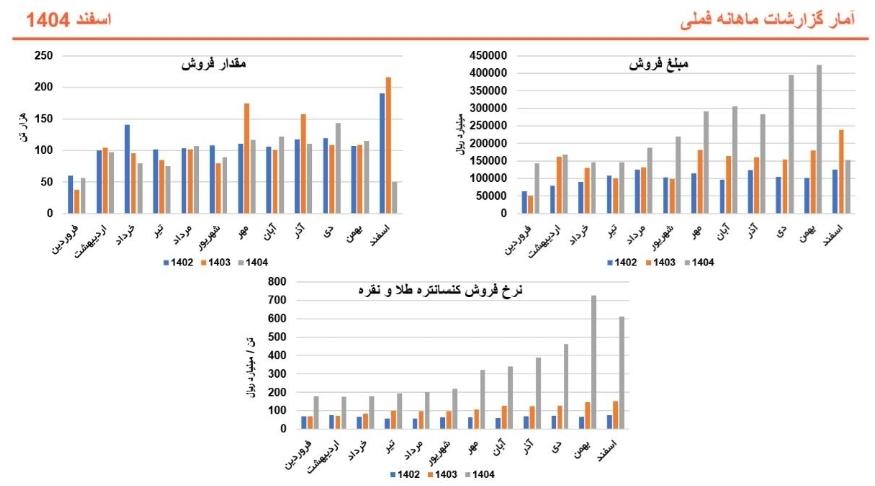
تأثیر توقف عرضه فولاد مبارکه و خوزستان بر بورس کالا 🔹در سال گذشته، صنعت فولاد کشور شاهد تمرکز قابل توجهی از تولید در دست دو بازیگر کلیدی بوده است. گروه فولاد مبارکه با در اختیار داشتن ۵۰٫۱۸٪ از کل تولید محصولات فولادی و ۴۶٫۸۱٪ از کل تولید فولاد خام کشور، نقشی بیبدیل در تعادل بازار ایفا میکند. از سوی دیگر، فولاد خوزستان نیز به عنوان یکی از اصلیترین تأمینکنندگان اسلب و شمش، حلقه حیاتی در زنجیره تولید فولاد تخت محسوب میشود. 🔸 *اثرات توقف عرضه فولاد مبارکه بر رینگ محصولات تخت بورس کالا:* توقف عرضه فولاد مبارکه، که ستون فقرات تأمین ورق گرم، ورق سرد، ورق گالوانیزه، ورق رنگی و قلعاندود در بورس کالا است، پیامدهای زنجیرهای عمیقی در پی خواهد داشت: 1. *کسری عرضه در ورق گرم و سرد:* با توجه به سهم غالب مبارکه، جایگزینی عرضه آن در کوتاهمدت دشوار است. ظرفیت تولیدکنندگان جایگزین، در بهترین حالت، تنها قادر به پوشش ۳۰ تا ۴۰ درصد از تقاضای ایجاد شده خواهد بود. این امر به سرعت منجر به افزایش تقاضای انباشته برای تولیدات واحدهایی مانند فولاد سبا، فولاد اکسین، فولاد کاویان و دیگر نوردکاران خواهد شد. نتیجه مستقیم این وضعیت، رقابت شدیدتر در رینگ بورس کالا و جهش قیمتها با پریمیوم قابل توجهی نسبت به گذشته است. در بازار ورق سرد نیز، کمبود حاصل از خروج مبارکه، با توجه به اتکای صنایع خودروسازی و لوازم خانگی به این محصول، میتواند به کمبودهای مقطعی و افزایش سریع قیمتها منجر شود. 2. *تغییر توازن در بازار ورقهای پوششدار:* حتی با وجود تولیدکنندگان جایگزین مانند امیرکبیر کاشان و تاراز چهارمحال، حذف بخشی از عرضه مبارکه، تقاضا را به سمت این واحدها هدایت میکند. این امر میتواند افزایش نرخ فروش و بهبود حاشیه سود را برای این شرکتها به همراه داشته باشد، در حالی که هزینههای تولید برای مصرفکنندگان نهایی افزایش مییابد. 🔸 *اثرات توقف عرضه فولاد خوزستان و همافزایی آن با توقف مبارکه:* به گزارش *«پاداش»* همزمانی توقف عرضه فولاد خوزستان، که یکی از اصلیترین تأمینکنندگان اسلب است، فشار مضاعفی بر بازار وارد میکند: 1. *افزایش بهای تمامشده برای نوردکاران:* حذف همزمان اسلب از سوی دو بازیگر بزرگ، عرضه این ماده اولیه حیاتی را به شدت محدود میکند. این امر باعث افزایش قیمت اسلب در بورس کالا شده و مستقیماً هزینه تولید نوردکاران را بالا میبرد. این افزایش هزینه، نهایتاً در رشد قیمت محصولات نهایی (ورق گرم، ورق سرد و ...) در بورس کالا منعکس خواهد شد. 2. *تغییر دینامیک قدرت قیمتگذاری:* با کاهش دسترسی به اسلب از منابع سنتی، فولاد هرمزگان به عنوان یکی از معدود تأمینکنندگان باقیمانده، نقش تعیینکنندهتری در بازار ایفا خواهد کرد. این تغییر، قدرت قیمتگذاری را به سمت بازیگران کوچکتر و تأمینکنندگان خاص سوق میدهد. 🔸 *تحولات ساختاری در بورس کالا*: توقف عرضه این دو بازیگر بزرگ، صرفنظر از اثر مستقیم بر قیمتها، ساختار رقابت و کشف قیمت در رینگ فولاد بورس کالا را نیز دگرگون خواهد کرد: ▫️*قدرتدهی به تولیدکنندگان جایگزین:* شرکتهایی که تاکنون در سایه عرضه گسترده فولاد مبارکه فعالیت میکردند، اکنون با افزایش تقاضا و فرصت رشد مواجه میشوند. این امر میتواند منجر به افزایش نرخهای فروش و بهبود حاشیه سود این واحدها، از جمله فولاد اکسین (ورق عریض)، فولاد شهرکرد و ورق خودرو چهارمحال (ورق سرد)، و امیرکبیر کاشان (محصولات گالوانیزه) شود. ▫️*افزایش نوسانات قیمتی:* با کاهش عمق بازار و حذف عرضههای حجیم، معاملات در بورس کالا نوسانپذیرتر خواهد شد. فاصله قیمتها از سطوح قبلی افزایش یافته و احتمال شکلگیری پریمیومهای قیمتی در محصولات مختلف، به ویژه آنهایی که در صنایع صادراتمحور کاربرد دارند، بیشتر میشود. 🔸 *نتیجه گیری:* توقف عرضه فولاد مبارکه و فولاد خوزستان، از طریق ایجاد شکاف عرضه، افزایش بهای تمامشده مواد اولیه و تغییر ساختار رقابت، موجی از رشد قیمتها را در محصولات تخت فولادی در بورس کالا به همراه خواهد داشت و سودآوری شرکتهای فعال در حلقههای مختلف زنجیره را تحت تأثیر قرار خواهد داد.
ادامه💡افت فروش اسفند ماه در سایه رشد سالیانه 🔹فولاد در #گزارش_ماهانه (اسفند ماه) توانست به فروش ۳۵۷،۰۱۶ میلیارد دست یابد که نشاندهنده افت ۱۹ درصدی نسبت به ماه قبل است. بدین ترتیب، جمع فروش ۱۲ ماهه سال جاری به ۳،۶۱۴،۶۰۴ میلیارد ریال رسیده که در مقایسه با رقم ۲،۷۶۳،۵۵۵ میلیارد ریالی مدت مشابه سال گذشته، بیانگر رشد قابل توجه درآمد عملیاتی و بهبود روند فروش شرکت در سال جاری است. این سطح از رشد فروش، بیش از هر چیز تحت تأثیر افزایش حجم فروش و بهبود نرخهای فروش در سبد محصولات اصلی شرکت رقم خورده است. 🔹از منظر مقداری، «فولاد» در اسفند ماه ۵۸۵ هزار تن محصول به فروش رسانده که نسبت به ماه قبل ۲۷ درصد کاهش داشته است. این افت فروش فولاد مبارکه اصفهان در اسفند را میتوان حاصل ترکیب عوامل فصلی، محدودیتهای انرژی و ملاحظات استراتژیک در عرضه دانست. کاهش تقاضای کوتاهمدت در صنایع پاییندستی و همزمان احتمال به تعویق انداختن فروش در انتظار نرخهای بهتر، از مهمترین محرکهای این افت بودهاند. با این حال، با توجه به رشد قابلتوجه فروش سالانه، این کاهش بیشتر ماهیتی مقطعی داشته و نشانه تضعیف روند بنیادی شرکت محسوب نمیشود. 🔹در بررسی ترکیب فروش، تمرکز درآمدی شرکت همچنان بر محصولات تخت و بهویژه ورق گرم قرار دارد که ستون اصلی درآمد داخلی محسوب میشود. در اسفند ماه، فروش ۲۳۷ هزار تن ورق گرم به ارزش ۱۴۷،۴۱۳ میلیارد ریال بیشترین سهم از فروش داخلی را به خود اختصاص داده و پس از آن محصولات سرد با فروش ۹۷ هزار تن و ارزش ۶۱،۵۴۵ میلیارد ریال در رتبه بعدی قرار گرفتهاند. این ترکیب فروش نشان میدهد که مزیت رقابتی شرکت در زنجیره محصولات تخت همچنان حفظ شده و تمرکز بر محصولات با ارزش افزوده بالاتر، نقش مهمی در پایداری درآمدهای عملیاتی ایفا میکند. در بخش صادرات نیز فروش ۱۱۷ هزار تن تختال به ارزش ۶۲،۴۶۲ میلیارد ریال، بیانگر تداوم نقش بازارهای صادراتی در تأمین درآمد ارزی شرکت است؛ هرچند نوسانات بازارهای جهانی فولاد و نرخهای صادراتی میتواند در ماههای آتی بر این بخش اثرگذار باشد. 🔹 از منظر هزینهای، حاملهای انرژی همچنان سهم قابل توجهی در بهای تمام شده محصولات شرکت دارند. در گزارش اسفند، بهای هر مترمکعب گاز طبیعی ۸۴،۰۰۰ ریال، هزینه هر مگاواتساعت برق ۱۶،۸۰۰،۰۰۰ ریال و قیمت هر مترمکعب آب ۱،۷۵۸،۰۰۰ ریال گزارش شده است. این ارقام نشان میدهد که مدیریت مصرف انرژی و بهینهسازی فرآیندهای تولید برای حفظ حاشیه سود شرکت ضروری است و افزایش تدریجی هزینههای انرژی ضرورت اجرای پروژههای بهرهوری انرژی و ارتقای فناوریهای کممصرف را بیش از پیش برجسته میکند.
ادامه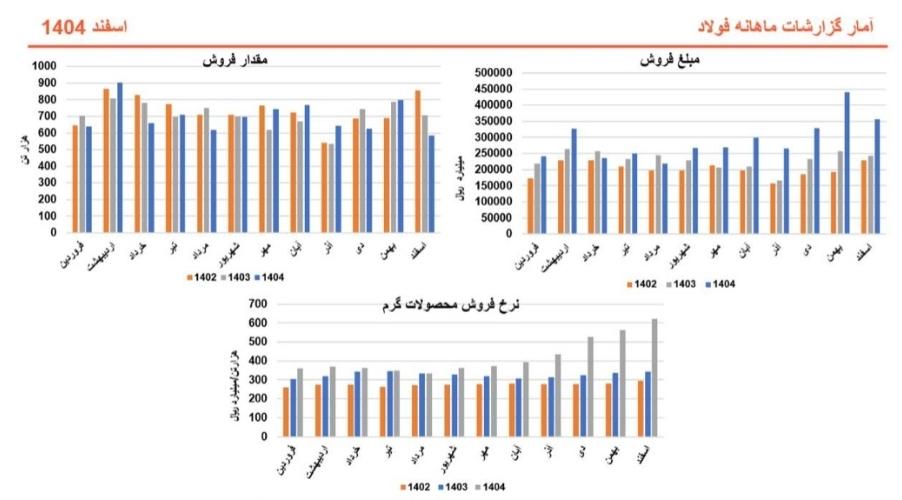
🚨 توقف کامل خطوط تولید فولاد مبارکه شرکت فولاد مبارکه در تازهترین اطلاعیه خود اعلام کرد: به اطلاع می رساند دشمن آمریکایی، صهیونیستی برای دومین مرتبه در تاریخ ۱۴۰۵۰۱۱۱ مجتمع فولاد مبارکه را مورد حمله قرار داده است. با عنایت به ارزیابیهای صورت گرفته تا این لحظه از حجم سنگین حملات، خسارات وارده و تخریب اساسی به واحدهای مرتبط با فرایند تولید حکایت دارد که منجر به توقف کامل خطوط گردیده است.
ادامهاولین گزارش از آسیب رو فولاد خوزستان داد احتمال توقف یک ساله خط تولید معاون بهرهبرداری فولاد خوزستان گفت مدولهای احیا و کورههای فولادسازی دچار آسیب جدی شدهاند و بازسازی و راهاندازی مجدد بین ۶ ماه تا یک سال زمان میبرد. گفته میشود که زمان بازسازی و راهاندازی مجدد فولاد مبارکه اصفهان به دلیل حجم گستردهتر حملات، ممکن است بیش از این زمان نیز طول بکشد.
بر اساس اظهارات دبیر انجمن تولیدکنندگان فولاد کشور، ارزش جایگزینی فولاد مبارکه بین ۷ تا ۸ میلیارد دلار برآورد میشود. همچنین مطابق با آخرین کنفرانس شرکت فولاد خوزستان، ارزش جایگزینی این شرکت حدود ۴ میلیارد دلار اعلام شده است. به نظر میرسد صنعت فولاد ایران چیزی بیش از 4 میلیارد دلار خسارت دیده است.