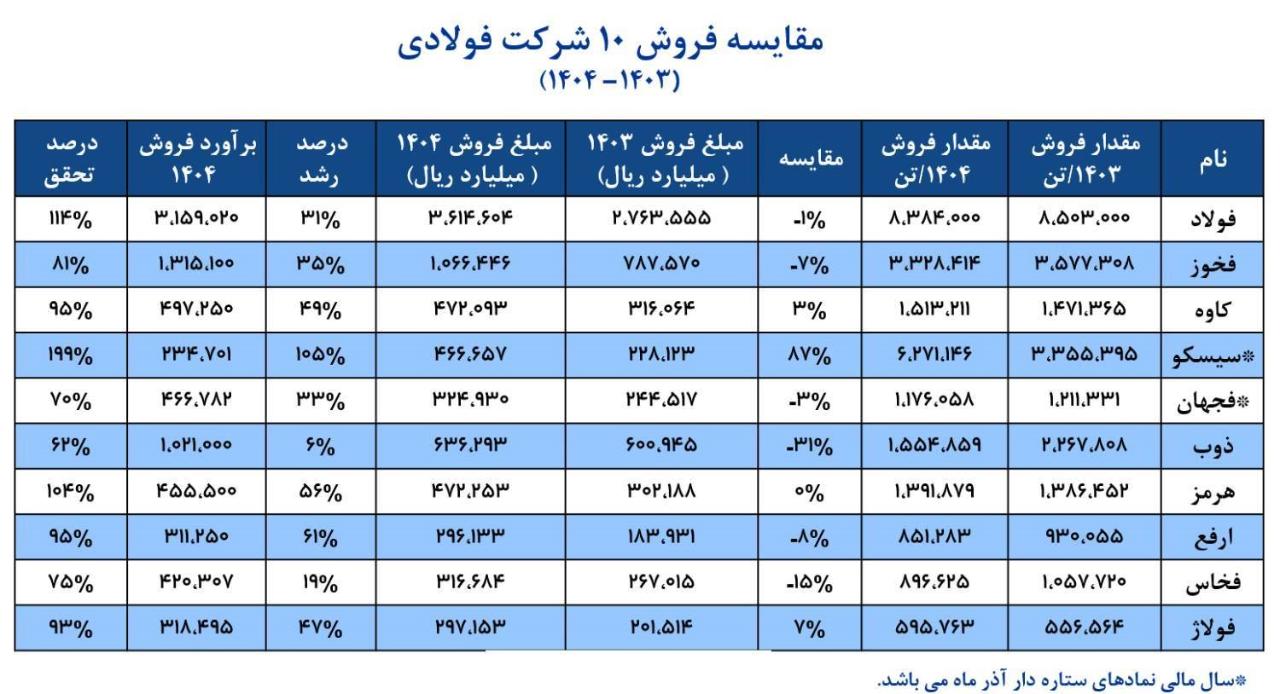
عملکرد فروش صنعت فولاد در سال ۱۴۰۴ 🔸بررسی عملکرد فروش گروه فولادی کشور در سال ۱۴۰۴ نشان میدهد صنعت فولاد سال نسبتاً موفقی از منظر درآمدی تجربه کرده است. مجموع مبلغ فروش ده شرکت اصلی از ۵,۸۹۴,۴۲۲ به ۷,۹۶۳,۲۴۶ میلیارد ریال رسیده و رشد ۳۵ درصدی ثبت کرده است. مجموع حجم فروش نیز از ۲۴.۳۲ به ۲۵.۹۶ میلیون تن افزایش یافته و رشد ۶.۷ درصدی ایجاد کرده است. اختلاف میان رشد مبلغ و حجم نشان میدهد افزایش درآمد عمدتاً ناشی از رشد نرخ ارز، قیمت جهانی فولاد و تغییر ترکیب فروش بوده است. عملکرد شرکتها در سطح فردی 🔸عملکرد شرکتها در سطح فردی نیز اختلافات معناداری دارد. برخی شرکتها مانند سیسکو، هرمز و کاوه رشد قابل توجهی در مبلغ فروش داشتهاند که عمدتاً ناشی از افزایش نرخهای فروش و بهبود سبد محصول بوده است. در این میان سیسکو با رشد قابل توجه حجم فروش ۸۷ درصدی یکی از برجستهترین عملکردها را ثبت کرده است. در مقابل، شرکتهایی مانند ذوب و فخاس به دلیل افت شدید حجم فروش نتوانستهاند از رشد نرخها بهطور کامل بهرهمند شوند؛ بهطوریکه ذوب با کاهش ۳۱ درصدی حجم فروش و فخاس با افت ۱۵ درصدی حجم فروش مواجه شدهاند. گروه محدودی نیز مانند فولاژ و کاوه ترکیبی متوازن از رشد حجم و مبلغ فروش را ارائه دادهاند که در آن فولاژ رشد ۷ درصدی حجم فروش و کاوه رشد ۳ درصدی حجم فروش را ثبت کردهاند و این موضوع نشاندهنده عملکرد پایدارتر و کیفیت عملیاتی بالاتر است. بهطور کلی، بررسی دادههای سال ۱۴۰۴ نشان میدهد که صنعت فولاد توانسته است درآمد خود را بهطور معناداری افزایش دهد، اما این رشد بیش از آنکه حاصل افزایش تولید یا بهرهوری باشد، ناشی از متغیرهای برونزا و نوسانی است؛ بهطوریکه مبلغ فروش کل صنعت ۳۵ درصد رشد کرده در حالی که حجم فروش تنها ۶.۷ درصد افزایش یافته است. پایداری تولید و موقعیت چرخهای 🔸بررسی تغییرات حجمی سال ۱۴۰۴ نسبت به ۱۴۰۳ شرکتها را در سه دسته قرار داده است: گروه اول شامل شرکتهایی است که رشد حجمی ثبت کردهاند: سیسکو با ۸۷ درصد، فولاژ با ۷ درصد و کاوه با ۳ درصد رشد داشتهاند. گروه دوم شامل شرکتهایی است که حجم فروش آنها بدون تغییر مانده است: هرمز در این گروه قرار گرفته است. گروه سوم شرکتهایی هستند که با افت حجم فروش مواجه شدهاند: ذوب با ۳۱ درصد کاهش، فخاس با ۱۵ درصد کاهش، ارفع با ۸ درصد کاهش، فخوز با ۷ درصد کاهش، فجهان با ۳ درصد کاهش و فولاد با ۱ درصد کاهش عملکرد ضعیفتری داشتهاند. در نهایت، تنها سه شرکت رشد حجمی ثبت کردهاند و این موضوع نشان میدهد صنعت فولاد در سال ۱۴۰۴ بیشتر در وضعیت رشد نرخمحور قرار گرفته است. اثر نرخ ارز، قیمت جهانی و ترکیب محصول 🔸 رشد مبلغ فروش شرکتهای فولادی در سال ۱۴۰۴ نسبت به ۱۴۰۳، ۳۵ درصد بوده و این میزان بسیار بالاتر از رشد ۶.۷ درصدی حجم فروش قرار گرفته است و نشان میدهد افزایش درآمد عمدتاً از رشد نرخ فروش ناشی شده است. افزایش نرخ ارز بهویژه دلار نیمایی مهمترین محرک رشد بوده است و شرکتهایی مانند هرمز با ۵۶ درصد، ارفع با ۶۱ درصد و فولاد با ۳۱ درصد بیشترین بهره را گرفتهاند. افزایش ۱۰ تا ۱۵ درصدی قیمت جهانی شمش نیز شرکتهای صادراتمحور مانند کاوه، سیسکو و ارفع را در موقعیت بهتر قرار داده است و رشد مبلغ فروش آنها را نسبت به رشد حجم تقویت کرده است. بهبود ترکیب محصول نیز نقش مهمی ایفا کرده است؛ فولاد مبارکه با افت ۱ درصدی حجم به رشد ۳۱ درصدی مبلغ رسیده است و هرمز بدون رشد حجمی رشد ۵۶ درصدی ثبت کرده است و فولاژ نیز رشد همزمان حجم و مبلغ ایجاد کرده است. در مقابل، برخی شرکتها از رشد نرخها کمتر بهره بردهاند؛ ذوب با افت ۳۱ درصدی حجم تنها ۶ درصد رشد مبلغ ثبت کرده است و فخاس با ۱۹ درصد رشد مبلغ و ۱۵ درصد افت حجم زیر متوسط صنعت عمل کرده است. نتیجه گیری: 🔸دادههای سال ۱۴۰۴ نشان میدهد رشد درآمد صنعت فولاد عمدتاً از افزایش نرخ ارز، قیمت جهانی فولاد و تغییر ترکیب محصول ناشی شده است و این وضعیت وابستگی سودآوری را به متغیرهای قیمتی افزایش داده است. از منظر تحقق بودجه، عملکرد شرکتها متفاوت ظاهر شده است؛ سیسکو با ۱۹۹ درصد، فولاد با ۱۱۴ درصد و هرمز با ۱۰۴ درصد فراتر از برنامه عمل کردهاند. کاوه، ارفع و فولاژ با تحقق ۹۰ تا ۹۵ درصدی نزدیک به انتظار عمل کردهاند. در مقابل، فخاس با ۷۵ درصد، فجهان با ۷۰ درصد و ذوب با ۶۲ درصد عملکردی ضعیفتر از برنامه ارائه کردهاند و ذوب با ۶۲ درصد بیشترین ریسک عملیاتی نشان داده است.