
#USD 🔶 بر اساس نمودار نقطهای ماه سپتامبر، بیشتر مقامات فدرال رزرو دستکم یک افزایش دیگر 25 واحد پایهای نرخ بهره تا ماه دسامبر را پیشبینی میکنند، اما چشمانداز سال 2027 همچنان مبهم است. اگرچه هشت عضو کمیته بازار آزاد فدرال افزایش دیگری را برای سال آینده پیشبینی کردهاند، سایر اعضا یا خواهان ثابت ماندن نرخها پس از افزایش مورد انتظار دسامبر هستند یا کاهش نرخ بهره را ترجیح میدهند. 🔹صورتجلسه نشست سپتامبر که روز چهارشنبه منتشر میشود، ممکن است روشن کند آیا در صورت بهبود نیافتن چشمانداز تورم، 10 عضو دیگر کمیته نیز میتوانند به اردوگاه انقباضیها بپیوندند یا خیر. اگر لحن صورتجلسه از اظهارات مقامات فدرال رزرو پس از نشست انقباضیتر باشد، دلار احتمالاً روند صعودی یکماهه خود را ادامه خواهد داد، در حالی که اگر بازده اوراق دوباره جهش کند، بازار سهام ممکن است با فشار فروش مواجه شود. ✍️ همچنین برآورد اولیه شاخص اعتماد مصرفکننده دانشگاه میشیگان برای ماه اکتبر که روز جمعه منتشر میشود، اهمیت خواهد داشت. افزایش بیشتر انتظارات تورمی یکساله و پنجساله میتواند نگرانیهای تورمی را تشدید کند.
ادامه#USD 🔶 موسسه TD اکنون انتظار دارد فدرال رزرو در ماههای دسامبر و مارس نرخ بهره را افزایش دهد؛ در حالی که پیشتر افزایش نرخ بهره در اکتبر و ژانویه را پیشبینی میکرد
#USD 🔶 گلدمن ساکس پیشبینی خود درباره فدرال رزرو را تغییر داد و اکنون افزایش نرخ بهره در ماه دسامبر را بهجای اکتبر پیشبینی میکند 🔹 گلدمن ساکس همچنین معتقد است احتمال قابلتوجهی وجود دارد که فدرال رزرو در نهایت به این نتیجه برسد که نیازی به افزایش بیشتر نرخ بهره نیست.
#USD 🔶 بانک UBS: بازارها احتمال افزایش نرخ بهره فدرال رزرو را بیش از حد برآورد کردهاند در یک نگاه 🔹 بازده اوراق ۱۰ساله آمریکا: عبور از ۵.۲ درصد، بالاترین سطح از سال ۲۰۰۷ 🔹 دیدگاه UBS درباره فدرال رزرو: احتمال یک افزایش نرخ بهره در دسامبر و توقف پس از آن 🔹 عامل فشار بر بازارها: دادههای قوی اقتصادی، افزایش قیمت نفت و تقاضای ضعیف در حراج اوراق پنجساله
📌#USD 🔶 دلار آمریکا در هفته جاری عملکرد بهتری نسبت به تمام ارزهای اصلی داشت. این ارز پیش از نشست روز چهارشنبه و در انتظار یک فدرال رزرو هاوکیش وارد مسیر صعودی شده بود و پس از آنکه بانک مرکزی انتظارات انقباضی بازار را برآورده کرد، بر سرعت رشد خود افزود. 🔹کمیته فدرال رزرو با رأیی یکپارچه برای نخستین بار از سال 2023 نرخ بهره را افزایش داد و تورم بالا و ریسکهای صعودی آن، در کنار تابآوری تقاضای داخلی، اشتغال و سرمایهگذاری را از دلایل این تصمیم عنوان کرد. مقامات همچنین پیشبینیهای خود برای رشد تولید ناخالص داخلی و تورم در سال 2026 را افزایش دادند، در حالی که نمودار نقطهای جدید از احتمال یک افزایش دیگر نرخ بهره تا پایان سال حکایت داشت. 🔹اگرچه میانه پیشبینیهای نرخ بهره برای سال 2027 افزایش دیگری را نشان نمیداد، هشت عضو از یک افزایش دیگر نرخ بهره در سال آینده حمایت کردند و یک عضو حتی معتقد بود دو افزایش ممکن است ضروری باشد. این موضوع به سرمایهگذاران اجازه داد انتظارات انقباضی خود را حفظ کنند؛ بهطوری که بازار اکنون حدود 50 درصد احتمال برای دومین افزایش متوالی نرخ بهره در ماه اکتبر در نظر گرفته و یک افزایش دیگر تا دسامبر را بهطور کامل در قیمتها لحاظ کرده است. برای سال 2027 نیز تقریباً دو افزایش 25 واحد پایهای دیگر در قیمتگذاری بازار منعکس شده است. 🔹اگرچه کوین وارش، رئیس فدرال رزرو، بار دیگر پیشبینی شخصی خود درباره نرخ بهره یا سایر متغیرهای اقتصادی را ارائه نکرد، از افزایش نرخ بهره روز چهارشنبه حمایت کرد. او در کنفرانس خبری نیز بر ضرورت نرخهای بهره بالاتر تأکید کرد و گفت شتاب گرفتن اقتصاد، در کنار رشد اشتغال، به فشارهای قیمتی دامن میزند؛ فشارهایی که دیگر صرفاً ناشی از افزایش قیمت نفت و تعرفههای وارداتی نیستند. 🔹با توجه به اینکه وارش از سوی دونالد ترامپ، رئیسجمهور آمریکا، احتمالاً با این انتظار منصوب شده بود که نسبت به سلف خود، جروم پاول، موضعی انبساطیتر داشته باشد، ترامپ خیلی زود واکنش نشان داد و اعلام کرد نرخهای بهره آمریکا باید تا محدوده 1 درصد کاهش پیدا کنند. اکنون پرسش اصلی این است که آیا ترامپ رویارویی تازهای با وارش، مشابه تقابل پیشین خود با پاول، آغاز خواهد کرد یا اینکه وارش در مقطعی به سمت همراهی بیشتر با خواستههای ترامپ حرکت خواهد کرد. 🔹با این حال، وارش بهتنهایی نمیتواند مسیر سیاست پولی را تغییر دهد. احتمالاً لازم است اعضای بیشتری متقاعد شوند که نیازی به کاهش تهاجمی نرخهای بهره نیست. با این نگاه، سرمایهگذاران هفته آینده توجه بیشتری به سخنرانیهای مقامات فدرال رزرو خواهند داشت. آستن گولزبی، رئیس فدرال رزرو شیکاگو، روز دوشنبه سخنرانی خواهد کرد و پس از او در روز سهشنبه فیلیپ جفرسون، نایبرئیس فدرال رزرو و جان ویلیامز، رئیس فدرال رزرو نیویورک، صحبت خواهند کرد. 🔹اگر این مقامات بار دیگر نگرانی خود را درباره تورم بالا و ریسکهای صعودی ناشی از درگیریهای خاورمیانه تکرار کنند، سرمایهگذاران احتمالاً انتظارات انقباضی خود برای افزایش بیشتر نرخ بهره فدرال رزرو را حفظ خواهند کرد؛ بهویژه اگر PMIهای اولیه S&P برای ماه سپتامبر که روز چهارشنبه منتشر میشوند، این دیدگاه را تقویت کنند که اقتصاد آمریکا همچنان وضعیت مناسبی دارد. 🔹با توجه به نگرانیهای موجود درباره ریسکهای تورمی، احتمالاً زیرشاخصهای قیمتی گزارشهای PMI با دقت بیشتری بررسی خواهند شد. پس از شتاب گرفتن تورم تولیدکننده در دادههای PPI ماه آگوست، سرمایهگذاران مشتاق خواهند بود ببینند آیا فشار صعودی قیمتها در سطح تولیدکنندگان به مصرفکنندگان نیز منتقل شده است یا خیر. برآورد جدید مدل GDPNow فدرال رزرو آتلانتا برای رشد سهماهه سوم که روز جمعه منتشر میشود نیز میتواند مورد توجه بازار قرار گیرد.
ادامه#USD 🔶 راجاپا از سوسیته ژنرال اعلام کرد انتظار دارد فدرال رزرو افزایش مجددی در نرخ بهره طی ماه دسامبر و احتمالاً افزایشی در ماه مارس داشته باشد. 🔷 عقبنشینی از سناریوی تکمرحلهای: گلدمن ساکس دیگر معتقد نیست نشست اخیر تنها افزایش امسال بوده و حالا منتظر یک افزایش نرخ دیگر در اکتبر است. این پیشبینی جدید، زمانبندی گلدمن ساکس را جلوتر از جیپی مورگان و مورگان استنلی (که دسامبر را هدف گرفته بودند) قرار میدهد.
ادامه#USD 🔶 فدرال رزرو فقط نرخ بهره را بالا نبرد؛ کل مسیر نرخها را هم بالاتر برد فدرال رزرو نرخ بهره را ۲۵ واحد پایه افزایش داد و محدوده نرخ وجوه فدرال به ۳.۷۵٪ تا ۴.۰۰٪ رسید. اما پیام مهمتر از خودِ افزایش نرخ، از داتپلات و پیشبینیهای اقتصادی جدید فد میآید: 📌 داتپلات چه میگوید؟ 🔹 نرخ بهره پایان ۲۰۲۶: ۴.۱٪ در برابر ۳.۸٪ قبلی 🔹 نرخ بهره پایان ۲۰۲۷: ۴.۱٪ در برابر ۳.۶٪ 🔹 نرخ بهره پایان ۲۰۲۸: ۳.۹٪ در برابر ۳.۴٪ 🔹 نرخ بلندمدت: ۳.۲٪ در برابر ۳.۱٪ یعنی فدرال رزرو نهتنها احتمال یک افزایش دیگر ۲۵ واحد پایهای در سال ۲۰۲۶ را نشان میدهد، بلکه مسیر نرخها در سالهای ۲۰۲۷ و ۲۰۲۸ را نیز حدود ۵۰ واحد پایه بالاتر از پیشبینی قبلی قرار داده است. 🔥 پیام اصلی: نرخها برای مدت طولانیتری بالا میمانند. همزمان، پیشبینیهای اقتصادی ۲۰۲۶ نیز تغییر کردهاند: 🔹 رشد اقتصادی: ۲.۳٪ از ۲.۲٪ 🔹 بیکاری: ۴.۱٪ از ۴.۳٪ 🔹 تورم PCE: ۳.۷٪ از ۳.۶٪ 🔹 تورم هسته PCE: ۳.۴٪ از ۳.۳٪ 📊 این یعنی فد اکنون اقتصادی را میبیند که: ✅ رشد آن کمی قویتر است ✅ بازار کار آن قویتر از انتظار قبلی است ⚠️ اما تورم نیز بالاتر باقی میماند این ترکیب به فدرال رزرو اجازه میدهد نرخهای بالا را برای مدت بیشتری حفظ کند و در صورت نیاز، یک مرحله دیگر سیاست انقباضی را اجرا کند. 📌 حتی در ۲۰۲۷ و ۲۰۲۸ نیز پیام تغییر کرده است؛ نرخ بهره پیشبینیشده برای هر دو سال بهطور محسوسی بالاتر رفته و نشان میدهد فد فعلاً فضای کمتری برای کاهش نرخها میبیند. 🎯 برداشت برای معاملهگران در حالت عادی، این مجموعه دادهها یک پیام هاوکیشتر از نشست قبلی دارد: 🔸 دلار: میتواند از مسیر نرخهای بالاتر حمایت بگیرد 🔸 بازده اوراق: زمینه صعودیتر 🔸 طلا: در معرض فشار از سمت نرخهای واقعی و بازده اوراق 🔸 سهام: مخصوصاً بخشهای حساس به نرخ بهره میتوانند تحت فشار قرار بگیرند
ادامه#USD 🔶 وال استریت ژورنال: فدرال رزرو در آستانه افزایش نرخ بهره قرار دارد؛ چرخهای که بهندرت به یک مرحله محدود میشود 🔹 سرمایهگذاران تقریباً به این جمعبندی رسیدهاند که فدرال رزرو این هفته برای نخستین بار طی ۳ سال گذشته نرخ بهره را افزایش میدهد؛ اما پرسش دشوارتر، مسیر پیشروی نرخها پس از این نشست است. 🔹 از آنجا که تقریباً هیچیک از مقامات بانک مرکزی باور ندارند افزایش ۰٫۲۵ واحد درصدی بتواند بهتنهایی تورم را مهار کند، تصمیم برای افزایش نرخها نشاندهنده نامناسب بودن سطح فعلی نرخ بهره است؛ و در چنین شرایطی، تنها یک مرحله افزایش چارهساز نخواهد بود. 🔹 فدرال رزرو بهندرت وارد عمل میشود، مگر آنکه سیاستگذاران به این اطمینان برسند که یک اقدام کافی نخواهد بود. ریچارد کلاریدا، نایبرئیس پیشین فدرال رزرو و عضو کنونی پیمکو در این رابطه گفت: «اگر این هفته شاهد افزایش نرخ باشیم، قطعاً مراحل دیگری نیز در پیش خواهد بود.»
ادامه#USD 🔶 سیتی اعلام کرد انتظار دارد فدرال رزرو نرخ بهره را در ماه سپتامبر افزایش دهد. این موسسه مالی همچنین روند کاهش نرخ بهره را تا اواسط سال ۲۰۲۷ پیشبینی کرد. 🔷 جیپیمورگان پیشبینی خود از مسیر سیاست پولی آمریکا را تغییر داد و اکنون انتظار دارد فدرال رزرو در هر دو نشست سپتامبر و دسامبر نرخ بهره را افزایش دهد. گلدمن ساکس اکنون انتظار دارد که فدرال رزرو در نشست این هفته (۱۵ و ۱۶ سپتامبر) نرخ بهره را ۲۵ نقطه پایه افزایش دهد. ✍️ تغییر پیشبینی بانکهای بزرگ: موسسات گلدمن ساکس و اچاسبیسی پیشبینی قبلی خود مبنی بر حفظ نرخ بهره را تغییر داده و اکنون انتظار یک افزایش ۲۵ نقطه پایه در نشست این هفته سپتامبر را دارند. قیمتگذاری بازارهای آتی اکنون شانس افزایش نرخ بهره در نشست ۱۶ سپتامبر را به حدود ۸۷ درصد رسانده است. ⬅️ محرکهای اصلی چرخش بازار: انتشار دادههای تورمی CPI، صعود مجدد قیمت نفت به بالای ۱۰۰ دلار به دلیل تنشهای ایران و آمریکا، و جهش بازدهی اوراق قرضه خزانهداری از دلایل اصلی این موج جدید است.
ادامه📌#USD 🔶 یکی از عواملی که اضطراب بازارها پیش از تصمیمهای نرخ بهره را افزایش داده، کاهش شفافیت در فدرال رزرو است؛ بهویژه حالا که راهنمایی آیندهنگر عملاً کنار گذاشته شده است. با این حال، تردیدی نیست که کوین وارش، رئیس فدرال رزرو، در سخنرانی جکسون هول لحن انقباضیتری اتخاذ کرد، هرچند از ارائه سیگنال صریح درباره افزایش نرخ بهره در نشست پیشرو خودداری کرد. 🔹سایر مقامات فدرال رزرو که در این سمپوزیوم و پیش از آغاز دوره سکوت رسانهای سخنرانی کردند، مستقیمتر از ضرورت سیاست پولی انقباضیتر سخن گفتند. با این حال، دو چهره مهم یعنی کریستوفر والر، عضو هیئتمدیره فدرال رزرو، و جان ویلیامز از فدرال رزرو نیویورک، موضعی بهطور محسوس داویشتر داشتند. 🔹این وضعیت نشان میدهد واکنش بازار در هر دو سناریو میتواند شدید باشد؛ بهطوری که در صورت افزایش نرخ بهره ، دلار آمریکا احتمالاً تقویت خواهد شد. با این حال، یک بازیابی معنادار و پایدار در دلار تنها زمانی محتمل است که فدرال رزرو در نمودار نقطهای جدید خود، از ادامه سیاستهای انقباضی در ماههای بعد نیز حمایت کند. حتی حفظ نرخ بهره همراه با لحنی انقباضی نیز میتواند از دلار حمایت کند، اما هرگونه تصمیم برای به تعویق انداختن افزایش نرخ ممکن است استقلال فدرال رزرو را بیش از پیش زیر سؤال ببرد و بخشی از اثر مثبت احتمالی بر دلار را خنثی کند. 🔹معمای پیش روی فدرال رزرو چندان ساده نیست؛ زیرا تورم همچنان بهطور محسوسی بالاتر از هدف 2 درصدی این بانک قرار دارد، در حالی که رشد اشتغال کند شده و ممکن است مصرفکنندگان نیز محتاطتر شده باشند. گزارش خردهفروشی ماه آگوست که روز چهارشنبه منتشر میشود، از این جهت زیر نظر خواهد بود که آیا مخارج خردهفروشی برای دومین ماه متوالی کاهش یافته است یا خیر. از دیگر دادههای مهم هفته میتوان به شاخص تولیدی امپایر استیت در روز سهشنبه، آمار مسکن در روز پنجشنبه و تولید صنعتی در روز جمعه اشاره کرد. 🔹در مرکز بحث تورمی این پرسش قرار دارد که آیا روند کاهش تورم بهاندازهای قوی هست که فشارهای قیمتی در حال شکلگیری از ناحیه شوک انرژی خاورمیانه و کمبود تراشهها را خنثی کند یا خیر. با توجه به اینکه تورم مدت زیادی است بالاتر از 2 درصد قرار دارد و اقتصاد نیز بهسختی در آستانه ورود به رکود قرار گرفته، انتخاب پیش روی سیاستگذاران فدرال رزرو در ظاهر باید نسبتاً روشن باشد. مهمتر از آن، اکنون احتمال بیشتری وجود دارد که جنگ با ایران برای مدتی طولانی ادامه پیدا کند؛ موضوعی که میتواند اثرات دور دوم تورمی را عملاً اجتنابناپذیر کند. 🔹در شرایط فعلی، فدرال رزرو با خطر جدی عقب افتادن از منحنی مواجه است. یکی از نگرانیهای این بانک آن است که در شرایطی که بار بدهی بر اقتصاد آمریکا رو به افزایش است، افزایش نرخ بهره بازده اوراق خزانهداری را از سطوح فعلی نیز بالاتر نبرد. با این حال، احتمال کاهش بازدههای بلندمدت بیشتر است؛ زیرا افزایش نرخ بهره میتواند اعتماد بازارها به تعهد فدرال رزرو برای بازگرداندن تورم به هدف خود را تقویت کند. ✍️ دونالد ترامپ، رئیسجمهور آمریکا، بار دیگر از فدرال رزرو خواسته است نرخ بهره را کاهش دهد تا آمریکا «کمترین نرخ بهره را در میان کشورهای جهان» داشته باشد. وارش نیز ممکن است تمایل داشته باشد از قرار گرفتن در معرض حملات مستقیم ترامپ اجتناب کند، بهویژه در آستانه انتخابات میاندورهای نوامبر. در نتیجه، هر تصمیمی که روز چهارشنبه اتخاذ شود، رأیگیری تقریباً بهطور قطع با اختلاف نظر همراه خواهد بود. بازارها نیز هنوز به جمعبندی روشنی نرسیدهاند و حدود دو سوم احتمال برای افزایش 25 واحد پایهای نرخ وجوه فدرال در نظر میگیرند.
ادامه#USD 🔶 احتمال افزایش نرخ بهره فدرال رزرو پس از اقدام بانک مرکزی اروپا جهش کرد 🔹 پلتفرم کالشی در حال حاضر احتمال افزایش ۲۵ نقطه پایهای نرخ بهره فدرال رزرو در ماه سپتامبر را ۶۴ درصد برآورد میکند؛ در حالی که احتمال ثابت ماندن نرخ بهره ۳۶ درصد است. 🔹 این تغییر قیمتگذاری پس از افزایش ۲۵ نقطه پایهای نرخ بهره توسط بانک مرکزی اروپا رخ داده است؛ زیرا نگرانیها درباره تورم ناشی از افزایش قیمت انرژی، بانکهای مرکزی را به سمت مواضع سیاستی انقباضیتر سوق داده است. ✍️ معاملهگران پس از انتشار دادههای PPI، افزایش نرخ بهره فدرال رزرو در ماه اکتبر را بهطور کامل در قیمتها لحاظ کردهاند
ادامه#USD 🔶 انتظار میرود تورم هسته CPI آمریکا به ۲.۴ درصد کاهش یابد 🔹 برآورد تحلیلگران پیش از انتشار گزارش تورم روز جمعه نشان میدهد تورم هسته در ماه اوت نسبت به ماه قبل ۰.۲۲ درصد افزایش یابد؛ رقمی که با رشد ماهانه ژوئیه مطابقت دارد. 🔹 انتظار میرود تورم هسته CPI در مقیاس سالانه به ۲.۴ درصد کاهش پیدا کند که در صورت تحقق، پایینترین سطح از اوایل سال ۲۰۲۱ خواهد بود. 🔹 پیشبینی میشود تورم کلی CPI در ماه اوت حدود ۰.۳۹ درصد نسبت به ماه قبل افزایش یابد که عمدتاً ناشی از رشد قیمت انرژی خواهد بود. 🔹 در همین حال، تحلیلگران انتظار دارند شاخص هسته PCE حدود ۰.۲۲ درصد افزایش یابد؛ موضوعی که نشان میدهد فشارهای تورمی زیربنایی همچنان نسبتاً کنترلشده باقی ماندهاند.
ادامه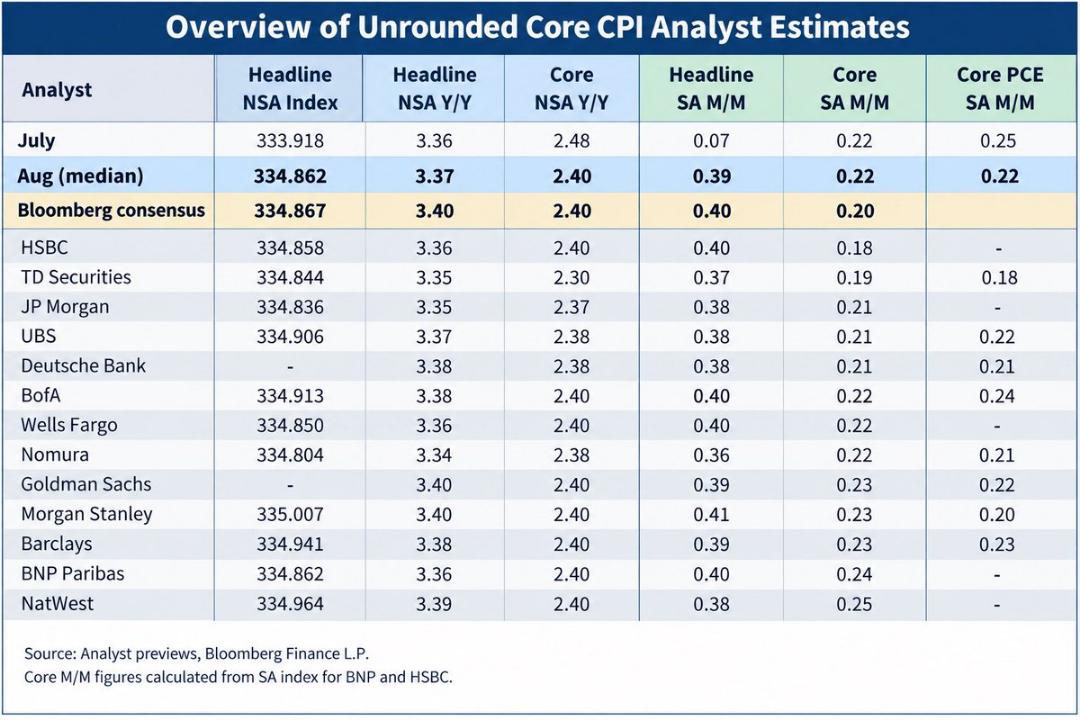
#USD 🔶 ظرسنجی رویترز: اکثر اقتصاددانان انتظار دارند فدرال رزرو در سال ۲۰۲۶ نرخ بهره را ثابت نگه دارد 🔹 بر اساس یک نظرسنجی، ۵۲ نفر از ۹۳ اقتصاددان پیشبینی کردهاند که فدرال رزرو در سال ۲۰۲۶ نرخ بهره فدرال رزرو را در محدوده ۳.۵۰ تا ۳.۷۵ درصد ثابت نگه خواهد داشت؛ این در حالی است که در نظرسنجی ماه اوت، ۸۰ نفر از ۱۰۴ اقتصاددان چنین دیدگاهی داشتند. 🔹 بر اساس یک نظرسنجی، ۶۵ نفر از ۹۳ اقتصاددان پیشبینی کردهاند که فدرال رزرو در نشست سپتامبر، نرخ بهره فدرال رزرو را در محدوده ۳.۵۰ تا ۳.۷۵ درصد بدون تغییر حفظ خواهد کرد. این رقم در مقایسه با نظرسنجی ماه اوت کاهش یافته است؛ در آن زمان ۹۴ نفر از ۱۰۴ اقتصاددان انتظار داشتند نرخ بهره در همین محدوده ثابت بماند.
ادامه📌#USD 🔶 با آغاز دوره سکوت رسانهای فدرال رزرو و در حالی که اعضای هاوکیش بهروشنی اعلام کردهاند برای افزایش نرخ بهره فشار خواهند آورد، تمرکز بازار به گزارشهای PPI و CPI معطوف شده است. سرمایهگذاران دادههای اشتغال ماه آگوست را نیز ارزیابی خواهند کرد، اما همانطور که والر، عضو فدرال رزرو، روز پنجشنبه صریحاً گفت، انتشار دادههای تورمی پیشرو تعیینکننده نتیجه نشست 16 سپتامبر فدرال رزرو خواهد بود. 🔹گزارش PPI ماه جولای از کاهش قابلتوجه فشارهای تورمی حکایت داشت و افزایش ثبتشده در ماههای مارس و آوریل را عملاً خنثی کرد. انتشار یک گزارش ضعیف دیگر میتواند نشاندهنده چشماندازی کمنوسانتر برای تورم باشد. با این حال، مهمتر از آن، گزارش CPI ماه آگوست است که روز جمعه منتشر خواهد شد. پس از دو گزارش ملایم متوالی، احتمال یک غافلگیری صعودی وجود دارد؛ بهویژه با توجه به اینکه رشد قیمت نفت در آگوست 2026 در مقایسه با افت قابلتوجه قیمتها در آگوست 2025 محدودتر بوده است. 🔹در حال حاضر، بازار حدود 52 درصد احتمال برای افزایش 25 واحد پایهای نرخ بهره در اواسط سپتامبر در نظر گرفته است؛ در حالی که این احتمال در اول سپتامبر حدود 70 درصد بود. انتشار یک گزارش CPI قوی میتواند انتظارات برای افزایش نرخ بهره را دوباره تقویت کند. اگرچه نتیجه نشست فدرال رزرو همچنان نامطمئن باقی خواهد ماند، وارش و دیگر اعضای انقباضی احتمالاً شواهد کافی برای حمایت از افزایش نرخ بهره و متقاعد کردن سایر اعضای دارای حق رأی، که عمدتاً در جناح داویش قرار دارند، در اختیار خواهند داشت؛ موضوعی که از اظهارات روز چهارشنبه ویلیامز از فدرال رزرو نیویورک نیز قابل برداشت بود. 🔹اگر تورم هسته به سمت 2.3 درصد کاهش یابد و نرخ سرفصل نیز به حوالی 3 درصد برسد، واکنش ریسکپذیر بازارها میتواند قابلتوجه باشد. با وجود واکنش نسبتاً کنترلشده بازار سهام به افزایش انتظارات برای رشد نرخ بهره، در چنین سناریویی شاخصهای سهام احتمالاً تقویت خواهند شد، بهویژه اگر بازده اوراق نیز کاهش یابد. در همین حال، دلار میتواند تحت فشار فروش شدیدی قرار گیرد و دلار کانادا و دلار استرالیا آماده خواهند بود از این ضعف بهره ببرند؛ بهخصوص اگر CPI چین در روز چهارشنبه شتاب بگیرد.
ادامه#USD 🔶 سیتی انتظار دارد فدرال رزرو در ژوئن، سپتامبر و دسامبر ۲۰۲۷، هر بار ۲۵ نقطه پایه نرخ بهره را کاهش دهد؛ این در حالی است که پیشبینی قبلی این بانک شامل کاهش نرخ بهره در اکتبر و دسامبر ۲۰۲۶ و ژانویه ۲۰۲۷ بود
#USD 🔶 بانک HSBC پیشبینی بازدهی اوراق خزانه آمریکا را بالا برد؛ احتمال افزایش نرخ سپتامبر تقریباً ۵۰–۵۰ 🔹بانک HSBC با اشاره به چرخش هاوکیشتر در چشمانداز فدرال رزرو، پیشبینی بازدهی اوراق خزانه آمریکا را افزایش داد. HSBC تأکید میکند که فد احتمالاً نرخ را تغییر نمیدهد، اما اکنون شانس افزایش ۲۵ نقطه پایهای در سپتامبر تقریباً ۵۰–۵۰ شده است.
📌#USD 🔶 دلار در هفتههای اخیر تحت فشار دادههای ضعیف آمریکا قرار داشته است. گزارش اشتغال بخش غیرکشاورزی NFP ماه گذشته از انقباض در روند ایجاد شغل حکایت داشت، در حالی که اعلام وزارت خزانهداری آمریکا درباره دو برابر کردن بازخرید اوراق بلندمدت و استفاده از حساب عمومی خزانهداری یا TGA نیز نتوانست نگرانیها درباره بدهی آمریکا را کاهش دهد؛ موضوعی که به شکلگیری آنچه «معامله تضعیف ارزش دلار» نامیده میشود، منجر شده است. 🔹با این حال، بازگشت این هفته دلار هنوز بههیچوجه به معنای تغییر چشمانداز نیست. سرمایهگذاران همچنان تنها حدود 35 درصد احتمال برای افزایش نرخ بهره در نشست سپتامبر فدرال رزرو در نظر میگیرند و تا پایان سال 2027 نیز فقط حدود 40 واحد پایه افزایش نرخ بهره را در قیمتها لحاظ کردهاند. 🔹با وجود همه این عوامل، سرنوشت دلار ممکن است در هفته آینده تغییر کند؛ زیرا تقویم اقتصادی شامل شاخصهای PMI مؤسسه ISM برای ماه آگوست و مهمتر از همه، گزارش اشتغال بخش غیرکشاورزی همان ماه خواهد بود. دادههای هفتگی ADP که میانگین متحرک چهارهفتهای تغییرات اشتغال بخش خصوصی را نشان میدهند، در ماه آگوست روندی بهبودیافته داشتهاند و همین موضوع ریسکهای پیرامون گزارش NFP روز جمعه را تا حدی به سمت غافلگیری مثبت متمایل میکند. 🔹 درخواستهای اولیه بیمه بیکاری در هفتههای اخیر بالاتر از انتظار بودهاند، اما این موضوع ممکن است تا حدی ناشی از آن باشد که شمار بیشتری از آمریکاییهایی که پیشتر خارج از نیروی کار بودند، دوباره برای جستوجوی فعال شغل ترغیب شدهاند. پس از کاهش 23 هزار شغل در ماه جولای، سطح موردنیاز برای ثبت یک بازگشت قوی چندان بالا نیست. پرسش اصلی این است که آیا رقم اشتغال بهاندازهای قدرتمند خواهد بود که سرمایهگذاران را وادار کند زمان مورد انتظار برای افزایش نرخ بهره فدرال رزرو را جلو بیندازند یا خیر. 🔹زیرشاخصهای اشتغال در گزارشهای ISM و همچنین گزارش ماهانه اشتغال بخش خصوصی ADP میتوانند سرنخ اولیهای از وضعیت بازار کار آمریکا در ماه آگوست ارائه دهند. با این حال، برای آنکه دلار دوباره قدرتنمایی کند، احتمالاً به شاخصهای اصلی قدرتمند ISM و شاید نشانههایی از چسبندگی در زیرشاخصهای قیمتهای پرداختی نیز نیاز خواهد بود.
ادامه#USD 🔶 سخنرانی وارش احتمال افزایش نرخ بهره در سپتامبر را دوباره روی میز گذاشت 🔹 پس از سخنرانی کوین وارش، رئیس فدرال رزرو، در نشست جکسون هول، بازارها بهطور چشمگیری انتظارات خود درباره تصمیم ماه سپتامبر بانک مرکزی آمریکا را تغییر دادند. 🔹 احتمال ثابت ماندن نرخ بهره که پیش از سخنرانی وارش حدود ۷۱ درصد قیمتگذاری شده بود، به حدود ۵۰ درصد کاهش یافت؛ در مقابل، احتمال افزایش ۲۵ نقطه پایهای نرخ بهره از حدود ۳۰ درصد به نزدیک ۴۹ درصد افزایش پیدا کرد. احتمال کاهش نرخ بهره نیز همچنان تقریباً منتفی و در حدود ۱ درصد باقی مانده است. 🔹پیام اصلی وارش درباره تمرکز فدرال رزرو بر مهار تورم و بازگشت پایدار آن به هدف ۲ درصدی باعث شد بازارها سناریوی افزایش نرخ بهره در سپتامبر را جدیتر در نظر بگیرند. وارش تأکید کرده بود که اگر تورم با سرعت کافی به هدف بازنگردد، فدرال رزرو «هنوز کار برای انجام دادن دارد».
ادامه#USD 🔶 در حالی که سرمایهگذاران منتظر نتایج بررسی کارگروههای وارش درباره نحوه عملکرد فدرال رزرو هستند؛ بررسیهایی که انتظار نمیرود پیش از پایان سال به نتیجه برسند، کسانی که امیدوارند او در سمپوزیوم سیاست اقتصادی جکسون هول هفته آینده سرنخهای مهمی درباره سیاست پولی ارائه کند، احتمالاً ناامید خواهند شد. موضوع امسال این نشست یعنی «نوآوری مالی: پیامدها برای نظام پرداخت و سیاستگذاری»، بهگونهای انتخاب شده که مستقیماً ماهیت اقتصادی ندارد. 🔹این موضوع میتواند به وارش اجازه دهد بدون تمرکز زیاد بر چشمانداز تورم و نرخهای بهره سخنرانی کند؛ هرچند چنین رویکردی ممکن است نارضایتی بازارها را به دنبال داشته باشد، زیرا جکسون هول بهطور سنتی یکی از مهمترین تریبونهای رؤسای فدرال رزرو برای اعلام تغییرات عمده در مسیر سیاست پولی بوده است. 🔹علاوه بر این، مداخله وزارت خزانهداری آمریکا در بازار اوراق طی این هفته نشان میدهد دولت ترامپ از جهش اخیر بازده اوراق خزانهداری بلندمدت نگران شده است. با این حال، وارش در عمل بازارها را تشویق کرده است تا بازده اوراق را بالاتر ببرند؛ رویکردی که هدف آن تشدید شرایط مالی بدون افزایش نرخ وجوه فدرال است. اگر وارش نتواند به نوسانات بازار اوراق واکنش مناسبی نشان دهد، فشار فروش بر اوراق خزانهداری ممکن است دوباره افزایش یابد. 🔹پیش از آغاز نشست جکسون هول، دادههای تورم PCE ماه جولای جهت اولیه بازار را مشخص خواهند کرد. این گزارش روز چهارشنبه، یک روز پیش از حرکت سیاستگذاران به اقامتگاه کوهستانی وایومینگ، منتشر میشود. انتظار میرود شاخص هسته قیمت هزینههای مصرف شخصی در ماه جولای بدون تغییر در سطح 3.3 درصد سالانه باقی مانده باشد. نرخ سرفصل PCE نیز احتمالاً در 3.7 درصد ثابت خواهد ماند؛ موضوعی که نشان میدهد اثر بازگشت قیمت نفت بر تورم همچنان محدود بوده است. هرچند این ارقام هنوز فاصله قابلتوجهی با هدف 2 درصدی دارند، ضعف اخیر در گزارش اشتغال میتواند فدرال رزرو را به صبر بیشتر ترغیب کند. 🔹آمار درآمد شخصی و مخارج مصرفی نیز پس از افت غافلگیرکننده خردهفروشی در ماه جولای زیر نظر خواهد بود. همچنین دومین برآورد تولید ناخالص داخلی سهماهه دوم که همان روز منتشر میشود اهمیت خواهد داشت، بهویژه اگر بازنگریهای قابلتوجهی در ارقام صورت گیرد.
ادامه#USD 🔶 گلدمن ساکس: افزایش نرخ بهره فدرال رزرو در سپتامبر بعید است 🔹 گلدمن ساکس اعلام کرد افزایش نرخ بهره فدرال رزرو در ماه سپتامبر بسیار بعید است و به ضعف اخیر در دادههای اشتغال، تورم و هزینهکرد مصرفکنندگان اشاره کرد. 🔹 با این حال، بازارهای پیشبینی همچنان انتظار دارند که فدرال رزرو در نهایت نرخ بهره را افزایش دهد. 🔹 در بازار کالشی، احتمال افزایش نرخ بهره پیش از سال ۲۰۲۷ حدود ۴۹ درصد، پیش از ژوئیه ۲۰۲۷ حدود ۷۰ درصد و پیش از سال ۲۰۲۸ حدود ۷۴ درصد قیمتگذاری شده است.
ادامه