🔶 سناریوی #نفت ۱۲۰ دلاری؛ هشدار جدید بانک UBS از ریسکهای منطقه 🔹 بانک UBS پیشبینی قیمت نفت برنت در سهماهه چهارم ۲۰۲۶ را از ۸۰ به ۱۰۰ دلار در هر بشکه افزایش داد. 🔹 پیشبینی میانگین قیمت برنت در سال ۲۰۲۶ نیز از ۸۳.۷۴ به ۹۱.۵۷ دلار رسید و بانک، تداوم اختلالات عرضه و افزایش هزینههای حملونقل را از دلایل این بازنگری دانست. 🔹 با وجود افزایش عرضه نفت از تنگه هرمز در هفتههای اخیر، هزینههای حملونقل، بیمه و عملیات همچنان بالا است و وضعیت عرضه شکننده ارزیابی میشود. 🔹 در سناریوی UBS، صادرات نفت در نیمه نخست ۲۰۲۷ بهتدریج عادی میشود؛ اما اختلال تازه در تولید یا حملونقل میتواند قیمت برنت را به بالای ۱۲۰ دلار برساند.
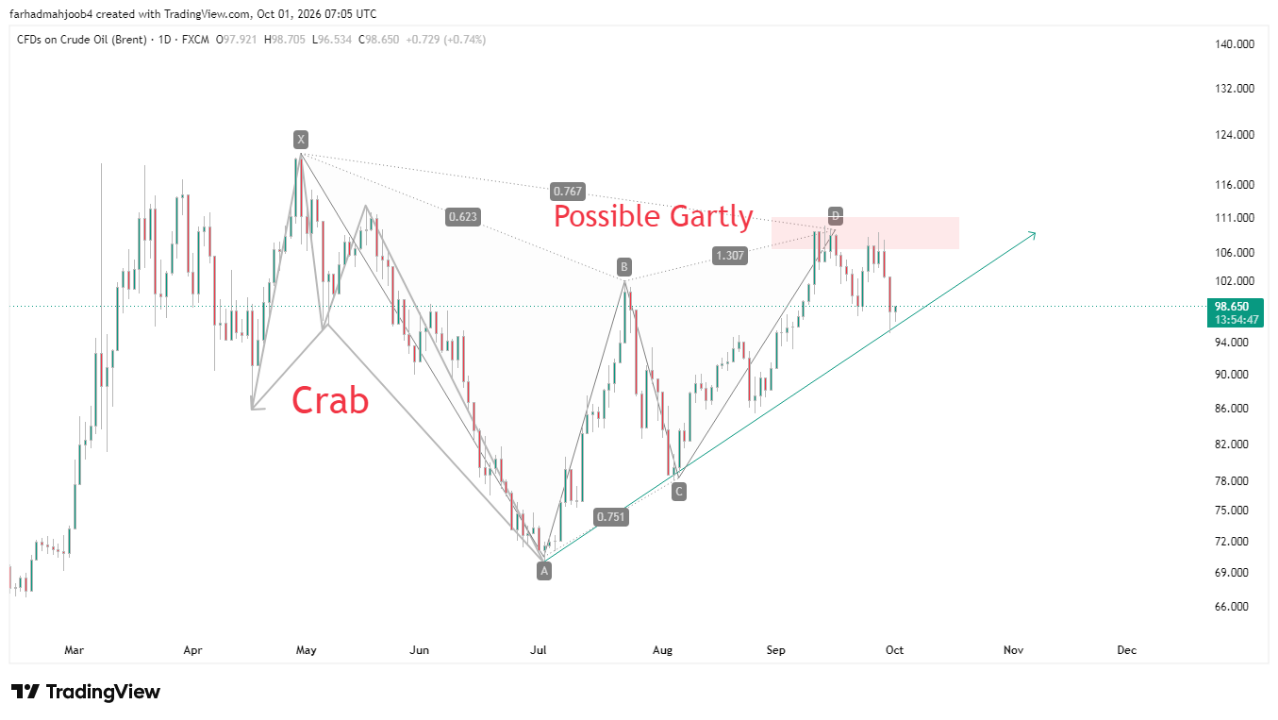
ادامه#نفت برنت ریزشی که نفت برنت از 120 تا 70 دلار داشت یک الگوی کرب نزولی شکل گرفت عکس العمل به این ریزش رشد بعد از محدوده D الگوی کرب بوده که با توجه به مختصات رفتاری احتمال شکل گیری الگوی گارتلی در محدوده 108 دلار هستش در صورتیکه ترند لاین صعودی به پایین بشکنه با احتمال بالاتری میشه الگوی گارتلی رو تایید شده در نظر گرفت و برای ریزش بعد از D این الگو بازوی XA ر مدل کرد....
🔶 ولز فارگو اهداف قیمتی #نفت برای سال ۲۰۲۷ را افزایش داد 🔹 ولز فارگو هدف قیمتی نفت WTI برای سال ۲۰۲۷ را به ۷۵ تا ۸۵ دلار و هدف قیمت نفت برنت را به ۸۰ تا ۹۰ دلار به ازای هر بشکه افزایش داد. 🔹 این مؤسسه دلیل افزایش پیشبینیهای خود را تداوم ریسکهای مربوط به عرضه نفت و نیاز به بازسازی ذخایر کاهشیافته عنوان کرده است. 🔹 ولز فارگو انتظار دارد قیمت نفت از سطوح بالای اخیر کاهش پیدا کند، اما در سراسر سال ۲۰۲۷ همچنان در سطوح نسبتاً بالایی باقی بماند.
ادامه#نفت تهران در برابر تهدیدها تسلیم نخواهد شد نفت برنت روز پنجشنبه با عبور از 106 دلار در هر بشکه، روند صعودی خود را که از روز گذشته آغاز شده بود ادامه داد. افزایش قیمت نفت در شرایطی رخ میدهد که ابهامات پیرامون مذاکرات میان آمریکا و ایران افزایش یافته است. مسعود پزشکیان، رئیسجمهور ایران، در سخنرانی خود در مجمع عمومی سازمان ملل اعلام کرد که تهران در برابر تهدیدها تسلیم نخواهد شد و جمهوری اسلامی از حق خود برای توسعه فناوری هستهای با هدف توسعه اقتصادی چشمپوشی نخواهد کرد. پزشکیان همچنین گفت تا زمانی که تحریمها و محاصره آمریکا ادامه داشته باشد، ایران اجازه آزادی کشتیرانی در تنگه هرمز را نخواهد داد. در آمریکا، کریس رایت، وزیر انرژی، اعلام کرد دولت ترامپ در حال همکاری با پالایشگاهها برای کاهش داوطلبانه صادرات گازوئیل آمریکا است تا به جای اعمال ممنوعیت رسمی صادرات، از این طریق عرضه داخلی را مدیریت کند. همزمان، عربستان سعودی در حال اتخاذ اقداماتی برای ازسرگیری صادرات نفت از طریق خط لوله مهم شرق–غرب این کشور است. از سوی دیگر، ولودیمیر زلنسکی، رئیسجمهور اوکراین، اعلام کرد که در گفتوگو با دونالد ترامپ درباره آتشبس انرژی مذاکره کرده است.
ادامه🔶 گزارش چشمانداز کوتاهمدت انرژی EIA: پیشبینی قیمت #نفت برنت برای سال ۲۰۲۶ از ۸۶.۸۱ دلار به ۹۱.۰۱ دلار به ازای هر بشکه افزایش یافت؛ پیشبینی سال ۲۰۲۷ نیز از ۶۹.۳۹ دلار به ۷۳.۷۴ دلار رسید. 🔹 پیشبینی قیمت نفت WTI برای سال ۲۰۲۶ از ۸۰.۸۸ دلار به ۸۴.۶۵ دلار به ازای هر بشکه افزایش یافت؛ پیشبینی سال ۲۰۲۷ نیز از ۶۵.۳۹ دلار به ۶۹.۷۴ دلار رسید.
🔶 تحولات خاورمیانه میتوانند بهراحتی روندهای فعلی بازار را بر هم بزنند. تشدید تنشها در قالب عملیات نظامی تازه میتواند قیمت #نفت WTI را به بالای 100 دلار برساند، موج دیگری از افزایش بازده اوراق را رقم بزند و بانکهای مرکزی بزرگ را به جلو انداختن زمان افزایش نرخ بهره وادار کند. 🔹همزمان، با نزدیک شدن فصل زمستان، بالا ماندن قیمت انرژی میتواند فشار قابلتوجهی بر شتاب رشد اقتصادی وارد کند؛ شرایطی که احتمالاً اقتصاد منطقه یورو و در نتیجه یورو بیش از سایرین از آن آسیب خواهند دید. بازارهای سهام نیز ممکن است عملکرد ضعیفتری داشته باشند و شاخص نزدک 100 در این میان بیشترین فشار را تحمل کند؛ زیرا همبستگی آن با بازده اوراق دولتی بیشتر است.
ادامه🔶 سه منبع اعلام کردند: نشست #اوپکپلاس در روز یکشنبه هیچ تصمیمی درباره سیاست تولید #نفت اتخاذ نخواهد کرد و تمرکز آن بر بررسی و بحث درباره وضعیت بازار خواهد بود 🔹 بر اساس منابع رویترز، انتظار میرود اوپکپلاس در نشست روز یکشنبه، سیاست تولید نفت برای ماه اکتبر را بدون تغییر حفظ کند. 🔹این گروه در حال تکمیل روند لغو کاهش تولید ۱.۶۵ میلیون بشکهای در روز است که در سال ۲۰۲۳ اعمال شده بود. 🔹با این حال، تولید واقعی اعضا به دلیل اختلال در صادرات ناشی از درگیریها در ایران و اوکراین، پایینتر از سهمیههای تعیینشده باقی مانده و همین موضوع نفوذ اوپکپلاس بر عرضه جهانی نفت را محدود کرده است. 🔹 اکنون توجه بازار به سهمیههای تولید سال ۲۰۲۷ معطوف شده و اعضای اوپکپلاس در حال بررسی سطح ظرفیت تولید خود هستند؛ موضوعی که میتواند زمینهساز مذاکرات دشوار در اواخر سال جاری باشد.
ادامه🔶 چرا توافق نفتی آمریکا و ونزوئلا فعلاً قیمت #نفت را ارزان نمیکند؟ ۳ دلیل بانک UBS 🔹سایه سنگین تنگه هرمز: بحرانهای خاورمیانه و خطر مسیر عبور ۲۰ درصد از نفت جهان، اثر خبر توافق آمریکا و ونزوئلا را کاملاً بر بازار غلبه کرده است. 🔹زمانبر بودن رشد تولید: زیرساختهای فرسوده ونزوئلا باعث میشود افزایش واقعی عرضه نفت این کشور به سالها زمان و سرمایهگذاری سنگین نیاز داشته باشد. 🔹چشمانداز قیمت نفت: بانک UBS قیمت هر بشکه نفت برنت را تا پایان ۲۰۲۶ حدود ۸۵ دلار برآورد میکند و خطرات صعودی را همچنان پررنگتر میداند.
ادامه🔴اگر دوباره تنش نظامی بالا بگیرد، واکنش #دلار چه خواهد بود؟ صعود یا اصلاح؟ ✍️در شرایطی که اقتصاد کشور با تحریمهای سنگین، محدودیت صادرات #نفت و کاهش تجارت خارجی مواجه باشد، رابطه جنگ و دلار پیچیدهتر از چیزی است که تصور میشود. 🔹 معمولاً پیش از آغاز جنگ، به دلیل افزایش نگرانیها، تقاضا برای خرید دلار رشد میکند. 🔹 اما پس از شروع درگیری، رفتار سرمایهگذاران تغییر میکند؛ بسیاری بهجای خرید دارایی، به دنبال حفظ نقدینگی و تأمین هزینههای روزمره هستند و همین موضوع میتواند تقاضای ارز را کاهش دهد. 🔹 از سوی دیگر، کاهش تجارت و واردات نیز باعث میشود نیاز اقتصاد به ارز کمتر از قبل شود؛ بنابراین ممکن است دلار در کوتاهمدت برخلاف انتظار، رشد شدیدی نداشته باشد یا حتی با کاهش تقاضا، وارد یک دوره رکود شود. 🔹️ البته این به معنای بهبود شرایط اقتصادی نیست. اگر محدودیتهای صادرات نفت و درآمدهای ارزی ادامهدار باشد، در بلندمدت کاهش منابع ارزی، کسری بودجه و رشد نقدینگی میتوانند دوباره فشار صعودی بر نرخ ارز وارد کنند. 🔹️ضمن اینکه در دوران جنگ به دلیل محدودیت عرضه در اقلام و کالاهای اساسی ، تورم در اجناس محسوس است ولی این تورم، تنها ناشی از محدودیت عرضه ی کالایی است نه افزایش قیمت دلار ⚠️ بنابراین در اقتصاد ایران، رفتار دلار در زمان جنگ را باید در دو بازه زمانی تحلیل کرد: کوتاهمدت تحت تأثیر رکود و افت تقاضا، و بلندمدت تحت تأثیر کاهش درآمدهای ارزی و تورم.
ادامه🔶 تغییر تاریخی در سبد انرژی آمریکا؛ پایان برتری #نفت پس از هفت دهه 🔹طی ۷۵ سال گذشته، نفت بیش از هر منبع انرژی دیگری موتور محرک اقتصاد آمریکا بوده است؛ اما این وضعیت بهزودی تغییر خواهد کرد. احتمالاً تا پایان این دهه، #گازطبیعی برای نخستین بار از نفت پیشی خواهد گرفت؛ اتفاقی که پس از آن رخ میدهد که فاصله میان این دو منبع انرژی در سال ۲۰۲۵ تقریباً از بین رفت. این تحول بزرگ، پایانی خواهد بود بر فصلی که از سال ۱۹۵۰ آغاز شد؛ زمانی که نفت به سلطه طولانیمدت زغالسنگ بهعنوان مهمترین سوخت فسیلی پایان داد. 🔹بر اساس تازهترین گزارش اداره اطلاعات انرژی آمریکا (EIA)، در سال ۲۰۲۵ گاز طبیعی ۳۶ درصد از مصرف انرژی آمریکا را به خود اختصاص داده است؛ رقمی که تنها اندکی کمتر از سهم ۳۷ درصدی نفت است. 🔹طی یک دهه گذشته، با انقلاب نفت شیل و جهش چشمگیر تولید گاز طبیعی، فاصله میان نفت و گاز بهطور مداوم کاهش یافته است. همزمان، اقتصاد آمریکا بیش از گذشته به سمت برقیسازی حرکت کرده و رشد تقاضا برای بنزین ــ که بزرگترین منبع مصرف نفت در داخل کشور محسوب میشود ــ متوقف شده است. این تغییر بنیادین همزمان با افزایش تقاضای برق ناشی از گسترش خودروهای برقی و توسعه مراکز داده رخ میدهد؛ روندی که فشار بیشتری بر شبکه برق آمریکا وارد کرده است. 🔹بر اساس دادههای EIA، بیش از ۴۰% برق آمریکا از طریق نیروگاههای گازسوز تولید میشود. همچنین گسترش خودروهای برقی نیز تا حدی به کاهش تقاضا برای بنزین کمک کرده؛ تقاضایی که حتی با وجود افزایش سالانه میزان رانندگی آمریکاییها، بعید است دوباره به سطوح پیش از همهگیری ویروس کرونا بازگردد. 🔹برآورد EIA نشان میدهد که تقاضای نفت در آمریکا بین سالهای ۲۰۲۵ تا ۲۰۲۷ تنها ۰.۶% افزایش خواهد یافت، در حالی که تقاضا برای گاز طبیعی در همین دوره ۳.۴% رشد میکند؛ موضوعی که فاصله میان این دو منبع اصلی انرژی را باز هم کمتر خواهد کرد. 🔹در دهههای گذشته، بخش عمده برق آمریکا با استفاده از زغالسنگ تولید میشد. اما با ظهور فناوری شکست هیدرولیکی (فرکینگ) و حفاری افقی در دهه ۲۰۰۰، حجم عظیمی از ذخایر گاز طبیعی که پیشتر استخراج آنها صرفه اقتصادی نداشت، قابل بهرهبرداری شد و گاز طبیعی بهتدریج جای زغالسنگ را بهعنوان اصلیترین سوخت نیروگاههای برق آمریکا گرفت. 🔹نکته قابلتوجه این است که تبدیل شدن گاز طبیعی به مهمترین منبع انرژی آمریکا، هنوز رشد انفجاری صادرات گاز طبیعی مایع (LNG) این کشور را در نظر نمیگیرد. آمریکا هماکنون بزرگترین صادرکننده LNG جهان است و پیشبینی میشود حجم صادرات آن تا پایان این دهه تقریباً دو برابر شود. 🔹البته گاز طبیعی تنها منبع انرژی در حال رشد نیست. انرژیهای تجدیدپذیر، بهویژه باد و خورشید، حتی سریعتر از گاز طبیعی رشد کردهاند. بر اساس دادههای EIA، بین سالهای ۲۰۱۵ تا ۲۰۲۵، مصرف انرژی بادی و خورشیدی بیش از سه برابر شده، در حالی که مصرف گاز طبیعی ۲۳ درصد افزایش یافته است؛ هرچند از نظر حجم مطلق، رشد مصرف گاز طبیعی همچنان بیشتر بوده است.
ادامه🔶 تنگه هرمز هنوز میتواند #نفت را منفجر کند؟ 🔹 ۱. شریان حیاتی ۲۵ درصدی: تنگه هرمز مسیر عبور روزانه بیش از ۲۰ میلیون بشکه نفت (یکچهارم تجارت دریاپایه جهان) است و هرگونه اختلال در آن، پتانسیل پرتاب فوری قیمت نفت برنت به کانالهای سهرقمی را دارد. 🔹۲. آرامش شکننده بعد از طوفان ۱۲۶ دلاری: پس از فروکش کردن تنشهای شدید نظامی که نفت را تا ۱۲۶ دلار بالا برد، امضای تفاهمنامههای موقت در ژنو و دوحه قیمت را به کانال ۷۰ دلار بازگردانده، اما این آرامش کاملاً به موبند دیپلماسی است. 🔹۳. بنبست مسیرهای جایگزین: خطوط لوله امارات و عربستان در بهترین حالت فقط میتوانند ۵ تا ۶ میلیون بشکه نفت را پوشش دهند؛ این یعنی برای بیش از ۱۵ میلیون بشکه نفت در روز، هیچ جایگزین واقعی در دنیا وجود ندارد. 🔹۴. سایه سنگین هزینههای پنهان بر اقتصاد آسیا: نرخ بیمه کشتیها در منطقه هنوز تا ۲۰ برابر حالت عادی است و غولهای اقتصادی آسیا (به ویژه ژاپن با وابستگی ۹۰ درصدی و کره با ۸۰ درصد) همچنان در خط مقدم آسیبپذیری این بحران قرار دارند. ✍️ آمارها نشان میدهند بازار نفس راحتی کشیده، اما هنوز تا بهبودی کامل فاصله دارد. در حال حاضر با حمایتهای بینالمللی و اسکورتهای نظامی، جریان نفت عبوری از تنگه هرمز به بیش از ۱۰ میلیون بشکه در روز رسیده است. همچنین با احتساب ۵ میلیون بشکهای که از مسیرهای جایگزین (مثل خط لوله شرق به غرب عربستان و خط لوله حبشان-فجیره امارات) عبور میکند، وضعیت عرضه تا حدودی پایدار شده است.
ادامه🔶 سیتی بانک: #نفت ممکن است به ۶۰ دلار برسد 🔹 #سیتیبانک اعلام کرد با فروکشکردن تنشهای مربوط به تنگه هرمز، احتمال دارد قیمت نفت تا محدوده ۶۰ دلار عقبنشینی کند. این بانک میگوید شوک ژئوپلیتیک اخیر که قیمتها را بالا برده بود، در حال محو شدن است و بازار دوباره بر عوامل بنیادین عرضه و تقاضا متمرکز میشود.
📊چین ناجی بازار نفت در حالی که جنگ ایران و بحران تنگه هرمز بازار جهانی انرژی را وارد شوک کرده، گزارش جدید بلومبرگ نشان میدهد چین واردات #نفت خود را حدود ۲۵٪ کاهش داده؛ اما بدون افت محسوس ذخایر نفتی. این یعنی پکن با استفاده از ذخایر عظیم استراتژیک، توسعه خودروهای برقی و کاهش مصرف واقعی نفت و استفاده از زغال سنگ، عملاً بخشی از کمبود عرضه جهانی را جبران کرده و مانع جهش شدیدتر قیمت نفت شده است. بازاری که انتظار نفت ۱۵۰ دلاری داشت، فعلاً با «کاهش تقاضای چین» کنترل شده؛ اما اگر این ذخایر با طولانی شدن جنگ رو به پایان برود، شوک اصلی هنوز میتواند در راه باشد.
ادامه
✍️ امسال با یکی از پیچیدهترین محیطهای معاملاتی دهه اخیر روبهرو هستیم؛ محیطی که اگر بهدرستی درک نشود، هم معاملهگران جهانی و هم معاملهگران داخل ایران را به تصمیمهای اشتباه میکشاند. ۱) تصویر کلان بازار؛ چرا امسال متفاوت است؟ سال ۲۰۲۶ ترکیبی غیرمعمول از عوامل فشارساز را کنار هم قرار داده است: 🔸️سقوط بیش از ۱۲ درصدی #طلا از سقف تاریخی خودش 🔸️جهش شدید قیمت #نفت و انتقال ریسک به کل بازارها 🔸️ تقویت موقت #دلار آمریکا بهعنوان ارز ذخیره جهانی 🔸️شرایط اقتصادی داخلی که رفتار #سکه و طلای ایران را از طلا جهانی جدا میکند این مجموعه باعث شده بازار وارد چیزی شبیه فاز بازار ترس شود؛ جایی که واکنشها لزوماً منطقی نیستند و سرعت تصمیمگیری از عمق تحلیل بیشتر میشود. ۲) پارادوکس شوک نفت برای تحلیل دقیقتر بازار طلا در این دوره، باید یک نکته را درک کنیم: 🔸️شوک نفت همیشه اثر یکطرفه روی طلا نمیگذارد. در واقع با یک پارادوکس مواجهایم؛ چون: - از یک طرف شوک نفت ریسک را بالا میبرد 👈تمایل به خرید طلا افزایش مییابد - از طرف دیگر میتواند دلار را تقویت کند یا انتظارات نرخ بهره را تغییر دهد 👈 فشار نزولی روی طلا در نتیجه هر نوع تحلیل سادهانگارانه از رابطه «نفت بالا 👈 طلا بالا» در این دوره خطرناک است. ۳) حرکت تا محدوده ۵۴۰۰ دلار؛ واکنش طبیعی، نه آغاز یک ترند طلا در واکنش اولیه به شوک ژئوپلیتیک و رشد نفت، تا محدوده ۵۴۰۰ دلار بالا رفت. این حرکت کاملاً مطابق با رفتار کلاسیک بازارهای ریسکگریز بود، اما این نکته مهم را تأکید میکنم: این جهش یک رفلکس کوتاهمدت بود، نه شروع یک روند پایدار. بازارهای #سهام جهانی هم همزمان ریزشهای تند داشتند که نشان میدهد سطح هیجان بسیار بالا بوده است. ۴) فاز جدید بازار: وزن بیشتر بر تحلیل بنیادی پس از این واکنش اولیه، بازار وارد دورهای شده که در آن: 🔸️مسیر آینده نرخ بهره فدرال رزرو 🔸️رفتار دلار 🔸️پایداری یا موقتیبودن شوک نفت 🔸️وضعیت نقدشوندگی و ریسک سیستماتیک همگی نسبت به گذشته وزن بیشتری در تصمیمگیریها دارند. در این فاز، تکنیکال بهتنهایی کافی نیست و باید کنار تحلیل بنیادی قرار بگیرد. ۵) توصیه برای معاملهگران داخل ایران - رفتار *سکهطلای داخلی* لزوماً با انس همجهت نیست 🔸️ریسک نرخ ارز میتواند تمام تحلیلها را تغییر دهد 🔸️نقاط حمایت و مقاومت باید برای طلا جهانی و بازار داخلی جداگانه بررسی شوند 🔸️واکنشهای رفلکسی بازار نباید مبنای تصمیمهای میانمدت قرار گیرد. منبع: گزارش ترندو
ادامه🔶 چشمانداز کالایی گلدمن ساکس برای ۲۰۲۶؛ صعود #طلا تا ۴۹۰۰ دلار و تداوم فشار بر بازار #نفت 🔹 #گلدمن_ساکس در تازهترین گزارش جامع خود از بازارهای کالایی برای سال ۲۰۲۶، تصویری کاملاً دوگانه از آینده این بازارها ترسیم کرده است: از یکسو جهش ساختاری تقاضا برای فلزات استراتژیک در سایه رقابت آمریکا و چین در حوزه هوش مصنوعی و زیرساختهای دیجیتال، و از سوی دیگر، موج عظیمی از عرضه در بازار انرژی که چشمانداز قیمت نفت و برخی فلزات صنعتی را تحت فشار قرار میدهد. 🔹 دان استرویون و تیم کالایی گلدمن این چارچوب را با یک عبارت خلاصه میکنند: «سوار بر رقابت قدرت شوید، اما مراقب امواج عرضه باشید.» به بیان ساده، مسابقه ژئوپلیتیک و فناورانه بین آمریکا و چین به موتور محرک جدیدی برای بازار فلزات تبدیل شده، در حالی که ظرفیتهای تازه در حوزه نفت و گاز، تعادل بازار انرژی را به نفع مازاد عرضه تغییر داده است. این واگرایی پیشتر در سال ۲۰۲۵ نیز مشاهده شد؛ جایی که فلزات گرانبها عملکردی بهمراتب قویتر از انرژی داشتند. گلدمن معتقد است این شکاف در سال ۲۰۲۶ نهتنها ادامه مییابد، بلکه عمیقتر هم میشود. 🔹 در میان تمام بازارهای کالایی، طلا جایگاه ویژهای در استراتژی گلدمن دارد. این بانک سرمایهگذاری طلا را «محبوبترین پوزیشن لانگ» خود معرفی کرده و هدف قیمتی ۴۹۰۰ دلار به ازای هر اونس را تا پایان سال ۲۰۲۶ مطرح کرده است. محرک اصلی این سناریو، تقاضای بیوقفه بانکهای مرکزی است. برآورد گلدمن نشان میدهد که بانکهای مرکزی در سال ۲۰۲۶ بهطور متوسط ماهانه حدود ۷۰ تن طلا خریداری خواهند کرد؛ رقمی که چهار برابر میانگین پیش از سال ۲۰۲۲ است. این تقاضای ساختاری، کف محکمی برای بازار طلا ایجاد میکند. 🔹 در سوی دیگر بازار، سرمایهگذاران خرد هنوز بهطور گسترده وارد این روند نشدهاند. سهم ETFهای طلا از پرتفوی خانوارهای آمریکایی تنها حدود ۰.۱۷ درصد است؛ سطحی که نشان میدهد برخلاف بسیاری از رونقهای پیشین، طلا هنوز به دارایی شلوغ و بیشخریدشده تبدیل نشده است. 🔹 در مقابل خوشبینی نسبت به طلا، نگاه گلدمن به نفت بهشدت محتاطانه است. این بانک انتظار دارد قیمت نفت برنت در سال ۲۰۲۶ بهطور میانگین حوالی ۵۶ دلار در هر بشکه و نفت WTI در حدود ۵۲ دلار تثبیت شود. دلیل اصلی این چشمانداز، موج عظیم عرضهای است که طی سالهای اخیر شکل گرفته و در سال ۲۰۲۶ بهطور کامل در بازار نمایان میشود. حتی اگر این موج پس از آن فروکش کند، مازاد موجود و انباشت ذخایر همچنان فشار نزولی بر قیمتها وارد خواهد کرد؛ مگر آنکه اوپکپلاس دست به کاهشهای بسیار عمیق بزند یا اختلالات ژئوپلیتیک بزرگی مانند تشدید بحران در روسیه یا ایران رخ دهد. 🔹 #مس طی سالهای اخیر رشد چشمگیری را تجربه کرده، اما گلدمن برای سال ۲۰۲۶ دورهای از تثبیت و استراحت را پیشبینی میکند. این بانک انتظار دارد قیمت مس در حوالی ۱۱٬۴۰۰ دلار در هر تن نوسان کند و از این سطح بهعنوان یک منطقه تجمیع قبل از موج بعدی رشد یاد میکند. با این حال، در افق بلندمدت، مس همچنان «فلز صنعتی محبوب» گلدمن باقی میماند. توسعه دیتاسنترها، زیرساختهای برقرسانی و برقیسازی اقتصاد جهانی، تقاضای پایدار و ساختاری برای این فلز ایجاد کرده است. اگر چین نیز به انباشت ذخایر استراتژیک روی آورد، این کف قیمتی میتواند حتی بالاتر هم برود. 🔹 در بازار #گاز_طبیعی، تصویر پیچیدهتر است. گلدمن از یک «موج چندساله عرضه LNG» سخن میگوید که تا سال ۲۰۳۰ عرضه جهانی را حدود ۵۰ درصد نسبت به ۲۰۲۴ افزایش میدهد. این روند بهطور طبیعی قیمت گاز را در خارج از آمریکا تحت فشار قرار میدهد. اما چون آمریکا بزرگترین صادرکننده LNG است، این صادرات عملاً بهعنوان منبع تقاضا برای بازار داخلی عمل میکند و مانع سقوط شدید قیمت گاز در آمریکا میشود. به همین دلیل، گلدمن انتظار دارد فاصله قیمتی بین گاز اروپا (TTF) و هنریهاب آمریکا بهطور محسوسی کاهش یابد. ✍️ چشمانداز گلدمن برای ۲۰۲۶ تصویری از یک بازار کالایی دوپاره ارائه میدهد: در یک سوی آن، فلزات استراتژیک بهویژه طلا و تا حدی مس که از رقابت ژئوپلیتیک، گذار انرژی و انقلاب دیجیتال سود میبرند؛ و در سوی دیگر، انرژی و برخی فلزات صنعتی که زیر فشار عرضههای جدید قرار دارند. برای سرمایهگذاران، پیام اصلی این گزارش روشن است: سال ۲۰۲۶ بیش از آنکه سال «کالاها» بهطور کلی باشد، سال انتخاب گزینشی خواهد بود؛ انتخاب بین بازارهایی که از موج قدرت و فناوری نیرو میگیرند و بازارهایی که در زیر امواج عرضه گرفتار میشوند.
ادامه🔶 موسسه فیچ با پیشبینی نفت ۶۳ دلاری و مازاد عرضه، چشمانداز بازار جهانی #نفت و #گاز در سال ۲۰۲۶ را خنثی ارزیابی کرد 🔹 موسسه رتبهبندی فیچ در گزارش جدید خود، چشمانداز بخش نفت و گاز جهانی برای سال ۲۰۲۶ را «خنثی» ارزیابی کرده است؛ این دیدگاه مبتنی بر فرضیهای است که در آن میانگین قیمت نفت برنت به حدود ۶۳ دلار در هر بشکه خواهد رسید (کاهشی نسبت به ۶۹ دلار در سال ۲۰۲۵) و در شرایطی که ریسکهای ژئوپلیتیک از قیمتها حمایت میکنند، مازاد عرضه گسترده عاملی محدودکننده برای آنها خواهد بود. 🔹 طبق این گزارش، بازار نفت همچنان با مازاد عرضه مواجه خواهد بود، چرا که رشد عرضه در سال ۲۰۲۶ از رشد تقاضا پیشی میگیرد. آژانس بینالمللی انرژی (IEA) پیشبینی میکند که عرضه جهانی ۲.۵ میلیون بشکه در روز افزایش یابد که این میزان بین کشورهای غیر اوپک پلاس (حدود ۱.۲ میلیون بشکه عمدتاً از آمریکا، برزیل، کانادا و گویان) و اوپک پلاس (حدود ۱.۳ میلیون بشکه تحت توافقهای فعلی) تقسیم میشود. در مقابل، رشد تقاضا تحت تأثیر روندهای کلان اقتصادی ضعیف، شتابگیری برقیسازی حملونقل و ضعف بخش پتروشیمی، همچنان محدود و سرکوبشده باقی میماند.
ادامه🔶 قیمت #نفت تحت فشار اخبار مربوط به «طرح صلح ترامپ» قرار گرفته است. زلنسکی قرار است پاسخ خود به این طرح را چهارشنبه ارائه دهد. بازارها نگرانند که توافق صلح و کاهش تحریمهای روسیه، منجر به افزایش عرضه نفت در بازارهای جهانی شود.
🔶 در بازار #نفت نیز پس از آنکه ائتلاف اوپکپلاس تمدید سهمیههای تولید تا پایان مارس ۲۰۲۶ را تأیید کرد، قیمتها نتوانستهاند به شکلی پایدار بالاتر از خط روند نزولی کلیدی تثبیت شوند. اگر نشانههایی از پیشرفت در مذاکرات سهجانبه احتمالی میان آمریکا، روسیه و اوکراین ظاهر شود، این پیشرفت بهجای افزایش قیمت، میتواند فشار کاهشی ایجاد کند و نفت را بهسمت کف اکتبر در ۵۶.۳۶ دلار سوق دهد؛ سطحی که فاصله کمی با کف چهارساله ۵۵.۶۰ دلار دارد.
ادامه📊 شکاف تاریخی طلا و کامودیتیها طلا به بالاترین سطح ارزشگذاری ۳۰ سال اخیر رسیده، در حالیکه کامودیتیها هنوز در کفهای تاریخی معامله میشوند. این واگرایی شدید پیام مهمی برای بازار دارد. رشد طلا در ماههای اخیر بیشتر از جنس ریسک بوده: تنشهای ژئوپلیتیک، خریدهای سیاستی چین، ابهام نرخ بهره و ورود پولهای محافظهکار اما کامودیتیهای صنعتی مثل #مس، #نفت و #آلومینیوم برای جهش نیاز به تقاضای واقعی از اقتصاد جهانی دارند؛ چیزی که فعلاً با رکود ساختوساز چین، ضعف صنعت اروپا و کاهش سرعت رشد آمریکا، وجود ندارد. به همین دلیل طلا با «ترس» رشد کرده، ولی #کامودیتیها در کف قیمتی هستند. 🔷️در تمام چرخههای ۱۹۹۹، ۲۰۰۴ و ۲۰۰۹، هر زمان شکاف طلا و کالاها به این حد رسیده، معمولاً کامودیتیها شروع به صعود کردهاند تا فاصله را پر کنند نه اینکه #طلا ریزش سنگین داشته باشد. اگر این الگو تکرار شود، بازار ممکن است در آستانه یک رونق بزرگ کامودیتیها باشد؛ همان نقطهای که سرمایهگذاران حرفهای معمولاً زودتر از بقیه متوجه آن میشوند.
ادامه