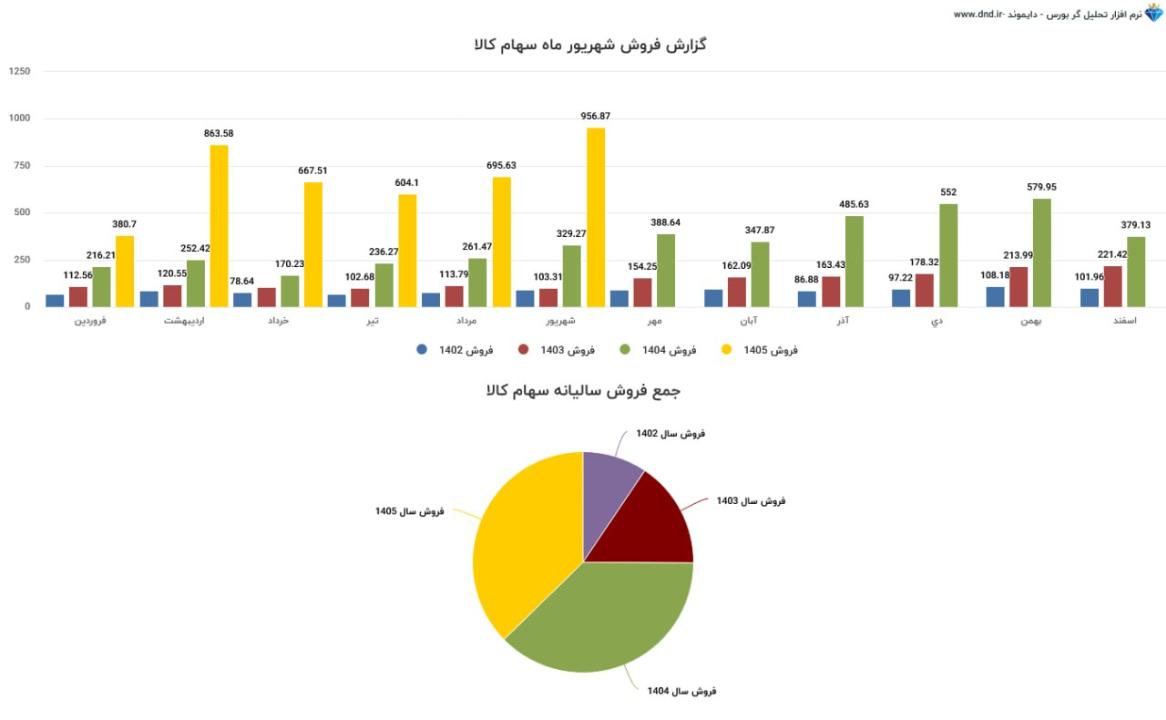
#کالا #گزارش فروش شهريور ماه 1405 ✅ بورس کالای ایران (کالا) موفق به فروش 956.87 میلیارد تومان در شهريور ماه 1405 شد. که نسبت به مشابه سال قبل 190.6 درصد افزایش داشت. 🔥رکورد فروش ماهانه شکسته شد. ❇️همچنین فروش کل شرکت در سال 1405به رقم 4168.39 میلیارد رسید که نسبت به مشابه سال قبل184.36 درصد افزایش یافت. 🔸تعداد سهام 62میلیارد 🔸پی ای 13.07 🔸 پی ای گروه5.86 🔸ارزش بازار 71,734 میلیارد تومان 🔻بررسی بازدهی سهام: بازدهی 14 روز: 17% بازدهی 28 روز: 22% بازدهی 42 روز: 35% بازدهی 56 روز: 40%

ادامه
#گزارش فروش کل #بازار_سرمایه ❇️شرکت های * بازار سرمایه در* مرداد *1405* موفق به فروش درآمد *1,571,569* میلیارد تومان شدند که نسبت به سال گذشته *123* درصد افزایش یافت . *🔥رکورد فروش تاریخی شکسته شد.* ✅ شرکت *#شپنا* با ثبت *202,387* میلیارد تومان بیشترین فروش در ببین شرکت ها داشت . *🔸 شرکت های زیر بالاترین میزان فروش ثبت کردند. #شبندر 144364 میلیارد تومان🔥 #شتران 99456🔥 #فملی 66395🔥 #خودرو 63110 #شبریز 60233 #فولاد 54427 #افق 37154🔥 #نوری 34450 #شراز 26952🔥 #کاریز 17224 #وبملت 16025 #البرز 15584🔥 #کگل 15028 #بوعلی 14954 #شاوان 12906 #مارون 12895 #همراه 12706 #شاراک 11604🔥 #کاوه 11440🔥 #شپدیس 11361 #کچاد 10929 #هرمز 10895🔥 #فجهان 9983🔥 #فخوز 9799 #جم 9675 #کگهر 9216 #غبشهر 9159 #دتوزیع 8143 #غکورش 8135 #خاور 8055🔥 #ذوب 8034🔥*

ادامه

رشد ۱۰۹ درصدی و ثبت رکورد جدید فروش در داروسازی کاسپین تأمین شرکت داروسازی کاسپین تأمین وابسته به شستا در شهریور ۱۴۰۴ با فروش ۴۲۳۰ میلیارد ریالی، رشد ۱۰۹ درصدی ماهانه و ۱۰۰ درصدی در عملکرد شش‌ماهه نخست سال را ثبت کرد. به گزارش شستا رسانه،، شرکت داروسازی کاسپین تأمین وابسته به شستا در شهریورماه ۱۴۰۴ موفق به ثبت فروش 4230 میلیارد ریال (معادل حدود ۴۲۳ میلیارد تومان) شد. این رقم در مقایسه با فروش 2025 میلیارد ریالی شهریورماه سال گذشته (۲۰۲ میلیارد تومان) بیانگر رشد قابل‌توجه ۱۰۹ درصدی است. همچنین فروش خالص شش‌ماهه نخست سال ۱۴۰۴ با ثبت رقم 21960 میلیارد ریال (حدود 2196 میلیارد تومان) نسبت به 10994 میلیارد ریال دوره مشابه سال گذشته، رشد ۱۰۰ درصدی را نشان می‌دهد. #کاسپین #شستا_رسانه #گزارش

ادامه

#کرماشا با eps تحلیلی ۴۱۰۰ و p.e فوروارد ۴.۵ تولیدکننده اوره کشاورزی و آمونیاک است. #گزارش فروش شهريور ماه 1404 شرکت عالی بوده است. صنایع پتروشیمی کرمانشاه (کرماشا) موفق به فروش 3067.86 میلیارد تومان در شهريور ماه 1404 شد. که نسبت به مشابه سال قبل 424.38 درصد افزایش داشت. رکورد فروش ماهانه شکسته شد. فروش صادراتی 1939.64 میلیارد تومان همچنین فروش کل شرکت در سال 1404به رقم 8204.86 میلیارد رسید که نسبت به مشابه سال قبل176.4 درصد افزایش یافت. صادرات کل سال 1404به رقم 5947.58 میلیارد تومان رسید. از دید نموداری نیز یک دیامتریک است که در میانه لگ F به سر میبرد . زمان میخواهد ولی کف است و در شروع موج افزایشی موقت از کف قیمت ۱۶۰۰ می تواند به اهداف ۲۲۰۰- ۲۴۰۰ نزدیک شود و این محدوده سقف مهمی باشد. #کافه_بورس

ادامه

علی‌رغم محدودیت‌ها و افزایش نرخ حامل‌های انرژی حاصل شد؛ رشد 9 درصدی درآمد عملیاتی شركت فولاد مباركه درآمد عملیاتی شرکت فولاد مبارکه اصفهان در سه‌ماهه نخست سال 1404 به 804 هزار و 689 میلیارد ریال افزایش یافته و نسبت به مدت مشابه سال گذشته، رشد 9 درصدی را نشان می‌دهد. معاون اقتصادی و مالی فولاد مبارکه در مصاحبه با خبرنگار فولاد ضمن تأیید این خبر گفت: عملکرد فروش محصولات این شرکت در بازارهای صادراتی با رشد قابل‌توجه 196 درصدی همراه بوده؛ به‌نحوی‌که بیش از 326 هزار تن انواع محصولات به بازارهای هدف صادر شده است. این در حالی است که در مدت مشابه سال قبل، میزان صادرات 110 هزار تن بوده است. در بازار داخلی نیز بالغ‌بر یک‌میلیون و ۸۷۵ هزار تن انواع محصولات فولادی به فروش رسیده است. رشد 36 درصدی بهای تمام‌شده درآمدهای عملیاتی در اثر افزایش نرخ حامل‌های انرژی و مواد اولیه بنا بر اظهارات حامدحسین ولی‌بیک، بهای تمام‌شده درآمدهای عملیاتی فولاد مبارکه در سه‌ماهه نخست سال 1404 بالغ‌بر 581 هزار و 959 میلیارد ریال بوده که نسبت به مدت مشابه سال گذشته 36 درصد افزایش‌یافته است. این امر عمدتاً ناشی از افزایش نرخ حامل‌های انرژی و مواد اولیه است. بر این ‌اساس، شرکت موفق به تحقق سود ناخالص معادل 222 هزار و 730 میلیارد ریال شد که حاشیه سود ناخالص در این بازه، به 28 درصد بالغ گردید. بررسی عملکرد مالی شرکت نشان می‌دهد که با وجود رشد فروش و درآمد حاصل از آن، افزایش چشمگیر هزینه‌های تولید، به‌ویژه در بخش انرژی، روند آینده سودآوری را با چالش‌ مواجه می‌کند؛ اما با اتکا بر دانش، تجربه و تلاش کارکنان و مدیران شرکت، مدیریت مؤثر هزینه‌ها و کنترل بهای تمام‌شده، سودآوری میسر خواهد بود. معاون اقتصادی و مالی فولاد مبارکه با اشاره به اینکه در نهایت سود خالص شرکت در سه‌ماهه اول سال 1404 به 161 هزار و 824 میلیارد ریال رسیده است ادامه داد: با توجه به سرمایه 1500 هزار میلیارد ریالی (150 هزار میلیارد تومان) شرکت، سود هر سهم (EPS) معادل 108 ریال محاسبه شده است. این در حالی است که عملکرد سود سه‌ماهه ۱۴۰۴ شامل درآمدهای سرمایه‌گذاری نبوده و این درآمدها معمولاً در پایان سال مالی و پس از برگزاری مجامع شرکت‌های فرعی گروه شناسایی خواهد شد. تقویت جایگاه فولاد مبارکه با استراتژی خود تأمینی انرژی وی در بخش دیگری از سخنان خود افزود: فولاد مبارکه اصفهان در راستای رفع چالش ناترازی انرژی، استراتژی خودتأمینی را در پیش گرفته و در این مسیر، نیروگاه سیکل ترکیبی به ظرفیت ۹۱۴ مگاوات را در محل کارخانه راه‌اندازی کرده است. همچنین، پروژه احداث نیروگاه خورشیدی ۶۰۰ مگاواتی آفتاب شرق فولاد مبارکه را در شهرستان کوهپایه اصفهان در دست راه‌اندازی دارد که فاز نخست آن با ظرفیت ۱۲۰ مگاوات، هفته گذشته با حضور برخط رئیس‌جمهوری به بهره‌برداری رسید. این اقدامات، جایگاه شرکت را از منظر تأمین پایدار انرژی برق موردنیاز خود به‌طور قابل‌توجهی تقویت کرده است. بااین‌حال، افزایش نرخ گاز مصرفی صنایع فولادی بدون بررسی پیامدهای زنجیره‌ای آن بر بهره‌وری و ثبات مالی این صنایع، می‌تواند چالش‌های جدی در مسیر تولید و رقابت‌پذیری آن‌ها ایجاد کند. ولی‌بیک در بخش پایانی سخنان خود تصریح کرد: روند قیمتی سهام تحت‌تأثیر ریسک‌های سیستماتیک بازار، با نوسانات قابل‌توجهی همراه بوده است و در حال حاضر، ارزش بازار فولاد مبارکه 4,750 هزار میلیارد ریال (4 هزار و 750 میلیارد ریال) بوده که با توجه به حجم سرمایه‌گذاری‌های انجام‌شده و ظرفیت درآمدزایی شرکت، پتانسیل رشد قیمتی نزدیک به ارزش ذاتی خود دارد؛ بنابراین انتظار می‌رود با بهبود شرایط بازار سرمایه، ارزش بازار شرکت به سطح واقعی خود نزدیک‌تر شود. #فولاد #گزارش #فولاد_مبارکه

ادامه

“ونیکی” از ابتدای سال مالی تا پایان دوره منتهی به ۱۴۰۳۱۲۳۰مبلغی معادل ۱۳,۷۴۴,۲۵۸ میلیون ریال درآمدهای عملیاتی داشته است. “شرکت سرمایه­ گذاری ملی ایران (سهامی عام)” طی دوره سه ماهه اول سال مالی ۱۴۰۴ (۱۴۰۳۰۹۳۰ لغایت ۱۴۰۳۱۲۳۰) مبـلغی معادل ۱۳,۷۴۴,۲۵۸ میلیون ریال “درآمدهای عملیاتی” داشته است؛ که نسبت به دوره مشابه سال قبل حدود ۹۹% رشد را نشان می‌دهد. همچنین حدود ۸۳ درصد از درآمدهای عملیاتی دوره اخیر (یعنی رقمی معادل ۱۱,۴۶۹,۴۴۹ میلیون ریال)، از محل “درآمد سود سهام” بوده است. لازم به ذکر است درآمـد عملیاتی دوره یک ماهه منتهی به اسفندماه ۱۴۰۳، مبلغی معادل ۷,۵۲۰,۹۵۴ میلیون ریال بوده است که نسبت به دوره مشابه سال قبل ۱۸ برابر رشد داشته است. #ونیکی #گزارش #گزارش_سالانه

ادامه

مهم ترین موارد مطرح شده در مجمع به شرح زیر است: *طی چهار سال گذشته نمرینو در دو بخش نساجی و عمرانی فعالیت دارد. *ورود به حوزه عمرانی به دلیل تبدیل دارایی های غیر مولد به مولد است. *ایران مرینوس ۹۵۰ هزار متر پارچه تولید می کند. *تولید پارچه به ازای متر معادل ۱۰ درصد افزایش یافت. *سالن جدید ریسندگی ساخته شد. *فروش متراژی پارچه کاهش را تجربه کرد‌. *فروش ریالی پارچه افزایش را شاهد شده است. *زمین های ایران مرینوس به دلایل گذر هفت مهر قفل و غیر استفاده و فروش بود. *انهار منتقل شد و نمرینو اکنون ۶۸ هزار متر مربع زمین آزاده شده، مستقل، دارای سند و آماده معامله دارد‌. *تکنولوژی نمرینو برای ۸۰ سال گذشته است. *ماشین آلات قدمت ۶۰ ساله دارند. * برنامه تولید همسو با فروش شد. * استراتژی این مجتمع تولیدی فروش محور شد. *میزان صادرات افزایش یافت. *چند محصول جدید به سبد تولیدی نمرینو اضافه شد. *دوخت و فروش این شرکت به سمت سازمانی حرکت کرد. *دستگاه ریسندگی از ساختمان قدیم به محل جدید منتقل شد. *سهامدار عمده این شرکت را به خرید ماشین آلات جدید مکلف ساخت. *سالن ریسندگی به شهرک شکوهیه انتقال می یابد. *انبارهای جدید ساخته خواهد شد. *سیاست های فروش تغییر خواهد یافت. *پروژه اریکه ملل تعیین و تکلیف می شود. *برای انجام طرح های جدید، تسهیلات اخذ خواهد شد. *برای تامین انرژی، نمرینو خواهان احداث نیروگاه خورشیدی است. * زمین سالاریه تعیین تکلیف شود. *برای خرید تجهیزات و‌ پنل های خورشیدی مذاکراتی با وزارت نیرو صورت گرفته است‌. *دستگاه های بافندگی نصب شده و مشکل روند تولید در آهار بوده که دستگاه مرتبط خریداری خواهد شد. *ایران مرینوس دستگاه های رسیدگی جدید خریداری می کند. *در کشور ریسندگی برای پشم وجود ندارد و این فرصت مناسبی برای تولید نمرینو به شمار می رود. *ریسندگی برای این شرکت سود آوری بالایی خواهد داشت. #نمرینو #گزارش #مجمع

ادامه

بر اساس گزارش ماهانه شهریور و میزان تحقق درآمد در کنار مواردی نظیر شیب رشد درآمد و p.e به صورت سیستمی و بدون دخالت تحلیلگر، نمادهایی انتخاب شده اند. این 9 نماد از جهت بنیادی نسبت به کل گروه وضعیت بهتری بر اساس فاکتورهای بنیادی و معاملاتی دارند لذا جهت تحلیل بیشتر توصیه می شوند. برخی ازین نمادها برنامه تجدید ارزیابی خود را نیز در کدال گزارش کرده اند که عمدتا شرکت های زیرمجموعه تیپیکو هستند. یکی دیگر از نکات شرکت های این صنعت آن است که در زمستان 1402 یا زیان ساخته اند و یا اندک سودی، لذا با گزارش زمستان 1403 می توانند p.e بهتری را تجربه کنند. 8 مهر 1403 @validhelalat #ولید_هلالات #دارو #دارویی #گزارش

ادامه

#گزارش در یک هفته اخیر رخ داد: 💎 بارقه‌های امید در بورس؛ رشد خالص ورودی پول حقیقی و ارزش معاملات خرد 🔼 ورود پول حقیقی در سهام به ۸۰۰ میلیارد تومان و ارزش معاملات خرد به ۵.۵ همت رسید 🔵همزمان با آغاز روند صعودی شاخص بورس و روند ورود دوباره سرمایه‌های خرد به بازار، ارزش معاملات خرد سهام و صندوق‌های سهامی امروز، سه‌شنبه، به محدوده ۵.۵ همت رسید. 🔵در معاملات امروز بازار، ارزش معاملات خرد سهام نیز، با ۲۰۰ میلیارد تومان افزایش، نسبت به روز دوشنبه، به ۴.۳ همت رسید. 🔵خالص ورودی پول حقیقی در سهام و صندوق‌های سهامی مورد بررسی قرار گرفته، بر این اساس در ۲ روز گذشته رقمی بالغ بر ۸۶۰ میلیارد تومان پول، از این مسیر وارد بازار شده است.

ادامه

#گزارش فروشدرآمد گروه #انبوه_سازان ❇️شرکت های انبوه سازان در مرداد ماه 1403 موفق به درآمد 886.52 میلیارد تومان شدند ✅ شرکت #ثامید با ثبت 555 میلیارد تومان بیشترین میزان درآمد در ببین شرکت ها داشت. 🔸 شرکت های زیر بالاترین میزان درآمد ثبت کردند. #ثغرب 121 میلیارد تومان #ثرود 35 میلیارد تومان #ثپردیس 31 میلیارد تومان #ثتران 25 میلیارد تومان #ثالوند 23 میلیارد تومان #ثباغ 22 میلیارد تومان #ثبهساز 20 میلیارد تومان #ثجنوب 19 میلیارد تومان #ثامان 19 میلیارد تومان #ثفارس 15 میلیارد تومان #ثشرق 3 میلیارد تومان 📅 آخرین بروزرسانی:14030631

ادامه

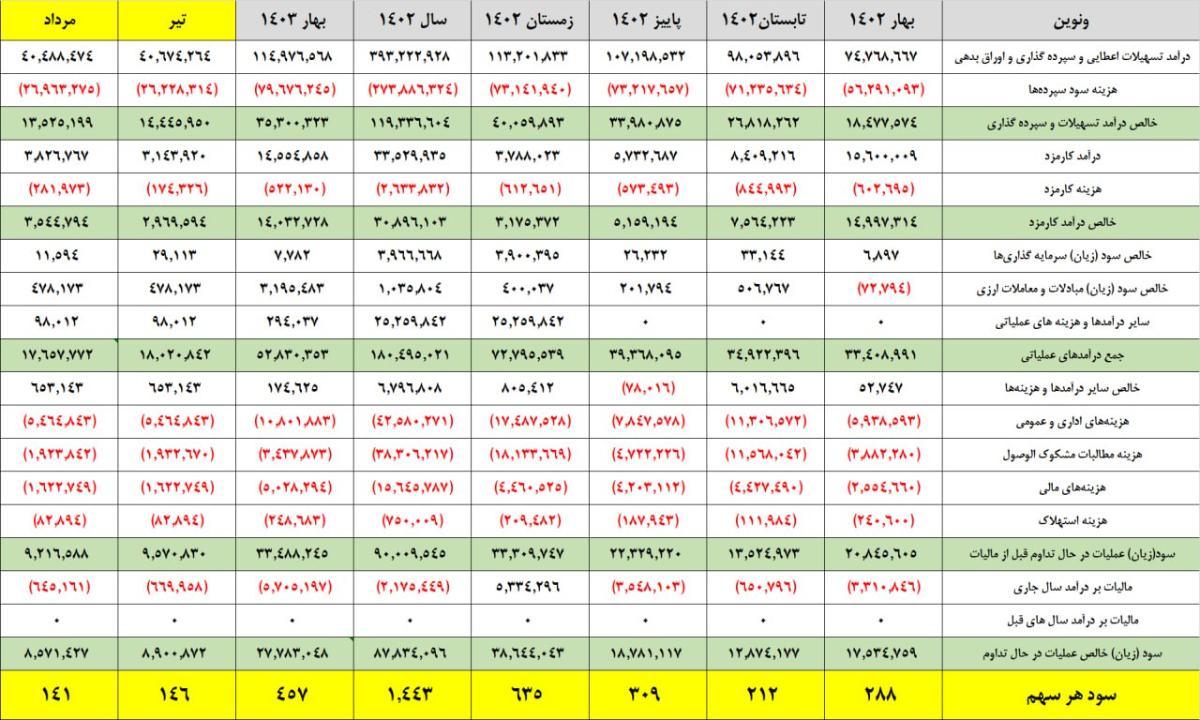
#ونوین بانک اقتصاد نوین از بانک هایی است که همچنان بر مدار صعودی قرار دارد. یک نکته این بانک آنجاست که در تابستان سال قبل ذخیره مطالبات بسیار سنگینی گرفت که معادل 12درصد درآمد تسهيلات اعطايی و معادل سود خالص آن فصل بوده است! حالا در یک شفاف سازی خبر از بازگشت 930میلیارد تومان در توافق با ذینفع بدهکار غیر جاری بانک داده است. این مساله از دو جهت مهم است. نخست اینکه در تابستان سال جاری هزینه مطالبات مانند تابستان قبلی نیست و دوم اینکه یک برگشت ذخیره نیز صورت گرفته است. فعلا فضای اقتصاد نوین خوب است. 1403.06.18 @validhelalat #ولید_هلالات #بانک_اقتصاد_نوین #بانکی #گزارش

ادامه

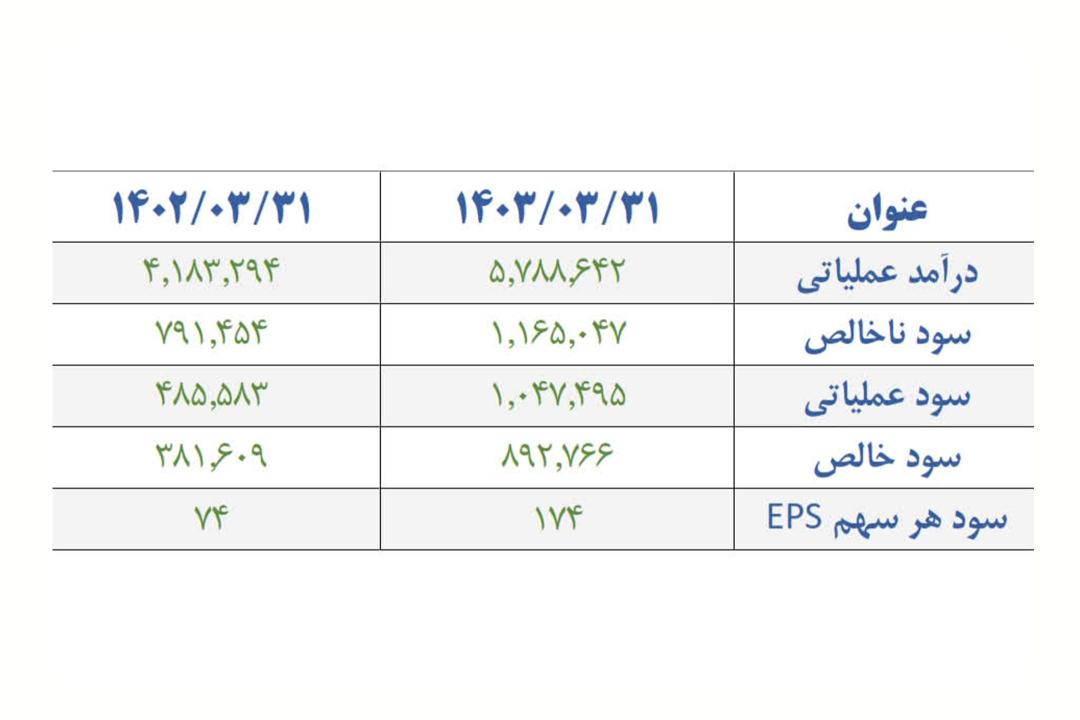
رشد چشمگیر سود خالص و شاخص های عملکردی سه ماهه اول سال 1403 در شرکت رادیاتور ایران براساس صورت های مالی منتشره سه ماهه منتهی به پایان خردادماه 1403، شرکت رادیاتور ایران که با نماد ختور در بازار اصلی بورس تهران فعالیت می نماید، به ازای هر سهم 174 ریال سود ساخته است، که این میزان سود در دوره مشابه سال گذشته 74 ریال بوده است، میزان سود هر سهم با افزایش 135 درصدی حدودا 2.3 برابر سود دوره مشابه سال گذشته شده است . بر همین پایه سود خالص شرکت با 51 میلیارد تومان افزایش، 2.3 برابر شده و از 38.1 میلیارد تومان در دوره مشابه قبلی به رقم89.2 میلیارد تومان در دوره مذکور رسیده است . دکتر علی بابایی مدیرعامل و نائب رئیس هیات مدیره شرکت رادیاتور ایران در جلسه شورای مدیران این شرکت ضمن تشریح عملکرد سه ماهه اول سال جاری، ابراز امیدواری کرد که با تلاش های شبانه روزی کلیه همکاران این موفقیت تداوم داشته و شرکت با افزایش حجم تولیدات خود بتواند علاوه بر تامین حداکثری قطعات مورد نیاز بازار لوازم یدکی و خودروسازان باعث ارزش آفرینی بیش از پیش در سهام شرکت گردد. #ختور #گزارش #گزارش_بهار #سه_ماهه

ادامه

سرمایه گذاری های پرثمر بیمه پاسارگاد به سود سرمایه گذاران و سهامداران بررسی عملکرد شرکت بیمه پاسارگاد در سال ۱۴۰۲ نشان می‌دهد که ۲۰ درصد بیشتر نسبت به سال های گذشته سرمایه گذاری کرده که از این محل سود قابل توجهی را کسب کرد. به گزارش بانکداری ایرانی؛ این شرکت بزرگ بیمه ای در سال مالی ۱۴۰۲ موفق شد در مجموع بالغ بر ۲۵۳ هزار میلیارد ریال سرمایه گذاری را ثبت کند. این رقم در مقایسه با ۲۰۲ هزار میلیارد ریال در مدت مشابه سال گذشته، حدود ۲۰ درصد رشد داشته است. مروری بر عملکرد سال ۱۴۰۲ شرکت بیمه پاسارگاد و مقایسه آن با مدت مشابه سال گذشته، نشان داد که درآمد حاصل از این سرمایه گذاری ها حدود ۶۰ درصد رشد داشته است و از ۲۴هزار میلیارد ریال در دوره قبل به ۳۸هزار و ۸۵۲ میلیارد ریال در این دوره مالی رسیده است . بررسی های بانکداری نشان می دهد که عمده این سرمایه گذاری ها از محل عملیات بیمه گری بوده است. شرکت های بیمه بر اساس آیین نامه های بیمه مرکزی مانند شماره ۵۸ می توانند از محل ذخایر فنی خود سرمایه گذاری کنند که در نهایت سود آن به سهامداران می رسد. شرکت های بیمه از محل ذخایر فنی، سرمایه گذاری می نمایند و عواید آن متعلق به سهامداران است و در صورتی که خسارتی رخ دهد، منابع لازم از این محل تامین می شود. در حقیقت بیمه گرها چندین ذخیره دارند. براساس این گزارش ؛ برای بیمه پاسارگاد در سال ۱۴۰۲ ذخیره خسارت معوق، مبلغ ۹۸۳۸میلیارد ریال، ذخیره ریسک های منقضی نشده بلند مدت مبلغ ۳۲۳۶میلیارد ریال، ذخیره حق بیمه عاید نشده ۳۲۸۶۷ میلیارد ریال، ذخیره ریاضی بیمه عمر ۲۲۷۴۱۹ میلیارد ریال وسایر ذخایر فنی هم ۱۴۴۵۵ میلیارد ریال بودند که در نهایت رشدی نزدیک به ۴۰درصدی داشتند. بیمه پاسارگاد بر اساس دستورالعمل بیمه مرکزی توانست با سرمایه گذاری از چندین محل مناسب مانند بیمه عمر و همچنین ذخایر رشد قابل توجهی را در سرمایه گذاری کسب کند که در نهایت سود خالص ۲۵هزار و ۳۲۹ میلیارد ریالی برای این شرکت محقق شد. در سال جاری هم این رویه ادامه داشته و سرمایه گذاری های بلندمدت شرکت به سودآوری مثبتی می انجامد. در اردیبهشت ۱۴۰۳ این شرکت بالغ بر ۷۳هزار میلیارد ریال حق بیمه عمر وزندگی صادر کرده است که خسارت آن حدود ۱۵هزار میلیارد ریال بود و بر اساس تجارب گذشته بیمه پاسارگاد می توان گفت که این حق بیمه تولیدی در بخش سرمایه گذاری های مفید مصرف خواهد شد. شایان ذکر است که اندوخته قانونی و سرمایه ای بیمه پاسارگاد که برای تضمین ریسک های شرکت جمع آوری می شود در حال حاضر مبلغ پنج هزار و ۴۵۷ میلیارد ریال برای اندوخته قانونی دو هزار و ۹۳۶ میلیارد ریال برای اندوخته سرمایه ای لحاظ شده است همچنین سود انباشته شرکت هم مبلغ ۲۴ هزار و ۴۶۳ میلیارد ریال برآورده شده است. در مجموع می توان گفت که بیمه پاسارگاد با تمرکز بر درآمد با کیفیت و سرمایه گذاری های مدیریت شده و بدون ریسک توانسته شرایط قابل قبولی از عملکرد شرکت ارائه کند که سبب شده تا علاوه بر توجه سهامداران ، سرمایه گذاران نیز به این شرکت توجه ویژه داشته تا به راحتی بتوانند از محصولی مانند بیمه عمر و زندگی که بر اساس سرمایه گذاری طراحی شده استقبال کنند. #بپاس #بیمه_پاسارگاد #گزارش

ادامه

رشد 259درصدیِ بیمه سرمد در سودآوری به گزارش روابط عمومی بیمه سرمد و به نقل از دنیای بانک و بیمه: جهش سود بیمه سرمد آن هم به اتکای سود عملیاتی نشان از حرکت این بیمه‌گر در مسیر خروج از زیان انباشته به‌ارث‌رسیده از گذشته دارد و حضور معنادار و میدانی تیم مدیریتی این شرکت از یک سو و اعتماد سهام‌داران به مدیرعامل از سوی دیگر نویدبخش سال‌های خوب است. حساب و کتاب بیمه سرمد در سال ۱۴۰۲ نشان از کسب سود جذاب و باکیفیت با رشد ۲۵۹ درصد دارد و سهام‌داران این شرکت در حالی به مجمع عمومی جهت بررسی و تصویب صورت‌های مالی دعوت شده‌اند، که شاهد سود ۱۳۳ ریالی به ازای هر سهم با درنظرگرفتن افزایش سرمایه هستند. به گزارش دنیای بیمه، صورت‌های مالی حسابرسی‌شدۀ بیمه سرمد در سال ۱۴۰۲ به‌وضوح نشان می‌دهد که این شرکت توانسته سود عملیاتی‌اش را، با ۳۱۹ درصد جهش نسبت به سال ۱۴۰۱، به رقم یک هزار و ۸۴۹ میلیارد و ۵ میلیون ریال برساند، آن هم در شرایطی که این بیمه‌گر در سال ۱۴۰۱ زیان عملیاتی ۸۴۲ میلیارد و ۶۹۹ میلیون ریالی را به ثبت رسانده بود. این گزارش می‌افزاید: سهم نگهداری یا حق بیمه خالص سرمد در سال ۱۴۰۲ با رشد ۲۸ درصد به رقم ۲۶ هزار و ۸۲۰ میلیارد و ۹۳۸ میلیون ریال رسیده و این شرکت درآمد بیمه‌ای ۲۹ هزار و ۱۶۳ میلیارد و ۹۹۷ میلیون ریالی به دست آورده است. این رشد ۲۸درصدی درآمد بیمه سرمد در حالی رقم خورده که خالص خسارت و مزایای پرداختی تنها ۷ درصد رشد داشته و هزینه‌های اداری و عمومی هم تنها ۳۷ درصد بیشتر از سال ۱۴۰۱ بوده است. دخل و خرج بیمه سرمد در سال گذشته نشان از رشد ۲۵۹درصدی سود خالص و ثبت سود یک هزار و ۳۴ میلیارد و ۴۸۸ میلیون ریالی دارد. سرمایۀ بیمه سرمد از ۶ هزار و ۷۶۱ میلیارد و ۵۵۳ میلیون ریال در پایان سال ۱۴۰۱، به رقم ۱۰ هزار میلیارد ریال در سال ۱۴۰۲ افزایش پیدا کرد و به‌این‌ترتیب و با لحاظ افزایش سرمایۀ ۴۸درصدی از محل آوردۀ نقدی سهام‌داران، سود خالص هر سهم از ۴۳ ریال در سال ۱۴۰۱ به ۱۳۳ ریال در سال ۱۴۰۲ رشد داشته است. پیش‌بینی می‌شود بیمه سرمد با این روند سودآوری، در پایان سال جاری بتواند به سود انباشتۀ مثبت دست یابد که در این صورت می‌تواند ظرفیت نگهداری‌اش را ارتقا دهد. سهام‌داران سرمد در ۳۱ تیرماه امسال به مجمع عمومی عادی سالیانه دعوت شده‌اند تا با شنیدن گزارش هیئت‌مدیره، صورت‌های مالی سال ۱۴۰۲ را تصویب کنند. رشد 52درصدی فروش سرمد حق بیمه تولیدی بیمه سرمد در سال ۱۴۰۲ با رشد ۵۲درصدی نسبت به سال ۱۴۰۱ به رقم ۳۴ هزار و ۴۸۴ میلیارد و ۸۹۰ میلیون ریال رسید که بیشترین رشد فروش نسبت به سال ۱۴۰۱ به رشته‌های بیمه مسئولیت با ۲۴۷ درصد و بیمه حوادث با ۲۲۶ درصد اختصاص یافت. ترکیب پرتفوی این بیمه‌گر هم نسبت به سال ۱۴۰۱ متنوع‌تر شده، به نحوی که از سهم درمان ۳ درصد کاسته شده و بر سهم بیمه مسئولیت ۴ واحد درصد افزوده شده و یک واحد درصد هم بر سهم بیمه‌های عمر و سرمایه‌گذاری اضافه شده است. اصلاح ساختار در بیمه سرمد به نفع بیمه‌گزاران باعث شد تا در سالی که گذشت تعداد بیمه‌نامه‌های صادرشدۀ شرکت، با رشدی ۷.۴ درصدی به ۸۰ میلیون فقره بیمه‌نامه برسد که بیش از ۸۰ درصد بیمه‌نامه‌های صادره به ۴ رشته شخص ثالث، حوادث راننده، بدنه خودرو و آتش‌سوزی اختصاص داشته است. نکته مهم دیگر اینکه در طی ۲ سال اخیر، مدیریت ریسک در این شرکت در اولویت قرار گرفته و نسبت خسارت این شرکت از ۹۱ درصد در سال ۱۴۰۱ به ۶۴ درصد در سال ۱۴۰۲ تقلیل پیدا کرده است. نتیجه اینکه روند اصلاحات انجام‌شده در ۲ سال گذشته باعث بهبود تدریجی رتبۀ بیمه سرمد در بین شرکت‌های بیمه از حیث توانگری مالی و وضعیت سودآوری شده است. سرمد در سال آینده تصمیم دارد در بین شرکت‌های صنعت بیمه از منظر سرعت ارائۀ خدمات باکیفیت به مشتریان صدرنشین شود که دستیابی به این هدف در گرو انسجام در درون شرکت و حرکت بر مدار برنامۀ از‌ پیش تعیین‌شده است و افزایش سرمایه یکی از مهم‌ترین اولویت‌ها برای بهبود کیفیت سودآوری به شمار می‌رود. #وسرمد #بیمه_سرمد #گزارش

ادامه

تولید پشم شیشه و ایزوگام در شستا رکورد جدید ثبت کرد شرکت پشم شیشه ایران در 3 ماهه اول سال جاری موفق به تولید 3.145 تن محصول پشم شیشه شده که در مقایسه با سال گذشته 11 درصد رشد داشته و 140 درصد از بودجه 3 ماهه 1403 را محقق کرده است. به گزارش شستارسانه، جلسه ارزیابی عملکرد 3 ماهه نخست سال مالی منتهی به 30 اسفند 1403 شرکت پشم شیشه ایران برگزار شد. در ابتدای جلسه جهانگیر باقری، مدیرعامل شرکت پشم شیشه ایران اظهار داشت: این شرکت در 3 ماهه اول سال جاری موفق به تولید 3.145 تن محصول پشم شیشه شده است که در مقایسه با سال گذشته به میزان 11 درصد رشد داشته و 140 درصد از بودجه 3 ماهه 1403 را محقق کرده است. وی افزود: شاخص حاشیه سود عملیاتی در دوره 3 ماهه 1403 نسبت به دوره مشابه سال قبل رشد 8 درصدی داشته و 133 درصد از بودجه 3 ماهه 1403 را محقق ساخته است که بیانگر افزایش سطح درآمد پایدار شرکت می‌باشد و افزایش بهره‌وری و عملکرد مناسب شرکت را نشان می‌دهد. مدیرعامل شرکت پشم شیشه ایران تصریح کرد: تولید محصول ایزوگام نیز در 3 ماه اول سال جاری 696 هزار متر مربع بوده که موجب تحقق 107 درصدی بودجه 3 ماهه سال 1403 شده است. وی افزود: همچنین با برنامه‌ریزی‌های انجام شده در حوزه صادرات محصول اقداماتی در زمینه شناسایی بازارهای صادراتی جدید انجام شده است که همانند سال گذشته حاشیه سود بالایی را برای این شرکت به ارمغان خواهد آورد. باقری درباره آخرین وضعیت احداث کارخانه جدید شرکت پشم شیشه ایران خاطرنشان کرد: این پروژه تاکنون 62.02 درصد پیشرفت فیزیکی داشته و در حال حاضر مشغول به تجهیز و نصب مهمترین بخش‌های خط تولید با بهره‌گیری از تکنولوژی روز دنیا هستیم. همچنین امید است با برطرف شدن مشکلات مالی در زمینه اخذ تسهیلات بانکی بتوان هرچه سریعتر به مرحله نهایی و بهره‌برداری از این پروژه رسید. #کپشیر #پشم_و_شیشه_ایران #شستا_رسانه #گزارش

ادامه

📑بررسی صورت های مالی سالیانه منتهی به ۱۴۰۲۱۲۲۹ #دشیری ( ۱۲ ماهه) 📊 ۱۴,۴۳۴ ریال سود به ازای هر سهم 📊افزایش ۱۹٪ سودخالص نسبت به سال گذشته #شتوکا ( ۱۲ ماهه) 📊۱,۰۹۹ ریال سودسازی به ازای هر سهم 📊افزایش ۱۳۵٪ سودخالص نسبت به سال گذشته( ۱۳۳ درصد افزایش سرمایه) #سفار ( ۱۲ ماهه) 📊 ۱۴,۳۳۳ ریال سودسازی به ازای هر سهم 📊افزایش ۳۸٪ سودخالص نسبت به سال مالی قبل #سبجنو( ۱۲ ماهه) 📊۱,۵۵۲ ریال سودسازی به ازای هر سهم 📊افزایش ۳۸٪  سود خالص نسبت به سال گذشته ( ۴۱۰ درصد افزایش سرمایه) #جم پیلن( ۱۲ ماهه) 📊۲۷,۰۵۳ ریال سودسازی به ازای هر سهم 📊افزایش ۲۸% سودخالص نسبت به سال گذشته #درهآور( ۱۲ ماهه) 📊۱۲,۴۳۹ ریال سودسازی به ازای هر سهم 📊افزایش ۲۸٪ سودخالص نسبت به سال  گذشته #دکپسول(۱۲ ماهه) 📊۱۱,۴۲۳ ریال سودسازی به ازای هر سهم 📊افزایش ۲۴٪ سودخالص نسبت به سال مالی قبل #حتوکا( ۱۲ ماهه) 📊۳۹۳ ریال سودسازی به ازای هر سهم 📊افزایش ۷۰% سودخالص نسبت به سال قبل #دقاضی(۱۲ماهه) 📊۳,۵۴۳ ریال سودسازی به ازای هر سهم 📊افزایش ۲۸% سودخالص نسبت به سال قبل 1403.03.06 #کدال_تحلیل #بازار #گزارش #یکساله

ادامه

عملکرد مثبت بانک اقتصادنوین در سالی که گذشت در سال قبل شاهد تحقق سود ۳.۸ همتی در بانک اقتصاد نوین بودیم که از این سود در مجمع سال گذشته حدود ۱۰ درصد تقسیم شد. بانک اقتصاد نوین یکی از بهترین عملکرد ها را در گروه بانکداری داشته است و جهش ۳ رقمی سود در صورت های مالی ۱۲ ماهه گواه این امر است. "ونوین" در ۱۲ ماهه منتهی به پایان اسفند ۱۴۰۲ با رشد ۱۳۷ درصدی به سود نزدیک ۹ همتی رسیده است که عمده این سود عملیاتی بوده و بخشی نیز سود شناسایی شده از تسعیر ارز است که در نهایت منجر به تحول در سود سازی این بانک شده است. در سال قبل شاهد تحقق سود ۳.۸ همتی در بانک اقتصاد نوین بودیم که از این سود در مجمع سال گذشته حدود ۱۰ درصد تقسیم شد.این امر در حالی است که نرخ کفایت سرمایه بانک با رشد همراه و به سطوح نزدیک ۵ رسیده و امسال احتمال افزایش تقسیم سود نیز وجود دارد. نکته جالب توجه این که گروه صنایع بهشهر با نماد "وصنا" ۴ میلیارد سهم بانک اقتصاد نوین معادل ۶.۷ درصد را در اختیار دارد که سهم "وصنا" از این تقسیم سود حدود ۵۰ میلیارد تومان و به ازای هر سهم "وصنا" ۶ تومان خواهد شد که به نسبت سود دریافتی سال قبل رشد بالایی را نشان می دهد. حال این محاسبات تنها بر اساس فرض تقسیم سود ۱۰ درصدی می باشد و اگر این تقسیم سود بالاتر برود و برای مثال به سطوح ۲۰ تا ۳۰ درصد برسد ، تحولات بسیار بزرگتری از ناحیه تقسیم سود متوجه وصنا خواهد شد. بر اساس این گزارش؛ سرمایه این بانک در حال حاضر ۶۰,۸۵۱,۴۶۸ میلیون ریال است و در سال گذشته خالص درآمد تسهیلات و سپرده گذاری اقتصاد نوین با۱۳۱ رشد به ۱۱۹,۶۰۴,۸۵۴ میلیون ریال رسید، همچنین خالص فروش و بهای تمام شده این بانک به ۴,۹۸۸,۳۶۱ میلیون ریال، خالص درآمد کارمزد این بانک به ۳۰,۹۶۴,۸۷۲ میلیون ریال و جمع درآمدهای عملیاتی به ۲۱۱,۶۲۳,۰۰۴ میلیون ریال رسید ، همچینن سود(زیان) عملیات در حال تداوم قبل از مالیات اقتصادنوین۱۰۴,۹۴۸,۰۵۰ میلیون ریال، سود (زیان) خالص عملیات در حال تداوم ۹۳,۱۷۳,۴۱۴ میلیون ریال و سود(زیان) خالص۹۳,۱۷۳,۴۱۴ میلیون ریال و سود(زیان) پایه هر سهم (ریال) با ۱۱۱درصد رشد به ۱,۵۸۴ رسیده است. #ونوین #گزارش #عملکرد #بانکی #بانک_اقتصاد_نوین #بانک_اقتصادنوین

ادامه

رشد ۳۸ درصدی درآمد بیمه پاسارگاد از محل فروش بیمه "بپاس" با سرمایه ثبت شده ۷۵,۰۰۰,۰۰۰ میلیون ریال طی عملکرد ۱۱ ماهه سال مالی منتهی به ۱۴۰۲۱۲۲۹ از محل فروش حق بیمه مبلغ ۱۴۳,۴۰۰,۸۱۷ میلیون ریال درآمد داشته که نسبت به مدت مشابه سال قبل ۴۴ درصد افزایش داشته است. بیمه پاسارگاد طی عملکرد تجمیعی تراز مثبت ۱۶۶ درصد را ثبت کرده است. در صورت‌های مالی سال منتهی به۱۴۰۲۱۲۲۹ حسابرسی نشده بیمه پاسارگاد در سایت کدال آمده است؛ بیمه پاسارگاد طی عملکرد ۱ ماهه منتهی به ۱۴۰۲۱۲۲۹ از محل فروش حق بیمه مبلغ ۱۹,۷۷۴,۸۲۴ میلیون ریال درآمد داشته که نسبت به عملکرد ۱ ماهه مشابه سال قبل ۳۸ درصد افزایش داشته است. ضمن آنکه این شرکت در این ماه تراز مثبت ۱۲۷ درصد را ثبت کرده است. "بپاس" با سرمایه ثبت شده ۷۵,۰۰۰,۰۰۰ میلیون ریال طی عملکرد ۱۱ ماهه سال مالی منتهی به ۱۴۰۲۱۲۲۹ از محل فروش حق بیمه مبلغ ۱۴۳,۴۰۰,۸۱۷ میلیون ریال درآمد داشته که نسبت به مدت مشابه سال قبل ۴۴ درصد افزایش داشته است. بیمه پاسارگاد طی عملکرد تجمیعی تراز مثبت ۱۶۶ درصد را ثبت کرده است. درآمد حق بیمه ناخالص این شرکت در انتهای اسفند ماه سال ۱۴۰۲ به ۷۰.۳۴۵.۱۲۹ میلیون ریال رسیده این در حالی است که این میزان در انتهای اسفند ماه ۱۴۰۱ رقمی به ارزش ۴۵.۶۰۳.۵۹۳ میلیون ریال بوده و با رشد ۵۴ درصدی مواجه شده است. حق بیمه اتکائی واگذاری این شرکت نیز از ۴.۸۶۶.۵۵۵ میلیون ریال به ۷.۱۸۵.۴۸۰ میلیون ریال رسیده است و با رشد ۴۸ درصدی همراه بوده است. حق بیمه خالص (سهم نگهداری) از ۴۰.۷۳۷.۰۳۸ میلیون ریال با ۵۵ درصد رشد به ۶۳.۱۵۹.۶۴۹ میلیون ریال رسیده است. درآمد سرمایه گذاری از محل منابع بیمه ای از ۲۴.۶۴۴.۰۸۰ میلیون ریال به ۳۸.۶۹۸.۲۱۸ میلیون ریال رسیده و با ۵۷ درصد همراه بوده است. میزان خسارت های پرداختی (ناخالص) از ۳۱.۹۱۴.۶۴۳ میلیون ریال به ۵۵.۲۵۴.۷۹۰ میلیون ریال رسیده و با رشد ۷۳ درصدی روبرو شده است. سود و زیان ناخالص فعالیت های بیمه ای بیمه پاسارگاد نیز از ۱۹.۵۶۲.۹۳۳ میلیون ریال به ۲۶.۰۶۶.۵۰۲ میلیون ریال رسیده و با رشد ۳۳ درصدی روبرو شده است. سود( زیان) عملیاتی از ۲۸.۲۳۰.۷۴۷ میلیون ریال به ۲۴.۴۱۲.۲۰۳ میلیون ریال رسیده و با رشد ۱۴ درصدی مواجه شده است. سود( زیان) خالص از ۳۲.۲۱۲.۹۳۰ میلیون ریال به ۲۷.۰۰۰.۴۳۴ میلیون ریال رسیده و با ۱۶ درصد رشد همراه شده است. #بپاس #بیمه_پاسارگاد #گزارش

ادامه