داوود همتپور مدیرعامل شرکت کولان سل در ادامه این نشست خبری، اظهار کرد: نخستین محصول سبد محصولات شرکت کولان سل، پد سلولزی است که در کولرهای خانگی، سیستم سرمایش گلخانهها، مرغداریها، بیشسرمایش توربینها و همچنین سرمایش مزارع رمز ارز مورد استفاده قرار میگیرد. به گفته وی، پوشال سنتی به تدریج در حال خروج از چرخه مصرف کشور است و پدهای سلولزی جایگزین آن میشوند. تمامی کولرسازان بزرگ کشور از مشتریان این مجموعه هستند. همتپور در همین زمینه ادامه داد:از سال ۱۳۹۶ وارد حوزه تولید محصولات شیمیایی برای تامین مواد اولیه مورد نیاز خود شدیم که این بخش به مرور توسعه یافت و منجر به تولید رزین پلی استر غیر اشباع شد. وی افزود: خودروسازی، سنگ مصنوعی، استخرهای پیشساخته، قایق و سایر محصولات کامپوزیتی از جمله حوزههایی هستند که از این محصول استفاده میکنند. مدیرعامل کولان سل در تشریح مدل کسبوکار این مجموعه گفت: محصول اصلی این شرکت یعنی پد سلولزی دارای حاشیه سود ۳۰% بوده و دوره وصول مطالبات ۹۰ روزه است. فروش محصولات نیز به صورت فصلی است. همچنین پتانسیل صادراتی مجموعه ۳۰% بوده و سهم مواد اولیه داخلی ۲۵% است. به گفته وی، کسبوکار دوم شرکت در حوزه محصولات شیمیایی دارای #حاشیه_سود 10% ، دریافت نقدی مطالبات، بازار غیرفصلی، پتانسیل صادراتی ۸۰% و سهم ۹۰% مواد اولیه داخلی است. همتپور تاکید کرد: ترکیب این دو کسبوکار توانسته ریسکهای عملیاتی مجموعه را به حداقل برساند. #عرضه_اولیه #کولان
ادامهنماینده سهامدار عمده شرکت کشت و صنعت و دامپروری پگاه فارس در ادامه این نشست خبری با اعلام این خبر که هلدینگ صنایع شیر ایران نیز در آستانه پذیرش و ورود به بازار سرمایه است، گفت: تمامی شرکتهای این هلدینگ دارای #بازارگردان هستند و سهام #زفارس نیز قطعا بازارگردانی خواهد شد. همچنین یک شرکت زیرمجموعه برای افزایش نقدشوندگی و حمایت از سهام شرکتها در هلدینگ صنایع شیر ایران فعال است. شرکت صنایع شیر ایران در طول ۷۱ سال فعالیت خود، در دهههای مختلف وارد حوزههای گوناگون شده و با واردات دستگاهها، فناوری و دانش روز دنیا توانسته در بسیاری از محصولات لبنی به خودکفایی کامل دست یابد. در دو سال اخیر، این مجموعه وارد حوزه صنایع هایتک و نوآورانه شده است و دو شرکت کشت و صنعت زیرمجموعه آن نیز وارد عرصه تولید شیر خشک نوزاد شدهاند که از محصولات خاص به شمار میرود. همچنین در بخش لبنیات، تولید محصولاتی که شیر خشک به عنوان ماده اولیه در آنها استفاده میشود در دستور کار قرار گرفته است و در سالهای آتی نیز حوزه فعالیت سایر شرکتها توسعه یافته و محصولات جدید با پایه شیر خشک تولید خواهند شد. ورود به این حوزهها #حاشیه_سود مجموعه را افزایش میدهد چرا که سودآوری این تولیدات به مراتب بیشتر از محصولات لبنی معمولی است. زینعلی در پایان یادآور شد: تولید محصولات لبنی ویژه درمان بیماریهای خاص نیز در حال انجام است و این محصولات در آینده نزدیک وارد بازار خواهند شد.
ادامه
نسبتهای حاشیه سود شرکت پرداخت الکترونیک پاسارگاد فروش خوب شرکت در طول سال باعث گردید تا نسبتهای سوددهی در میانگین 10 درصد باقی بماند که در صورت کم کردن هزینه ها میتوان این نسبت را در محدوده 15 درصد نیز متصور شد. همانطور که در تصویر 2 مشهود است بطور میانگین، بهای تمام شده حدودا 85درصد از فروش شرکت را شامل میشود که این امر موجب به میانگین حاشیه سود 8 درصدی شده است. در کل از سال 1400 به بعد شرکت توانست در عملکرد خود بهتر عمل کند و مقدار فروش خود را به نسبت خوبی ارتقا دهد که در نمودار 3 مقدار فروش شرکت در طی سالیان گذشته گویای این مطلب هست و در 9 ماهه سال 1401 توانست بیشتر از کل فروش سال قبل خود را پوشش دهد. #حاشیه_سود #پی_پاد
ادامه


همانطور که در نمودار 1 مشهود است در سال 1398 بهای تمام شده #قچار نسبت به فروش آن با نسبتی یکسان در حال رشد بود که این تناسب باعث کاهش حاشیه سود شرکت شده بود. اما از شش ماهه اول 1399 شرکت قند و شکر چهارمحال میزان هزینه ها را نسبت به فروش کاهش داده که منجر به سودسازی شده است که البته این سودسازی تا شش ماهه دوم 1400 پایدار بوده و پس از آن بدلیل کاهش فروش نسبت هزینه ها، شروع به کاهش در روند سودسازی کرده است که در صورت تداوم میتوان شاهد صورت مالی سال ضعیفی از شرکت بود. #حاشیه_سود
ادامه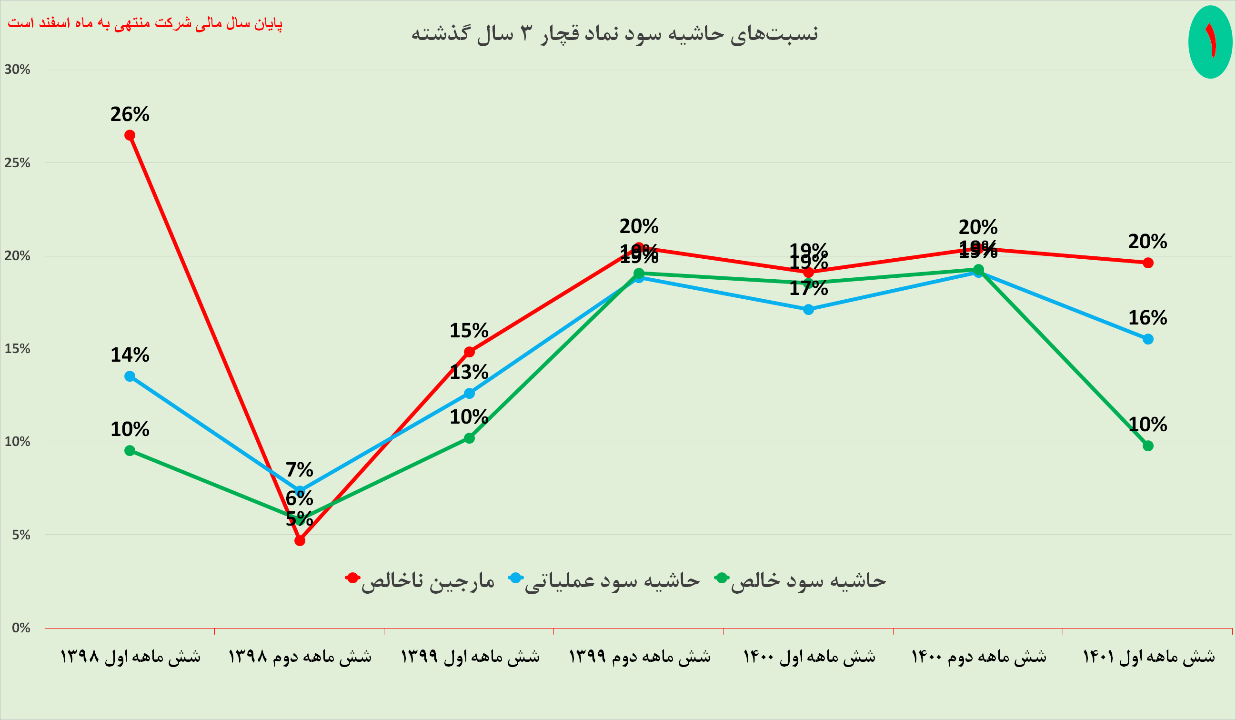
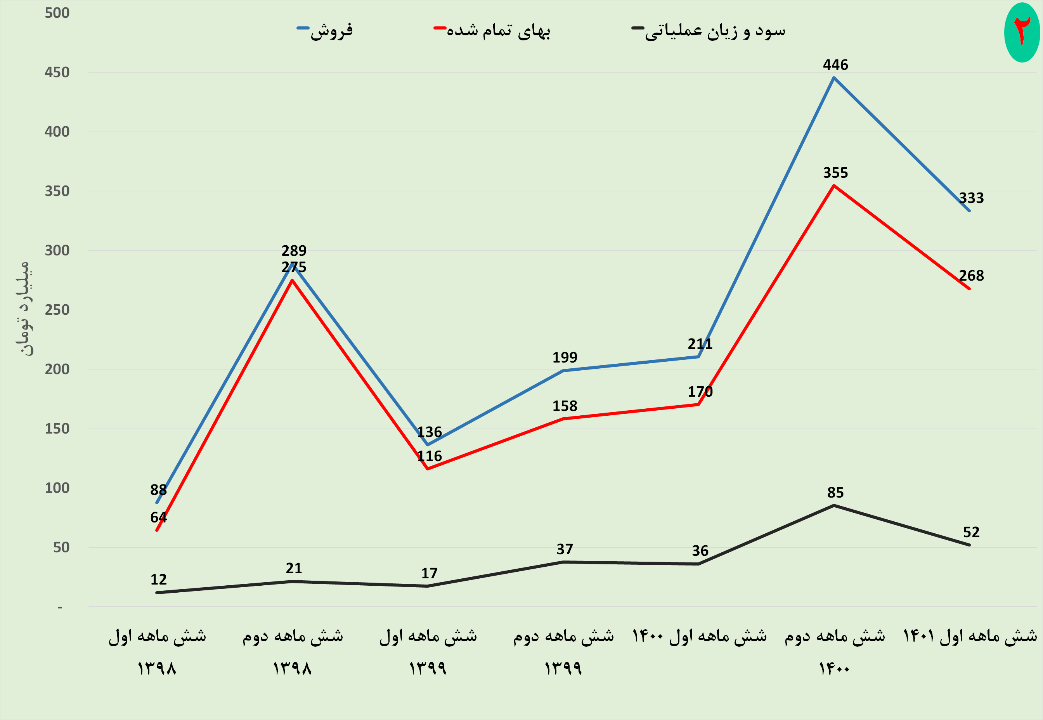
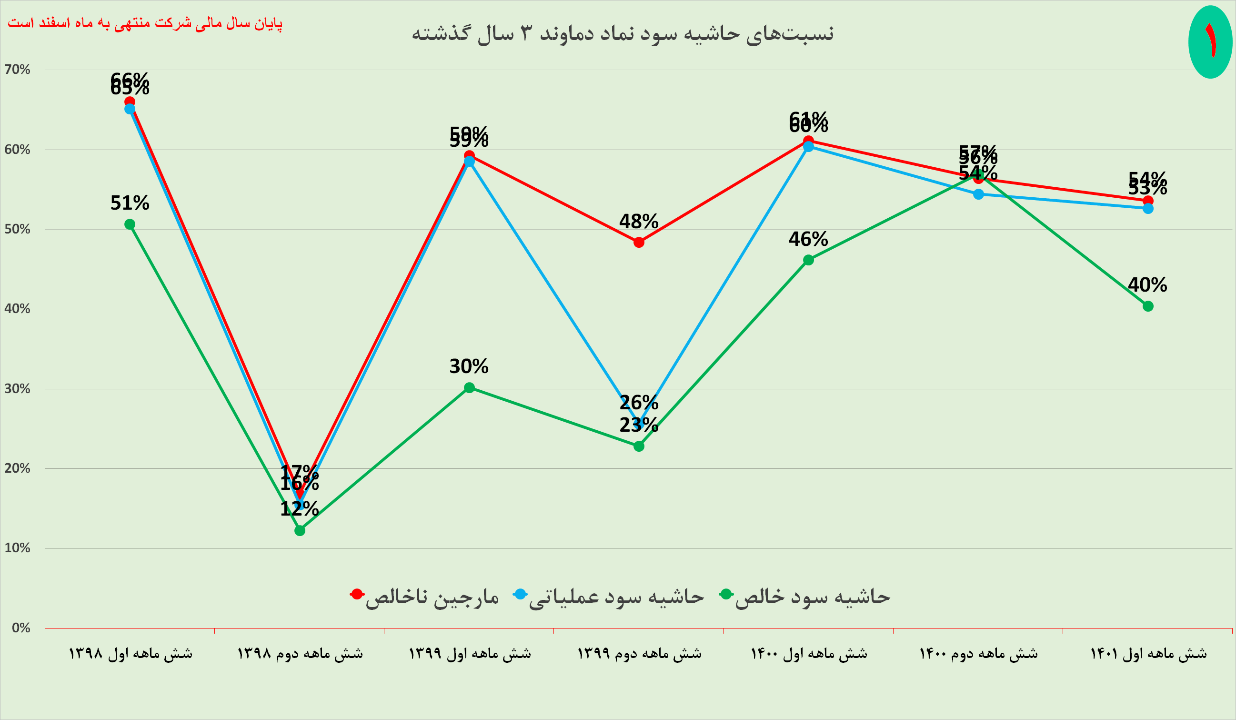
طبق نمودار 1 نسبت های حاشیه سود #دماوند در حال افزایش است که توانسته از محدوده 12 تا 17 درصد به محدوده بالای 40 درصد برسد. با توجه به نمودار 2 شاهد افزایش میزان فروش و میزان سود و زیان عملیاتی شرکت هستیم که بیانگر تناسب میزان تولید و درآمدهای حاصله از فروش می باشد. #حاشیه_سود
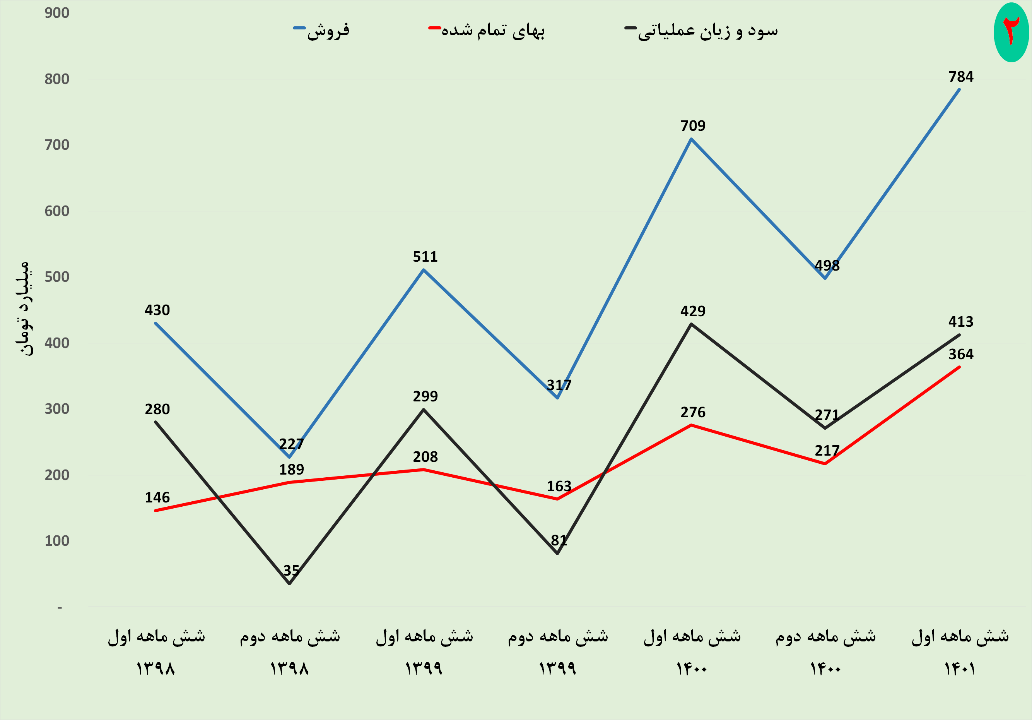
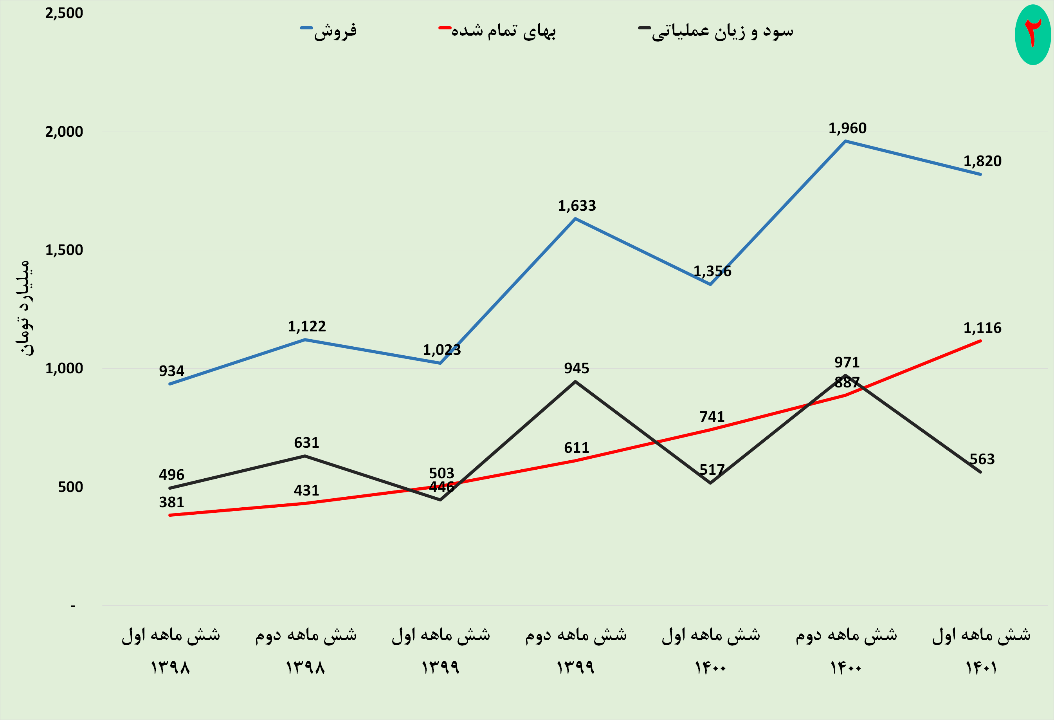
نسبت های حاشیه سود شرکت طبق نمودار 1 در حال کاهش است که این امر می تواند ناشی از فروش پایین و یا هزینه های بالای شرکت باشد. با توجه به نمودار 2 شاهد هستیم که میزان فروش شرکت با کاهش همراه نبوده است و در طی 3.5 سال گذشته به عدد 1820 میلیارد تومان رسید. عاملی که موجب کاهش حاشیه سود شرکت شده، هزینه های بالای شرکت ناشی از بهای تمام شده و هزینه های فروش و حقوق دستمزد بوده است. بطوریکه فروش شرکت نسبت به 3 سال گذشته 95 درصد رشد داشت اما بهای تمام شده محصولات 192 درصد رشد داشته. #حاشیه_سود
ادامه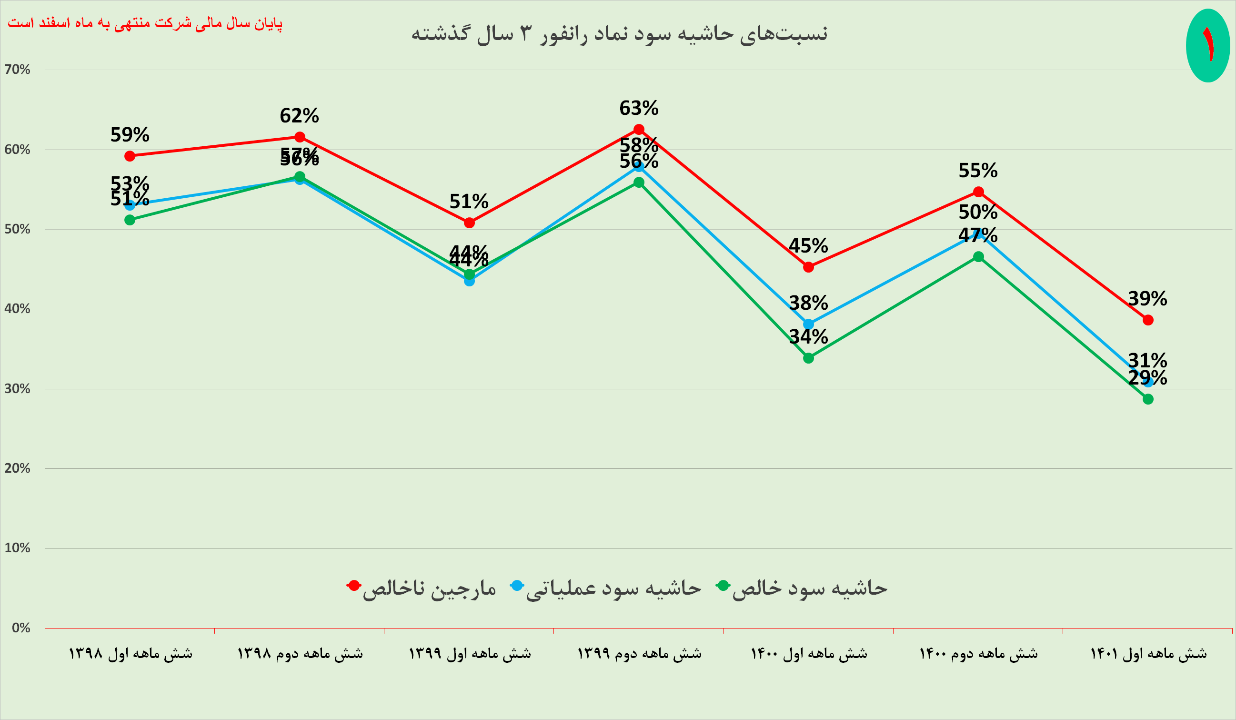
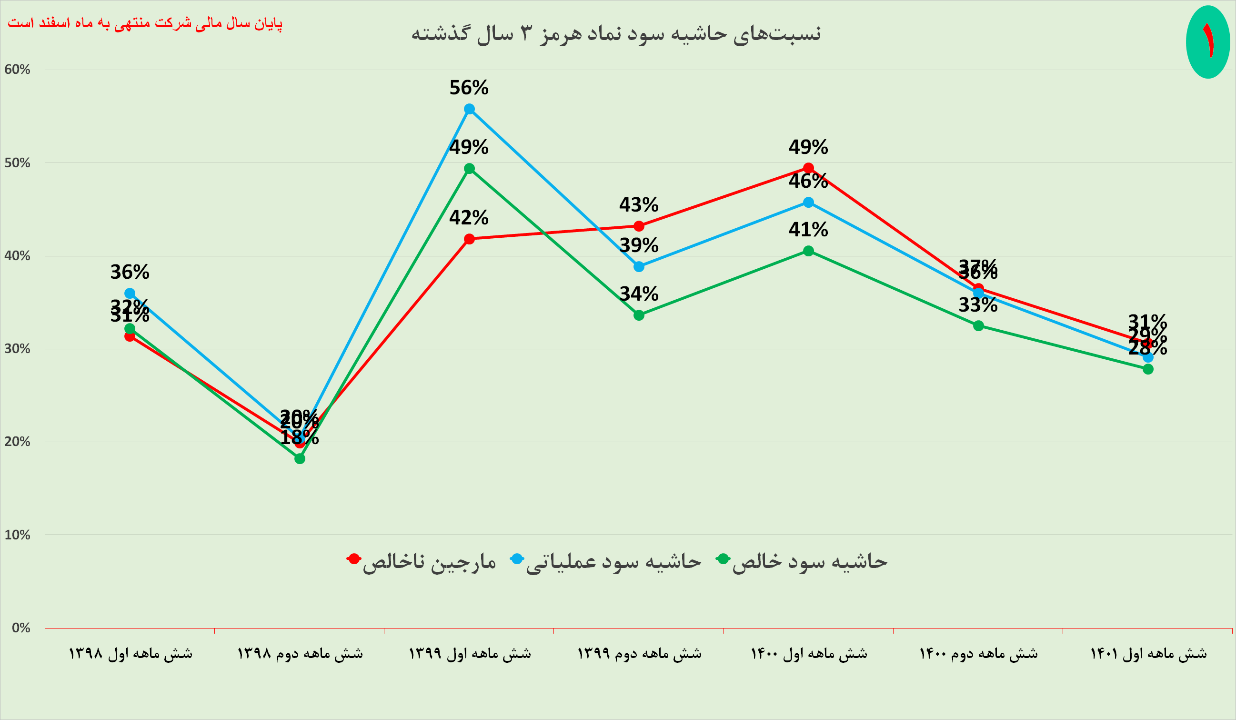
همانطور که در نمودار مشهود است، شاهد افت در نسبت سوددهی #هرمز پس از شش ماهه اول 1399 هستیم که با توجه به اینکه شرکت در میزان فروش نسبت به دوره های قبل، کاهشی نداشته، این افت نشان از افزایش هزینه ها و بهای تمام شده کالای شرکت می باشد که باعث کاهش نسبت های سوددهی در نمودار شده است. #حاشیه_سود
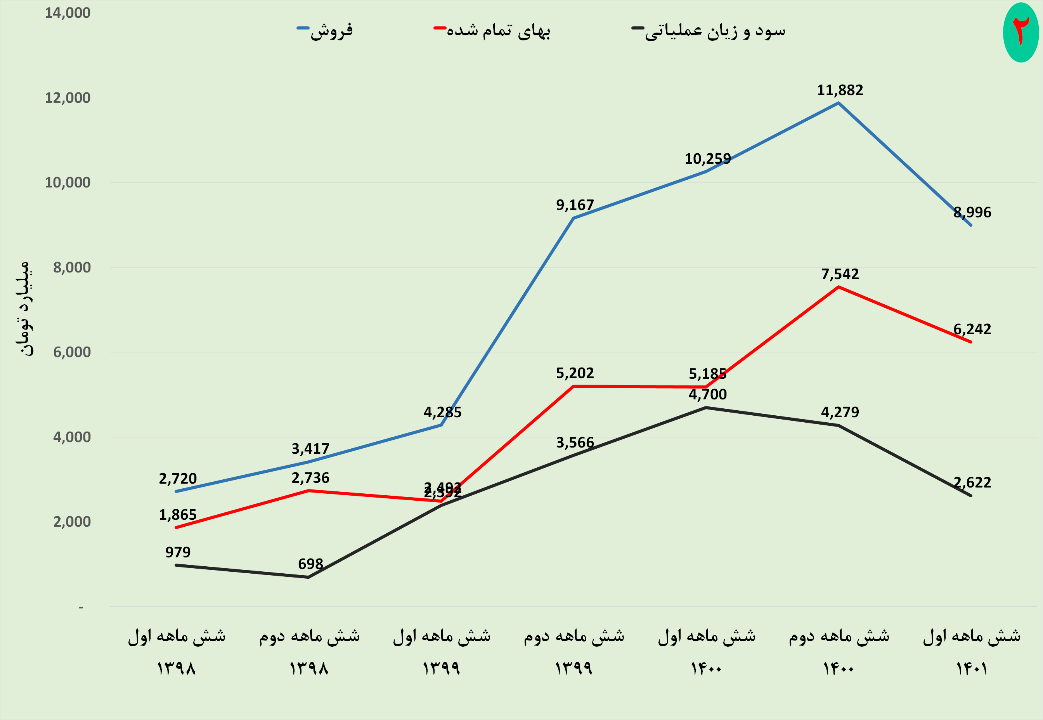
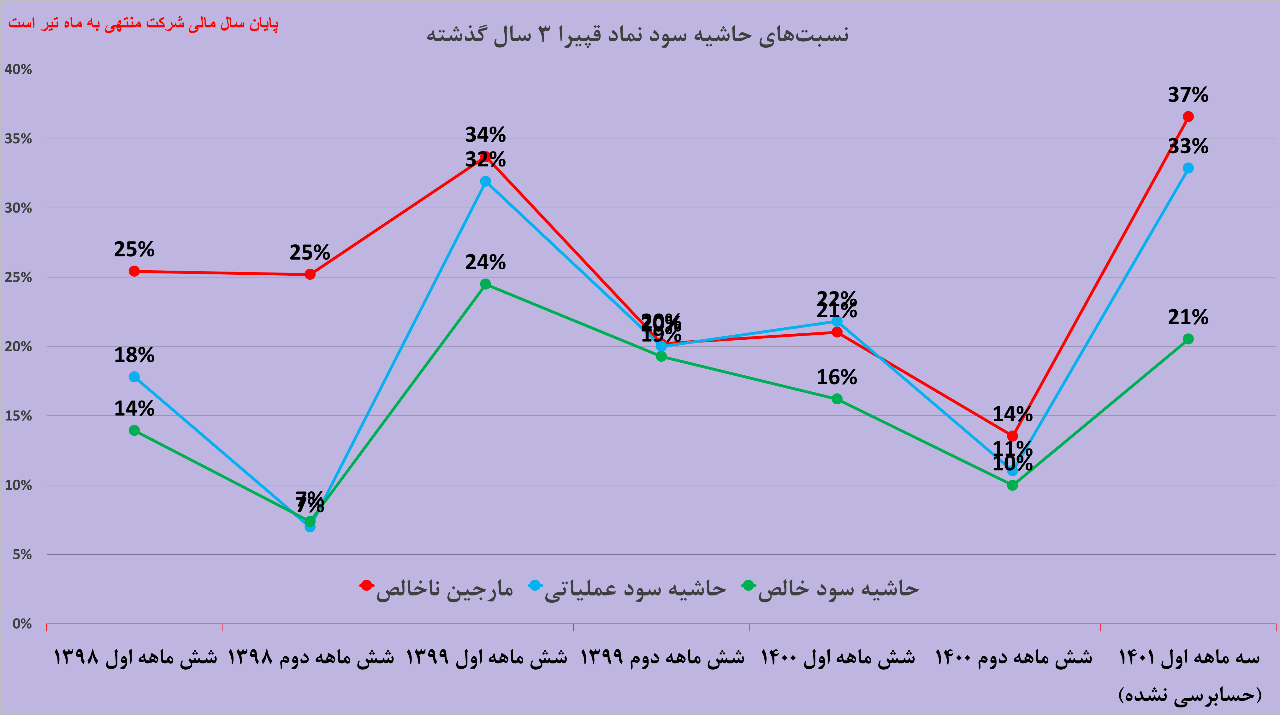
همانطور که در نمودار مشهود است، فروش #قپیرا در شش ماه دوم سال 1400 همانند سال 1398 تقریبا به 50 درصد رسیده ولی در سال 1399 فروش تقریبا یکسانی در شش ماهه اول و شش ماهه دوم سال داشته است. #حاشیه_سود
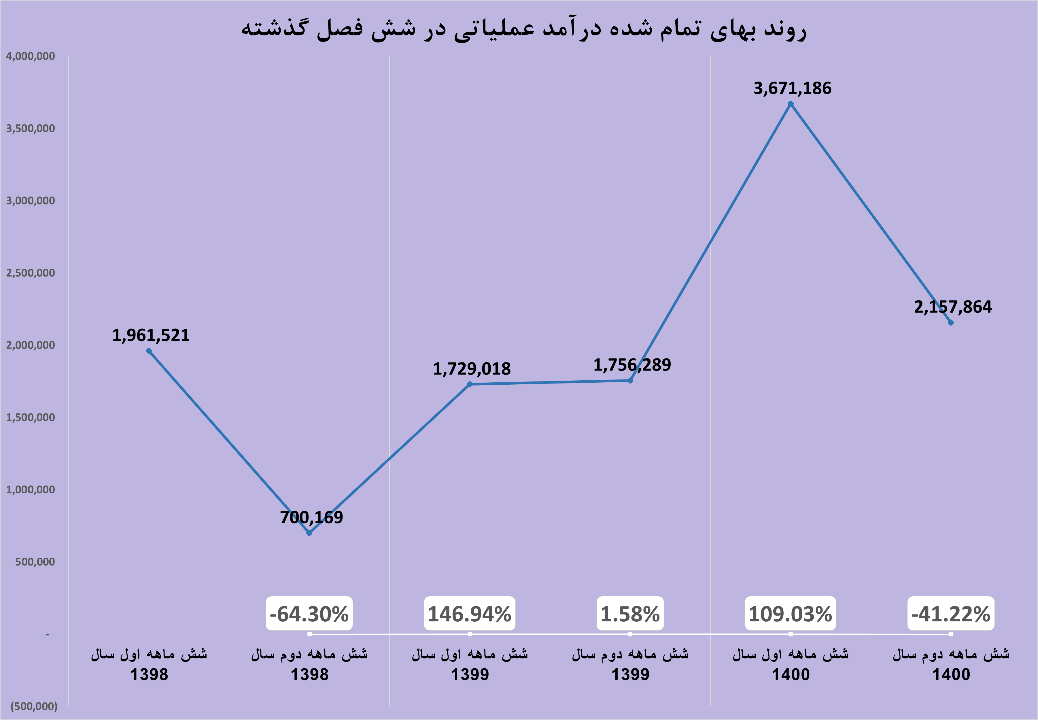
همانطور که در نمودار مشهود است، #خساپا از نیمه دوم 1399 شوند روند صعودی را آغاز کرده و در سال 1401 از زیانده بودن خارج شد. #حاشیه_سود


همانطور که در نمودار مشهود است، بجز سال مال 1398 که بیماری کرونا [اواسط نیمه دوم سال مالی سهرمز برابر با شروع کرونا بود] در فروش و سودآوری شرکت های سیمانی تاثیرگذار بوده است، در نیمه دوم سال های بعدی روند سودسازی #سهرمز به نسبت نیمه اول مثبت بوده که دلیل اصلی آن عمده فروش شرکت بخاطر ساخت و سازها در فصول گرم بوده است. باید این نکته را هم مد نظر داشت که در 6 ماهه دوم 1401 شرکت تونسته بهای تمام شده از درآمد عملیاتیش را کاهش بده. #حاشیه_سود
ادامه

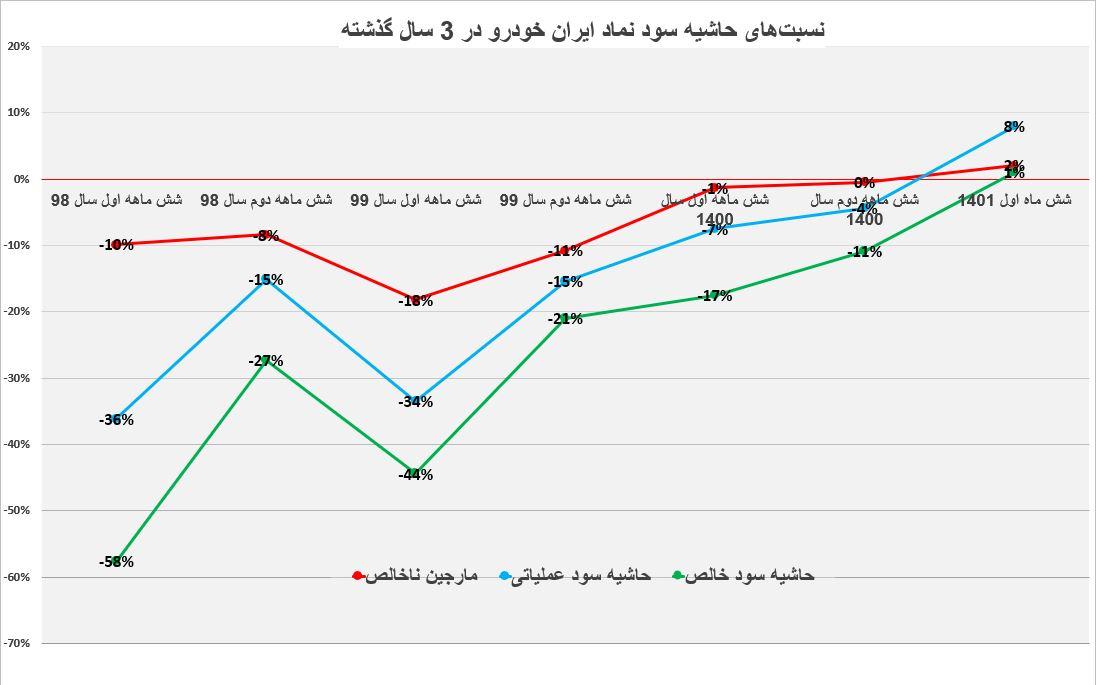
روند سود سازی ایران خودرو در طی 3 سال گذشته ایران خودرو تقریبا از 6 ماهه دوم سال 99 با بهبود عملکرد مواجه شد و توانست با بالا بردن فروش خود و قیمتهای فروش در بورس کالا از زیان ده بودن در سال 1401 خارج شود که در صورت تداوم، میتواند بدلیل لیدری، کلیت بازار را مثبت کند. #حاشیه_سود #ایران_خودرو
✦ نرخ فروش محصولات برای ادامه سال برابر با میانگین نرخ 2 ماه آخر و برای سال 1402 میزان 10درصد رشد در نظر گرفته شده است که البته افزایش نرخ فروش با توجه به افزایش بهای تمام شده متناسب با نرخ #دلار و #حاشیه_سود تاریخی شرکت لحاظ شده است. ✦ صورت سود و زیان: • نرخ مواد اولیه داخلی متناسب با تورم و نرخ #مواد_اولیه وارداتی متناسب با رشد دلار نیما رشد داده شده است. • دلار نیما برای ماه های باقیمانده سال 28500 هزار تومان و برای سال مالی آینده 35 هزار تومان لحاظ شده است. • تورم و رشد دستمزد 45 درصد • تقسیم سود 75درصد منبع: اقتصاد بیدار
ادامه
#لابسا #حاشیه_سود #درآمد_عملیاتی #رصد_معاملات_عمده 1401.10.19


✦ روند حاشیه سود شرکت: همانطور که در نمودار شماره 3 مشاهده می شود، با توجه به طرح های توسعه ای شرکت و افزایش تنوع در تولید محصولات، انتظار می رود #حاشیه_سود شرکت همچنان روند صعودی داشته باشد. #حاشیه_سود_ناخالص از 11 درصد در سال 1397 به 22 درصد در 3 ماهه 1401 افزایش یافته است. همچنین #حاشیه_سود_خالص و #عملیاتی با روند صعودی همراه بوده است. ✦ هزینه های عمومی، اداری و فروش: بیشترین وزن از اقلام هزینه های عمومی و اداری و فروش، هزینه حقوق و دستمزد است که برای سال 1401 با افزایش 40 درصدی همراه بوده است. منبع: کارگزاری امین آوید
ادامه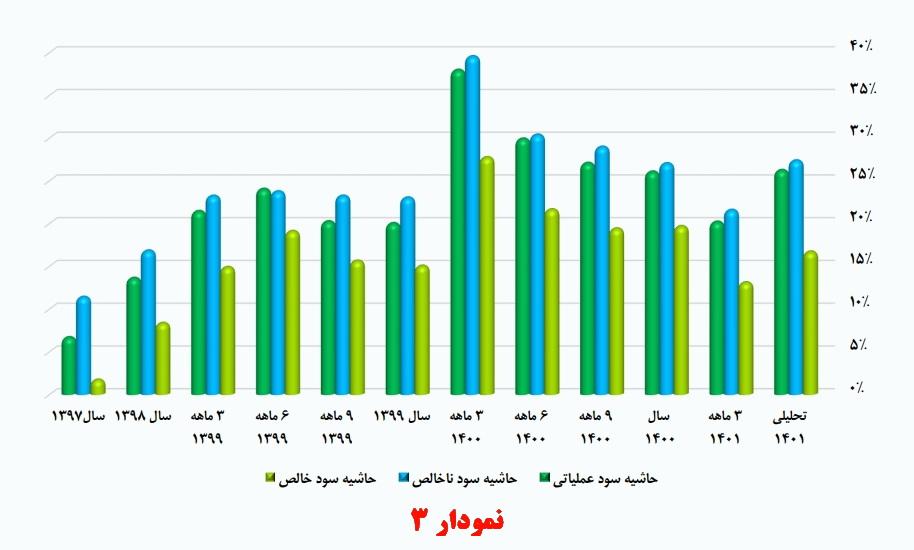
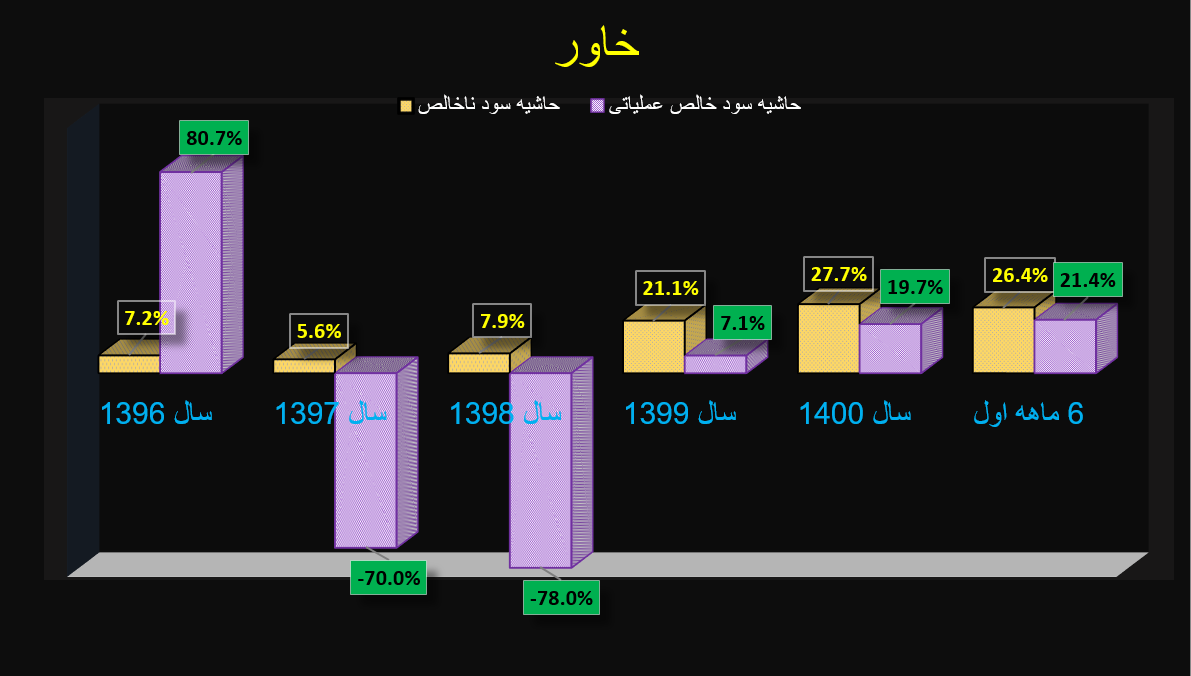
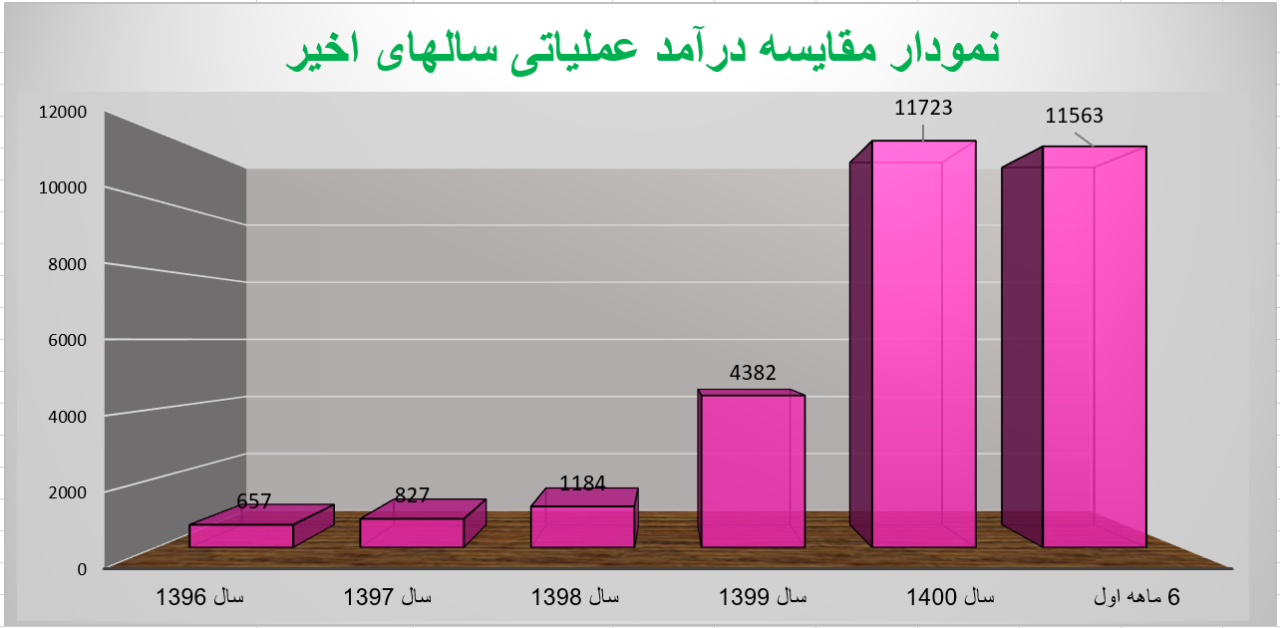
#خاور #خودرویی #حاشیه_سود #فروش بررسی صورتهای مالی تلفیقی شرکت
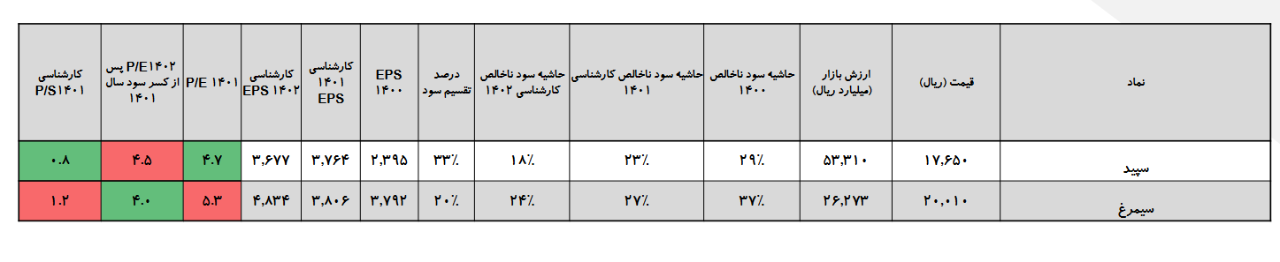
مقایسه دو شرکت سیمرغ و سپید ماکیان با توجه به حذف ارز ترجیحی و افزایش هزینههای تولید شاهد کاهش #حاشیه_سود شرکتها بودهایم ولی #سود_اسمی شرکتها افزایشی بوده است. ساختار مالی #سیمرغ نسبت به #سپید منعطفتر بوده و میتواند در صورت مشکلات نقدیندگی ناشی از افزایش نرخ مواد اولیه تسهیلات بیشتری دریافت کند چرا که نسبت بدهی به حقوق صاحبان سیمرغ 0.16 و نسبت DE سپید 0.83 واحد بوده است. بر مبنای نسبت PE پیشبینی میشود در سال 1401 شرکت سپید با عدد 4.7 و در سال مالی 1402 شرکت سیمرغ با عدد 4 از لحاظ سودآوری در وضعیت بهتری باشند. در نهایت با توجه به مطالب گفته شده این دو شرکت بطور کلی در شرایط مشابهی قرار دارند. منبع: شرکت مدیریت سرمایه بیمه سلامت ایرانیان #تحلیل_بنیادی #بنیادی #فاندامنتال #بورس
ادامه