برچسب

#پول_نیوزحذف فیلترشما بگویید

اقتصادنوین وارتقاء جایگاه استراتژیک خود به سطح بانک جامع تقویت برند به همراه خدمات رسانی مدرن به مشتریان به گزارش پول نیوز ، بانک اقتصاد نوین، در سال ۱۳۸۰ با سرمایه ۲۵ میلیارد تومان به‌عنوان نخستین بانک خصوصی ایران تأسیس شد.در سال ۲۰۰۸ بانک اقتصاد نوین به عنوان بهترین بانک ایران از سوی مؤسسه معتبر یورومانی انتخاب شد. این بانک هم‌اکنون به عنوان ششمین بانک بزرگ بورسی محسوب می‌شود، توانسته است بازدهی مستقیم و غیرمستقیم چشمگیری را برای سهامداران خود فراهم آورد. این عملکرد، بیانگر مدیریت سودآور و استراتژی‌های موفق این بانک در بازار سرمایه است. بانک اقتصاد نوین کارنامه درخشانی در سودسازی و خلق ارزش دارد؛ به طوری که سود خالص شرکت از ۱۱ هزار و ۶۲۵ میلیارد تومان در سال ۱۴۰۳ با افزایش ۶۲ درصدی به ۱۸ هزار و ۸۰۴ میلیارد تومان در سال ۱۴۰۴ رسیده است. شروع قدرتمند اقتصاد نوین در سال 1405 براساس گزارش کدال بانک اقتصاد نوین در فروردین‌ماه ۱۴۰۵ موفق به کسب ۷۳۱۰ میلیارد تومان درآمد از محل تسهیلات اعطایی شده است. این رقم در مقایسه با ۴۱۸۴ میلیارد تومان درآمد تسهیلات در مدت مشابه سال گذشته نشان‌دهنده رشد قابل توجه ۷۵ درصدی در این بخش است؛ رشدی که می‌تواند بیانگر افزایش حجم فعالیت‌های اعتباری، بهبود مدیریت منابع و مصارف و توسعه پرتفوی تسهیلاتی بانک باشد. در سمت هزینه‌های تجهیز منابع نیز این بانک در فروردین‌ماه ۴۹۸۹ میلیارد تومان سود به سپرده‌های سرمایه‌گذاری پرداخت کرده است. این رقم در مقایسه با ۳۱۰۶ میلیارد تومان سود پرداختی به سپرده‌ها در دوره مشابه سال قبل، رشد ۶۱ درصدی را نشان می‌دهد. افزایش سود پرداختی به سپرده‌ها معمولاً نشانه‌ای از افزایش سطح جذب منابع و رشد سپرده‌های مشتریان در بانک است؛ موضوعی که می‌تواند پایه‌ای برای گسترش فعالیت‌های تسهیلاتی و افزایش درآمدهای آتی باشد. یکی از نکات مثبت این گزارش، ثبت تراز عملیاتی مثبت بانک در نخستین ماه سال است. طبق داده‌های منتشرشده، تراز بانک اقتصاد نوین در فروردین ۱۴۰۵ به رقم مثبت ۲۳۲۱ میلیارد تومان رسیده است؛ به این معنا که فاصله میان درآمد حاصل از تسهیلات و سود پرداختی به سپرده‌ها در این ماه مثبت بوده و بانک توانسته از محل عملیات بانکی خود حاشیه درآمد مناسبی ایجاد کند. ترکیب رشد قابل توجه درآمد تسهیلات، افزایش منابع سپرده‌ای و ثبت تراز مثبت عملیاتی در ابتدای سال می‌تواند نشانه‌ای از تقویت عملکرد عملیاتی بانک اقتصاد نوین باشد. چنین روندی در صورت تداوم در ماه‌های آینده می‌تواند به بهبود سودآوری سالانه و افزایش ظرفیت بانک برای توسعه خدمات اعتباری و مالی منجر شود. ادامه شروع قدرتمند در اردیبهشت ماه عملکرد بانک اقتصادنوین در اردیبهشت ماه همراه با ثبت درآمد عملیاتی نزدیک به ۱۰ هزار میلیارد تومان و تراز مثبت ۴۱ درصدی بود که بار دیگر نام “ونوین” را در میان بانک‌های پربازده بازار سرمایه مطرح کرد؛ عملکردی که نشان می‌دهد این بانک توانسته در فضای پرچالش نظام بانکی، مسیر رشد درآمدی خود را حفظ کند. عملکرد اردیبهشت‌ماه “ونوین” تصویری روشن از تداوم روند روبه رشد این بانک در حوزه درآمدهای عملیاتی و بهبود شاخص‌های مالی را به نمایش گذاشته است؛ روندی که نشان می‌دهد “ونوین” همچنان توانسته جایگاه خود را در میان بانک‌های بورسی از منظر درآمدزایی و مدیریت تراز عملیاتی حفظ کند. در شرایطی که نظام بانکی کشور طی ماه‌های اخیر با چالش‌هایی همچون افزایش هزینه تجهیز منابع، رشد نرخ سود، فشار بر ترازنامه بانک‌ها و رقابت شدید برای جذب سپرده مواجه بوده، عملکرد بانک اقتصاد نوین حاکی از آن است که این بانک توانسته از مسیر توسعه درآمدهای عملیاتی، بخشی از این فشارها را مدیریت کند. بر اساس اطلاعات منتشرشده در سامانه کدال، بانک اقتصاد نوین در اردیبهشت‌ماه ۱۴۰۵ مجموع درآمد عملیاتی ۹ هزار و ۹۵۷ میلیارد تومانی را از محل تسهیلات اعطایی، سپرده‌گذاری، اوراق بدهی، سرمایه‌گذاری و کارمزدها شناسایی کرده است. این میزان درآمد اگرچه نسبت به فروردین‌ماه افت جزیی ۲ درصدی را نشان می‌دهد، اما در مقایسه با اردیبهشت‌ماه سال گذشته رشد قابل‌توجه ۹۷ درصدی را به ثبت رسانده است. بانک اقتصاد نوین از ابتدای سال مالی تا پایان اردیبهشت‌ماه ۱۴۰۵ موفق به ثبت درآمد تجمیعی ۲۰ هزار و ۱۳۹ میلیارد تومانی شده است. این سطح از درآمدزایی نشان می‌دهد روند عملیاتی بانک در دو ماه ابتدایی سال همچنان در سطوح بالایی قرار دارد و بخش عمده درآمدهای بانک نیز از محل تسهیلات اعطایی تأمین می‌شود. رشد بی سابقه نسبت به سال گذشته در خرداد ماه انتشار کارنامه فعالیت ماهانه منتهی به ۳۱ خرداد ۱۴۰۵ بانک اقتصاد نوین با نماد ونوین در سامانه کدال جزئیات درآمدزایی این بنگاه بزرگ اقتصادی را در سومین ماه از سال مالی جدید این بانک روشن کرد. آمارهای حسابرسی‌نشده عملکرد این بانک نشان می‌دهد که درآمدهای محقق شده طی دوره یک ماهه در خردادماه با رشد بالایی نسبت به زمان مشابه سال قبل همراه شده است. آمارهای مربوط به گزارش خردادماه نشان می‌دهد این بانک در این دوره یک ماهه در مجموع ۱۰ هزار و ۶۷۶ میلیارد تومان درآمد از محل تسهیلات، سپرده‌گذاری، اوراق بدهی، سرمایه‌گذاری‌ها و کارمزدها کسب کرده است. مقایسه این رقم با درآمد چهار هزار و ۸۸۵ میلیارد تومانی خرداد سال ۱۴۰۴، رشد ۱۱۸ درصدی را در درآمدهای ماهانه این بانک نشان می‌دهد. نگاهی به جزئیات سرفصل‌های درآمدی در خردادماه مشخص می‌کند درآمد تسهیلات اعطایی با ثبت رقم هشت هزار و ۵۳۰ میلیارد تومان بالاترین سهم درآمدی را به خود اختصاص داد تا به عنوان موتور اصلی رشد بانک در این ماه شناخته شود. در مرتبه‌های بعدی، درآمد اوراق بدهی با رقم یک هزار و ۳۱۶ میلیارد تومان، درآمد کارمزد با رقم ۵۵۳ میلیارد تومان و درآمد حاصل از سپرده‌گذاری با تراز ۲۷۵ میلیارد تومان قرار گرفته‌اند. همچنین درآمد سرمایه‌گذاری‌های بانک نیز در این ماه ۳۷۹ میلیون تومان ثبت شده است تا مجموع درآمد عملیاتی خردادماه به تراز ۱۰ هزار و ۶۷۶ میلیارد تومان برسد. این در حالی است که در مدت مشابه سال قبل، کل درآمد محقق شده بانک چهار هزار و ۸۸۵ میلیارد تومان ثبت شده بود. بانک اقتصاد نوین در مسیر تقویت برند بانک اقتصادنوین با هدف ارتقاء جایگاه استراتژیک خود به سطح بانک جامع و بهره‌گیری از ظرفیت‌های گسترده بازار، برنامه افزایش مدون خود به این منظور را تدوین نموده است. بر اساس مفاد دستور العمل “تاسیس، فعالیت، نحوه اداره و نظارت بر موسسات اعتباری جامع” (مصوب مرداد ماه ۱۴۰۴)، بانک جامع، به عنوان بالاترین سطح توان عملیاتی و انعطاف‌پذیری در ارائه خدمات بانکی، ملزم به داشتن حداقل سرمایه ۹۰ همت و کفایت سرمایه ۱۳ درصد است، در حالی که بانک‌های تجاری، تخصصی، توسعه‌ای و قرض‌الحسنه، بر اساس سطح سرمایه و کفایت سرمایه، دامنه فعالیت محدودتری دارند. بخش اصلی تحقق برنامه تداوم سودآوری و افزایش سرمایه از محل سود انباشته می‌باشد به همین منظور بانک برنامه توسعه عملیات خود در سال ۱۴۰۴ را آغاز نمود و در جهت تکمیل ظرفیت‌های استفاده نشده، اقدام به فعال نمودن مجدد شعب غیرفعال، توسعه واحد‌های ارزی، توسعه زیرساخت‌ها و سخت افزارها، انعقاد قرارداد جدید با پیمانکاران، تامین کنندگان خدمات و توسعه عملیات بانکداری نوین نموده است که این موضوع منجر به رشد معقول در هزینه‌های عمومی و اداری بانک نسبت به دوره قبل شده لذا با توجه به برنامه ریزی مناسب انجام شده و تناسب هزینه‌ها با روند عملیات واسطه گری، این موضوع روند رو به رشد سود آوری بانک را تحت تاثیر قرار نداده است. بانک اقتصاد نوین در سال‌های اخیر توانسته است جایگاه قابل‌توجهی در صنعت بانکداری کشور کسب کند. این بانک سرمایه‌گذاری‌های قابل‌توجهی در توسعه سرویس‌های آنلاین و تلفن‌همراه انجام داده است، که باعث سهولت دسترسی مشتریان به خدمات بانکی و افزایش رضایت آنان شده است. موفقیت بانک اقتصاد نوین در نتیجه تمرکز بر فناوری‌های نوین، رضایت مشتری، مدیریت هوشمندانه ریسک‌ها و توسعه خدمات متنوع است که باعث شده است در رقابت‌های بانکی، جایگاه خود را تثبیت کند و به رشد مستمر دست یابد. #ونوین #بانک_اقتصاد_نوین #پول_نیوز

ادامه
پست بانک ایران پست‌بانک ایران از سرمایه‌گذاران نیروگاه‌های خورشیدی حمایت می‌کند آغاز ثبت‌نام اعطای تسهیلات تا سقف ۴۰۰ میلیارد ریال به ازای هر مگاوات به گزارش پول نیوز ، به نقل از اداره کل روابط عمومی پست بانک ایران، بر این اساس، در چارچوب قرارداد عاملیت منعقدشده بانک با سازمان انرژی‌های تجدیدپذیر و بهره‌وری انرژی برق (ساتبا) اشخاص حقوقی واجد شرایط که دارای قرارداد خرید برق موضوع ماده (۶۱) قانون اصلاح الگوی مصرف انرژی و تابلوی برق سبز بورس انرژی هستند، می‌توانند از روز شنبه ششم تیرماه تا پایان وقت اداری روز یکشنبه چهاردهم تیرماه ۱۴۰۵ با مراجعه به شعب پست‌بانک ایران در سراسر کشور، درخواست خود را ثبت کنند. بر اساس شرایط این فراخوان، تسهیلات با نرخ سود ۱۴ درصد (با احتساب ۹ درصد یارانه سود) و تا سقف ۴۰۰ میلیارد ریال به ازای هر مگاوات ظرفیت نیروگاه پرداخت می‌شود. متقاضیان باید حداقل ۲۰ درصد از هزینه اجرای طرح را به‌عنوان آورده تامین کنند که حداقل پنج درصد آن به صورت نقدی خواهد بود. همچنین دوره بازپرداخت تسهیلات ۶۰ ماه شامل دوره مشارکت و تنفس بوده و مدت دوره مشارکت و تنفس حداکثر ۱۲ ماه تعیین شده است. درخواست‌های ثبت‌شده ابتدا از نظر اعتباری توسط پست‌بانک ایران و سپس از نظر فنی توسط سازمان ساتبا و تا سقف اعتبارات موجود بررسی خواهند شدهمچنین متقاضیانی که پیش از این از طریق فراخوان‌های ساتبا برای دریافت تسهیلات یا مشارکت در سرمایه‌گذاری به بانک‌ها یا صندوق‌های توسعه‌ای معرفی شده‌اند، امکان ثبت‌نام در این فراخوان را نخواهند داشت. بر اساس ضوابط این طرح، رعایت آیین‌نامه «تسهیلات و تعهدات کلان» بانک مرکزی جمهوری اسلامی ایران در خصوص ذی‌نفع واحد الزامی است. همچنین متقاضیان پس از تایید صلاحیت و معرفی به بانک، حداکثر ۱۵ روز کاری فرصت دارند مدارک و وثایق موردنیاز را ارائه کنند و تا زمان تسویه کامل تسهیلات، وجوه حاصل از فروش برق را از طریق حساب افتتاح‌شده نزد پست‌بانک ایران دریافت کنند. متقاضیان می‌توانند برای دریافت اطلاعات بیشتر، تکمیل فرم تعهدنامه و ثبت درخواست، در مهلت تعیین‌شده به شعب پست‌بانک ایران در سراسر کشور مراجعه کنند. #وپست #پول_نیوز #نیروگاه_خورشیدی #نیروگاه #برق

ادامه

بیمه کوثر درآمد حق بیمه «کوثر» ۱۵.۴ همت به گزارش پول نیوز ، درآمد حق بیمه صادره در خرداد ماه به ۹٬۵۸۴ میلیارد تومان رسیده است. مقایسه این رقم با درآمد شناسایی‌شده در خرداد سال مالی قبل (منتهی به خرداد ۱۴۰۴) نشان می‌دهد که درآمد ماهانه شرکت ۵۱ درصد رشد داشته است؛ موضوعی که بیانگر افزایش حجم صدور بیمه‌نامه و توسعه فعالیت‌های عملیاتی شرکت در سال جاری است. بررسی ترکیب سبد بیمه‌ای شرکت در خرداد ماه نشان می‌دهد که رشته درمان با در اختیار داشتن ۵۸ درصد از حق بیمه تولیدی بیشترین سهم را در میان رشته‌های مختلف بیمه‌ای داشته است. پس از آن نیز رشته زندگی – غیراندوخته‌دار با سهم ۱۹ درصدی در جایگاه دوم پرتفوی بیمه‌ای شرکت قرار گرفته است. در مقیاس سه‌ماهه نخست سال مالی نیز رشته‌های درمان و ثالث – اجباری به ترتیب بیشترین سهم را در میان رشته‌های بیمه‌ای به خود اختصاص داده‌اند و در صدر ترکیب پرتفوی شرکت قرار دارند. از سوی دیگر، بیمه کوثر از ابتدای سال مالی جاری تا پایان خرداد ماه در مجموع ۷٬۳۵۰ میلیارد تومان خسارت به بیمه‌شدگان پرداخت کرده است. از این میزان، ۳٬۲۶۱ میلیارد تومان مربوط به خرداد ماه بوده است. بیشترین سهم از خسارت‌های پرداختی در دوره سه‌ماهه نیز به رشته‌های درمان و ثالث – اجباری اختصاص داشته که در مجموع ۷۶ درصد از کل خسارت پرداختی شرکت را شامل می‌شوند؛ موضوعی که نشان‌دهنده تمرکز بالای عملیات شرکت در این دو رشته اصلی بیمه‌ای است. #پول_نیوز #کوثر #گزارش_خرداد

ادامه

شرکت ملی صنایع مس و «اقتصاد سبز» «مس سبز» به عنوان یک فرصت استراتژیک به گزارش پول نیوز ، در مباحث تکنولوژی و محیط‌زیست، از مس به عنوان «فلز سبز» یاد می‌شود. دلیل این نام‌گذاری این است که مس نقشی حیاتی در فناوری‌های انرژی‌های تجدیدپذیر (مثل پنل‌های خورشیدی، توربین‌های بادی و خودروهای برقی) ایفا می‌کند و به دلیل قابلیت بازیافت ۱۰۰ درصدی، یکی از کلیدی‌ترین مواد برای گذار به اقتصاد سبز است. از سال ۲۰۲۵ مس از لیست فلزات معمولی خارج و در لیست ۱۰ عنصر حیاتی جهان در گذار به جهان جدید قرار گرفته است. رشد مصرف مس در خودروهای برقی تا ۲۶۰ درصد افزایش داشته است. مصرف مس در خودروهای برقی به میزان ۹۰۰ هزار تن معادل ۴.۸ درصد مصرف جهانی‌ست. مصرف مس در شبکه توزیع برق به ۳ میلیون تن در ۲۰۳۷ و در انرژی بادی و خورشیدی به ۳۰۸۴ تن در ۲۰۴۴ خواهد رسید. با توجه به گذار جهانی به سمت «صنعت سبز» و فرآیندهای کربن‌زدایی، صنعت مس از جایگاه ویژه‌ای در جذب سرمایه‌گذاری برخوردار است. با این حال، باید توجه داشت که حرکت به سمت تولید «مس سبز»، هرچند یک فرصت استراتژیک محسوب می‌شود، در عین حال ریسک محدودی نیز برای این صنعت به همراه دارد؛ هرچند این ریسک از منظر تأثیرگذاری بسیار ناچیز است. در حال حاضر، حدود ۳۰ درصد از تولیدات جهانی مس به محصولات سبز اختصاص یافته است و پیش‌بینی می‌شود طی سال‌های آینده این رویکرد به یک الزام قطعی تبدیل شود. در پیش‌بینی روند آینده مصرف جهانی مس، انتظار می‌رود که تقاضا تا سال ۲۰۵۰ به حدود ۶ میلیون تن افزایش یابد که نسبت به وضعیت کنونی رشدی شش‌برابری محسوب می‌شود. این رشد صرفاً ناشی از توسعه بخش‌های انرژی تجدیدپذیر نیست، بلکه عوامل کلان‌تری همچون رشد اقتصادی، جمعیت، شهرنشینی و فناوری نیز در آن نقش دارند. ارتباط بین شرکت ملی صنایع مس ایران و مفهوم «مس سبز»، یکی از مباحث استراتژیک در حوزه صنعت و محیط‌ زیست در ایران است. در حالی که مفهوم «مس سبز» در سطح جهانی به معنای تولید مس با کمترین اثرات کربنی است، در سطح داخلی، این شرکت در مسیر تلاش برای تطبیق استانداردهای تولید با الزامات زیست‌محیطی حرکت می‌کند. در واقع برای اینکه محصولاتی که این شرکت تولید می‌کند بتوانند در بازارهای جهانی (به‌ویژه اروپا که قوانین سخت‌گیرانه‌ای مثل CBAM یا مکانیزم تعدیل مرزی کربن دارد) رقابت کنند، باید به سمت «مس سبز» یا «مس با ردپای کربن پایین» حرکت کنند. بهره‌برداری از نیروگاه‌های خورشیدی خاتون‌آباد و بن‌یکه و همچنین اجرای پروژه‌های ۱۰۰ مگاواتی در میمند، رفسنجان و هریس، بخشی از برنامه توسعه انرژی خورشیدی در شرکت ملی مس به شمار می‌رود. همچنین احداث نیروگاه‌های بادی ۵۰ مگاواتی در مجتمع‌های مس سرچشمه، سونگون و شهربابک، گام مهم دیگری در مسیر تنوع‌بخشی به منابع تأمین انرژی و کاهش وابستگی به سوخت‌های فسیلی است. اجرای این طرح‌ها علاوه بر افزایش پایداری تأمین برق برای طرح‌های توسعه‌ای، به کاهش انتشار گازهای گلخانه‌ای و همسویی بیشتر صنعت مس ایران با الزامات تولید سبز در بازارهای جهانی کمک خواهد کرد. در کنار انرژی، مدیریت منابع آب نیز یکی از محورهای اصلی برنامه‌های پایداری شرکت ملی صنایع مس ایران به شمار می‌رود. این شرکت در قالب «طرح جامع آب» رویکردی مبتنی بر کاهش وابستگی به منابع زیرزمینی و استفاده از منابع پایدار را دنبال می‌کند. پروژه انتقال آب خلیج فارس به مجتمع‌های مس سرچشمه و درآلو، یکی از مهم‌ترین اقدامات انجام‌شده در این حوزه است؛ اقدامی که ضمن تأمین مطمئن آب مورد نیاز تولید، نقش مهمی در کاهش فشار بر سفره‌های آب زیرزمینی و حفاظت از منابع آبی مناطق معدنی ایفا می‌کند. همزمان، توسعه سامانه‌های بازچرخانی و افزایش بهره‌وری مصرف آب در فرآیندهای تولیدی نیز در دستور کار قرار دارد تا مدیریت منابع آبی با رویکردی پایدار و بلندمدت دنبال شود. برنامه‌های شرکت ملی صنایع مس ایران در حوزه آب و انرژی، بخشی از رویکرد کلان این شرکت برای تحقق توسعه پایدار و افزایش ظرفیت تولید در افق برنامه هفتم توسعه است. بدون تردید، توسعه نیروگاه‌های تجدیدپذیر، نوسازی زیرساخت‌های انرژی، تأمین پایدار آب و ارتقای بهره‌وری منابع، در کنار اجرای طرح‌های توسعه‌ای، زمینه‌ساز تحقق اهدف تولید شرکت ذیل برنامه هفتم توسعه خواهد بود؛ مسیری که در آن رشد تولید و حفاظت از محیط زیست نه در تقابل با یکدیگر، بلکه در امتداد یکدیگر تعریف می‌شوند. بدون تردید اگر شرکت ملی صنایع مس ایران بتواند استراتژی خود را از «تولید انبوه با تمرکز بر حجم» به «تولید با تمرکز بر پایداری» تغییر دهد، نه تنها در بازارهای جهانی از رقابت عقب نمی‌ماند، بلکه به عنوان یکی از ستون‌های اصلی اقتصاد سبز ایران شناخته خواهد شد. #پول_نیوز #فملی

ادامه

بیمه دانا در آستانه بازتعریف مزیت رقابتی از اصلاح پرتفوی تا اولویت‌بخشی به رضایت بیمه‌گذاران به گزارش پول نیوز ، نشست راهبردی مدیرعامل بیمه دانا با مدیران، معاونان، رؤسای شعب و شبکه فروش استان اصفهان را می‌توان نشانه‌ای روشن از تلاش این شرکت برای بازآرایی متغیرهای کلیدی کسب‌وکار در یک مقطع حساس از بازار بیمه کشور دانست؛ مقطعی که در آن، سودآوری پایدار دیگر صرفاً از مسیر توسعه کمی فروش عبور نمی‌کند، بلکه به کیفیت پرتفوی، کنترل نسبت خسارت، انضباط بودجه‌ای و ارتقای تجربه مشتری گره خورده است. در این نشست که با حضور مدیران و کارکنان شعب نقش‌جهان، زاینده‌رود و کاشان و همچنین نمایندگان استان اصفهان برگزار شد، ابوالفضل آقادادی، مدیرعامل بیمه دانا، با تشریح وضعیت عملکرد شرکت و مرور شاخص‌های آماری مرتبط با پرتفوی، خسارت‌ها، بودجه و اهداف پیش‌بینی‌شده، تصویری از اولویت‌های کلان شرکت در دوره پیش‌رو ارائه کرد. محور اصلی این رویکرد، آن‌گونه که از اظهارات وی برمی‌آید، بر سه ضلع استوار است: رضایت بیمه‌گذاران، اصلاح ترکیب پرتفوی و دستیابی به توانگری مطلوب است. عبور از توسعه کمی به سمت مدیریت کیفی پرتفوی در فضای رقابتی صنعت بیمه، رشد پرتفوی به‌تنهایی یک مزیت پایدار تلقی نمی‌شود. تجربه بازار نشان داده است شرکت‌هایی که صرفاً بر افزایش حجم فروش تمرکز می‌کنند، در صورت غفلت از ترکیب ریسک، کیفیت بیمه‌نامه‌های صادره و تناسب میان حق‌بیمه و خسارت، در میان‌مدت با فشار بر سودآوری و نسبت‌های مالی مواجه خواهند شد. از این منظر، تأکید مدیرعامل بیمه دانا بر اصلاح ترکیب پرتفوی را باید یک پیام مدیریتی معنادار دانست. اصلاح ترکیب پرتفوی به این معناست که شرکت، به جای اتکا به رشد نامتوازن در برخی رشته‌های پرتکرار اما پرریسک، به دنبال برقراری توازن میان رشته‌های مختلف بیمه‌ای، توزیع مناسب ریسک و بهبود کیفیت درآمدهای بیمه‌ای است. این رویکرد، علاوه بر آنکه می‌تواند نوسان‌پذیری مالی را کاهش دهد، زمینه را برای افزایش بهره‌وری سرمایه، کنترل بهتر ذخایر فنی و تقویت قدرت ایفای تعهدات فراهم می‌سازد. در واقع، آنچه در سخنان آقادادی برجسته بود، صرفاً اشاره به فروش بیشتر نبود، بلکه حرکت به سمت فروش هدفمند و سودآور بود؛ مفهومی که برای شرکت‌های بیمه در شرایط جدید اقتصادی، اهمیتی تعیین‌کننده دارد. نسبت خسارت؛ شاخصی تعیین‌کننده در ارزیابی کیفیت مدیریت یکی دیگر از محورهای مهم مورد اشاره در این نشست، موضوع خسارت‌ها بود؛ متغیری که در تحلیل عملکرد شرکت‌های بیمه، جایگاهی کاملاً راهبردی دارد. در صنعت بیمه، نسبت خسارت تنها یک شاخص عملیاتی نیست، بلکه معیاری برای سنجش دقت در پذیره‌نویسی، کیفیت ارزیابی ریسک و اثربخشی سیاست‌های فروش به شمار می‌رود. قرار گرفتن خسارت‌ها در کنار پرتفوی و بودجه در گزارش ارائه‌شده از سوی مدیرعامل، نشان می‌دهد که بیمه دانا درصدد نگاه یکپارچه به چرخه مالی و عملیاتی خود است. چنین نگاهی، از منظر اقتصادی، اهمیت بالایی دارد؛ چراکه شرکت بیمه تنها در صورتی می‌تواند به سودآوری پایدار دست یابد که میان رشد درآمد، کنترل تعهدات و سرعت و دقت در رسیدگی به خسارت، توازن برقرار کند. در این چارچوب، مدیریت خسارت صرفاً به معنای کاهش پرداخت‌ها نیست، بلکه به مفهوم صیانت از کیفیت خدمات در کنار حفظ انضباط مالی است. هرگونه افراط در یکی از این دو سویه، می‌تواند یا به تضعیف اعتماد بیمه‌گذاران منجر شود یا ساختار مالی شرکت را تحت فشار قرار دهد. به همین دلیل، تأکید همزمان بر رضایت بیمه‌گذاران و کنترل شاخص‌های عملکردی، از منظر تحلیلی حائز اهمیت است. بودجه‌ریزی و اهداف پیش‌بینی‌شده؛ ستون فقرات انضباط عملیاتی اشاره مدیرعامل بیمه دانا به بودجه و اهداف پیش‌بینی‌شده را باید فراتر از یک گزارش معمول مدیریتی تفسیر کرد. در بنگاه‌های مالی و بیمه‌ای، بودجه زمانی معنا پیدا می‌کند که به ابزاری برای جهت‌دهی به رفتار سازمانی تبدیل شود؛ یعنی شعب، نمایندگان، ستاد و شبکه فروش، درک مشترکی از اهداف کمی و کیفی شرکت داشته باشند و بتوانند فعالیت‌های روزمره خود را با آن هم‌راستا کنند. در فضای اقتصادی فعلی، که شرکت‌های بیمه با فشار هزینه‌ای، رقابت فزاینده، تغییر ترکیب ریسک‌ها و حساسیت بالای مشتریان روبه‌رو هستند، بودجه‌ریزی دقیق به‌تنهایی کافی نیست؛ آنچه تعیین‌کننده است، توان تبدیل بودجه به برنامه اجرایی و قابل سنجش است. از همین رو، تأکید آقادادی بر برنامه‌ریزی دقیق و نقش‌آفرینی همکاران و شبکه فروش، نشان می‌دهد مدیریت شرکت تلاش دارد از شکاف میان هدف‌گذاری و اجرا فاصله بگیرد. اگر این هم‌راستایی در سطح شعب و نمایندگان به‌درستی شکل بگیرد، می‌توان انتظار داشت بیمه دانا در مسیر بهبود شاخص‌های بهره‌وری و ارتقای کیفیت عملکرد، دستاوردهای ملموس‌تری ثبت کند. رضایت بیمه‌گذار؛ از یک گزاره عمومی تا یک مزیت اقتصادی شاید مهم‌ترین و در عین حال استراتژیک‌ترین بخش اظهارات مدیرعامل بیمه دانا، تأکید صریح بر این موضوع بود که رضایتمندی مشتریان و بیمه‌گذاران در صدر اولویت‌های شرکت قرار دارد. این گزاره، در ادبیات جدید مدیریت بیمه، یک مفهوم صرفاً تبلیغاتی نیست؛ بلکه مستقیماً با حفظ مشتری، کاهش ریزش پرتفوی، تقویت فروش مجدد، افزایش اعتبار برند و در نهایت، بهبود ارزش اقتصادی شرکت پیوند دارد. در بازار امروز، بیمه‌گذار صرفاً به نرخ حق‌بیمه توجه نمی‌کند؛ او کیفیت تجربه خود را نیز می‌سنجد: سرعت پاسخگویی، سهولت دریافت خدمت، شفافیت در فرآیندها، نحوه رسیدگی به خسارت و کیفیت ارتباط با شرکت. بنابراین، رضایت مشتری دیگر یک خروجی جانبی نیست، بلکه بخشی از مدل کسب‌وکار شرکت بیمه محسوب می‌شود. از این منظر، اولویت‌بخشی به رضایت بیمه‌گذاران را می‌توان تلاشی برای بازتعریف مزیت رقابتی بیمه دانا دانست؛ مزیتی که اگر با اصلاح پرتفوی، انضباط مالی و توسعه خدمات همراه شود، می‌تواند موقعیت شرکت را در بازار تقویت کند. هم‌افزایی سازمانی؛ پیش‌شرط تحقق اهداف راهبردی در بخش دیگری از این نشست، مدیرعامل بیمه دانا بر ضرورت هم‌افزایی، تعامل، همفکری و همکاری مستمر میان اجزای مختلف شرکت تأکید کرد. این تأکید، از نگاه مدیریتی، بیانگر آن است که راهبرد جدید شرکت بر پایه مشارکت سازمانی و شبکه‌ای طراحی شده است، نه صرفاً بر اساس ابلاغ از بالا به پایین باشد. در شرکت‌های بیمه، بخش قابل توجهی از موفقیت یا ناکامی راهبردها در نقطه تماس با بازار شکل می‌گیرد؛ یعنی در شعب، نمایندگی‌ها و شبکه فروش. بنابراین، هر برنامه‌ای برای اصلاح پرتفوی، ارتقای شاخص‌های عملکردی و توسعه خدمات بیمه‌ای، بدون همراهی بدنه اجرایی و فروش، در حد یک سند باقی خواهد ماند. بر همین اساس، نشست اصفهان را می‌توان تلاشی برای هم‌راستا کردن سطوح مختلف سازمان با اهداف کلان شرکت ارزیابی کرد. آنچه از نشست راهبردی اصفهان برمی‌آید، این است که بیمه دانا در پی آن است تا در دوره جدید، از رویکرد صرفاً عملیاتی عبور کرده و به سمت مدیریت مبتنی بر شاخص، کیفیت پرتفوی، پایداری مالی و رضایت مشتری حرکت کند. تأکید همزمان بر پرتفوی، خسارت‌ها، بودجه، اهداف پیش‌بینی‌شده و توانگری مطلوب، نشان می‌دهد که مدیرعامل این شرکت، آینده بیمه دانا را در چارچوب یک الگوی متوازن از رشد، کنترل ریسک و ارتقای کیفیت خدمات تعریف کرده است. اگر این رویکرد در سطح اجرا نیز با انسجام، انضباط و پایش مستمر همراه شود، بیمه دانا می‌تواند نه‌تنها جایگاه خود را در بازار رقابتی بیمه تثبیت کند، بلکه به الگویی از مدیریت حرفه‌ای در صنعت بیمه کشور تبدیل شود؛ الگویی که در آن، رضایت بیمه‌گذار نه یک شعار، بلکه معیار اصلی سنجش موفقیت خواهد بود. #دانا #بیمه_دانا #پول_نیوز

ادامه

«پیوند» بانک سامان؛ راهکار اعتباری نوین برای رشد فروش شرکت‌ها بانک سامان با ارائه محصول اعتباری «پیوند»، امکان تأمین مالی خریداران و تسویه نقدی با فروشندگان را فراهم کرده و به کسب‌وکارها کمک می‌کند فروش محصولات خود را بدون دغدغه نقدینگی افزایش دهند. به گزارش پول نیوز ، به نقل از سامان رسانه، بانک سامان با هدف تسهیل فرآیند فروش و حمایت از کسب‌وکارها، محصول اعتباری «پیوند» را معرفی کرده است؛ خدمتی که به شرکت‌ها امکان می‌دهد در هنگام فروش محصولات خود، فرآیند تأمین مالی خریداران را نیز از طریق بانک سامان انجام دهند. در این محصول، اعتبار گردان به مشتریان معرفی‌شده از سوی فروشنده اختصاص می‌یابد و استفاده از این اعتبار به صورت هدفمند تنها برای خرید کالا از همان فروشنده امکان‌پذیر است. این سازوکار، فروش نقدی محصولات را برای شرکت‌ها ممکن کرده و مشکلات مرتبط با تسویه‌حساب‌های سنتی را برطرف می‌کند.از جمله مزایای محصول «پیوند» می‌توان به تسویه نقدی با فروشنده کالا، حذف چک و سایر روش‌های پرداخت فیزیکی، سادگی اعطای اعتبار و ارائه گزارش‌های جامع به خریداران و فروشندگان درباره وضعیت خرید، فروش و مانده اعتبار اشاره کرد. اعتبار تخصیصی از طریق ابزار کارت و درگاه اینترنتی قابل استفاده است و در صورت تسویه‌به‌موقع، خط اعتباری مشتری مجدداً شارژ شده و برای خریدهای بعدی در دسترس خواهد بود.این محصول به‌ویژه برای شرکت‌های پخش و زنجیره تأمین کاربردی و کارآمد است و می‌تواند نقش مؤثری در مدیریت جریان نقدی و افزایش سرعت فروش ایفا کند.براساس اعلام بانک سامان، متقاضیان استفاده از این خدمت می‌توانند با مراجعه به شعب یا واحد بانکداری شرکتی درخواست خود را ثبت کنند. کارشناسان بانک طی جلسات تخصصی نسبت به بررسی نیازها و ارائه سازوکار پیشنهادی اقدام خواهند کرد و پس از عقد قرارداد و معرفی طرف‌های تجاری، محصول برای شرکت فعال‌سازی می‌شود. #سامان #بانک_سامان #پول_نیوز

ادامه

حمایت پایدار بانک پارسیان از زیست بوم نوآوری کشور دانش بنیان ها به عنوان یک اولویت راهبردی درسال های اخیر توسعه اکوسیستم دانش‌بنیان بیش‌ازپیش موردتوجه بانک پارسیان قرار گرفت. نگاهی به عملکرد بانک پارسیان نشان می‌دهد که این بانک در سال های گذشته تسهیلات قابل‌توجهی به شرکت‌های دانش‌بنیان اختصاص داده است و در سال جاری نیز همین روند را ادامه خواهد داد. به گزارش پول نیوز ، بانک پارسیان یکی از بانک هایی است که نقش مهمی در حمایت از شرکت های دانش بنیان در سال های اخیر داشته است.بخشی از مأموریت بانک پارسیان، ارائه خدمات جامع و متنوع بانکی و مالی به فعالان اقتصادی نقش‌آفرین در رشد و تولید و توسعه کشور بوده و این مهم از طریق عملیاتی کردن سیاست‌ها و راهبردهای مدون، پرقدرت‌تر از گذشته در حال انجام است. با توجه به اهمیت بخش تولید و همین‌طور جایگاه شرکت‌های دانش‌بنیان در تولید ارزش‌آفرین، اشتغال آفرین و کمک به توسعه اقتصادی کشور، بسیاری از صنایع بر آن شدند تا درهای خود را به روی این شرکت‌ها باز کنند. با این رویکرد، ضمن ترسیم نقشه راه دانش بنیان در بانک پارسیان، اقدامات سازنده ای نیز در این عرصه به عنوان بانکی پیشرو به مرحله اجرا رسید. درسال های اخیر توسعه اکوسیستم دانش‌بنیان بیش‌ازپیش موردتوجه بانک پارسیان قرار گرفت. نگاهی به عملکرد بانک پارسیان نشان می‌دهد که این بانک در سال های گذشته تسهیلات قابل‌توجهی به شرکت‌های دانش‌بنیان اختصاص داده است و در سال جاری نیز همین روند را ادامه خواهد داد. یکی از چالش‌های اصلی شرکت‌های دانش‌بنیان فراهم کردن ضمانت‌نامه‌های مورد تائید نظام بانکی بوده که بانک پارسیان در راستای حل این مشکل هم اقدامات مؤثری انجام داده است. به‌طوری‌که ضمانت‌نامه صادره صندوق‌های پژوهش و فناوری حدود 3000 میلیارد ریال، به‌عنوان وثیقه تسهیلات پرداختی مورد پذیرش قرار گرفته است. انجام خدمات اعتبارسنجی شرکت‌های دانش‌بنیان توسط صندوق‌های پژوهش و فناوری، افزایش سقف اختیارات شعب برای شرکت‌های دانش‌بنیان، فناور و خلاق و ارائه خدمات به‌کل اکوسیستم دانش‌بنیان، نظیر شرکت‌های دانش‌بنیان، فناور و خلاق، صندوق‌های پژوهش و فناوری، کارخانه‌های نوآوری و پارک‌های علم و فناوری از دیگر بانک پارسیان برای حمایت از شرکت‌ها و طرح‌های دانش‌بنیان بوده است. علاوه بر این، صندوق پژوهش و فناوری توسعه سریع کارآفرینی ستارگان در سال 1398 با هدف مشارکت فعالانه در سرمایه‌گذاری خطر‌پذیر برای کسب‌و‌کار‌های نوآور، استفاده از ابزار‌های نوین تأمین مالی مبتنی بر بدهی جهت ارائه تسهیلات و صدور انواع ضمانت‌نامه‌ها برای شرکت‌های فعال در زیست‌بوم فناوری، تسهیل در فضای کسب‌و‌کار شرکت خلاق و ارائه انواع مشاوره‌های مالی و سرمایه‌گذاری به کارآفرینان متخصص و نوآور تشکیل شد. همچنین ایجاد صندوق جسورانه رویش لوتوس با هدف جمع‌آوری سرمایه و تزریق آن در شرکت‌های استارت آپ و کسب بیشترین بازدهی اقتصادی در برابر پذیرش ریسک، در حوزه فناوری و سلامت از اقدامات دیگر این بانک در حمایت از حوزه دانش‌بنیان است. این صندوق تاکنون در شرکت‌های بیمه بازار، شیپور، ایران تلنت، رویین‌تن سلول، رویان بن سلول و رویش ژن آسا طب سرمایه‌گذاری کرده است. کارگروه رشد و نوآوری در راستای یکپارچگی، هم‌راستایی و هم‌افزایی نوآوری در مجموعه پارسیان تشکیل‌شده که مأموریت این کارگروه هدف‌گذاری بلندمدت برای موضوعات مرتبط با نوآوری، تدوین سیاست های آینده نگری مجموعه پارسیان، تدوین فرآیند های سرمایه گذاری نوآورانه و جسورانه و تدوین نظام‌نامه نوآوری مجموعه پارسیان است. این بانک در راستای حمایت از زیست‌بوم فناوری کشور، خط اعتباری ویژه‌ای برای صندوق نوآوری و شکوفایی و صندوق‌های پژوهش و فناوری در نظر گرفته است. این اقدام به شرکت‌های دانش‌بنیان کمک می‌کند تا منابع مالی مورد نیاز خود را با شرایط مناسبتری تأمین و فعالیت‌های خود را گسترش دهند. زیست‌بوم نوآوری ماحصل بیش از یک دهه برنامه‌ریزی، سیاست‌گذاری و هدف‌گذاری ارکان مهم کشور است که از اواخر دهه هشتاد آغاز شد تا حوزه علم و فناوری در کشور رشد پیدا کند. قانون حمایت از شرکت‌های دانش‌بنیان در سال 89 تصویب و اجرایی سازی آن از سال 92 آغاز شد. در آغاز کار تنها 50 شرکت دانش‌بنیان در کشور فعالیت می‌کردند و اقتصاد آن‌ها بیشتر در قالب کسب‌وکارهای کوچک بود بااین‌همه در این سنوات شاهد رشد گسترده زیست‌بوم نوآوری در کشور بودیم به شکلی که امروز بیش از هشت هزار و 100 شرکت دانش‌بنیان در بخش‌های مختلف در کشور فعالیت می‌کنند که علاوه بر آن‌ها شرکت‌های فناور نیز در پارک‌های علم و فناوری مستقرند و در مسیر توسعه تکنولوژی گام برمی‌دارند. بانک پارسیان یکی از مهم ترین بانک های کشور بوده که در طول این سال ها حمایت پایدار خود را از دانش بنیان ها ادامه داده و نقش مهمی درارتقای زیست بوم نوآوری کشور داشته است. #بانک_پارسیان #پول_نیوز #وپارس

ادامه

هدف‌گذاری پرتفوی ۲۵ همتی با تکیه بر «همدلی، همیاری و هم‌افزایی» رئیس هیئت‌مدیره و سرپرست بیمه رازی: استحکام ساختار مالی و توسعه فروش حرفه‌ای در اولویت راهبردی سال جاری است به گزارش پول نیوز ، نشست هم اندیشی مدیران ستادی شرکت بیمه رازی با حضور دکتر شادی سلامت رئیس هیئت‌مدیره و سرپرست شرکت، دکتر افشین تیرداد عضو موظف هیئت‌مدیره و جمعی از مدیران ستادی در ساختمان مرکزی بیمه رازی برگزار شد. در این نشست، مهم‌ترین محورهای راهبردی شرکت در سال جاری، برنامه‌های عملیاتی و الزامات تحقق اهداف کمی و کیفی مورد بررسی قرار گرفت. به گزارش روابط عمومی و تبلیغات بیمه رازی، در ابتدای جلسه دکتر افشین تیرداد با قدردانی از مدیران پیشین و خیرمقدم به مدیران جدید، بر ضرورت انسجام سازمانی و تقویت روحیه کار تیمی در شرایط خاص اقتصادی کشور تأکید کرد. وی با اشاره به فضای رقابتی صنعت بیمه و الزامات مدیریت ریسک در شرایط فعلی اظهار داشت: برای عبور از چالش‌های پیش‌رو، نیازمند تصمیم‌گیری‌های به‌موقع، رویکردهای نوآورانه و تقویت سرمایه انسانی هستیم. در این مسیر باید موانع اجرایی را شناسایی و با اقدام عملی برطرف کنیم. تیرداد با بیان اینکه ترکیب مدیریتی و کارشناسی شرکت متشکل از نیروهای جوان و متخصص صنعت بیمه است، افزود: با اتکا به دانش فنی و انگیزه همکاران، امکان ارتقای شاخص‌های بهره‌وری، بهبود نسبت‌های عملکردی و دستیابی به رشد صددرصدی پرتفو در سال جاری فراهم است. تحقق این هدف نیازمند هم‌افزایی کامل میان ستاد، شعب و شبکه فروش است. وی توسعه نظام آموزشی هدفمند را از الزامات تحقق برنامه‌های عملیاتی دانست و تصریح کرد: آموزش شبکه فروش، توانمندسازی همکاران شعب و ستاد و ایجاد کارگروه‌های تخصصی در حوزه‌های فنی، مالی و بازاریابی، نقش تعیین‌کننده‌ای در ارتقای کیفیت پرتفوی و افزایش سهم بازار خواهد داشت. او همچنین بر ضرورت بازدیدهای میدانی مدیران ستاد از شعب سرار کشور تأکید کرد و افزود: شعب خط مقدم عملیات شرکت هستند و ستاد باید نقش پشتیبان و تسهیل‌گر را به‌صورت مستمر ایفا کند. در ادامه این نشست، دکتر شادی سلامت رئیس هیئت ‌مدیره و سرپرست بیمه رازی، ضمن گرامیداشت یاد و خاطره شهدای جنگ رمضان و اشاره به تأثیر رخدادهای بزرگ بر صنعت بیمه، به موضوع مدیریت ذخایر، کنترل ریسک و پایداری مالی شرکت پرداخت و اظهار داشت: حوادث گسترده و شرایط خاص اقتصادی می‌تواند موجب ناترازی در ذخایر فنی و افزایش فشار بر نسبت‌های توانگری شود، اما با مدیریت دقیق ریسک، نظارت مستمر و انضباط مالی می‌توان از این مقاطع عبور کرد. وی با اعلام هدف‌گذاری تحقق پرتفوی ۲۵ همتی در سال جاری ادامه داد: با همدلی و همیاری همه همکاران در سراسر کشور، این هدف دست‌یافتنی است و بیمه رازی می‌تواند جایگاه شایسته خود را در صنعت بیمه تثبیت و ارتقا دهد. دکتر سلامت همچنین تصریح کرد: «شعار بیمه رازی در سال جاری، همدلی، همیاری و هم‌افزایی است» و تأکید کرد که این شعار باید در تمامی سطوح تصمیم‌گیری و اجرا نمود عملی داشته باشد. سرپرست بیمه رازی در تشریح محورهای اصلی برنامه‌های شرکت در سال جاری، به موارد زیر اشاره کرد: استحکام ساختار مالی شرکت با رعایت کامل مقررات و آیین‌نامه‌های نهادهای ناظر و افزایش شفافیت در صورت‌های مالی افزایش سهم نگه‌داری ریسک با رویکرد بهینه‌سازی ترکیب پرتفوی و مدیریت اتکایی توسعه زیرساخت‌های دیجیتال و حرکت به‌سوی مکانیزه‌سازی فرآیندها با هدف کاهش هزینه‌های عملیاتی و ارتقای تجربه مشتری تقویت نظام نظارتی و کنترل داخلی، در راستای کشف تقلب و پیشگیری از تخلفات بیمه‌گری جذب پرتفوی سودده و بهبود ترکیب رشته‌های بیمه‌ای با تمرکز بر مدیریت ضریب خسارت تقویت و حرفه‌ای‌سازی شبکه فروش و حرکت به‌سوی فروش آنلاین و فروش مبتنی بر تحلیل داده وی افزود: ستاد باید به‌عنوان بازوی پشتیبان شبکه فروش عمل کند و تمامی ظرفیت‌های کارشناسی و عملیاتی در خدمت توسعه بازار قرار گیرد. همچنین توانمندسازی منابع انسانی باید بر اساس تقویم آموزشی مدون و نیازسنجی تخصصی انجام شود. سلامت در ادامه بر رعایت دقیق آیین‌نامه‌ها و دستورالعمل‌های بالادستی تأکید کرد و اظهار داشت: پایبندی به الزامات نظارتی و انضباط سازمانی، شرط لازم برای ارتقای توانگری مالی و اعتمادسازی در میان ذی‌نفعان است. وی همچنین از ظرفیت‌های شرکت تجارت ایرانیان به‌عنوان یکی از بازوهای توانمند مجموعه یاد کرد و بر استفاده حداکثری از توان این شرکت در پیشبرد اهداف عملیاتی تأکید نمود. در پایان این جلسه، حسین یاروری سرپرست معاونت طرح و برنامه بیمه رازی، گزارشی از برنامه‌های اصلاحی، بازنگری در اهداف عملیاتی واحدهای ستادی و شاخص‌های ارزیابی عملکرد ارائه کرد و بر لزوم هم‌راستایی برنامه‌های عملیاتی با اهداف کلان شرکت تأکید نمود. شورای مدیران ستادی بیمه رازی، تحقق اهداف کمی و کیفی سال جاری را منوط به انسجام سازمانی، انضباط مالی، توسعه زیرساخت‌های فناورانه و تقویت شبکه فروش دانست و بر اجرای دقیق برنامه‌های مصوب تأکید کرد. #پول_نیوز #ورازی #بیمه_رازی

ادامه

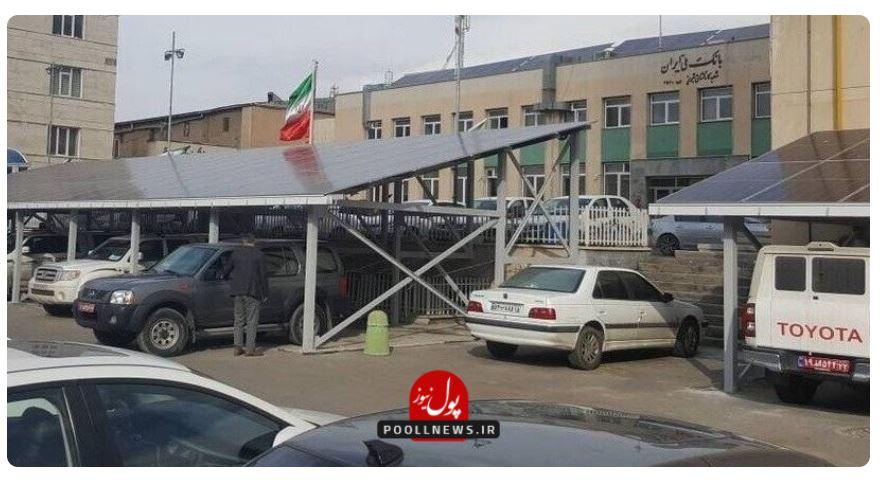
احداث نیروگاه خورشیدی ۵۰ کیلوواتی مدیر دفتر بازار برق شرکت توزیع نیروی برق تبریز از احداث و راه‌اندازی یک نیروگاه خورشیدی با ظرفیت ۵۰ کیلووات در قالب سایبان پارکینگ خودرو بانک ملی (اداره شعب استان) خبر داد. به گزارش پول نیوز ، وحید زارعی با بیان این خبر اظهار داشت: براساس قانون، تمامی دستگاه‌های اجرایی موضوع ماده (۵) قانون خدمات کشوری موظفند از ابتدای سال ۱۴۰۳ حداقل ۵ درصد از برق مصرفی خود را از طریق انرژی‌های تجدیدپذیر تأمین کنند. این میزان باید در طول ۴ سال با افزایش سالانه ۵ درصد، به ۲۰ درصد برسد. مدیر دفتر بازار برق تبریز با بیان اینکه رویکرد بانک ملی (اداره شعب استان) در استفاده از مدل پارکینگی بسیار هوشمندانه و قابل تحسین است افزود: در این الگو، علاوه بر استفاده بهینه از فضا برای تولید برق پاک، پنل‌ها به‌عنوان سایبان عمل کرده و از خودرو‌ها در برابر عوامل محیطی محافظت می‌کنند. همچنین تولید برق در محل مصرف، به کاهش هزینه‌های جاری و پایداری شبکه برق کمک می‌کند. وی در پایان خاطرنشان ساخت: این دستاورد می‌تواند به‌عنوان یک الگوی موفق و عملیاتی، مورد توجه و الگوبرداری سایر سازمان‌ها و دستگاه‌های اجرایی قرار گیرد. #پول_نیوز #بانک_ملی #نیروگاه_خورشیدی

ادامه

دکتر سلامت سرپرست بیمه رازی شد با عنایت به پایان دوره 2 ساله مسئولیت علیرضا حجتی و استعفای ایشان از سمت مدیر عاملی بیمه رازی و با نظر اکثریت اعضای هیئت مدیره، خانم دکتر شادی سلامت رئیس هیئت مدیره، به عنوان سرپرست شرکت تا زمان تعیین و معرفی مدیر عامل جدید انتخاب گردید. به گزارش پول نیوز ، به نقل از روابط عمومی و تبلیغات بیمه رازی، دکتر سلامت دارای دکتری تخصصی رشته مدیریت دولتی است که از سوابق ایشان می توان به سابقه بیش از پنج سال عضویت هیئت مدیره شرکت بیمه رازی، از فعالان صنعت بیمه، بیش از 10 سال عضویت در هیئت عامل بانک آینده، معاون توسعه سرمایه انسانی بانک آینده، فعال صنعت بانکداری کشور و… اشاره نمود. #ورازی #بیمه_رازی #دکترسلامت #سرپرست #پول_نیوز

ادامه

«نیما نوراللهی» سرپرست بیمه البرز شد در پی انتصاب موسی رضایی میرقائد به سمت ریاست کلی بیمه مرکزی جمهوری اسلامی ایران، هیئت مدیره شرکت بیمه البرز در چهارصد و سی و هفتمین نشست خود، ضمن پذیرش استعفای وی، دکتر نیما نوراللهی را به عنوان سرپرست این شرکت انتخاب و جهت تصدی پست مدیرعاملی به بیمه مرکزی معرفی کرد. به گزارش پول نیوز ، به نقل از روابط عمومی و امور بین الملل بیمه البرز، نشست فوق العاده هیئت مدیره این شرکت صبح پنج شنبه 10 اردیبهشت ماه 1405، با هدف تعیین تکلیف وضعیت مدیریت عاملی شرکت برگزار شد. در ابتدای این جلسه، اعضای هیئت مدیره با اشاره به انتصاب شایسته جناب آقای موسی رضایی میرقائد به عنوان رئیس کل بیمه مرکزی جمهوری اسلامی ایران، از خدمات ارزنده، تحول آفرین و مؤثر ایشان در دوران تصدی مسئولیت در بیمه البرز قدردانی نموده و با استعفای ایشان موافقت کردند. در ادامه و در راستای اجرای ماده 44 اساسنامه شرکت مبنی بر لزوم تعیین سرپرست جهت جلوگیری از هرگونه وقفه در ارائه خدمات و پیشبرد اهداف استراتژیک شرکت در شرایط حساس کنونی، هیئت مدیره با بررسی سوابق و تجربیات مدیریتی، دکتر نیما نوراللهی را به عنوان سرپرست شرکت بیمه البرز انتخاب و جهت طی مراحل قانونی و تصدی سمت مدیرعاملی به بیمه مرکزی جمهوری اسلامی ایران معرفی کرد. دکتر نوراللهی که از چهره های علمی و اجرایی شناخته شده در صنعت بیمه به شمار می رود، دارای دکتری مدیریت دولتی است. در کارنامه حرفه ای وی، سوابق مدیریتی متعددی از جمله مدیرعاملی شرکت بیمه تجارت نو، عضویت در هیئت مدیره شرکت های تابعه بانک تجارت و مدیریت در سطوح عالی ستادی در صنعت بیمه دیده می شود. وی همچنین به عنوان مدرس دانشگاه و نویسنده مقالات تخصصی در حوزه مدیریت ریسک و بیمه، نقش فعالی در پیوند دانشگاه و صنعت داشته است. #البرز #بیمه_البرز #سرپرست #مدیرعامل #نیما_نوراللهی #پول_نیوز

ادامه

وقتی تجربه فنی راهبری می‌کند بیمه دانا در مسیر تحول مدیریت ابوالفضل آقادادی از جمله مدیرانی است که مسیر حرفه‌ای خود را از بدنه صنعت بیمه اغاز کرده و طی سال‌ها فعالیت تخصصی و مدیریتی، تجربه‌ای چندبعدی در حوزه‌های فنی، برنامه‌ریزی و مدیریت اجرایی به دست اورده است. به گزارش پول نیوز ، انتصاب ابوالفضل اقادادی به عنوان مدیرعامل شرکت بیمه دانا در تاریخ ۱۰ دی ۱۴۰۴ را می‌توان یکی از تصمیم‌های قابل توجه در مدیریت یکی از شرکت‌های بزرگ صنعت بیمه کشور دانست. بیمه دانا به عنوان یکی از بازیگران قدیمی و اثرگذار بازار بیمه ایران، در سال‌های اخیر در فضایی فعالیت کرده که رقابت فشرده، تغییرات اقتصادی، افزایش هزینه‌های خسارت و ضرورت اصلاح ساختارهای فنی و مدیریتی، شرکت‌های بیمه را با چالش‌های جدی مواجه کرده است. در چنین شرایطی، انتخاب مدیری که از درون صنعت بیمه رشد کرده و تجربه مدیریتی در سطوح مختلف این صنعت را در کارنامه دارد، می‌تواند نقطه اتکایی برای عبور از این چالش‌ها و حرکت به سوی تحول باشد. ابوالفضل اقادادی از جمله مدیرانی است که مسیر حرفه‌ای خود را از بدنه صنعت بیمه اغاز کرده و طی سال‌ها فعالیت تخصصی و مدیریتی، تجربه‌ای چندبعدی در حوزه‌های فنی، برنامه‌ریزی و مدیریت اجرایی به دست اورده است. این ویژگی یعنی رشد حرفه‌ای از درون صنعت، مزیتی مهم برای هر مدیر در حوزه بیمه محسوب می‌شود. زیرا صنعت بیمه دارای پیچیدگی‌های خاصی در حوزه‌های ارزیابی ریسک، مدیریت خسارت، تنظیم پرتفوی، تعامل با شبکه فروش و همچنین رعایت الزامات نظارتی است. مدیری که با این سازوکارها از نزدیک اشنا باشد، می‌تواند تصمیم‌هایی اتخاذ کند که هم از نظر فنی قابل دفاع باشد و هم در سطح اجرایی قابلیت تحقق داشته باشد. پیش از حضور در بیمه دانا، اقادادی در شرکت بیمه کوثر مسئولیت‌های مهمی را بر عهده داشت. وی در مقاطعی به عنوان معاون فنی و معاون برنامه‌ریزی این شرکت فعالیت کرده و سپس به جایگاه مدیرعاملی بیمه کوثر رسید. این مسیر مدیریتی نشان‌دهنده تسلط او بر دو حوزه کلیدی صنعت بیمه است: نخست حوزه فنی و بیمه‌گری، و دوم حوزه راهبردی و برنامه‌ریزی که بسیار حائز اهمیت است و همین نقطقه تمایز و موفقیت او در صنعت بیمه را رقم زد.تجربه معاونت فنی، شناخت دقیق از ماهیت ریسک، نحوه طراحی محصولات بیمه‌ای، مدیریت ضریب خسارت و نظارت بر کیفیت صدور بیمه‌نامه‌ها را در اختیار مدیر قرار می‌دهد. در مقابل، تجربه معاونت برنامه‌ریزی به مدیر کمک می‌کند تا با نگاه کلان، اهداف توسعه‌ای شرکت را تعریف کرده و مسیر رشد پایدار را ترسیم کند. عملکرد اقادادی در دوران مدیریت در بیمه کوثر، به ویژه در زمینه تقویت انضباط فنی و ساماندهی ساختار پرتفوی، از جمله بخش‌های قابل توجه کارنامه مدیریتی او محسوب می‌شود. در بازاری که گاه رقابت قیمتی می‌تواند تعادل فنی شرکت‌ها را تحت تأثیر قرار دهد، اتخاذ رویکردی مبتنی بر مدیریت ریسک و توجه به کیفیت پرتفوی اهمیت زیادی دارد. این تجربه اکنون در جایگاه مدیرعاملی بیمه دانا می‌تواند به عنوان سرمایه‌ای مدیریتی مورد استفاده قرار گیرد. با اغاز دوره مدیریت اقادادی در بیمه دانا، نشانه‌هایی از تمرکز بر اصلاحات ساختاری و تقویت رویکرد فنی در مدیریت شرکت مشاهده می‌شود. در صنعت بیمه، رشد پرتفوی اگر بدون توجه به کیفیت و ترکیب رشته‌ها صورت گیرد، می‌تواند در بلندمدت به افزایش ضریب خسارت و فشار بر سوداوری شرکت منجر شود. از همین رو، بسیاری از مدیران باتجربه صنعت بیمه تأکید دارند که رشد واقعی زمانی معنا پیدا می‌کند که همراه با مدیریت علمی ریسک و تنظیم مناسب ترکیب پرتفوی باشد. در چنین چارچوبی، مدیریت جدید بیمه دانا تلاش کرده است میان توسعه بازار و حفظ انضباط فنی تعادل ایجاد کند. توجه به بهبود کیفیت پرتفوی، تقویت نظارت‌های فنی در فرایند صدور و خسارت، و همچنین حمایت هدفمند از شبکه فروش از جمله محورهایی است که می‌تواند در ارتقای عملکرد شرکت نقش داشته باشد. شبکه نمایندگان و شعب، ستون فقرات عملیات شرکت‌های بیمه محسوب می‌شوند و مدیری که با واقعیت‌های عملیاتی این شبکه اشنا باشد، بهتر می‌تواند ظرفیت‌های ان را فعال کند. از سوی دیگر تجربه برنامه‌ریزی راهبردی دکتر اقادادی این امکان را فراهم می‌کند که بیمه دانا با نگاه بلندمدت‌تری به تحولات صنعت بیمه بنگرد. تحول دیجیتال استفاده از داده‌های بیمه‌ای برای تحلیل ریسک، بهبود فرایندهای عملیاتی و ارتقای کیفیت خدمات به بیمه‌گذاران، از جمله حوزه‌هایی هستند که اینده صنعت بیمه را شکل می‌دهند. مدیریت اشنا با برنامه‌ریزی کلان می‌تواند این تحولات را در قالب یک نقشه راه عملیاتی دنبال کند. یکی دیگر از ویژگی‌های مهم مدیرانی که از بدنه صنعت بیمه برخاسته‌اند، شناخت دقیق از چالش‌های روزمره این صنعت است. از مسائل مربوط به نرخ‌گذاری و رقابت در بازار گرفته تا مدیریت خسارت‌های بزرگ، تعامل با نهادهای نظارتی و پاسخگویی به مطالبات بیمه‌گذاران، همگی نیازمند درکی عملی از فضای واقعی صنعت هستند. چنین شناختی باعث می‌شود تصمیمات مدیریتی صرفا نظری نباشد و با واقعیت‌های اجرایی همخوانی داشته باشد. #دانا #بیمه_دانا #مدیرعامل #آقادادی #پول_نیوز

ادامه

اسنپ و تپسی ارزان شده است؟ قیمت سفر با «تاکسی‌آنلاین» در تهران بین ۲۵ تا ۴۲ درصد برای برخی استفاده‌کنندگان منظم از این وسیله حمل‌ونقل شهری کاهش یافته است؛ آن هم به‌رغم افزایش متوسط ۴۱ درصدی هزینه نگهداری خودرو. به گزارش پول نیوز ، بازار تاکسی‌های آنلاین در شهر تهران طی هفته‌های گذشته شاهد دو چرخش محسوس بوده است؛ کاهش «قیمت سفر» و افزایش «کیفیت خودروها». نتایج تحقیقات میدانی نشان می‌دهد، به‌رغم افزایش متوسط ۴۱ درصدی «هزینه‌های تعمیر و نگهداری خودرو» طی یک‌سال گذشته، در حال حاضر قیمت سفر با «تاکسی اینترنتی» در تهران برحسب ساعات مختلف و مبادی و مقاصد متفاوت از ۲۵ تا ۴۲ درصد نسبت به نیمه دوم سال گذشته کاهش پیدا کرده است. بررسی‌ها نشان می‌دهد، این دوگانه در شرایط عادی رخ نداده است؛ چون مطابق تجربه‌های همه‌ساله، تورم هزینه‌های خدماتی معمولا به افزایش بهای خدمت منجر می‌شود، اما این بار اتفاق دیگری رخ داده است. بررسی تغییر چهره اقتصادی بازار تاکسی‌های آنلاین نشان می‌دهد، افزایش تورم عمومی و سخت‌تر شدن شرایط زندگی باعث شده بخش قابل‌توجهی از شهروندان به «محدودسازی» هزینه‌های زندگی و تغییر اجباری در سبک زندگی خود رو بیاورند. تجدیدنظر اقتصادی در نحوه «جابه‌جایی‌های روزانه در سطح شهر» یکی از همین تغییرات است که باعث «کاهش نسبی» تقاضای سفر با تاکسی‌آنلاین در پایتخت شده است. همزمان با این تغییر در حجم تقاضای سفر، سمت عرضه یعنی راننده‌ها نیز تحت‌تاثیر قرار گرفته است. درآمد کمتر در مقایسه با هزینه‌های بیشتر زندگی باعث «ورود» راننده‌های جدید به بازار تاکسی آنلاین شده است؛ راننده‌هایی با خودروهای نو، شاسی‌بلند و کم‌کارکرد. برآیند «مسافر کمتر، راننده بیشتر» اکنون اثر خود را بر «قیمت سفر با تاکسی» به شکل کاهش نسبی یا عدم افزایش منعکس کرده است. #اسنپ #تپسی #تاکسی_اینترنتی #پول_نیوز

ادامه

عدالت بعد از عدالت سهام عدالت جاماندگان در پیچ‌وخم بهارستان و پاستور طی چهار سال اخیر شنیدن اخبار ضد و نقیض درباره باز شدن درهای سهام عدالت به روی ۱۹ میلیون نفر از جاماندگان، این برداشت را ایجاد کرده که علت اصلی عدم تحقق این موضوع نبود منابع کافی است. به گزارش پول نیوز ، به تازگی یک عضو کمیسیون برنامه و بودجه مجلس اعلام کرده که سهام عدالت جاماندگان نیازمند تصویب و اصلاح قوانین است. در حالی که اختصاص سهام عدالت به جاماندگان بر اساس مصوبه سال ۱۴۰۱ مجلس شورای اسلامی باید انجام می‌شد. اما این اقدام توسط دولت وقت صورت نگرفت. در بودجه سال‌های بعد نیز این موضوع در دستور کار پاستور گنجانده نشد. نمایندگان مجلس در سال ۱۴۰۲ مجددا این طرح را به صحن علنی بردند که با اختصاص سهام به جاماندگان موافقت شد. با این حال هنوز پس حدود سه سال این موضوع شکل اجرایی به خود نگرفته است. سه سال قبل در زمان فعالیت دولت سیزدهم، وزیر اقتصاد وقت اعلام کرد که ۴.۷ میلیون نفر از جاماندگان، مشمول دریافت سهام عدالت هستند. در حالی که ارقام واقعی از یک جمعیت ۱۹ میلیون نفری از جاماندگان حکایت داشت؛ جمعیتی که از سال ۱۳۸۵ از این طرح کنار رفتند. بعدا اعلام شد که ساز و کار قانونی برای تخصیص سهام به این افراد وجود ندارد. اما به نظر می‌رسد علت اصلی نبود منابع است. رئیس اتحادیه تعاونی‌های سهام عدالت در پیشنهادی به ایسنا گفته بود: «دولت برای تامین این منابع می‌تواند به ۱۱ شرکت سرمایه‌پذیر که در دولت قبل از سبد سهام عدالت خارج شد مراجعه کنند. پالایشگاه نفت تهران، بانک ملت و برخی دیگر از جمله این شرکت‌ها هستند». با این حال هنوز منابع لازم برای اختصاص سهام عدالت به جاماندگان تامین نشده است. از سال ۱۳۸۵ که فرایند تخصیص سهام عدالت به مردم آغاز شد به دلایلی مثل نقص مدارک تعدادی از افراد از لیست جا ماندند که تاکنون تعداد جاماندگان سهام عدالت حدود ۱۹ میلیون نفر برآورد می‌شود. دولت و مجلس در سال‌های اخیر تلاش کردند تا فرایند ثبت نام جاماندگان سهام عدالت را انجام دهند که تاکنون این موضوع به دلیل عدم برخورداری از ساز و کار قانونی وارد فاز اجرایی نشده است. دو روز قبل محمد نصیری ـ رئیس فراکسیون نظام نظارت بر تعاون و سهام عدالت مجلس ـ در نشستی با اعضای اتاق تعاون اعلام کرد که تا پایان سال جاری ۱۹ میلیون نفر از جاماندگان سهام عدالت ساماندهی می‌شوند. اما امروز یک عضو کمیسیون برنامه و بودجه مجلس شورای اسلامی با اشاره به این‌که موضوع سهام عدالت به جاماندگان گفت: این موضوع در حال حاضر از امکان عملیاتی شدن برخوردار نیست زیرا نیازمند تصویب و اصلاح قوانین است. هادی قوامی، با اشاره به موضوع جاماندگان سهام عدالت، تاکید کرد: هنوز در مراجع ذی ربط تصمیمی در زمینه تخصیص سهام عدالت به افراد فاقد سهم اتخاذ نشده و طرح موضوع نیازمند تصویب و اصلاح قوانین است که البته فرایند آن طولانی خواهد بود. او با بیان این‌که این موضوع تخصیص سهام عدالت به جاماندگان هیچ‌گاه وارد فاز اجرایی نشده است، افزود: اجرای چنین طرحی مستلزم اتخاذ تصمیم در دولت است؛ زیرا لازم است دولت سازوکاری را فراهم کند تا ضمن شناسایی سهام قابل واگذاری، افراد واجد شرایط بتوانند وارد چرخه دریافت سهام عدالت شوند که این موضوع در حال حاضر از امکان عملیاتی شدن برخوردار نیست. این گزارش حاکی است در روزهای گذشته، اعضای فراکسیون نظارت بر نظام تعاون و سهام عدالت مجلس شورای اسلامی، طی نشستی در اتاق تعاون اعلام کرده بودند « علاوه بر ۴۹ میلیون نفری که تا این لحظه سهامدار عدالت هستند، حداقل ۲۰ میلیون نفر دیگر از دریافت سهام عدالت جامانده اند.» #پول_نیوز #سهام_عدالت #جاماندگان

ادامه

مدیرعامل شرکت مدیریت پروژه‌های نیروگاهی ایران: برق بادی با راه اندازی، ارزان‌تر و مداوم تر با توجه به اینکه بیش از ۹۹ درصد برق کشور ما از انرژی فسیلی ، سوخت مایع، گاز و نیز از برق آبی تامین می‌شود، در راستای پدافند غیرعامل، لازم است سبد تامین برق کشور متنوع شود. به گزارش پول نیوز ، یکی از این موارد تولید انرژی برق از نور خورشید و نیز تولید برق از نیروی باد است. در این زمینه با محمد اولیا مدیرعامل شرکت مدیریت پروژه‌های نیروگاهی ایران، مپنا در قالب مصاحبه پرسیدیم، آیا پنل‌های خورشیدی در داخل کشور تولید می‌شود یا خیر، وی گفت: پنل‌های خورشیدی را خود ما تولید نمی‌کنیم، البته یک تولید محدودی داریم، اما آنچه که به عنوان محصولات پنل خورشیدی دیده می‌شود، تولید ما نیست . وی بیان داشت: ما در گروه مپنا برای استفاده پنل‌های خورشیدی خورشیدی در مقیاس خانگی ورود کردیم. اولیا گفت: البته در کشور ما غیر از گروه مپنا، تولید کنندگان دیگری هم هستند، اما کلاً تولید پنل‌های خورشیدی در کشور ما محدود است، به خاطر اینکه صرفه اقتصادی ندارد و تقاضای زیادی برای آن نیست. مدیرعامل گروه مپنا در مورد لزوم تنوع بخشی به سبد انرژی برق کشور گفت: این سیاستی است که همه بازیگران در عرصه برق خورشیدی، آن را دنبال می‌کنند، اما این به این معنا نیست که تمام تجهیزات تولید برق خورشیدی صرفه اقتصادی داشته باشد، تا تولید آن در داخل انجام شود، گرچه هم مپنا و هم غیر از آن تولیدات محدودی دارند، اما کمتر از نیاز کل کشور است و در حد محدود تولید می‌شود. اولیا در مورد تولید انرژی برق از نیروی باد نیز گفت: در تئوری خیلی قابلیت خوبی دارد، ولی در استفاده از استفاده گسترده در انرژی بادی نیازمند سرمایه‌گذاری بالا و زمان بیشتر است، انرژی بادی نسبت به انرژی خورشیدی سرمایه حداقل دو برابری و زمان بیشتری نیاز دارد تا نصب شود. به بیان مدیرعامل مپنا، بعد از اینکه تجهیزات برق بادی نصب و راه‌اندازی شد، گرفتن برق از آن آسانتر است،‌ اما زمان نصب بیشتری خواهد داشت در حالی که نصب پنل‌های خورشیدی هزینه و زمان کمتری می‌برد، اما مشکل این است که سرمایه اولیه تامین تجهیزات برق بادی بیشتر است، اما تولید برق برای تولید هم برای تولید کننده هم برای شبکه برق کشور به صرفه‌تر است . مدیر عامل مپنا در مورد اینکه آیا سود سهام عدالت مربوط به سال ۱۴۰۲ را به طور کامل پرداخت کرده‌اید، گفت: یک قسمت از این سودها را پرداخت کردیم و ما خیلی تلاش کردیم که مبلغ زیادتری بپردازیم و به تدریج بپردازیم، اما بخشی هم در برنامه نزدیک است که پرداخت خواهد شد. وی بیان داشت: واقعیت این است که مسئله بزرگ مطالبات ما از دولت است که به ۲۰۰ هزار میلیارد تومان رسیده است. به گفته مدیرعامل مپنا در برخی موارد مطالبات ما از دولت باعث قفل شدن حساب‌ها به خاطر بدهی مالیاتی و بدهی به سایر بخش ها شده است و کار را بر ما خیلی سخت کرده است، اما مردم عزیز مطمئن باشند که اراده گروه مپنا بر انجام این کار یعنی پرداخت سود سهام عدالت است و تاکنون بخشی پرداخت شده و بقیه را هم پرداخت می‌کنیم. اولیا در پاسخ به این پرسش که چه زمانی پرداخت می‌کنید، گفت: فعلاً نمی‌دانم به خاطر اینکه قبل از اینکه من بگویم باید کارفرمایان ما به ویژه دولت به ما بگویند که چه زمانی پول به ما می‌دهند و من بر اساس آن بگویم که سود سهامداران را کی پرداخت می‌کنند. #رمپنا #پول_نیوز #نیروگاه #برق

ادامه

پور کاظمی، در نشست پایش عملکرد۱۴۰۴ و تبیین سیاست‌های عملکردی در سال ۱۴۰۵: سودآوری سرمد، دستاورد همدلی سرمایه انسانی شرکت حسن پورکاظمی، قائم مقام مدیرعامل و عضو هیأت مدیره شرکت بیمه سرمد در نشست پایش عملکرد۱۴۰۴ و تبیین سیاست‌های عملکردی در سال ۱۴۰۵، ضمن ارزیابی موفقیت‌آمیز عملکرد سال ۱۴۰۴، رشد فروش شرکت را دستاوردی قابل توجه دانست. به گزارش پول نیوز ، به نقل از روابط عمومی بیمه سرمد، حسن پورکاظمی، قائم مقام مدیرعامل و عضو هیأت مدیره شرکت بیمه سرمد در نشست پایش عملکرد۱۴۰۴ و تبیین سیاست‌های عملکردی در سال ۱۴۰۵، ضمن ارزیابی موفقیت‌آمیز عملکرد سال ۱۴۰۴، رشد فروش شرکت را دستاوردی قابل توجه دانست. پورکاظمی، سودآوری حاصل شده در سال ۱۴۰۴ را نتیجه مستقیم تلاش جمعی و همدلی تمام همکاران بیمه سرمد در سراسر کشور برشمرد و از زحمات ارزشمند آنان قدردانی کرد. وی با نگاه به آینده و ترسیم افق‌های پیش رو، بر ضرورت توجه جدی به افزایش بهره‌وری در تمامی سطوح سازمان تأکید کرد. قائم مقام مدیرعامل و عضو هیأت مدیره بیمه سرمد، توسعه سرمایه انسانی را یکی دیگر از اولویت‌های کلیدی شرکت در راستای دستیابی به اهداف استراتژیک دانست و خاطرنشان ساخت که ایجاد انگیزه و حفظ روحیه پرسنل، نقشی حیاتی در پیشبرد اهداف و موفقیت‌های آتی ایفا خواهد کرد. #وسرمد #پول_نیوز

ادامه

صبا فولاد خلیج فارس معارفه مدیرعامل شرکت صبا فولاد خلیج فارس طی آیینی با حضور علی پناهی مدیرعامل گروه سرمایه گذاری صندوق بازنشستگی کشوری (هلدینگ صباانرژی) و تعدادی از معاونین و مدیران، احسان دشتیانه مدیرعامل پیشین شرکت صبا فولاد خلیج فارس تکریم و عبدالوحید افسری به عنوان مدیرعامل جدید معارفه شد. به گزارش پول نیوز ، به نقل از روابط عمومی شرکت صبا فولاد خلیج فارس، علی پناهی در این آیین ضمن تقدیر از عملکرد احسان دشتیانه در دوران مسئولیت، وی را از مدیران جوان، توانمند و موفق صنعت فولاد کشور دانست. او با اشاره به سوابق حرفه‌ای مدیرعامل جدید افزود: عبدالوحید افسری از مدیران خوش‌نام این صنعت است و از نظر علمی و اجرایی، دارای تحصیلات و تجربیات ارزشمند داخلی و بین‌المللی است. مدیرعامل گروه سرمایه‌گذاری صندوق بازنشستگی کشوری در ادامه تأکید کرد: اولویت اصلی وزارت تعاون، کار و رفاه اجتماعی، شفافیت است و از آغاز دوره جدید مدیریت، وزیر محترم بر شفافیت همراه با کارایی تأکید داشته‌اند. پناهی افزود: مدیران باید از اختیارات کامل در اداره امور برخوردار باشند؛ اما در کنار آن، پاسخ‌گویی و حفظ و ارتقای سرمایه‌های بازنشستگان بر اساس اصول حاکمیت شرکتی، وظیفه‌ای جدی و بنیادین است. وی در پایان با اشاره به اقدامات انجام‌شده و برنامه‌های پیش‌رو خاطرنشان کرد: بر این باورم که هر خدمت صادقانه‌ای که در جایی انجام شود، اثری ماندگار خواهد داشت. عبداوحید افسری، سوابقی همچون سرپرستی شرکت صنایع معدنی عصر نوین بهاباد، مدیرعاملی شرکت های بین المللی خدمات بازرگانی سی. پی. جی. چادرملو و گروه تأمین مالی دویچه فورفیت ایران ، قائم‌مقامی شرکت های فولاد غدیر ایرانیان و فولاد خزر و نیز ریاست هیئت‌مدیره شرکت های فولاد شاهرود و عصر نوین بهاباد را در کارنامه حرفه ای خود دارد. ‌‎پیش از این احسان دشتیانه از بهمن ۱۴۰۰، مسئولیت مدیرعاملی صبا فولاد خلیج فارس را بر عهده داشت. #پول_نیوز #فصبا #مدیرعامل #عبدالوحید_افسری

ادامه

گام‌های بلند بیمه ملت برای حضور در بازارهای بین‌الملی تدوین برنامه جامع راهبردی برای تداوم موفقیت آنچه که تیم مدیریتی بیمه ملت در نظر دارد بر مبنای یک برنامه جامع راهبردی دقیق و با تعریف شرط وظایف و اختیارات روشن و ماموریت‌های هدفمند قرار گرفته که نتیجه آن بهبود مستمر کیفیت خدمات به مشتریان اعم از بیمه‌گذاران از حیث تنوع محصولات بیمه‌ای و ایفای به موقع و دقیق تعهدات و صیانت از حق سهامداران از مسیر تضمین سودآوری و ثبات مالی در شرکت است. به گزارش پول نیوز ، بیمه ملت یکی از بیمه های موفق ایران در سال های اخیر بوده که در عین حالی که خدمات نوینی ارائه کرده با سوددهی بالایی نیز همراه بوده است. انتظار می‌رود بیمه ملت جزو 5 شرکت برتر صنعت بیمه کشور قرار گیرد و به تدریج فضای کسب و کار آن دچار اصلاحات بنیادین متناسب با نیازها و ضرورت‌های آینده خواهد شد و به نظر می‌رسد بیمه ملت، از هم اکنون گام‌های بلندی را برای حضور در بازار بیمه‌گری اتکایی در سطح بین‌الملی را برداشته و راه خود را از دیگران جدا کرده باشد. موفقیت بیمه ملت نتیجه ترکیبی از عوامل مختلف است که دلایل این موفقیت را می‌توان در چند حوزه کلیدی جستجو کرد: پرتفوی متنوع و جامع بیمه‌ای: بیمه ملت با ارائه طیف وسیعی از محصولات بیمه‌ای (عمر، درمان، خودرو، مسئولیت، آتش‌سوزی، مسافرتی و غیره)، توانسته است نیازهای بخش بزرگی از جامعه و کسب‌وکارها را پوشش دهد. این تنوع باعث جذب مشتریان بیشتر و کاهش ریسک وابستگی به یک یا دو محصول خاص می‌شود. کیفیت خدمات و پشتیبانی مشتریان: رضایت مشتریان یکی از مهم‌ترین عوامل موفقیت بلندمدت است. اگر بیمه ملت توانسته باشد خدمات پس از فروش، رسیدگی به خسارات، و پشتیبانی مناسبی به مشتریان خود ارائه دهد، این خود یک عامل مهم موفقیت محسوب می‌شود. اعتبار و اعتماد: سابقه فعالیت، شفافیت مالی، و خوش‌نامی در بازار، اعتماد مشتریان و نمایندگان را جلب می‌کند. داشتن سرمایه کافی و توانایی ایفای تعهدات مالی، از پایه‌های اصلی اعتماد در صنعت بیمه است. شبکه فروش و نمایندگی گسترده: داشتن شبکه نمایندگی قوی و کارآمد در سراسر کشور، امکان دسترسی آسان‌تر مشتریان به خدمات بیمه و مشاوره را فراهم می‌کند. این شبکه می‌تواند نقش مهمی در بازاریابی و فروش ایفا کند. نوآوری و توسعه محصولات جدید: ارائه طرح‌های بیمه‌ای نوین و متناسب با نیازهای روز جامعه (مانند بیمه‌های سلامت مسافرتی، بیمه عمر با رویکردهای سرمایه‌گذاری جدید، یا پوشش‌های خاص برای خودروهای مدرن)، می‌تواند بیمه ملت را از رقبا متمایز کند. مدیریت ریسک و سرمایه‌گذاری صحیح: توانایی شرکت در مدیریت درست ریسک‌های تحت پوشش و همچنین سرمایه‌گذاری هوشمندانه ذخایر بیمه‌ای، نقش مستقیمی بر سودآوری و پایداری مالی شرکت دارد. استفاده از فناوری و دیجیتالی‌سازی: تسهیل فرآیندهای آنلاین خرید بیمه‌نامه، پیگیری خسارات، و ارتباط با مشتریان از طریق پلتفرم‌های دیجیتال، می‌تواند به افزایش کارایی و رضایت مشتری کمک کند. روابط قوی با شرکای تجاری: همکاری‌های استراتژیک با سایر سازمان‌ها، بانک‌ها، یا حتی شرکت‌های خارجی (در صورت وجود)، می‌تواند به توسعه بازار و ارائه خدمات مشترک منجر شود. بیمه ملت در سال های اخیر خدمات متنوعی ارائه می‌دهد. این خدمات شامل بیمه‌های عمر، بیمه‌های درمانی، بیمه‌های خودرو، بیمه‌های مسئولیت و بیمه‌های آتش‌سوزی می‌باشد. بیمه عمر و سرمایه گذاری: برنامه‌های متنوعی برای تأمین آینده مالی و سرمایه‌گذاری در اختیار مشتریان قرار می‌دهد. بیمه سلامت مسافرتی: برای افرادی که به سفر می‌روند، خدمات درمانی و بهداشتی در سفرها را پوشش می‌دهد. بیمه خودرو با پوشش‌های خاص: ارائه پوشش‌های گسترده برای حوادث، سرقت و خسارت‌های غیرمترقبه خودرو. بیمه مسئولیت حرفه‌ای: برای مشاغل مختلف، حمایت از خسارات جانی و مالی به سایر افراد. بیمه آتش‌سوزی با شرایط مناسب: پوشش‌های کامل برای جلوگیری از خسارت به اموال در برابر آتش‌سوزی. آنچه که تیم مدیریتی بیمه ملت در نظر دارد بر مبنای یک برنامه جامع راهبردی دقیق و با تعریف شرط وظایف و اختیارات روشن و ماموریت‌های هدفمند قرار گرفته که نتیجه آن بهبود مستمر کیفیت خدمات به مشتریان اعم از بیمه‌گذاران از حیث تنوع محصولات بیمه‌ای و ایفای به موقع و دقیق تعهدات و صیانت از حق سهامداران از مسیر تضمین سودآوری و ثبات مالی در شرکت است. تا جایی که بیمه ملت در نظر دارد به عنوان نخستین شرکت بیمه‌ای کشور، اوراق اتکایی با نام ابتکار بیمه ملت را به عنوان ابزاری جهت انتقال ریسک به بازار سرمایه از طریق انتشار اوراق بهادار اجرایی کند. #ملت #بیمه_ملت #پول_نیوز

ادامه

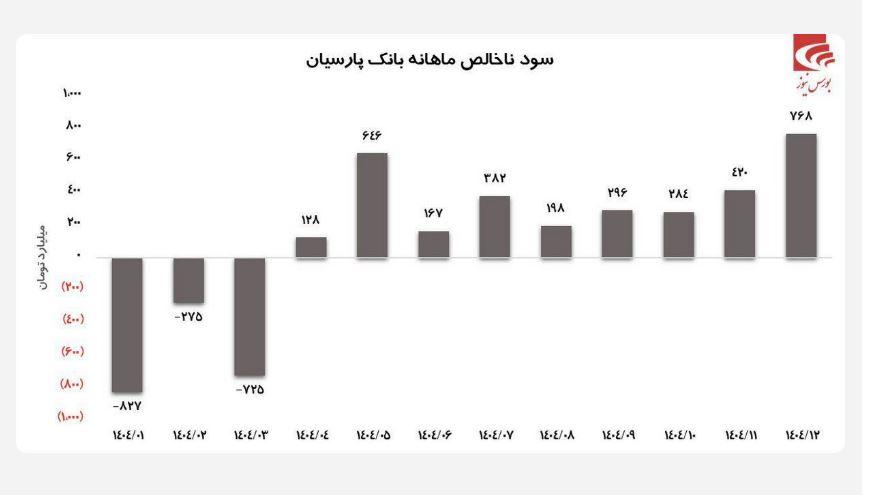
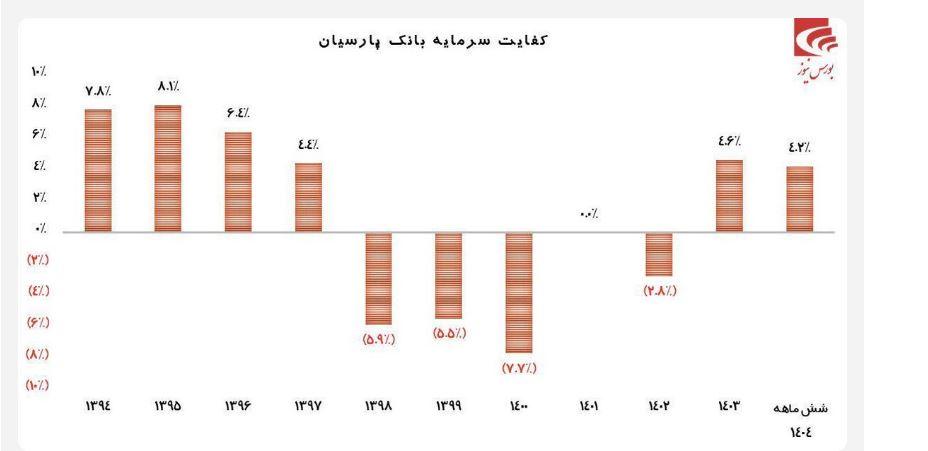
بانک پارسیان پارسیان با خبرهای مالی خوب در اردیبهشت 1405 بانک پارسیان از نظر عملیاتی و سودآوری عملکرد خوبی را به ثبت رساند. به گزارش پول نیوز ، در سال‌های اخیر شاهد رشد سودآوری و بهبود عملیات بانکداری قریب به اتفاق بانک‌ها بودیم، بانک پارسیان نیز از این قاعده استثنا نبود و هم از نظر عملیاتی و هم از نظر سودآوری عملکرد خوبی به ثبت رساند. بانک پارسیان تحولات خوبی را از نظر عملیاتی در در نیمه دوم سال ۱۴۰۴ به ثبت رساند و با کاهش زیان‌های عملیاتی خود (مابه التفاوات سود تسهیلات اعطایی و هزینه سود سپرده) قدم بزرگی را در بهبود تراز‌های مالی خود برداشت. همین مسئله منجربه بهبود سودآوری ناخالص ماهیانه یعنی با در نظر گرفتن سایر درآمد‌های این شرکت شد، که روند رو به رشد این سود ناخالص در نمودار مشخص است. همچنین در سال‌های گذشته این بانک با توجه به دو عامل بهبود سودآوری و کاهش زیان و همینطور واگذاری برخی بنگاه‌های تابعه موفق شد نسبت کفایت سرمایه خود را بهبود بخشد و به استاندارد‌های بانک مرکزی نزدیک‌تر شود. #وپارس #پول_نیوز

ادامه

بیمه پارسیان بررسی و تحلیل کدال بیمه پارسیان در فروردین 1405 بیمه پارسیان با انتشار گزارش فعالیت ماهانه خود، از شناسایی بیش از دو هزار میلیارد تومان حق‌بیمه در فروردین‌ماه خبر داد. نماد «پارسیان» در حالی سال مالی جدید را آغاز کرد که رشته درمان با سهمی ۵۰ درصدی، پیشران اصلی درآمدهای این ماه به شمار می‌آید. به گزارش پول نیوز ، شرکت بیمه پارسیان با نماد «پارسیان»، گزارش فعالیت ماهانه منتهی به ۳۱ فروردین ۱۴۰۵ را در سامانه کدال منتشر کرد تا وضعیت عملیاتی خود را در نخستین ماه از سال مالی جاری ارائه دهد. این گزارش که عملکرد شرکت را در ماه اول سال مالی منتهی به ۲۹ اسفندماه پوشش می‌دهد، نشان‌دهنده ترکیب رشته‌های بیمه‌ای و میزان حق‌بیمه صادره در این بازه زمانی تلقی می‌شود. واکاوی فعالیت یک ماهه منتهی به فروردین ۱۴۰۵ نشان می‌دهد که بیمه پارسیان مجموعاً دو هزار و ۴۳۲ میلیارد تومان حق‌بیمه صادره (شامل قبولی اتکایی) شناسایی کرده است. در این میان، رشته «درمان» با ثبت رقم یک هزار و ۲۱۲ میلیارد تومان، به عنوان اصلی‌ترین سرفصل درآمدی شرکت شناخته می‌شود که به تنهایی ۵۰ درصد از کل پرتفوی این ماه را به خود اختصاص داده است. در رتبه بعدی، رشته «ثالث – اجباری» قرار دارد که با تحقق درآمد ۴۴۹ میلیارد تومانی، سهمی معادل ۱۸ درصد در ترازنامه ماهانه شرکت ایفا می‌کند. همچنین رشته «نفت و انرژی» با رقم ۲۶۲ میلیارد تومان و «بدنه خودرو» با ۱۳۴ میلیارد تومان، بخش‌های دیگری از جریان نقدینگی پارسیان را در نخستین ایستگاه سال تشکیل می‌دهند. این ترکیب درآمدی، تنوع رشته‌های بیمه‌ای شرکت را در مواجهه با بازارهای مختلف تخصصی و عمومی نشان می‌دهد. در بخش بیمه‌های مسئولیت، مبلغ ۶۸ میلیارد تومان و در بخش حوادث سرنشین، ۷۰ میلیارد تومان حق‌بیمه شناسایی شده است. همچنین رشته‌های تخصصی‌تر مانند «مهندسی» با ۳۲ میلیارد تومان، «هواپیما» با ۲۵ میلیارد تومان و «آتش‌سوزی» با ۳۰ میلیارد تومان، بخش‌های دیگری از پرتفوی ماهانه این شرکت را تشکیل می‌دهند. در حوزه بیمه‌های زندگی، بخش اندوخته‌دار مبلغ ۸۱ میلیارد تومان و بخش غیراندوخته‌دار نیز هفت میلیارد تومان در ترازنامه فروردین‌ماه به ثبت رسانده‌اند. همچنین رشته‌های «ثالث – مازاد و دیه» با ۴۱ میلیارد تومان و «باربری» با ۱۰ میلیارد تومان، تکمیل‌کننده پازل درآمدی پارسیان در این بازه زمانی به شمار می‌آیند. این ارقام گویای آن است که شرکت در آغاز سال مالی منتهی به اسفندماه، فعالیت خود را در تمامی رشته‌های مصوب تداوم بخشیده است تا مسیر عملیاتی خود را برای ماه‌های پیش‌رو ترسیم نماید. جمع‌بندی تحقق درآمد ۲.۴ همتی در ایستگاه اول، نشان‌دهنده آغاز مسیر عملیاتی بیمه پارسیان در سال ۱۴۰۵ محسوب می‌شود. با توجه به وزن بالای رشته درمان و ثالث در ترازنامه این ماه، گزارش‌های آتی مشخص می‌کنند که این مجموعه برای توازن‌بخشی به پرتفوی خود و ارتقای سهم سایر رشته‌ها چه راهبردی را دنبال می‌کند. #پارسیان #بیمه_پارسیان #گزارش_فروردین #پول_نیوز

ادامه