آیلینطلا، سکه و دلار
#انس #gold ۴۲۵۰ دلار حدودا یک مقاومت مهم است. ۳۵۰۰ حمایت مهم انس جهانی است. 20 مهر 1404 #مینا_یوسفی #کافه_بورس
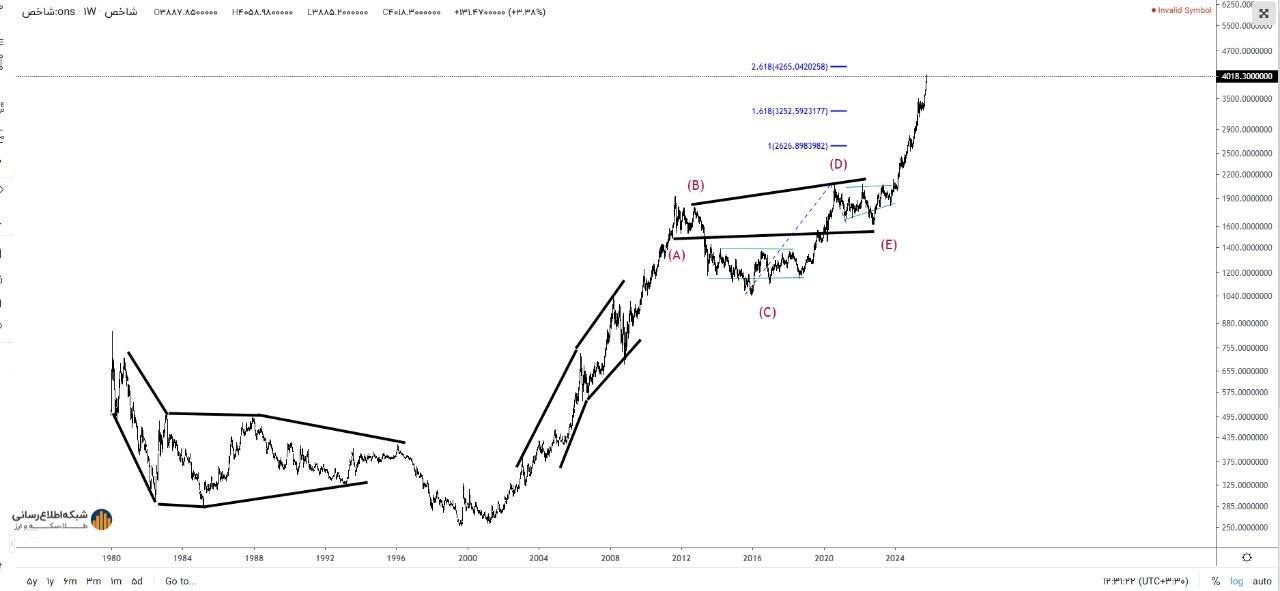

#انس #gold ۴۲۵۰ دلار حدودا یک مقاومت مهم است. ۳۵۰۰ حمایت مهم انس جهانی است. 20 مهر 1404 #مینا_یوسفی #کافه_بورس
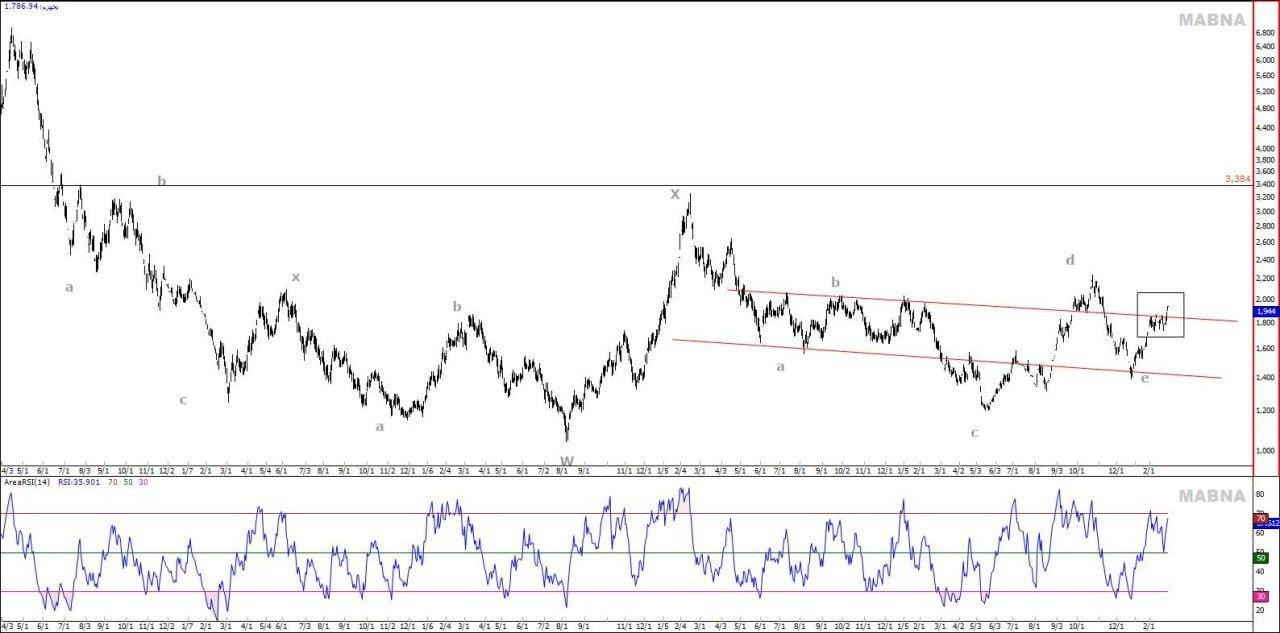
#شاخص_کل آپدیت شاخص کل امروز بر روی سطح حمایتی خوبی نشست امیدوارم که این سطح بتواند روند کلی بازار را تغیر بدهد 5 شهریور 1404 #مینا_یوسفی #کافه_بورس
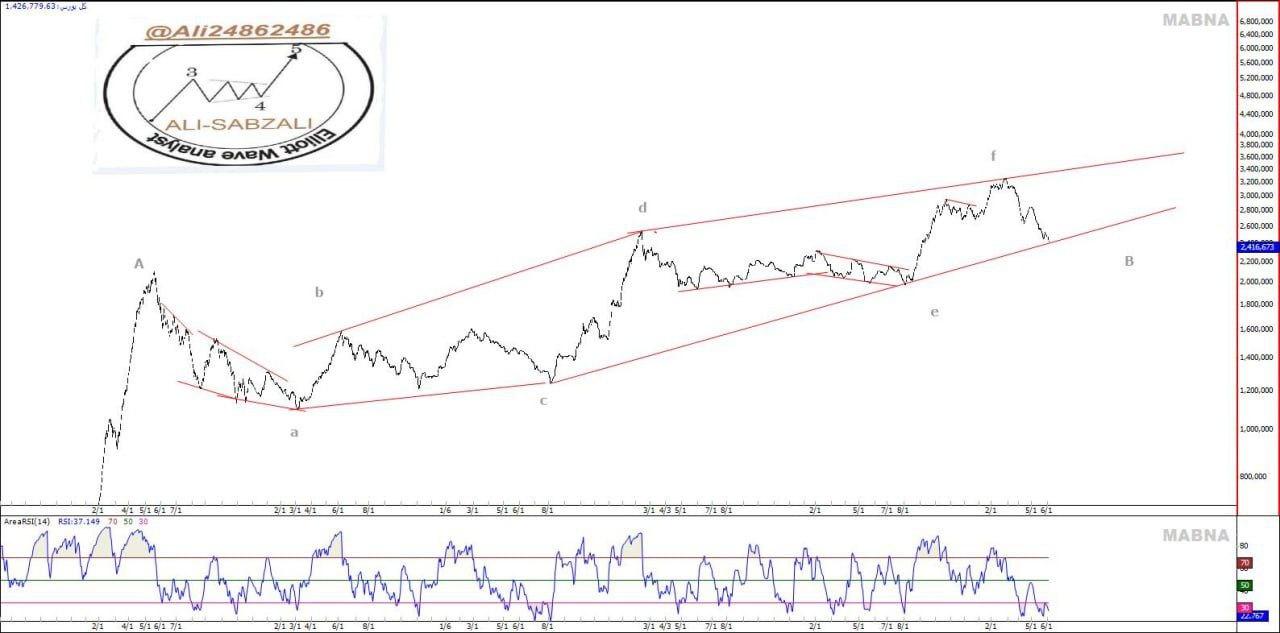
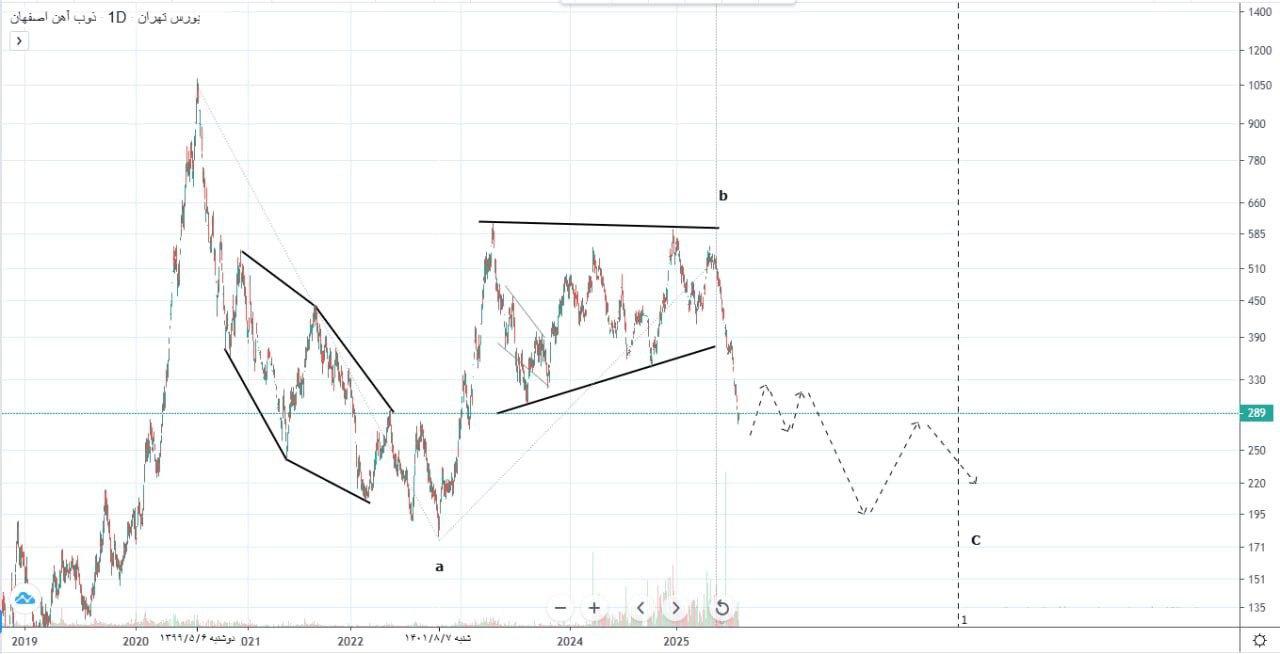
نمودار #ذوب #مینا_یوسفی #کافه_بورس
#فاراک عملکرد و تکنیکال مناسب تایم فریم هفتگی است. در تیر 1962 و در 10ماهه 40703 میلیارد ریال درامد شناسایی کرده است بیشتر از کل دوره قبل و در توضیح اورده است که لازم بذکر است بخش عمده ای از درآمد این شرکت مربوط به پروژه هایی است که به روش درصد پیشرفت کار محاسبه می گردد که در بازه زمانی مورد گزارش ( ماهیانه ) امکان محاسبه دقیق آنها وجود ندارد لذا اطلاعات درآمد مربوط به این پروژه ها که هر ۳ ماه یکبار همراه با سایر اطلاعات مالی در سامانه کدال درج می گردد در اطلاعات فوق لحاظ نگردیده است و اطلاعات مربوط به ۳ ماهه چهارم سال جاری در مهلت مقرر ارسال خواهد شد . محدوده 100 تومان با دید میان مدت ارزنده است. 6 مرداد 1404 #مینا_یوسفی #کافه_بورس
ادامه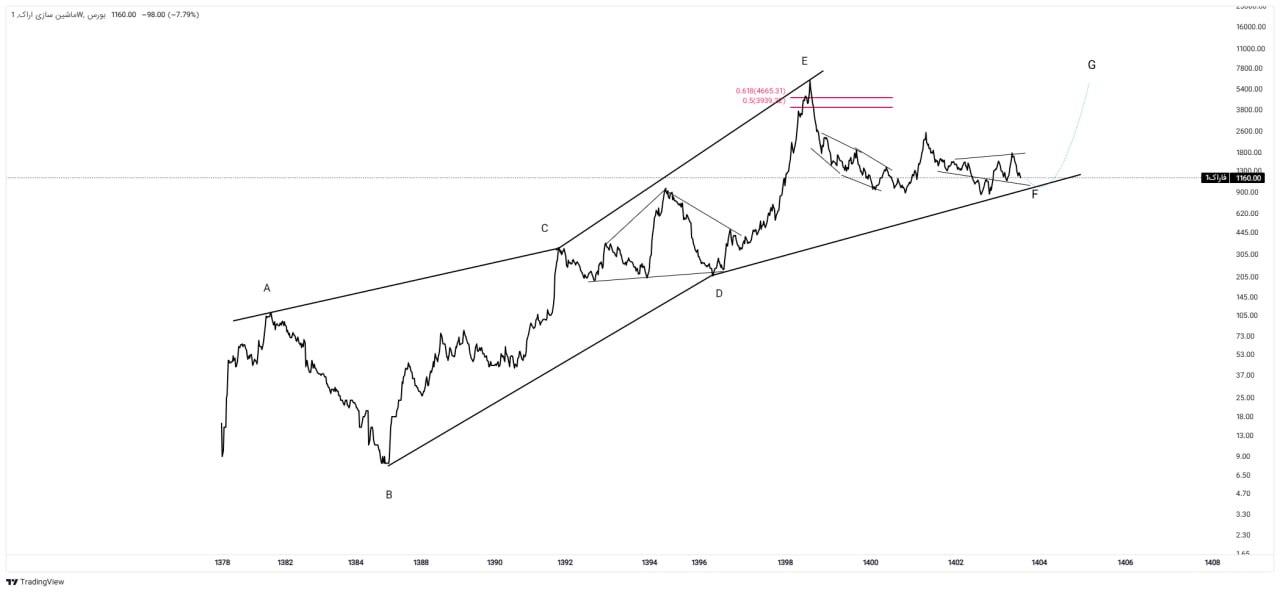
#دلار چه جاب در کانال در حال بازی است به نظرم کف دلار 80 سقف 120 26 تیر 1404 #مینا_یوسفی #کافه_بورس
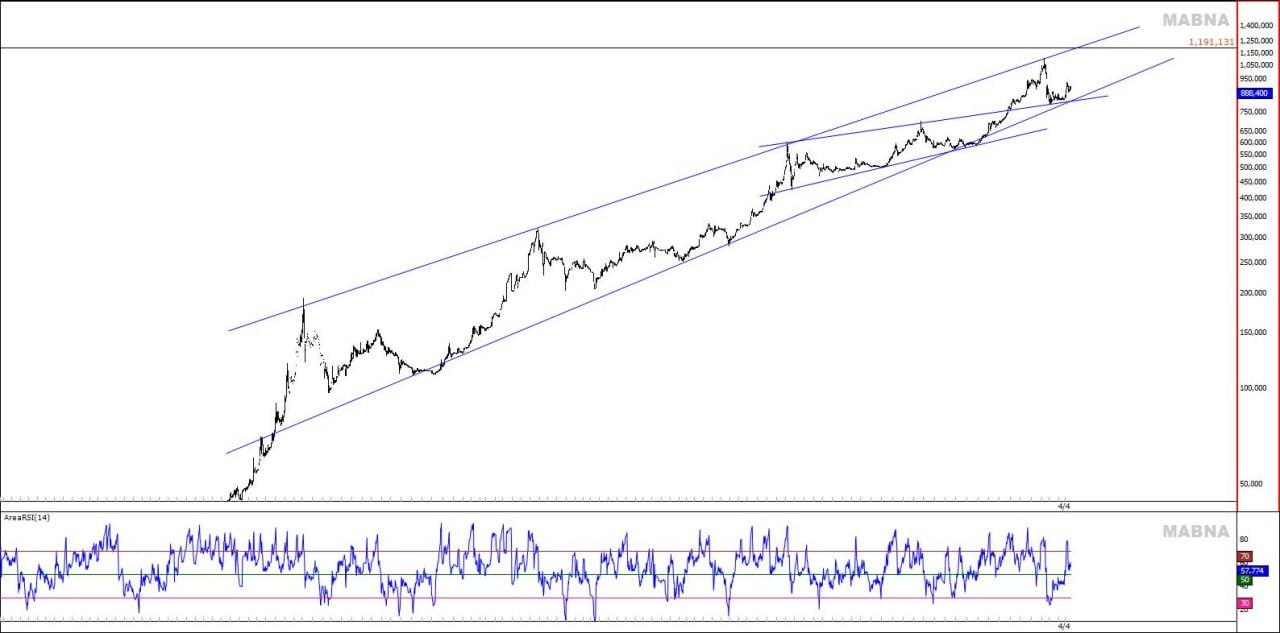
#سکه نیم عجب نقطه ایی بالای روند در حال پولبک و تشکیل الگوی کف همه چی تکمیل متاسفانه 26 تیر 1404 #سکه_نیم #نیم_سکه #کافه_بورس #مینا_یوسفی
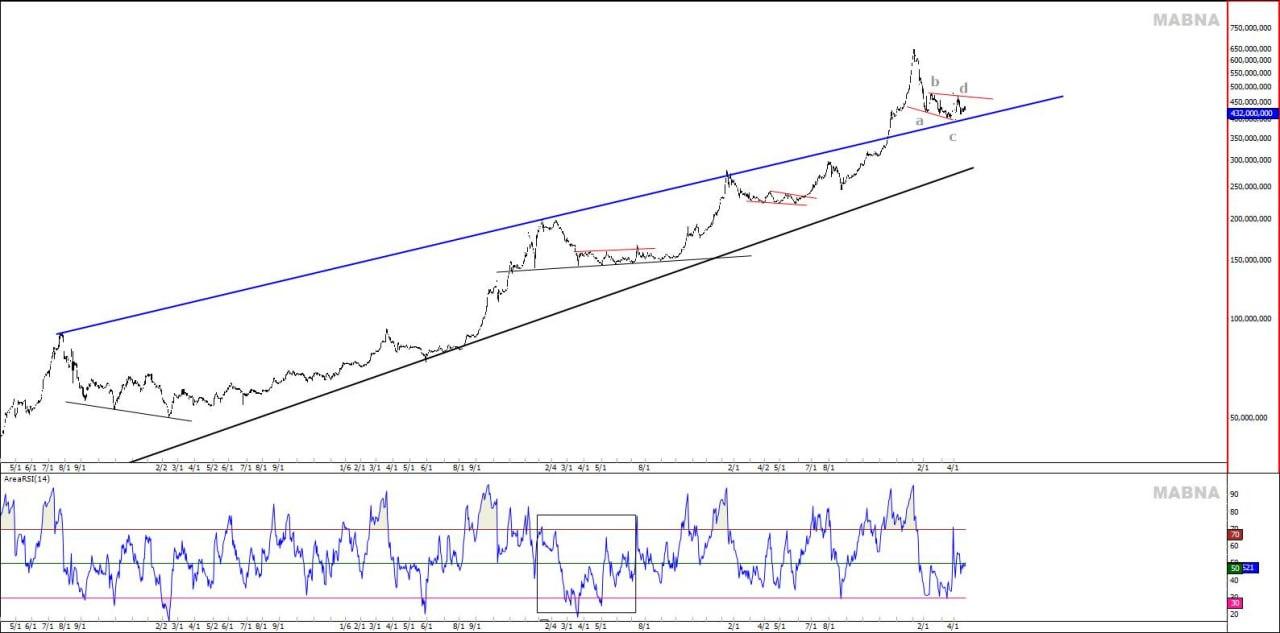
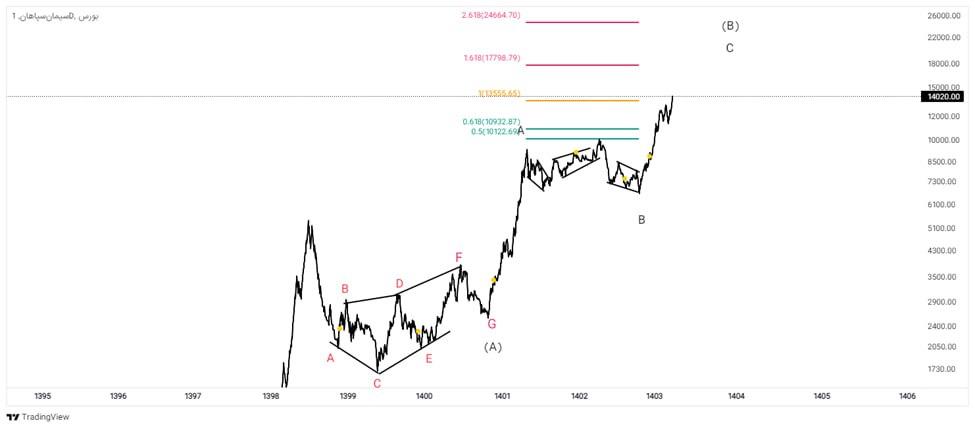
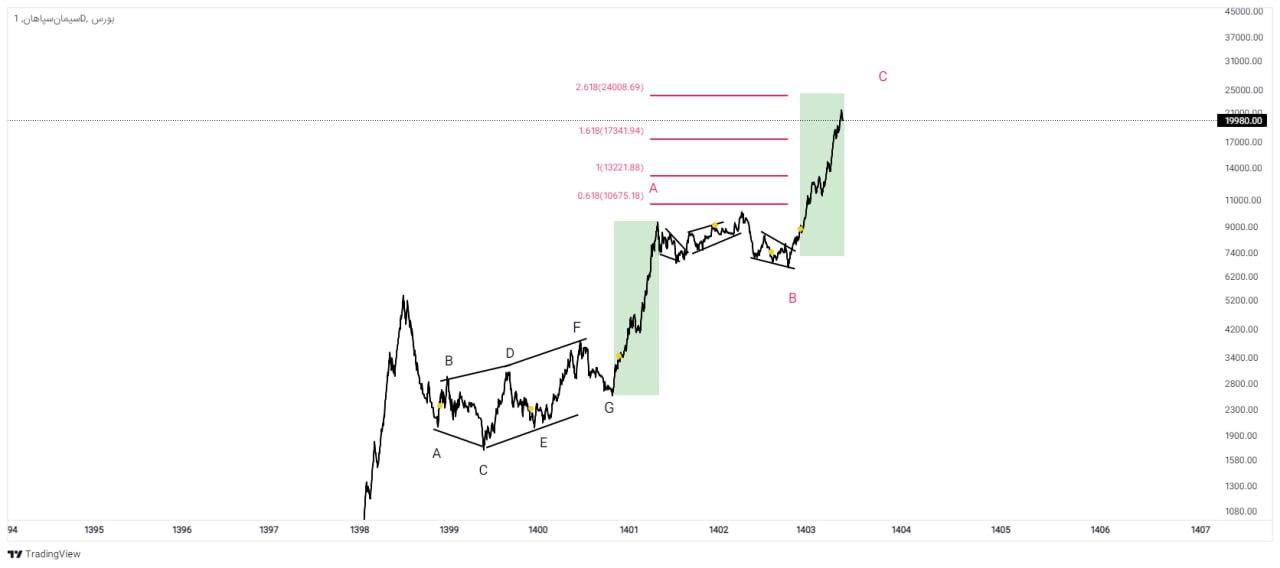
نمودار آپدیت شده #سپاها گزارش فروش اردیبهشت، مبلغ 3904 میلیارد ریال سال مالی منتهی به: 14040631 افزایش 93.39 درصدی فروش اردیبهشت 1404 در مقایسه با ماه گذشته رشد 112.55 درصدی فروش اردیبهشت 1404 در مقایسه با اردیبهشت 1403 رشد 34.07 درصدی فروش 8 ماهه سال جاری در مقایسه با مدت مشابه سال گذشته #کافه_بورس #مینا_یوسفی
سمت و سوی «فزر» تامین کننده کانسنگ و شمش طلا در ایران شرکت پویا زرکان آقدره با مارکت بازاری ۲۳ همتی با نماد”فزر” در فرابورس داد و ستد میشود. این شرکت با بهرهمندی از زنجیره کاملی از ذخایر معدنی غنی، تکنولوژی فرآوری پیشرفته و موقعیت ممتاز در صنعت طلا، یکی از نمادهای مهم بازار سرمایه بهشمار میرود. فزر در ماه گذشته با چشم انداز مثبت توافق بین ایران و آمریکا، همراه با کاهش قیمت طلا، روند نزولی داشته است. گزارش اخیر آژانس بینالمللی انرژی اتمی و پیشرفت ایران در توانمندیهای غنیسازی خود، این روزها بازار سهام را متاثر کرده و جوکلی منفی و همراه با عرضه است. اما تقاضا در فزر معمولا با اخبار منفی توافق و رشد طلا به عنوان سرمایه گذاری امن، بیشتر میشود. بورسینه – مینایوسفی؛ شرکت پویا زرکان آق دره سال ۱۳۷۷ تاسیس شد. فعالیت این شرکت بهرهبرداری از معدن طلای آق دره است. این شرکت سال ۱۳۹۹ با نماد فزر در بازار اول فرابورس پذیرفته و سال ۱۴۰۰ در این بازار، عرضه اولیه شد. فعالیت اصلی شرکت پویا زرکان آق دره بهرهبرداری از معدن طلای آق دره است و زنجیره کامل تولید شمش طلا را در گروه خود دارد. کانسنگ طلا، نقره و جیوه از محصولات فرز هستند. شرکت پویا زرکان آق دره تامینکننده کانسنگ طلا است. این شرکت تمامی محصولات تولیدی خود را به شرکت فرآوری زرکان آق دره میفروشد و در شرکت فرآوری زرکان آق دره کنسانتره تولید میشود. در ادامه کنسانتره تولیدی در شرکت استحصال مواد معدنی تخت سلیمان به شمش طلا، شمش نقره و جیوه تبدیل میشود. از سایر فعالیتهای فزر میتوان به اجرای فعالیتهای معدنی از اکتشاف تا عرضه محصولات نهایی، شناسایی و کشف ذخایر معدنی و تجزیه مواد معدنی با روشهای مختلف اشاره کرد. وضعیت عملکرد شرکت شرکت شاهد افزایش ۲۷۹.۰۶ درصدی فروش اردیبهشت ۱۴۰۴ در مقایسه با ماه گذشته و کاهش۳۲.۷۲ درصدی فروش اردیبهشت ۱۴۰۴ در مقایسه با اردیبهشت ۱۴۰۳ بوده است. همچنین کاهش ۳.۸۴ درصدی فروش ۵ ماهه سال جاری در مقایسه با مدت مشابه سال گذشته در شرکت فزر رقم خورده است. فزر در شفاف سازی گفته است که فروش طلا اعم از شمش و مصنوعات در شرکت استحصال مواد معدنی تخت سلیمان (شرکت تابعه) در اردیبهشتماه ۱۴۰۴ مبلغ ۳،۲۶۵ میلیارد ریال است و مجموع فروش طلا اعم از شمش و مصنوعات در شرکت استحصال مواد معدنی تخت سلیمان (شرکت تابعه) تا پایان اردیبهشت ماه ۱۴۰۴ مبلغ ۹،۰۳۹ میلیارد ریال است. تحلیل تکنیکال فزر و نمودار بلندمدت سهم تحلیل نموداری فزر نشان میدهد که از ابتدای ورود به بازار به احتمال زیاد در حال تکمیل یک ساختار اصلی ۹ موجی است. ABCDEFGHI سمیتریک مدنظر است که از قله فروردین ۱۴۰۴ در ۵۱۴۰ تومان ریزشی در قالب لگ H در حال تکمیل است که به نظر زمانبر بوده و هنوز ادامه دارد. لذا هر رشدی نوسان برای شکل گیری ریز موجهای الگو است و فعلا بعید است سقف تاریخی شکسته شود. حدحمایت معتبر سهم ۴۰۰۰-۴۱۸۰ تومان است. هدف مهم کوتاه مدت ۴۸۰۰ تومان و نهایتا با شکست این محدوده سقف تاریخی ۵۱۴۰ میباشد. #فزر #مینا_یوسفی #بورسینه
ادامه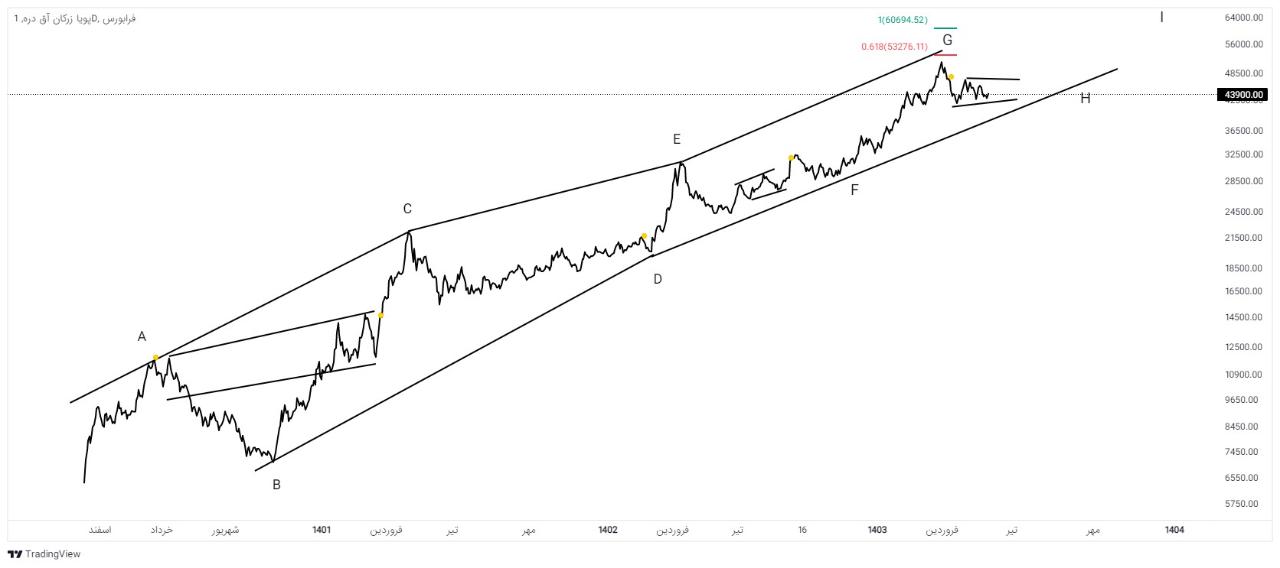
#وساخت و پولبک ... #مینا_یوسفی #کافه_بورس
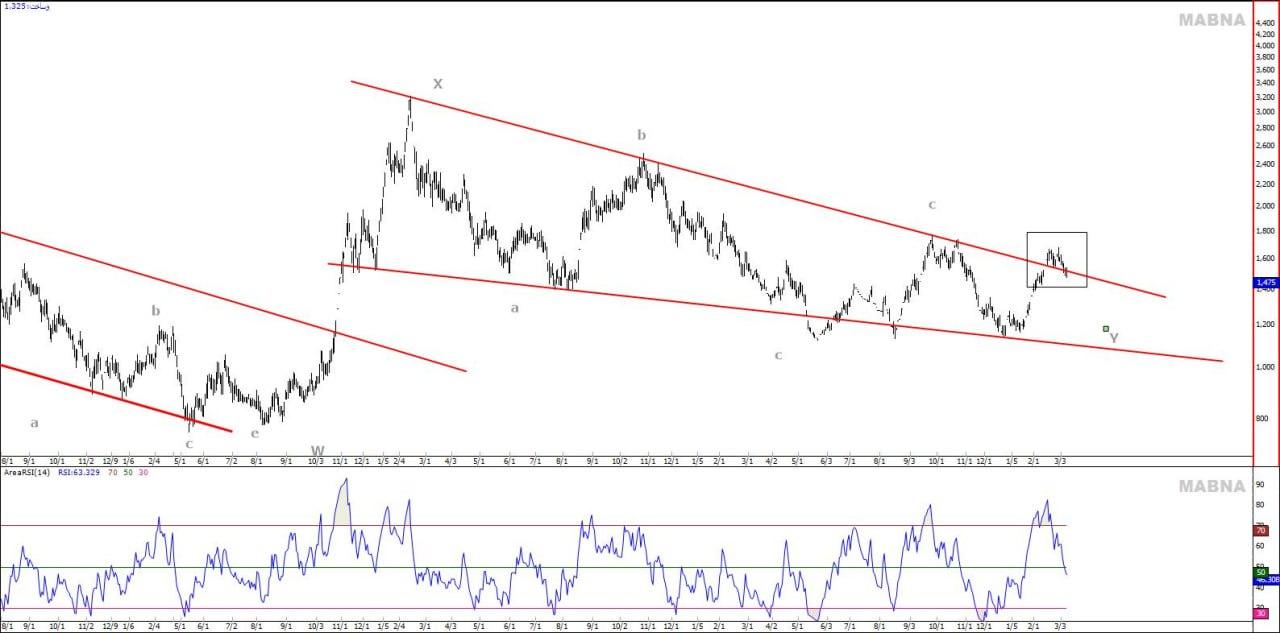
#سصفها قیمت تعادلی 44 تومان سهم در ادامه موج 3 قوی حداقل قیمت این سیکل 4000 تومان قیمت فعلی 3000 تومان #مینا_یوسفی #کافه_بورس
#دزاگرس یکی از خوبهای گروه دارویی شد. دارویی تازه وارد بازار سرمایه، شرکت زاگرس دارو با نماد دزاگرس در عملکرد ۱۲ماهه منتهی به ۱۴۰۳ خوش درخشید و اینروزها مورد توجه است. کاهش بدهیهای شرکت با کنترل موثر هزینهها، کاهش دوره وصول مطالبات و رشد نسبتهای ROE و ROA این سهم دارویی، رشد حاشیههای سود فصلی و ثبات عملکرد از نکات مثبت شرکت است که در ادامه به جزییات آن خواهیم پرداخت... #کافه_بورس #مینا_یوسفی
ادامه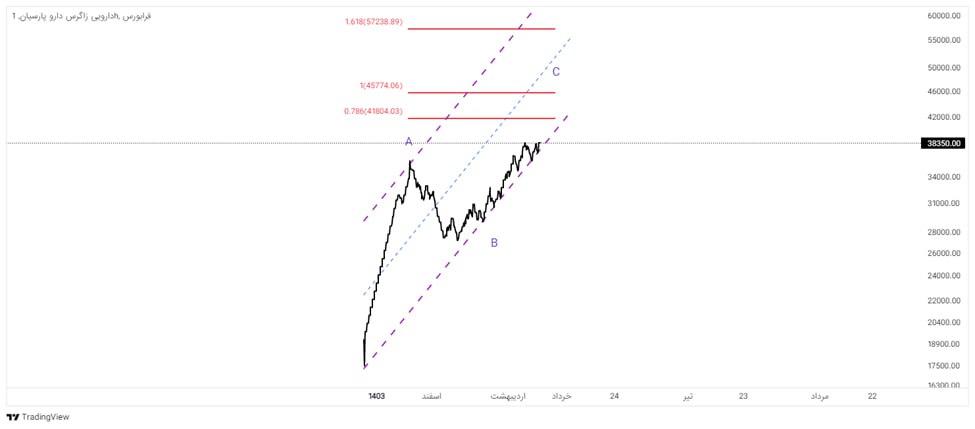
#حسینا تحلیل معتبر بلند مدت 6 خرداد 1404 #مینا_یوسفی #کافه_بورس
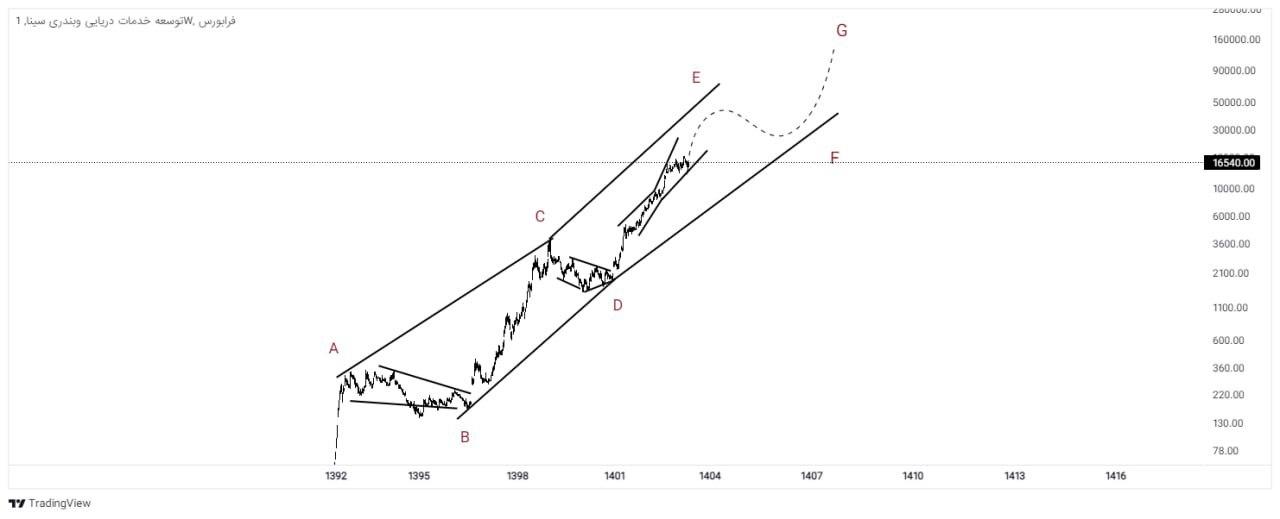
چشم انداز «مبین»؛ بزرگترین تامین کنده خدمات یوتیلیتی مبین و بفجر که چندین ماه بهدلیل ماجرای دعوای نرخ یوتلیتیهای که با شرکتهای پتروشیمی داشتند، متوقف شده بودند، این روزها در بازدهی خوش درخشیده و همچنان مورد توجه سرمایهگذاران هستند. بورسینه – مینایوسفی: مبین انرژی خلیج فارس با ارزش بازاری ۷۳ همتی، بهعنوان یکی از بزرگترین تأمینکنندگان خدمات یوتیلیتی برای مجتمعهای پتروشیمی و صنایع سنگین در منطقه ویژه اقتصادی پارس جنوبی تاسیس شده، نقشی حیاتی در تامین انرژی پایدار در این منطقه ایفا میکند. دعوای پتروشیی-یوتیلیتی نهایتا به نفع شرکت! دعوای حقوقی دو شرکت زاگرس و مبین سالهاست که برقرار است. همواره این دو شرکت در صورتهای مالی خود اعداد مختلفی را از نرخ خوراک ارائه میکنند. در سال ۱۴۰۰ شرکتهای یوتیلیتی که به عنوان منبع تغذیه پتروشیمیها شناخته میشوند، به نحوه نرخ گذاری محصولاتشان اعتراض کردند. این شرکتها عقیده داشتند که افزایش نرخ محصولات آنها همگام با رشد قیمت دلار نیست و همین موضوع موجب میشود تا به زیان دهی برسند. بهدنبال این اعتراضات شورای رقابت عنوان کرد که شیوه قیمتگذاری سرویسهای جانبی واحدهای پتروشیمی اصلاح شود و نرخ آنها برمبنای بازده داراییهای شرکتهای پتروشیمی مصرفکننده تعیین شود. بهدنبال این موضوع واحدهای یوتیلیتی بار دیگر معترض شدند. این بار علت اعتراض این واحدها به دلیل بهروز نبودن ارزشگذاری داراییهای شرکتهای پتروشیمی بود. واحدهای یوتیلیتی عنوان کردند که تورم موجب شده است تا ارزش داراییهای واحدهای پتروشیمی افزایش یابد، اما این ارزش دفتری هنوز بهروزرسانی نشده است؛ بنابراین شورای رقابت از طریق کارشناسان رسمی ارزش داراییهای واحدهای پتروشیمی را بهروزرسانی کرد. بهروزرسانی داراییها موجب جهش یکباره و ۲.۵ برابری معادل ۲۵۳ درصد، رشد نرخ سرویسهای جانبی ارائهشده توسط واحدهای یوتیلیتی در سال ۱۴۰۰ شد که به عنوان بخشی از بهای تمام شده پتروشیمیها است. نتیجه حکمیت رفع اختلاف شرکتهای پتروشیمی درباره خدمات جانبی برای سال ۱۴۰۳ نرخهای ابلاغی قبلی که بر اساس فرمول مصوب شورای رقابت بوده، برای تمامی خدمات جانبی شرکتهای فجر انرژی و مبین انرژی خلیج فارس به استثنای محصول اکسیژن، کماکان به قوت خود باقی است و دستخوش تغییر نمیشود. با توجه به اینکه اکسیژن به عنوان یکی از خوراکهای مهم در فرایند تولید برخی محصولات پتروشیمی در منطقه عسلویه مورد استفاده قرار میگیرد و عملا سرویس جانبی تلقی نمیشود و بخش قابل توجهی از هزینه تولید را به خود اختصاص میدهد. شرکتهای مصرف کننده ملزم به پرداخت و تصفیه بدهی بابت مصرف خدمات جانبی تا پایان سال ۱۴۰۳ در وجه شرکتهای مبین انرژی و فجر انرژی خلیج فارس طبق موارد فوق هستند. عملکرد مبین زیر ذره بین مبین گزارش عملکرد ۹ ماهه خوبی روانه کدال کرده و ۳ فصل اخیر به ترتیب ۴۶ و ۶۳ و ۵۷ تومان ساخته است؛ این یعنی جمعا ۱۶۸ تومان به ازای هر سهم سود ساخت که ۲۶۱% بیشتر از سال گذشته است و همچنین تقسیم سود مبین معمولا ۹۰ درصد است. اما از سوی دیگر، شاهد جهش نرخ مالیات هستیم که نیمی از آن متعلق به سالهای ۱۴۰۱ و ۱۴۰۲ است. تحلیلگران با در نظر گرفتن فروش شرکت در سال ۱۴۰۳ که برابر با ۵۲.۵۹۳ میلیارد تومان و سود هر سهم ۲۲۶ تومان بوده، برآوردی برای سال جاری داشتند. به طوریکه برای سال ۱۴۰۴، فروش ۵۷.۹۰۰ میلیارد تومان و سود هرسهم ۲۴۹ تومان خواهد شد. شرکت در پاسخ به الزام سازمان بورس درباره شفافسازی تغییرات بیش از ۳۰٪ در سود عملیاتی، دلایل افزایش سود عملیاتی در دورههای ششماهه و نهماهه منتهی به پایان آذر ۱۴۰۳ را به شرح زیر اعلام کرده است: افزایش درآمد فروش سرویسهای جانبی، افزایش سایر درآمدهای عملیاتی و افزایش سایر درآمدهای عملیاتی تحلیل نموداری مبین چه میگوید؟ نمودار سهم در تایم روزانه و نمای تعدیلی و لگاریتمی دنبال میشود که شاهد یک رشد تند و تیز پسا الگویی برای سهم هستیم که از محدوده قیمتی ۵۴۰ تومان در تابستان ۱۴۰۳ شروع شد و هنوز ادامه دار است. به نظر در یک سوم نهایی این رشد هستیم و حمایت سهم بالاتر آمده است. همچنین شکست سقف تاریخی ۱۴۰۲، در محدوده ۱۰۰۰-۱۱۰۰ تومان اخیرا اتفاق افتاده است. هدفهای مقاومتی مهم محدودههای ۱۴۰۰ و ۱۹۰۰ تومان است که در محدوده اول به نظر دست به دست شدن و زمان خریدن و اصلاح تا حد حمایت ۱۰۰۰-۱۱۰۰ را برای کسب انرژی و رسیدن به محدوده دوم و سقف کانالیزه پیش رو خواهیم داشت. #مینا_یوسفی #بورسینه
ادامه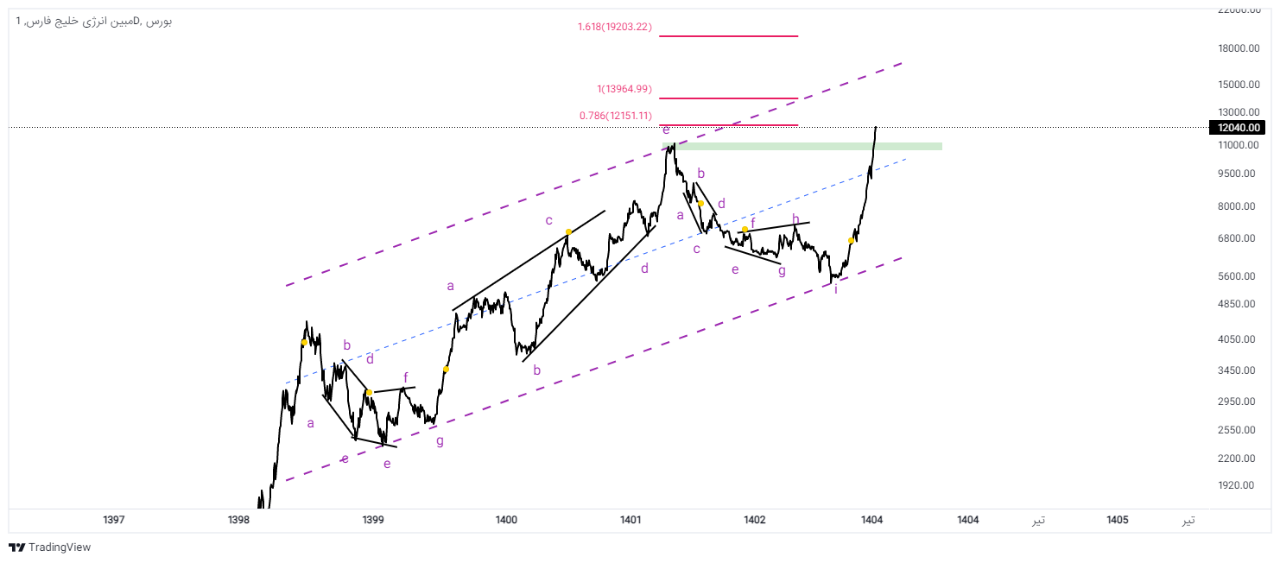
#شاخص_کل بدون شرح به نظرم در حال پولبک است برای ادامه رشد خود 4 خرداد 1404 #مینا_یوسفی #کافه_بورس
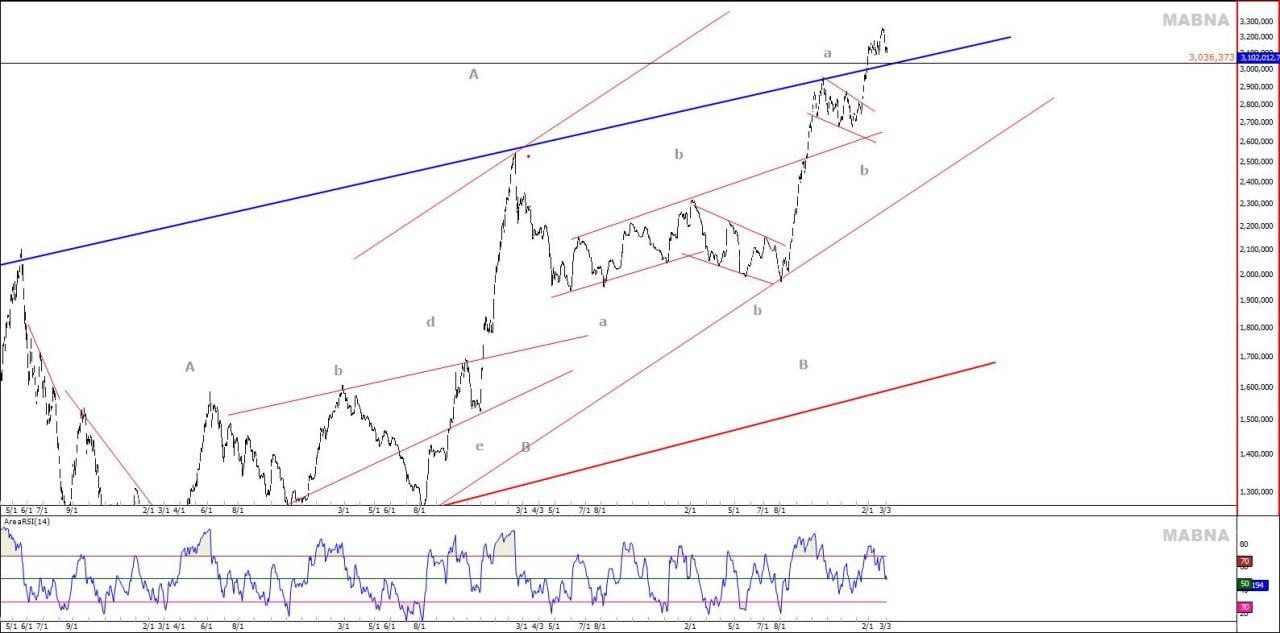
گازوئیل سهنرخی، کاتالیزور رشد «شبریز» در بورس پالایش نفت تبریز با تولید محصولات یورو ۵، مالکیت پتروشیمی تبریز و موقعیت استراتژیک صادراتی، در کنار مصوبه هیئت وزیران در خصوص نرخ گازوئیل، میتواند به گزینهی جذاب سهامداری بدل شود. اقتصادآنلاین – مینا یوسفی: هیئت وزیران تغییر نرخ گازوئیل را به صورت سهنرخی مصوب کرد، بهگونهای که قیمت سهمیهای همچنان باقی بماند. اما یک نرخ نیمهیارانهای به عنوان نرخ دوم و یک نرخ آزاد به عنوان نرخ سوم، برای گازوئیل تعیین شد. البته میزان نرخهای جدید و زمان اجرای این مصوبه هنوز اعلام نشده است. این خبر در نیمه دوم به بازار مخابره شد و سبب تقاضای قوی صنعت پالایش و فراوردههای نفتی شد، بهطوری که شاهد صف خرید نمادهای پالایشی، سهمهای وابستهای مثل شستا، پارسان و صندوق پالایش و اهرمیهایی که در پرتفوی خود وزن پالایشی خوبی دارند، بودیم. تغییر در سهمیه بندی گازوئیل یا بنزین یا افزایش نرخ آن در واقع به نفع دولت میشود و دولت یارانهی کمتری پرداخت میکند و کسری بودجهی کمتری را متحمل میشود. اما تغییر در سهمیهبندی یا افزایش نرخ فرآودههای نفتی مثل گازوئیل یا بنزین، به نفع پالایشیها نیز تمام خواهد شد. چرا که دولت هر چقدر بتواند از محل فروش فرآوردهها در داخل و خارج منابع بیشتری را کسب کند، فشار کمتری به پالایشگاهها در نرخ گذاری نفت و فرآوردهها میآورد و جریان وجود نقد صنعت پالایشی نیز بهبود پیدا میکند. چشم انداز سودآوری و عملکرد شرکت پالایش نفت تبریز پالایش نفت تبریز در سال ۱۳۵۶ در جنوب غربی تبریز تاسیس شد و انجام عملیات پالایش و فرآوری نفت خام و سایر هیدروکربورها، همچنین ساخت فرآوردههای نفتی مانند بنزین از عمدهترین فعالیتهای شرکت پالایش نفت تبریز هستند. شبریز با ظرفیت حدود ۱۱۰ هزار بشکه در روز، بنزین با استاندارد یورو ۵ و گازوئیل با محدوده گوگرد ۵۰۰ تا ۲۵۰۰ PPM تولید میکند. نفت خام سبک مصرفی شرکت از میادین نفت غرب کارون و دزفول شمالی و مارون تامین میشود. سهامدار اصلی سهم، نفت و گاز پارسیان است. سهامداران عمده دیگر بانک صادرات، پالایش یکم و سرمایهگذاری سامان ایرانیان و هامون سپاهان هستند. بیشترین وزن محصولات در شبریز، به نفت گاز مربوط است که حدود ۳۷ درصد را به خود اختصاص داده است. ۲۲ درصد نفت کوره و ۲۰ درصد بنزین، ۱۱ درصد وکیوم باتوم و ۱۰ درصد سایر محصولات میباشد. سودآوری شبریز به شدت به عوامل کلان اقتصادی و سیاسی، مانند قیمت نفت خام، نرخ خوراک پالایشگاهها و نرخ ارز، وابسته است. شرکت پالایش نفت اصفهان در حال حاضر pe ۸ واحد را دارد و انتظار عملکرد ۱۲ ماهه خوب برای سهم میرود. pe آیندهنگر سهم ۴.۵ است و تحلیلگران ۴۹۹ ریال سود را برای سال ۱۴۰۴ برآورد کردهاند. حاشیه سود شرکت در ۴ سال اخیر ۸ تا ۱۰ درصد در نوسان بوده است. شبریز مالک نیمی از پتروشیمی تبریز است که عملکرد خوبی رقم زده است و پیش بینی تحلیلگران برای سال ۱۴۰۴ سهم ۲۲۲ ریال است. شرکت پتروشیمی تبریز که فعالیتهای طراحی و مهندسی آن در نیمه دوم سال ۱۳۶۸ و عملیات نصب آن در سال ۱۳۷۱ آغاز گردید، بزرگترین شرکت شمالغرب کشور با ظرفیت تولید اسمی ۸۷۰ هزار تن پلیمر شامل پلیاتیلن، پلیپروپیلن، پلیاستایرن، ABS و سایر محصولات جانبی هیدروکربوری است. پتروشیمی تبریز محصولات خود را تحت لیسانس معتبرترین شرکتهای جهانی تولید میکند و سالانه حدود ۴۵۰ هزار تن محصول قابل فروش و عرضه به مشتریان دارد. با توجه به موقعیت استراتژیک شرکت پتروشیمی تبریز و نزدیکی به دروازههای اروپا، بخش قابل توجهی از فرآوردههای این شرکت به کشورهای اروپایی، حوزه بالکان، آسیای جنوب شرقی به ویژه چین و نیز کشورهای آفریقایی صادر میشود. نمودار شبریز و چشم انداز آتی سهم نمای لگاریتمی و تعدیلی شبریز نشان میدهد سناریوی شمارش به صورت یک فلت بوده و در کف قیمت ۱۰۰۰ تومان در آبان ۱۴۰۳ روند صعودی جدیدی شکل گرفته که ادامه دار است. سه ریز موج از الگوی صعودی پیش رفته که ما فعلا ABC نامگذاری کردیم که سایکل صعودی ترکیبی است. از محدوده مقاومتی ۲۸۰۰-۳۰۰۰ تومان اصلاحی موقت برای شکل گیری موج X نیاز است که سهم را به حمایت ۲۳۵۰-۲۴۰۰ تومان میرساند و مجدد برای بخش دوم صعودی کسب انرژی مینماید. هدف ثانویه بخش دوم ترکیبی الگو، در بازه ۶ ماهه آتی ۳۵۰۰ تومان دنبال میشود که فیبوی مهم قیمتی نیز هست. 31 اردیبهشت 1404 #مینا_یوسفی #شبریز #اقتصاد_آنلاین
ادامه
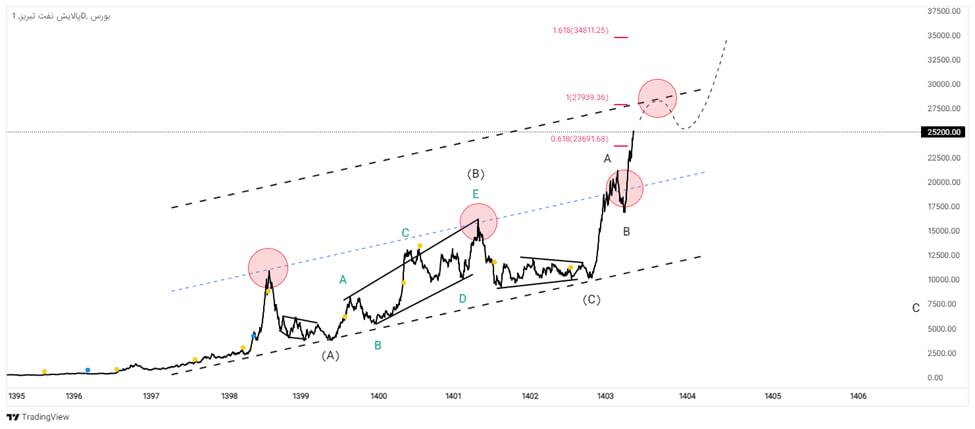
#خموتور 900 میلیارد سود خالص سال 403 ساخته با مارکت 4400 میلیارد تومن. تقسیم 30%. 4 فصل اخیر به ترتیب 12 و 25 و 18 و 41 تومان ساخته، جمعا 97 تومان، 191% بیشتر از سال گذشته #مینا_یوسفی #کافه_بورس
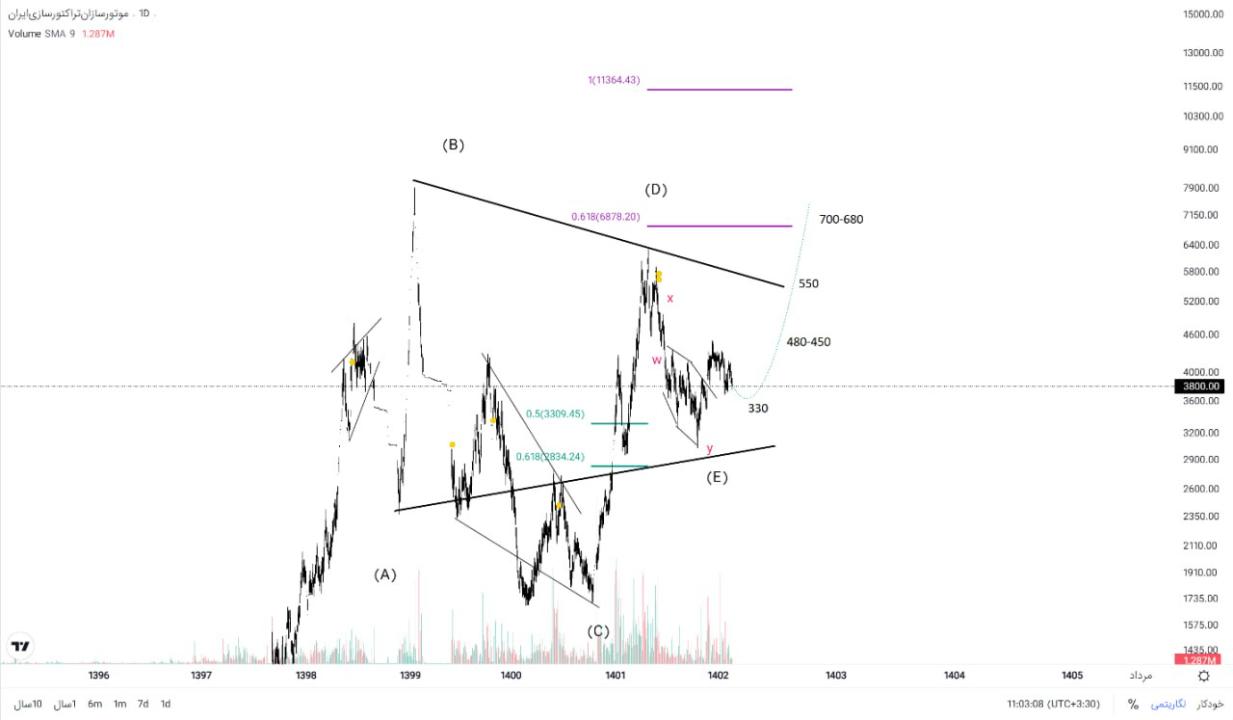
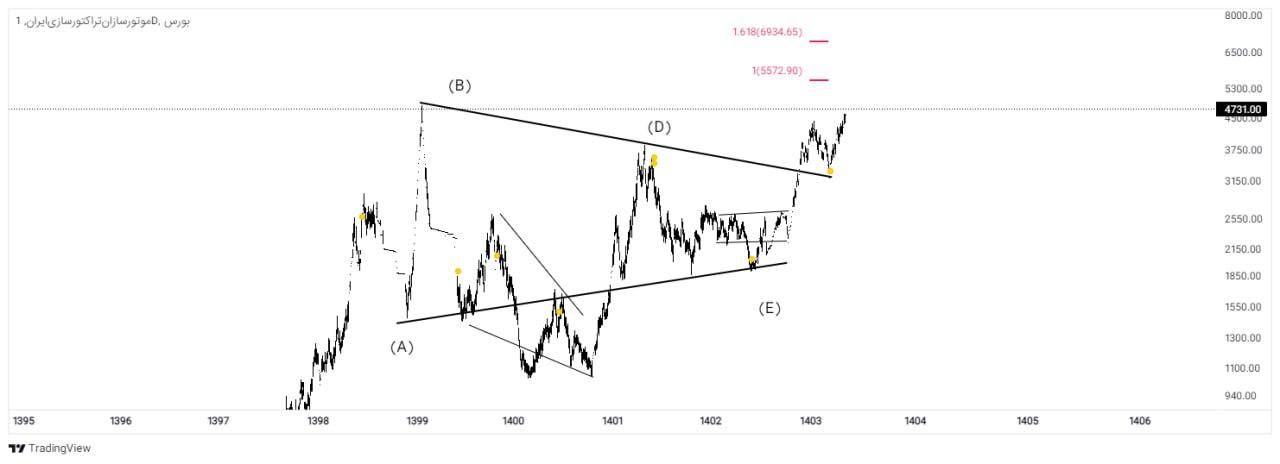
#شیران و به روز رسانی نمودار این سهم بنیادی محور طرحهای توسعه خوبی دارد. از جمله طرح LAB2 در که نرمال پارافین مازاد به آلکیل بنزن خطی تبدیل می شود که دارای ارزش افزوده بالاتری است.نیروگاه خورشیدی، طرح تولید اتلین دی آمین و تولید محصولات آلکیل بنزن خطی (LAB)با فرایند DETAL از دیگر طرح های توسعه شیران محسوب میشود. شیران با فروش 1614 میلیارد تومانی ، رشد ۷۶ درصدی فروش فروردین ماه ۱۴۰۴نسبت به فروردین ماه ۱۴۰۳ را رقم زده است. سال مالی شرکت منتهی به آذر است. برای شیران با گزارش فرودینماه، افزایش ۱.۲۱ درصدی فروش فروردین ۱۴۰۴ در مقایسه با ماه گذشته و رشد ۷۳.۸۳ درصدی فروش ۴ ماهه سال جاری در مقایسه با مدت مشابه سال گذشته ثبت شد. 29 اردیبهشت 1404 #کافه_بورس #مینا_یوسفی
ادامه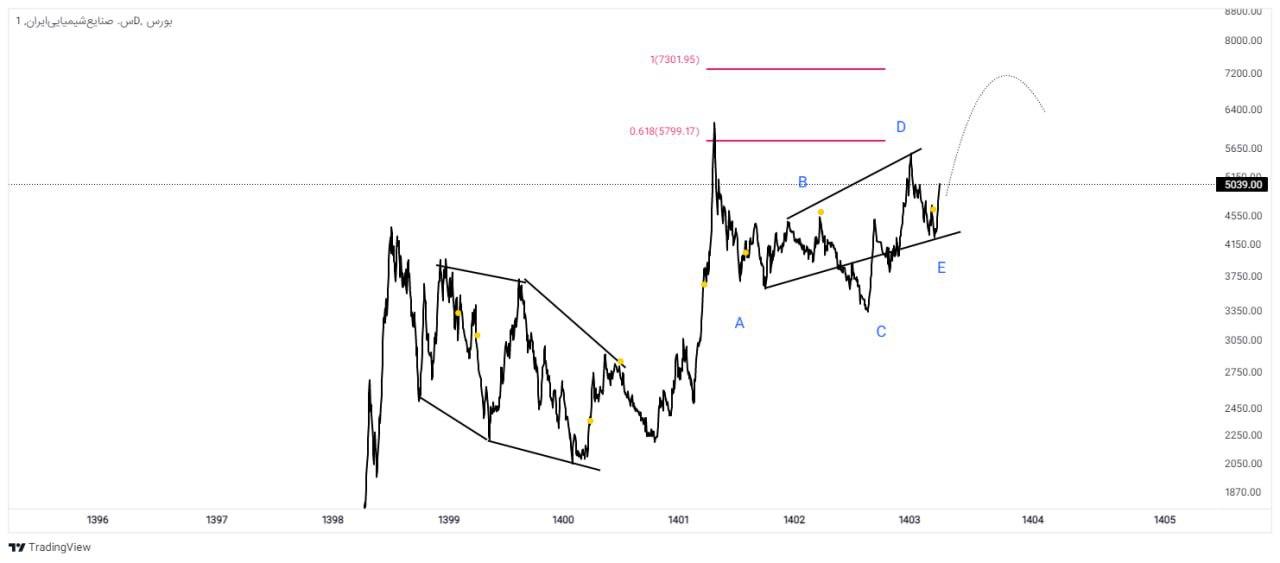
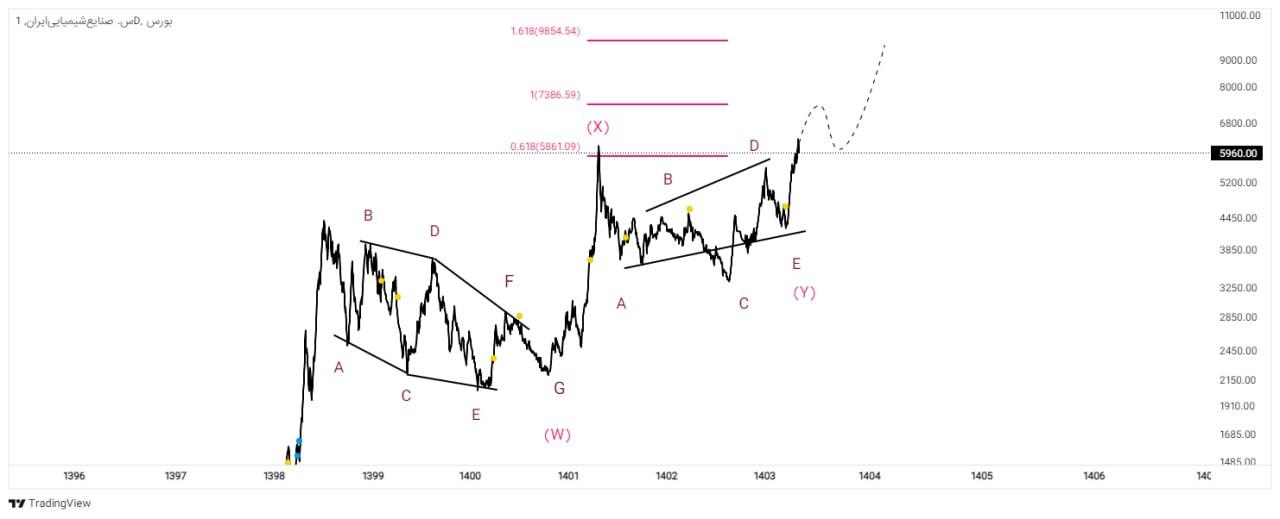
#شستا به روز شده هدف 200- 235 28 اردیبهشت 1404 #مینا_یوسفی #کافه_بورس
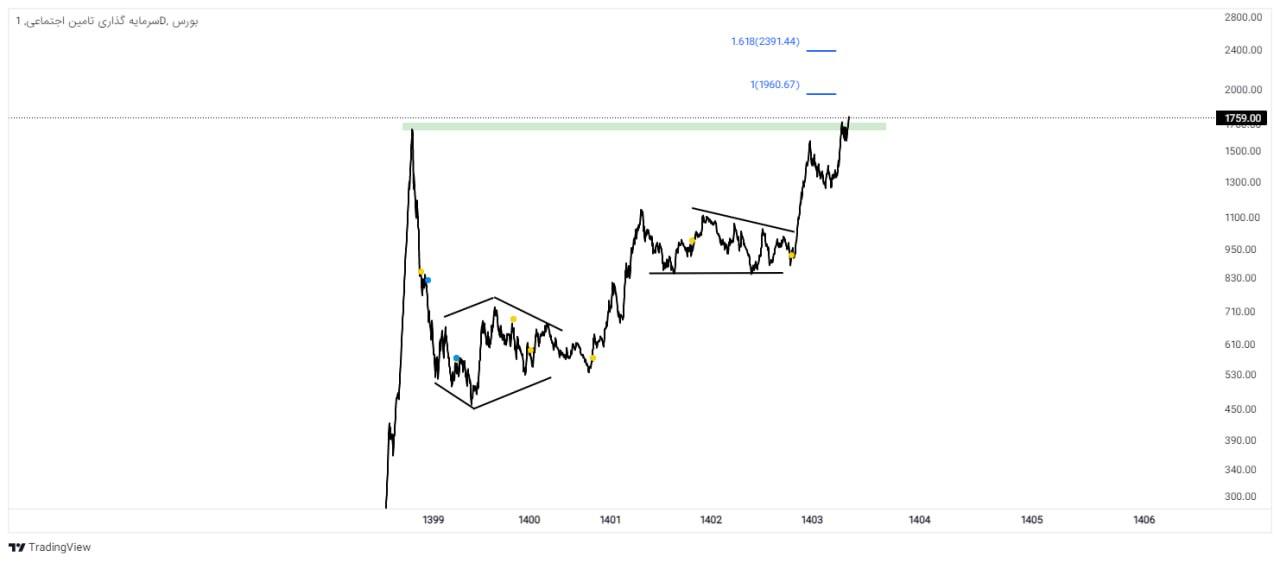
#سصفها حالا اینجا برگردد یا 2300 درکل موج 2 است و یک سیکل 100 درصدی در موج 3 داریم 28 اردیبهشت 1404 #مینا_یوسفی #کافه_بورس
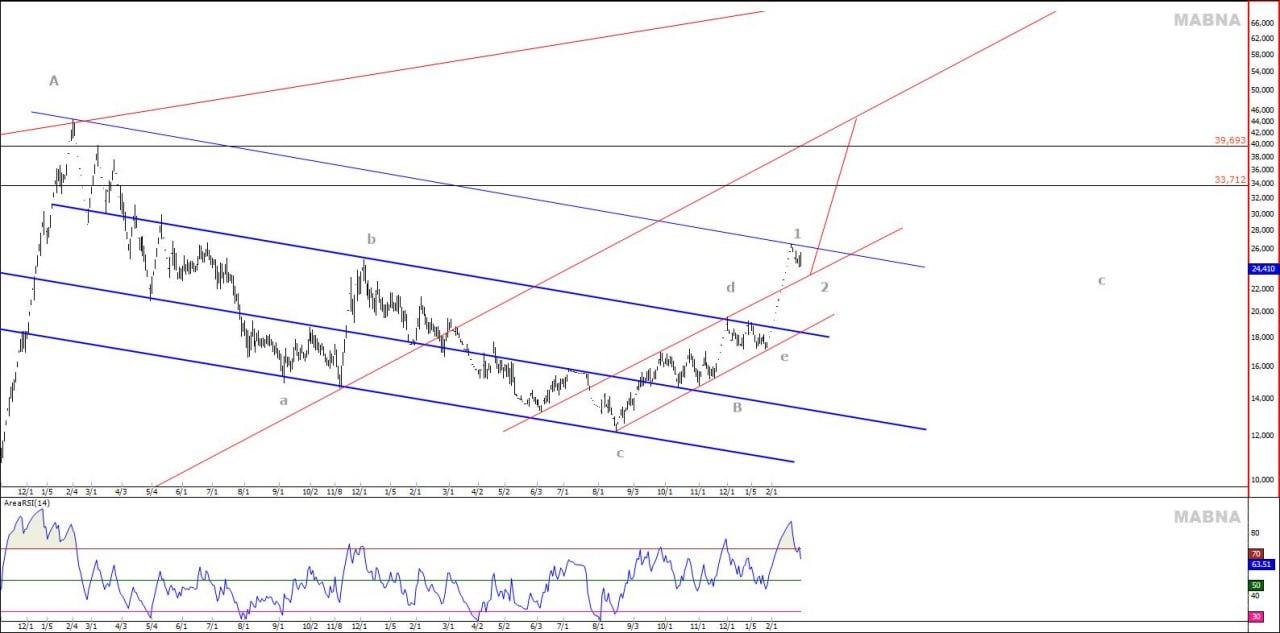
#غویتا پولبک را انجام داد و شروع حرکت 27اردیبهشت 1404 #مینا_یوسفی #کافه_بورس