برچسب

#اقتصاد_آنلاینحذف فیلترشما بگویید

درآمد ۲۳ هزار میلیارد تومانی سایپا در بهار ۱۴۰۴ به گزارش اقتصادآنلاین، گروه خودروسازی سایپا در تازه‌ترین گزارش عملکرد خود که مربوط به پایان خردادماه سال ۱۴۰۴ است، از ثبت درآمد ۲۳ هزار و ۱۵۳ میلیارد تومانی در فصل بهار خبر داده است؛ رقمی که نسبت به ۲۱ هزار و ۶۵۷ میلیارد تومان بهار سال گذشته، حاکی از رشد ۷ درصدی درآمد عملیاتی این شرکت است. در بررسی ترکیب فروش، همچنان خانواده محصولات X۲۰۰ شامل تیبا، ساینا و کوییک نقش کلیدی ایفا کرده‌اند؛ به‌طوری‌که درآمد حاصل از فروش این گروه در سه‌ماهه نخست سال به ۱۰ هزار و ۹۳ میلیارد تومان رسید که معادل ۴۴ درصد از کل درآمد فصلی سایپا است. این آمار، گویای تداوم استراتژی شرکت در تمرکز بر تولید خودرو‌های اقتصادی و پرفروش داخلی است؛ سیاستی که ضمن پاسخ‌گویی به نیاز بازار، جریان نقدی مناسبی را برای سایپا فراهم کرده است. در خردادماه نیز عملکرد فروش شرکت ادامه‌دار بود و سایپا توانست ۸ هزار و ۶۲۴ میلیارد تومان درآمد ماهانه کسب کند. در این ماه نیز، محور اصلی درآمدزایی، فروش خودرو‌های خانواده X۲۰۰ بود. البته سهم مناسب دیگر محصولات نظیر شاهین و تولیدات چانگان نیز نشان از تنوع نسبی در سبد محصولات سایپا دارد. آن‌چه رشد ۷ درصدی درآمد سایپا را معنادار می‌کند، بستر ناپایدار اقتصادی و چالش‌های مزمن صنعت خودرو است؛ از جمله نوسانات نرخ ارز، افزایش بهای مواد اولیه، محدودیت نقدینگی، و سیاست‌های قیمت‌گذاری دستوری که همچنان بر فضای تولید سایه انداخته‌اند. در چنین شرایطی، ثبات نسبی در عملکرد مالی می‌تواند نشانه‌ای از افزایش بهره‌وری عملیاتی و توان تطبیق‌پذیری مدیریتی در سایپا باشد. نکته قابل توجه دیگر، افزایش شفافیت و انضباط مالی سایپا از طریق انتشار مستمر گزارش‌های ماهانه و فصلی است؛ اقدامی که می‌تواند اعتماد سرمایه‌گذاران و بازار سرمایه را نسبت به آینده شرکت تقویت کند. اگر این روند ادامه پیدا کند، سایپا خواهد توانست از مسیر جذب سرمایه، توسعه محصول و به‌روزرسانی فناوری‌های تولید، گام‌های موثرتری در مسیر رقابت‌پذیری داخلی و منطقه‌ای بردارد. در مجموع، عملکرد سایپا در سه‌ماهه نخست سال جاری، حاکی از بازگشت تدریجی به ثبات عملیاتی است؛ شرکتی که باوجود موانع ساختاری، توانسته با تکیه بر فروش هدفمند، مدیریت منابع و پاسخ‌گویی به نیاز بازار داخلی، خود را در مسیر رشد قرار دهد. در صورت تداوم این رویکرد همراه با حمایت‌های دولتی از تولید داخلی، می‌توان انتظار داشت که سایپا در فصول آتی نیز به روند صعودی خود ادامه دهد و سهم بیشتری از بازار و اعتماد عمومی را به دست آورد #خساپا #اقتصاد_آنلاین #گزارش_3ماهه

ادامه
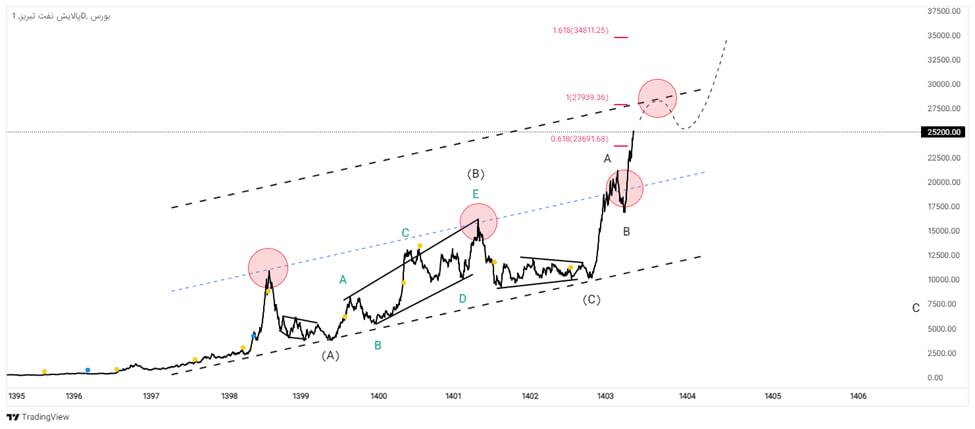
گازوئیل سه‌نرخی، کاتالیزور رشد «شبریز» در بورس پالایش نفت تبریز با تولید محصولات یورو ۵، مالکیت پتروشیمی تبریز و موقعیت استراتژیک صادراتی، در کنار مصوبه هیئت وزیران در خصوص نرخ گازوئیل، می‌تواند به گزینه‌ی جذاب سهامداری بدل شود. اقتصادآنلاین – مینا یوسفی: هیئت وزیران تغییر نرخ گازوئیل را به صورت سه‌نرخی مصوب کرد، به‌گونه‌ای که قیمت سهمیه‌ای همچنان باقی بماند. اما یک نرخ نیمه‌یارانه‌ای به عنوان نرخ دوم و یک نرخ آزاد به عنوان نرخ سوم، برای گازوئیل تعیین شد. البته میزان نرخ‌های جدید و زمان اجرای این مصوبه هنوز اعلام نشده است. این خبر در نیمه دوم به بازار مخابره شد و سبب تقاضای قوی صنعت پالایش و فراورده‌های نفتی شد، به‌طوری که شاهد صف خرید نماد‌های پالایشی، سهم‌های وابسته‌ای مثل شستا، پارسان و صندوق پالایش و اهرمی‌هایی که در پرتفوی خود وزن پالایشی خوبی دارند، بودیم. تغییر در سهمیه بندی گازوئیل یا بنزین یا افزایش نرخ آن در واقع به نفع دولت می‌شود و دولت یارانه‌ی کمتری پرداخت می‌کند و کسری بودجه‌ی کمتری را متحمل می‌شود. اما تغییر در سهمیه‌بندی یا افزایش نرخ فرآوده‌های نفتی مثل گازوئیل یا بنزین، به نفع پالایشی‌ها نیز تمام خواهد شد. چرا که دولت هر چقدر بتواند از محل فروش فرآورده‌ها در داخل و خارج منابع بیشتری را کسب کند، فشار کمتری به پالایشگاه‌ها در نرخ گذاری نفت و فرآورده‌ها می‌آورد و جریان وجود نقد صنعت پالایشی نیز بهبود پیدا می‌کند. چشم انداز سودآوری و عملکرد شرکت پالایش نفت تبریز پالایش نفت تبریز در سال ۱۳۵۶ در جنوب غربی تبریز تاسیس شد و انجام عملیات پالایش و فرآوری نفت خام و سایر هیدروکربورها، همچنین ساخت فرآورده‌های نفتی مانند بنزین از عمده‌ترین فعالیت‌های شرکت پالایش نفت تبریز هستند. شبریز با ظرفیت حدود ۱۱۰ هزار بشکه در روز، بنزین با استاندارد یورو ۵ و گازوئیل با محدوده گوگرد ۵۰۰ تا ۲۵۰۰ PPM تولید می‌کند. نفت خام سبک مصرفی شرکت از میادین نفت غرب کارون و دزفول شمالی و مارون تامین می‌شود. سهامدار اصلی سهم، نفت و گاز پارسیان است. سهامداران عمده دیگر بانک صادرات، پالایش یکم و سرمایه‌گذاری سامان ایرانیان و هامون سپاهان هستند. بیشترین وزن محصولات در شبریز، به نفت گاز مربوط است که حدود ۳۷ درصد را به خود اختصاص داده است. ۲۲ درصد نفت کوره و ۲۰ درصد بنزین، ۱۱ درصد وکیوم باتوم و ۱۰ درصد سایر محصولات می‌باشد. سودآوری شبریز به شدت به عوامل کلان اقتصادی و سیاسی، مانند قیمت نفت خام، نرخ خوراک پالایشگاه‌ها و نرخ ارز، وابسته است. شرکت پالایش نفت اصفهان در حال حاضر pe ۸ واحد را دارد و انتظار عملکرد ۱۲ ماهه خوب برای سهم می‌رود. pe آینده‌نگر سهم ۴.۵ است و تحلیلگران ۴۹۹ ریال سود را برای سال ۱۴۰۴ برآورد کرده‌اند. حاشیه سود شرکت در ۴ سال اخیر ۸ تا ۱۰ درصد در نوسان بوده است. شبریز مالک نیمی از پتروشیمی تبریز است که عملکرد خوبی رقم زده است و پیش بینی تحلیلگران برای سال ۱۴۰۴ سهم ۲۲۲ ریال است. شرکت پتروشیمی تبریز که فعالیت‌های طراحی و مهندسی آن در نیمه دوم سال ۱۳۶۸ و عملیات نصب آن در سال ۱۳۷۱ آغاز گردید، بزرگ‌ترین شرکت شمال‌غرب کشور با ظرفیت تولید اسمی ۸۷۰ هزار تن پلیمر شامل پلی‌اتیلن، پلی‌پروپیلن، پلی‌استایرن، ABS و سایر محصولات جانبی هیدروکربوری است. پتروشیمی تبریز محصولات خود را تحت لیسانس معتبرترین شرکت‌های جهانی تولید می‌کند و سالانه حدود ۴۵۰ هزار تن محصول قابل فروش و عرضه به مشتریان دارد. با توجه به موقعیت استراتژیک شرکت پتروشیمی تبریز و نزدیکی به دروازه‌های اروپا، بخش قابل توجهی از فرآورده‌های این شرکت به کشور‌های اروپایی، حوزه بالکان، آسیای جنوب شرقی به ویژه چین و نیز کشور‌های آفریقایی صادر می‌شود. نمودار شبریز و چشم انداز آتی سهم نمای لگاریتمی و تعدیلی شبریز نشان می‌دهد سناریوی شمارش به صورت یک فلت بوده و در کف قیمت ۱۰۰۰ تومان در آبان ۱۴۰۳ روند صعودی جدیدی شکل گرفته که ادامه دار است. سه ریز موج از الگوی صعودی پیش رفته که ما فعلا ABC نامگذاری کردیم که سایکل صعودی ترکیبی است. از محدوده مقاومتی ۲۸۰۰-۳۰۰۰ تومان اصلاحی موقت برای شکل گیری موج X نیاز است که سهم را به حمایت ۲۳۵۰-۲۴۰۰ تومان می‌رساند و مجدد برای بخش دوم صعودی کسب انرژی می‌نماید. هدف ثانویه بخش دوم ترکیبی الگو، در بازه ۶ ماهه آتی ۳۵۰۰ تومان دنبال می‌شود که فیبوی مهم قیمتی نیز هست. 31 اردیبهشت 1404 #مینا_یوسفی #شبریز #اقتصاد_آنلاین
ادامه
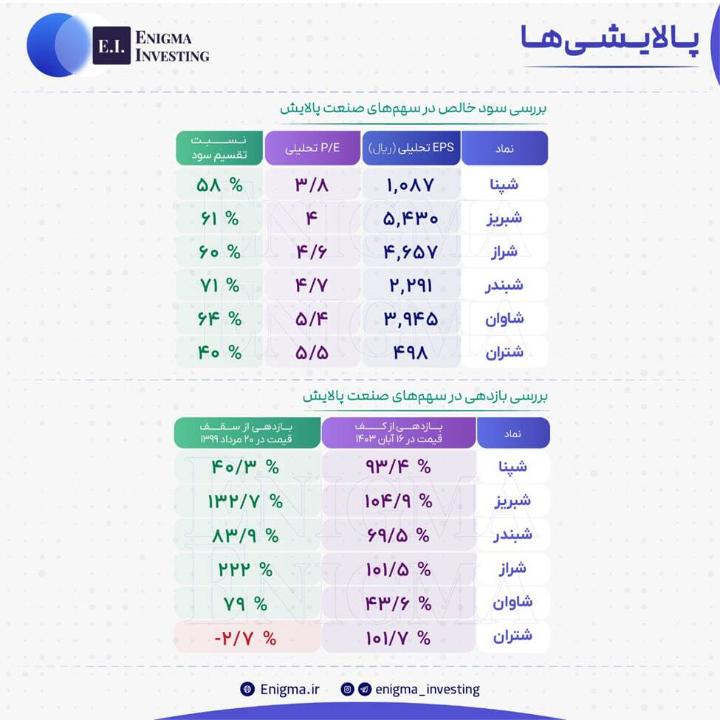
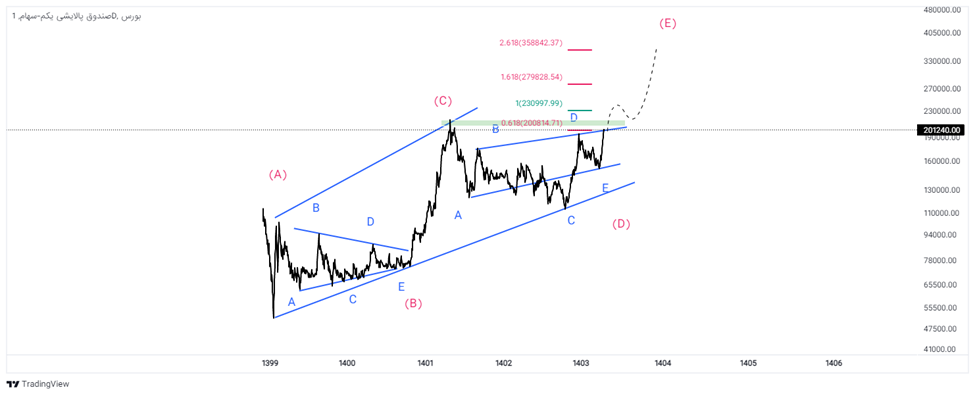
حال و هوای صندوق سرمایه گذاری پالایش یکم الگوی صعودی میان‌مدت، اختلاف خالص ارزش دارایی با قیمت، و پی‌ بر‌ای زیر ۶، صنعت پالایشی را به یک صنعت جذاب بدل کرده است. به گزارش بورسینه به نقل از اقتصادآنلاین، صنعت پتروشیمی با کاهش قابل توجه شاخص کرک‌اسپرد و نفت در بازارهای‌جهانی همراه بوده و از رشد اخیر بازارسرمایه جامانده و در قیمت‌های حمایتی مدت‌ها دست به دست می‌شد. شاخص کرک اسپرد که بر اساس وزن سه فرآورده اصلی یعنی بنزین، نفت‌گاز و نفت کوره محاسبه می‌شود، در نیمه دوم فرودین ۱۴۰۴ با کاهش بیشتر از ۱۵.۵ درصدی رو به رو شد. از سوی دیگر متوسط نرخ ارز محصولات پالایشی در سال ۱۴۰۲ در محدوده ۳۴.۰۰۰ تومان بوده، در انتهای سال ۱۴۰۲ به دلار نیمایی ۴۰.۰۰۰ تومان رسد؛ و اکنون نیز با دلار توافقی حدود ۶۹.۰۰۰ تومان نرخ می‌خورد. وضعیت عملکرد پالایش و ارزش ذاتی آن این صندوق دارای ۹۲.۸۴ درصد سهم است و بیش از ۹۰ درصد دارایی‌های این صندوق از نوع سهام شرکت‌های فعال در زمینه فرآورده‌های نفتی، کک و سوخت هسته‌ای است. شتران، شبریز، شپنا و شبندر سهام اصلی این صندوق است. یونیت‌های این صندوق در قیمت ۲۰۱۲۴ تومان با نوسان ۳ درصدی مثبت در تاریخ ۷ اردیبهشت ماه روی تابلوی معاملات دست به دست شده است و در لحظه تهیه گزارش NAV صندوق در محدوده ۲۲۹۷۳ تومان است که با قیمت روز صندوق اختلاف حدود ۱۲ درصدی دارد. هرچه اختلاف بیشتر باشد جذابیت خرید بیشتر خواهد شد. بررسی سودخالص صنعت پالایشی و بازدهی این صنعت توسط تحلیلگران صورت گرفته است؛ به طوری که تمام نماد‌های صندوق پالایش، پی بر‌ای‌های زیر ۶ دارند. سناریوی شمارش در پالایش یکم دیتای زیادی از این صندوق نداشته و شروع شمارش از سال ۹۹ هست. سایکل اصلی پالایش را یک مثلث ABCDE دانستیم که موج D به‌صورت زمانبر با تکمیل یک مثلث ABCDE تمام و شاهد رشد شارپ پساالگوی در این صندوق از کف ۱۵۱۲۰ تومان به‌ازی هر یونیت هستیم. این روز‌ها گروه پالایشی پرتقاضا دنبال می‌شوند و نمودار نشان می‌دهد در اواسط الگوی صعودی میان مدتی برای تکمیل لگ افزایشی E هستیم. حال در سقف الگوی مثلث تمام شده، عرضه و تقاضا رقابت می‌کنند. حدضرر سهامداران محدوده ۱۷۵۰۰-۱۹۲۰۰ است و شکست سقف تاریخی و فیبو‌های قیمتی در ۲۱۷۰۰- ۲۳۰۰ پیش روست. سپس ۲۸۰۰۰ تومان مهم می‌باشد. 14 اردیبهشت 1404 #مینا_یوسفی #پالایش #پالایش_یکم #اقتصاد_آنلاین

ادامه
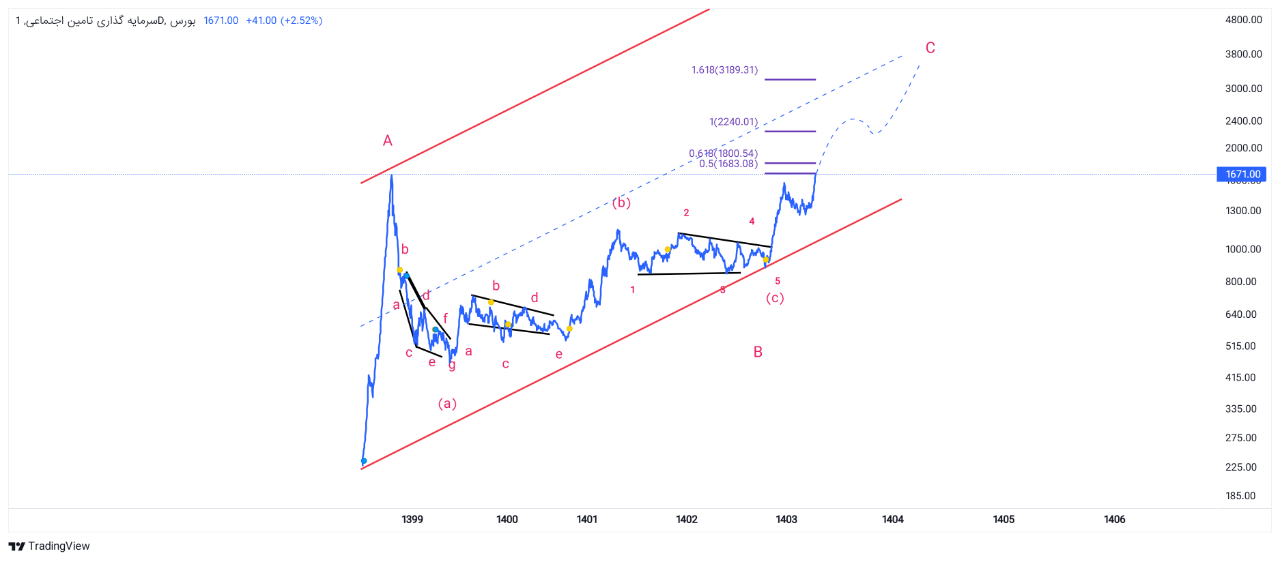
پیش‌بینی آینده سهم شستا از سود تقسیمی تا چشم‌انداز رشد در بازار سرمایه شستا به‌عنوان مهم‌ترین سازمان بیمه‌ای کشور و یکی از بزرگ‌ترین هلدینگ‌های چندرشته‌ای بازار سرمایه در سال ۹۹ در بازار بورس درج شد. این شرکت به‌واسطه در اختیار داشتن ۱۷۵ شرکت مدیریتی و ۹۰ شرکت غیرمدیریتی و پوشش طیف متنوعی از حوزه‌های صنعتی شامل نفت، گاز و پتروشیمی، دارویی و فلزی، در نظام اقتصادی کشور نقش ویژه‌ای ایفا می‌کند. اقتصادآنلاین - مینا یوسفی: شستا هم‌اکنون در قالب ۹ هلدینگ به‌شرح ذیل در حوزه‌های مختلف مشغول به فعالیت است. شستا ۹ هلدینگ تابعه دارد، ۶ هلدینگ تاپیکو، تیپیکو، تاصیکو، صبا تامین، سیمان تامین و کشتیرانی، بورسی هستند و طبق برنامه‌ریزی شرکت، مراحل ورود ۳ هلدینگ دیگر به بورس نیز در حال انجام است. مدیریت توسعه انرژی تامین، یکی از هلدینگ‌های در صف ورود، در سال ۱۴۰۰ حدود ۲۰ همت ارزش‌گذاری شده است. رایتل نیز در سال ۱۴۰۰، حدود ۱۳ همت ارزش‌گذاری شده است. وضعیت عملکرد این هلدینگ چندرشته‌ای شستا به دلیل تقسیم سود بالا و سودآوری زیر مجموعه‌ها می‌تواند با نزدیک شدن به فصل مجامع گزینه جذابی هستند. سهم با pnav حدود ۷۵ درصد مورد اقبال سرمایه‌گذاران قرار گرفته و شاهد تقاضای قوی در سهم هستیم. شستا بیش از ۲۳۰ همت دارایی بورسی و بیش از ۶۰ همت دارایی غیر بورسی دارد و انتظار سود حداقلی ۲۰ تومان برای آتی سهم می‌رود. شستا همچنین عرضه اولیه ستاره خلیج فارس را پیش رو دارد که می‌تواند آن را بیش از پیش مورد توجه قرار دهد. لازم به ذکر است که حدود ۵ درصد سودآوری شستا در گروه سودآوری این پالایشگاه است. از دید نموداری نیز شستا نشان می‌دهد که در مسیر الگوی صعودی است و هدف‌های بالاتری خواهد داشت. بدین صورت که کلیت حرکت سهم را در سایکل اصلی فعلی ABC بدانیم. در این صورت B به صورت زمان‌بر در تاریخ آبان ماه تکمیل شده و شاهد شروع روند جدیدی برای سهم در الگویی صعودی بودیم. یک رشد خوب تا سقف ۱۵۸ تومان رخ داد و سپس اصلاح موقت و زمانبر تا ۱۲۶ تومان و سپس مجدد در ریزموج صعودی دیگری هستیم که تارگت‌های شکست ۱۸۰ و سپس ۲۲۵-۲۳۰ تومان را پیش رو دارد. حدضرر سهامداری نیز محدوده قیمتی ۱۵۵ تومان است. 7 اردیبهشت 1404 #مینا_یوسفی #شستا #اقتصاد_آنلاین

ادامه
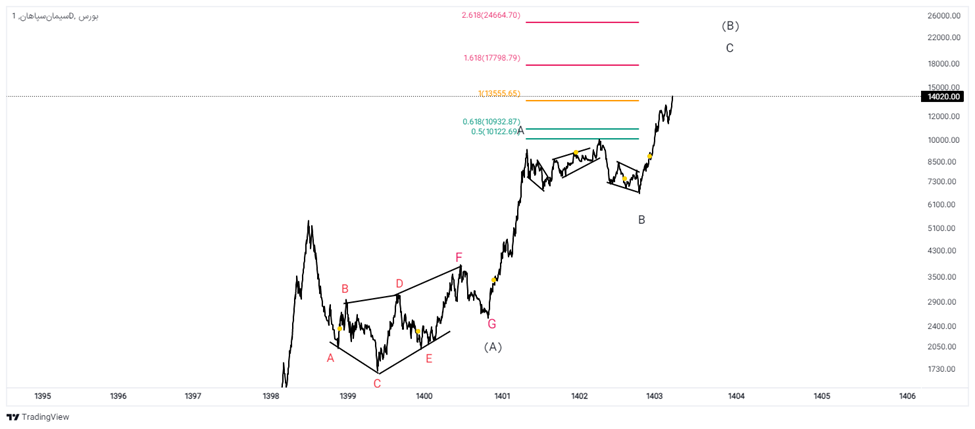
«سپاها» در مدار صعود موج سوم صعودی در راه است؟ این‌روزها سیمان سپاهان با نماد «سپاها» در لیست نمادهای مورد توجه سرمایه‌گذاران قرارگرفته است. این شرکت، تولید انواع سیمان و کلینکر خاکستری را در تیپ‌های مختلف را برعهده دارد. شرکت سیمان سپاهان در سال ۱۳۴۸ به منظور تولید سیمان پرتلند با استفاده از سرباره کوره ذوب‌آهن اصفهان به بهره‌برداری رسید. این شرکت تولیدکننده انواع سیمان و کلینکر در کشور است و در حال حاضر با مجموع ۷۸ شرکت سیمانی و با تعداد ۱۰۲ کوره پخت کلینکر در حال فعالیت است. شرکت سیمان سپاهان در سال ۱۳۷۵ با نماد «سپاها» در گروه صنعت سیمان در بورس اوراق بهادار پذیرفته شد. تولید انواع مختلف کلینکر، سیمان و مصالح ساختمانی موضوع فعالیت اصلی شرکت است. سپا‌ها سهم عمده‌ای از تامین سیمان موردنیاز طرح‌های عمرانی در کشور را بر عهده دارد و اولین تولیدکننده سیمان‌های سرباره‌ای در کشور است. لازم به‌ذکر است که توسعه سرمایه و صنعت غدیر سهامدار عمده این شرکت سیمانی است. وضعیت عملکرد خوب شرکت و شکست رکورد فروش در سال ۱۴۰۳ از میان ۲۶ سهمی که بازدهی بیش از ۱۰۰٪ را ثبت کردند ۹ سهم از گروه سیمان حضور داشتند؛ لذا بررسی ترین‌های این صنعت برای امسال خالی از لطف نیست. سیمان‌سپاهان دارای سال مالی ۳۱ شهریور است و موفق به فروش ۳۳۲.۱۴ میلیارد تومان در اسفند‌ماه ۱۴۰۳ شده که نسبت به مشابه سال قبل ۲۶.۰۸ درصد افزایش داشت. فروش صادراتی اسفندماه ۱۷.۹۳ میلیارد تومان بوده و فروش کل شرکت در سال ۱۴۰۳ به رقم ۲۷۸۱.۸۴ میلیارد رسید که نسبت به مشابه سال قبل ۲.۲ درصد افزایش یافت. صادرات کل سال ۱۴۰۳ نیز به رقم ۴۳۲.۲۱ میلیارد تومان رسید. سپا‌ها در دی‌ماه ۲۳۷.۱ میلیارد تومان و در بهمن‌ماه ۲۴۴.۷ میلیاردتومان فروش ثبت کرده است. عملکرد سیمان سپا‌ها را می‌توان در موارد زیر خلاصه کرد: افزایش ۳۵.۶۸ درصدی فروش اسفند ۱۴۰۳ در مقایسه با ماه گذشته، رشد ۲۶.۰۸ درصدی فروش اسفند ۱۴۰۳ در مقایسه با اسفند ۱۴۰۲ و رشد ۱۹.۱۲ درصدی فروش ۶ ماهه سال جاری در مقایسه با مدت مشابه سال گذشته. سپاها و سناریوی شمارش سهم سپا‌ها از مرداد ۹۹ یک ریزش زمانبر را تا ۱۴۰۱ درقالب (A) به صورت یک دیامتریک تمام کرد و سپس وارد الگوی صعودی (B) شد. ریز موج‌های A و B از این الگو از آبان ۱۴۰۱ تا آبان ۱۴۰۳ تمام شد و از کف ۶۶۹ تومان وارد ریز موج صعودی C شد که هنوز ادامه‌دار است. حدضرر سهم محدوده ۱۳۰۰ و حمایت بعدی ۱۱۰۰ تومان است.مقاومت جدی سهم در محدوده ۱۷۵۰-۱۸۰۰ تومان است که باید به عرضه و تقاضا در این محدوده دقت داشت. 1404.01.19 #مینا_یوسفی #سپاها #سیمانی #اقتصاد_آنلاین

ادامه
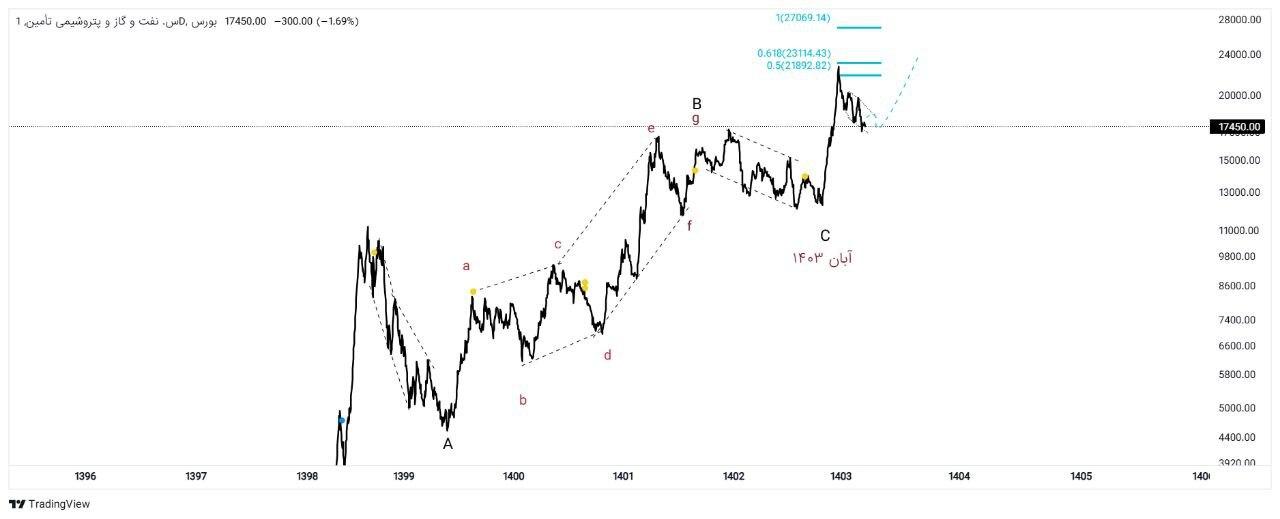
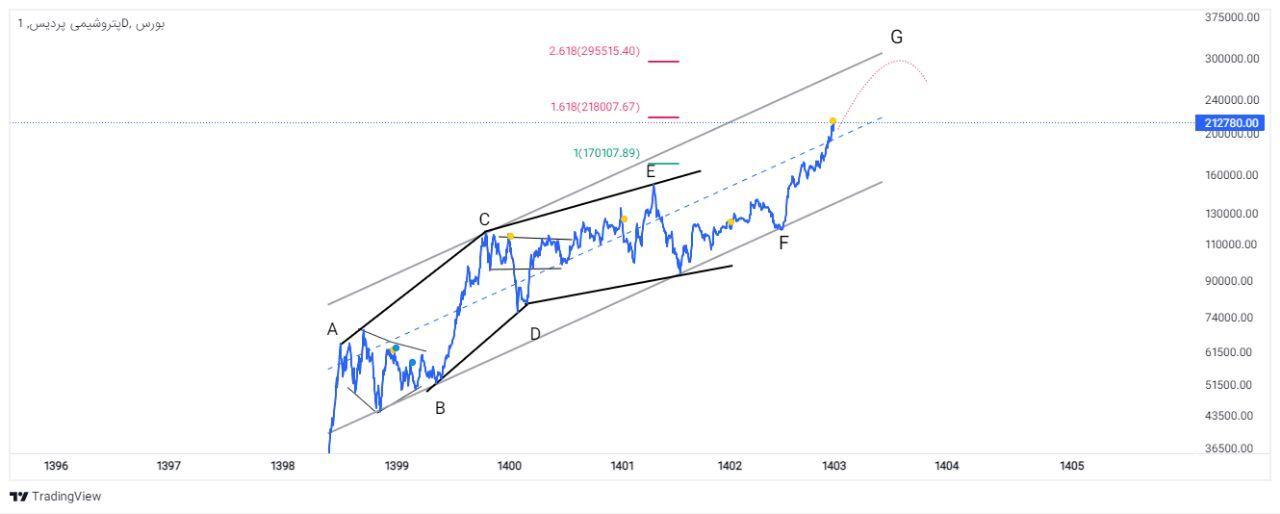
ارزش‌گذاری تاپیکو: از دارایی‌های بورسی تا چشم‌انداز صعودی شرکت سرمایه‌گذاری نفت و گاز و پتروشیمی تامین (تاپیکو) با دارا بودن ۹۱ شرکت در صنایع مختلف، در حال حاضر زیر ارزش ذاتی خود در بازار بورس معامله می‌شود. بررسی‌ها نشان می‌دهد که این شرکت با توجه به پرتفوی بورسی و غیر بورسی خود، همچنان یکی از گزینه‌های جذاب برای سرمایه‌گذاری میان‌مدت است. ه گزارش اقتصادآنلاین و به نقل از بورسینه، تاپیکو یکی از سودآورترین شرکت‌های بازار سرمایه است که زیر ارزش ذاتی در حال دادوستد است. بررسی خالص ارزش دارایی‌های سهم که توسط تحلیلگران پارسیس صورت‌گرفته نشان می‌دهد پرتفوی بورسی این هلدینگ ارزش روز ۲۲۱,۳۴۲ میلیارد تومان و ارزش افزوده بورسی شرکت مبلغ ۲۰۶,۰۷۲ میلیارد تومان دارد. مهم‌ترین شرکت‌های بورسی تاپیکو عبارتند از صنایع پتروشیمی خلیج فارس، پتروشیمی نوری، پتروشیمی مارون و پتروشیمی جم می‌باشد. عمده سرمایه‌گذاری‌های این شرکت در صنعت محصولات شیمیایی است. پرتفوی غیر بورسی تاپیکو نیز بررسی شده و ارزش برآوردی پرتفوی آن ۸۸,۳۹۰ میلیارد تومان و ارزش افزوده غیر بورسی شرکت مبلغ ۸۱,۶۷۴ میلیارد تومان می‌اشد. بدین ترتیب NAV هر سهم تاپیکو ۳۰,۳۴۶ ریال و نسبت PNAV روز شرکت ۵۷ درصد می‌باشد؛ لذا برای سرمایه‌گذاری ارزشمند است. وضعیت نموداری تاپیکو و چشم‌انداز پیش روی سهم از دید نموداری تاپیکو یک ABC را به صورت فلت تکمیل کرده و حال از آبان ۱۴۰۳ روند و الگوی جدید را سپری می‌کند. انتظار می‌رود در حال حاضر برای تکمیل لگ‌های انتهایی الگوی دیامتریک الماسی که از دی‌ماه ۱۴۰۳ و سقف ۲۳۰۰ تومان شروع شده کمی زمان لازم باشد؛ لذا با رعایت حدضرر ۱۷۰۰ _۱۶۷۰ تومان با صرف زمان کوتاه یک رشد خوب را در موج بعدی که صعودیست تجربه خواهد کرد. هدف‌ها در مسیر رشد شکست ۲۱۸۰۰_۲۴۰۰ و سپس ۲۷۰۰۰ تومان خواهد بود. 17 فروردین 1404 #تاپیکو #اقتصاد_آنلاین #بورسینه

ادامه
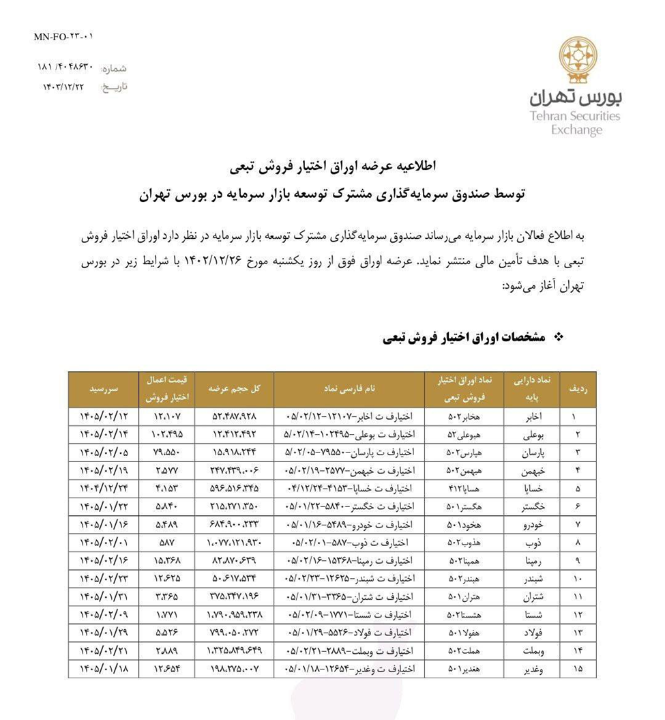
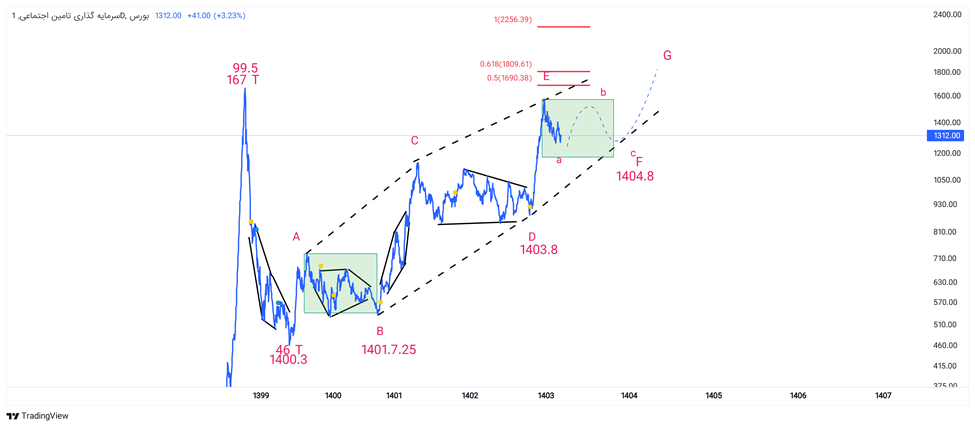
تحلیل تکنیکال و پتانسیل‌های نماد «شستا» سرمایه‌گذاری تامین اجتماعی با نماد «شستا» ارزش مارکت ۲۱۵ همتی دارد که با این ارزش پایین با بیش از ۲۷۰ شرکت مدیریتی، مالک ستاره‌ خلیج‌فارس به‌عنوان بزرگترین و بروزترین پالایشگاه کشور با فروش ۵۰۰ همتی است! آیا شستا در این قیمت‌ها ارزنده است؟ ۵ زیر‌مجموعه مهم بورسی شستا یعنی تاپیکو، تاصیکو، صبا، سیتا و تیپیکو بوده و با توجه به ارزندگی شرکت‌های زیرمجموعه زیر ارزش ذاتی در قیمت ۱۳۴ تومان دادو ستد می‌شود. از پتانسیل‌های شستا می‌توان به عرضه اولیه‌های پیش روی سهم اشاره داشت به طوری‌که ۹ شرکت از هلدینگ‌های شستا در حال آماده سازی برای عرضه اولیه در بازار سرمایه هستند. ستاره خلیج فارس، رایتل، شیمی بافت، صنایع لبنی تامین، سنگ آهن مرکزی و ... با عرضه هر کدام از این شرکت‌ها، ارزندگی شستا و تاپیکو بیش از پیش عیان خواهد شد. واگذاری مطالبات شستا و تامین اجتماعی از دولت در قالب دریافت بلوک پتروشیمی‌ها تاثیر خوبی رو تاپیکو و خود شستا دارد. مدیریت دولتی در بخش انتفاعی و اقتصادی ذاتاَ ناکارآمد است و به‌همین دلیل است که دولت، تن به این واگذاری داده است که به نظر به نفع صنعت خواهد بود. تغییرات سبد شستا در بهمن بر اساس آخرین اطلاعات منتشر شده سرمایه ثبت شده این شرکت معادل ۱۶۴ هزار میلیارد تومان می‌باشد. ارزش پرتفوی بورسی این هلدینگ در ابتدای بهمن ماه برابر با ۲۶۶ هزار میلیارد تومان بوده که به ۲۵۲ هزار میلیارد تومان در انتهای دوره رسیده است. این شرکت در طی دوره خرید و فروش سهام انجام نداد. پرداخت طلب اوره سازان ۹۰ درصد مطالبات ۴ پتروشیمی پردیس، شیراز، کرمانشاه و خراسان پرداخت شد و امید می‌رود که مابقی آن نیز تسویه شود. این خبر تاثیر بسیار خوبی رو سهام شرکت‌های اوره‌ساز و نهایتا هلدینگ‌های بالاسری پارسان، فارس، تاپیکو و غدیر و شستا دارد. انتشار اوراق اختیار فروش تبعی (بیمه سهام) توسط صندوق توسعه بازار برای ۱۵ نماد مطرح بازار اوراق اختیار فروش تبعی از روز یکشنبه ۲۶ اسفند در نماد‌های زیر عرضه می‌شود و فقط صندوق‌های سرمایه‌گذاری قادر به خرید آن خواهند بود. این ۱۵ نماد شامل خودرو، خساپا، خگستر، خبهمن، شبندر، شتران، وغدیر، پارسان، شستا، بوعلی، فولاد، ذوب، وبملت، اخابر و رمپنا است. صندوق‌ها به هر میزانی که از این اوراق خریداری نمایند، باید همان تعداد سهام اصلی را در همان روز خریداری نمایند. شستا و سناریوی حرکت سهم از دید نموداری از سال ۹۹ شاهد یک ریزش شدید شستا بودیم به‌طوریکه از محدوده ۱۶۷ تومان تا حوالی ۴۶ تومان ریزش را تجربه کرده‌است. سپس به‌صورت یک الگوی دیامتریک شاهد نوسانات منظمی در سهم از سال ۱۴۰۰ هستیم که الگوی دیامتریک الماسی چندین ساله‌ای را شکل می‌دهد. لگ‌های ABCDE از الگوی دیامتریک تکمیل شد و از سقف دی‌ماه ۱۴۰۳ شاهد اصلاح سهم برای تکمیل F هستیم؛ لذا ریزش اخیر موج اول از الگوی F هست و باید شاهد یک نوسان مثبت یکی دوماه برای b باشیم. حد ضرر ۱۲۵ تومان و هدف‌های این رشد سقف تاریخی در ۱۵۵-۱۶۷ تومان فعلا خواهد بود. با تکمیل F یک رشد میان مدت با تارگت‌های خوب برای G خواهیم داشت. 6 فروردین 1404 #مینا_یوسفی #شستا #اقتصاد_آنلاین
ادامه

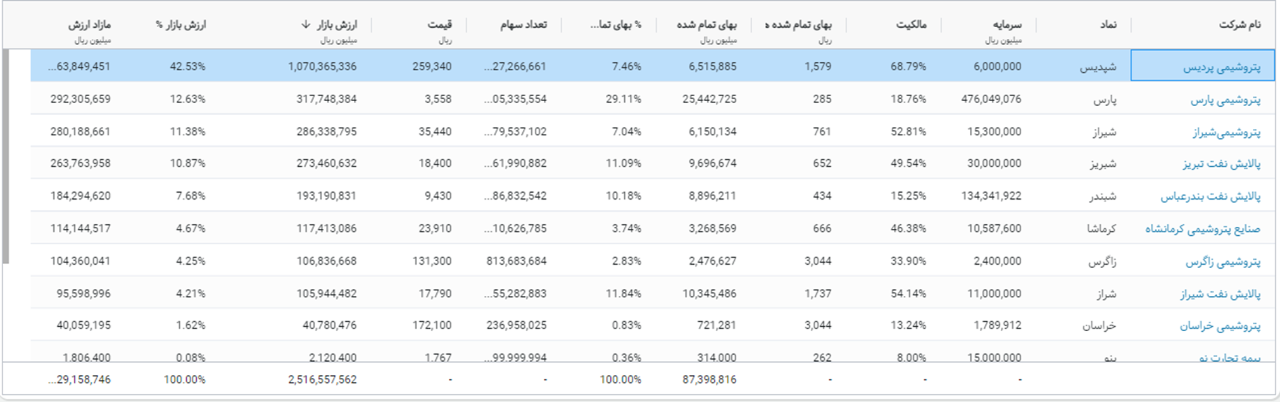
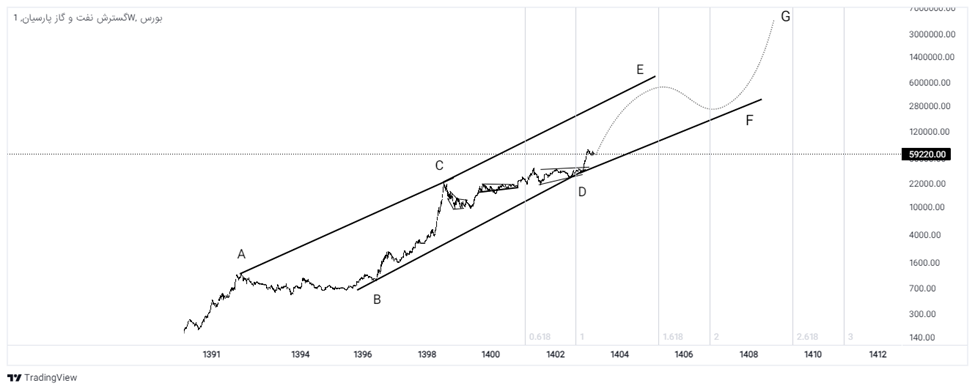
پیش‌بینی روند پارسان؛ اهداف قیمتی سهم کجاست؟ هلدینگ گسترش نفت و گاز پارسیان با نماد «پارسان» دارای ۲۴۱ همت ارزش بازار بوده و PE حدود ۸ واحد را دارد. این هلدینگ به تازگی با تصاحب ۴ درصد از سهام هلدینگ خلیج فارس، بخش قابل‌توجهی از مطالبات سنواتی این شرکت از دولت را نیز به نتیجه رساند. شرکت گسترش نفت و گاز پارسیان یکی از شرکت‌های سرمایه‌گذاری زیرمجموعه شرکت سرمایه‌گذاری غدیر است. این شرکت در حال حاضر بزرگ‌ترین شرکت‌سرمایه‌گذاری در بخش پترو پالایشی در بازار سرمایه است و زیرمجموعه‌های مهمی، چون پتروشیمی پردیس، پتروشیمی پارس، پتروشیمی شیراز و همچنین پالایشگاه‌های متنوعی را در اختیار دارد. پارسان در روز چهارشنبه ۲۲ اسفندماه با پرداخت ۱۵ درصد نقدی و تسویه بخش عمده مبلغ از محل تهاتر مطالبات سنواتی، مالک جدیدی برای بخشی از سهام فارس شد. عملکرد پارسان درآخرین گزارش ماهانه سهم در هفته انتهایی سال ۱۴۰۳ درحالی در قیمت ۵۹۶۷۰ تومان در بازار بورس داد و ستد می‌شود که پرتفوی شرکت در بهمن‌ماه به ۲۴۷ هزار میلیارد تومان رسیده است و ۱۷ هزار میلیارد تومان افزایش یافت. بیشترین وزن در پرتفوی بورسی پارسان، شپدیس است که به ارزش ۱۰۰ هزار میلیارد تومان در گزارش بهمن ثبت شده است. سهم‎‌های اصلی در پرتفوی بورسی شرکت شامل سهم‌های مهمی از گروه پتروپالایشی است که در جدول ذیل آورده شده است. سناریوی شمارش پارسان و پیش بینی برای بلندمدت این هلدینگ پتروپالایشی پارسان در تایم فریم هفتگی و نمای لگاریتمی مشاهده می‌شود. از ابتدای ورود به بورس یک الگوی دیامتریک بلندمدت مدنظر است که لگ‌های ABCD در چندین سال طی شده و حال از نیمه اول آبان ۱۴۰۳ شروع یک لگ صعودی شروع شده و ادامه دارد. این موج تحت عنوان لگ E است و اصلاح‌هایی در میانه حرکت نیز خواهیم داشت و طبیعی است. به لحاظ زمانی E می‌تواند یک سقف در شروع سال ۱۴۰۶ بسازد. هدف‌های کوتاه‌مدتی سهم می‌تواند ۷۲۰۰-۷۷۰۰ تومان باشد و حد حمایت معتبر سهم محدوده‌های ۵۴۰۰-۵۰۰۰ تومان خواهد بود. 28 اسفند 1403 #پارسان #وغدیر #مینا_یوسفی #اقتصاد_آنلاین

ادامه

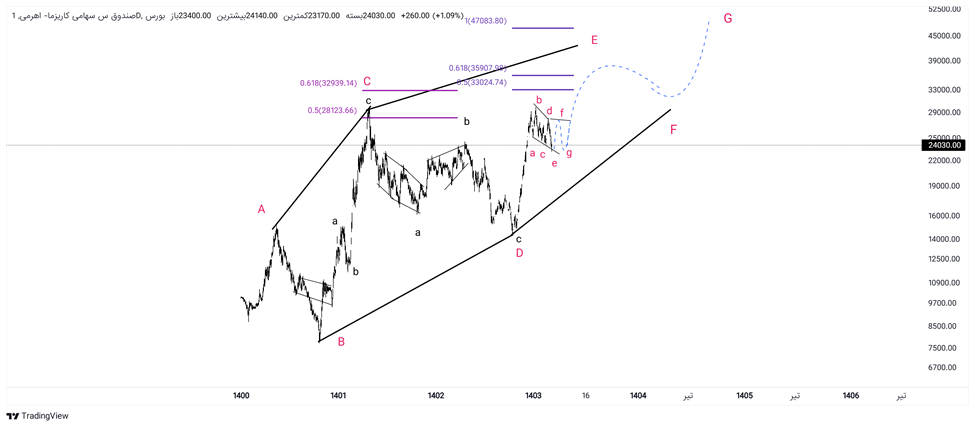
بررسی عملکرد و پیش‌بینی «اهرم» خرید صندوق اهرم مناسب است؟ صندوق سرمایه‌گذاری سهامی کاریزما با نماد اهرم دارای ۱۸.۹ همت خالص ارزش دارایی و قیمت تابلوی ۲۳۶۴ تومان به ازای هر یونیت است. این صندوق دارای NAV ابطال ۲۳۷۲ تومان است و در این‌صورت حباب این صندوق ۱.۳۲ واحد منفی است. اما آیا سرمایه‌گذاری در این صندوق سودآور است؟ صندوق‌های اهرمی یکی از انواع صندوق‎‌های سرمایه‌گذاری هستند که برای اولین بار در سال ۱۴۰۰ در بازار سرمایه پذیره‌نویسی شدند و به سرعت مورد استقبال سرمایه‌گذاران قرار گرفتند. به‌عبارتی صندوق اهرم یک نوع صندوق سرمایه‌گذاری است که با استفاده از اهرم، سود بیشتری برای سرمایه‌گذاران ایجاد می‌کند. در این گزارش به بررسی عملکرد یکی از مهم‌ترین صندوق‌های اهرمی با نماد اهرم پرداخته شده‌است. ۵ صنعت با بیشترین وزن در صندوق اهرمی «اهرم» طبق گزارش پرتفوی منتهی به بهمن ۱۴۰۳، بیشترین وزن صندوق اهرم با ۱۵ درصد، به صنعت فلزات اساسی اختصاص داده شده است. در جایگاه دوم شرکت‌های چند رشته‌ای صنعتی با ۱۴ درصد قرار دارد. در رتبه‌های بعدی به ترتیب صنایع محصولات‌شیمیایی، سرمایه‌گذاری‌ها و فراورده‌های نفتی حضور دارند. نصف وزن این ۵ صنعت به فلزات‌اساسی و شرکت‌های چند‌رشته‌ای صنعتی تعلق دارد. براساس میانگین ارزش معاملات روزانه در ماه اخیر، اهرم نقدشونده‌ترین صندوق اهرمی سهامی است. اهرم دارای ۱۲۶۳ میلیاردتومان فملی، ۱۰۹۹ میلیاردتومان فولاد، ۱۰۱۵ میلیارد تومان وغدیر و نهایتا سرمایه‌گذاری در شمش طلا به میزان ۷۹۷ میلیارد تومان و وبملت ۷۸۲ میلیارد تومان است. خرید‌های سنگینی هم در تاپیکو و تجلی طی ماه بهمن داشته‌است. تحلیل نموداری اهرم و یک سناریوی محتمل در سناریوی شمارش اگر الگوی دیامتریک را برای تکمیل بلندمدت و چندین ساله اهرم مدنظر داشته باشیم در این صورت لگ‌های ABCD تکمیل شده و میانه E هستیم. استراحت دی‌ماه تاکنون نیز خود دیامتریکی پاپیونی شکل داده که در شروع ریز موج صعودی f است؛ لذا با رعایت حد حمایت ۲۳۵۰ تومان برای هر یونیت این صندوق یک نوسان مثبت کوتاه‌مدت داریم. حرکت اصلی و ادامه رشد در لگ E زمان می‌خواهد و احتمالا اواخر فروردین تا اوایل اردیبهشت شاهد شروع تحرکات قوی‌تر بازار سرمایه خواهیم بود. اهرم نیز هدف‌های مهم ۲۸۰۰-۳۳۰-۳۵۰۰ تومان را دنبال خواهد نمود. 26 اسفند 1403 #اهرم #مینا_یوسفی #اقتصاد_آنلاین #صندوق_اهرمی

ادامه

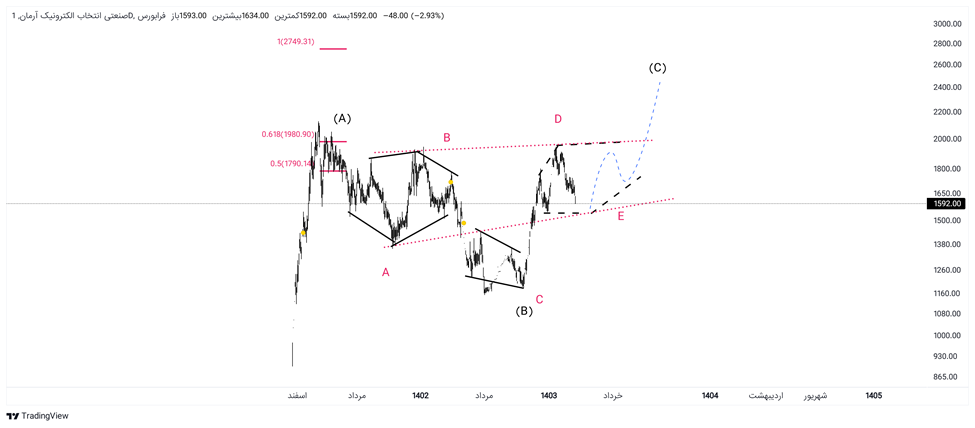
نماد «انتخاب» زیر ذره‌بین تحلیل؛ هدف بعدی قیمت سهم کجاست؟ این شرکت در زمینه تولید لوازم خانگی برودتی شوینده، صوتی و تصویری، گازسوز و لوازم خانگی کوچک آشپزخانه توسط خود و شرکت‌های تابعه فعالیت دارد. این شرکت در حال حاضر به‌عنوان هلدینگ لوازم خانگی و شرکت مادر است که ۱۲ شرکت دیگر گروه به‌عنوان زیرمجموعه آن فعالیت می‌کنند. این گروه تولیدکننده برند‌های دوو، اسنوا و بست است. شرکت گروه صنایع پیشران انتخاب با ۶۹.۶۵ درصد، بازارگردانی آسمان زاگرس با ۹.۷ درصد، گروه توسعه سرمایه‌گذاری انتخاب با ۱۲.۰۲ درصد و شرکت بازرگانی اعتماد تجارت زرین پاک با ۴.۳ درصد از سهامداران عمده انتخاب هستند. وضعیت عملکرد در شرکت انتخاب گزارش اطلاعات و صورت‌های مالی میاندوره‌ای ۱۲ ماهه منتهی به سال مالی ۱۴۰۳۰۹۳۰ سهم نشان می‌دهد که سود خالص ۱۲ ماهه به مبلغ ۴۳۸۲.۹ میلیارد تومان رسیده که نسبت به سال مشابه قبل ۱۲ درصد افزایش یافت. از طرفی سود انباشته ۵۱۶۴ میلیارد تومان گزارش شده که نسبت به سال گذشته ۱۵ درصد رشد را نشان می‌دهد؛ لذا انتخاب در گزارش ۱۲ ماهه حسابرسی نشده تلفیقی به سود ۳۰۱ ریالی رسیده است و در سود اصلی این عدد ۲۸۶ ریال است. در مجموع انتخاب سالانه حدود ۸۰ الی ۱۰۰ میلیون دلار سودآوری دارد و ارزش بازار منطقی برای آن حوالی ۵۰۰ میلیون دلار نیمایی است، لذا به دید بنیادی ارزنده است. بر آورد سود سالی آتی تحلیلگران برای سال ۱۴۰۴ حوالی ۳۵ تومان است. نمودار و سناریوی‌های نماد چه می‌گوید؟ نمودار سهم را از ابتدای ورود به بازارسرمایه در تایم فریم روزانه و نمای لگاریتمی مشاهده می‌نمایید. یک رشد شارپ تا محدوده قیمتی ۲۰۰-۲۱۰ تومان داشته که موج A را شکل داده است. سپس اصلاحی زمانبر داشتیم که موج B است و تا قیمت ۱۱۵-۱۱۸ تومان ریزش تجربه شده است و زمان به محدوده نیمه آبان ۱۴۰۳ رسیده است. سپس مجدد رشد موج C شکل گرفته که هنوز ادامه دارد. در سناریوی دیگر در حال تکمیل مثلث قرمز رنگ ABCDE است که موج E از آن در حال اتمام است و با رعایت حد حمایت ۱۴۵-۱۵۰ تومان کمی زمان می‌خواهدتا الگوی اصلاحی تمام شود. سپس با شروع موج صعودی و افزایش تقاضا در سهم هدف مهمی در ۱۸۰ و ۲۰۰ تومان سقف تاریخی دارد. 21 اسفند 1403 #مینا_یوسفی #انتخاب #اقتصاد_آنلاین

ادامه

همه چیز در مورد صندوق اهرمی توان خرید توان در این قیمت‌ها مناسب است؟ در بین صندوق‌های اهرمی بازارسرمایه، «جهش» با ضریب ۲.۷ به عنوان اهرمی‌ترین صندوق سرمایه گذاری بیشترین ضریب بالقوه را دارد. در صورتی که صندوق توان با ضریب بالقوه ۱.۸۷ کمترین اهرم را دارد و البته کمترین نسبت سهام را نیز با ۹۱.۵ درصد سهام داراست ضریب اهر‌می، نشان‌دهنده میزان اهرم سرمایه‌گذاری دارندگان واحد‌های ممتاز است. برای مثال، اگر ضریب اهـر‌می یک صندوق ۲ باشد، یعنی دارندگان واحد‌های ممتاز می‌توانند با دو برابر سرمایه خود در سود و زیان صندوق شریک شوند. صندوق سرمایه‌گذاری سهامی اهرمی توان مفید با نماد «توان»، دارای ارزش مارکت ۵.۵۸ همتی است و تا زمان تنظیم این گزارش، ۲.۵ درصد حباب منفی دارد. حباب منفی به‌این معناست که صندوق پایین‌تر از ارزش ذاتی خود در حال معامله می‌باشد. این صندوق دارای NAV صدور ۲۳۲۱ تومان و NAV ابطال ۲۲۸۸ تومان است. این در حالی است که قیمت هر یونیت صندوق روی تابلو معاملات ۲۲۲۹ تومان فشار فروش دارد و ۳ درصد منفی است. کل خالص ارزش دارایی‌های صندوق ۷.۹۷ همت و خالص ارزش دارایی‌های واحد‌های ممتاز ۳.۸۴ همت است. ۵ صنعت با بیشترین وزن در صندوق اهرمی توان طبق گزارش پرتفوی منتهی به بهمن ۱۴۰۳، بیشترین وزن صندوق توان با ۱۶.۶ درصد به صنعت فلزات اساسی اختصاص داده و در جایگاه دوم محصولات شیمیایی با ۱۵ درصد قرار دارد. در رتبه‌های بعدی به ترتیب صنایع شرکت‌های چند رشته‌ای صنعتی، سرمایه‌گذاری‌ها و سیمان و آهک حضور دارند. در آخرین گزارش ماهانه که مربوط به بهمن ماه ۱۴۰۳ است توان در پرتفوی خود بیشترین وزن سرمایه گذاری را به شمش طلا تخصیص داده است. توان ۳۵ درصد وزن پرتفوی خود را اینگونه تقسیم کرده است؛ ۷.۴ درصد شمش طلا، ۵.۴ درصد وغدیر، ۴.۴ درصد فولاد، ۳.۶ درصد پارسان، ۲.۷ درصد شپنا و ۲.۵ درصد شیراز، ۲.۳ درصد شستا و نهایتا ۲.۲ درصد وبملت و ۲ درصد سابیک دارد که پرتفوی ارزشمندی است. نمودار تحلیلی توان چه می‌گوید؟ تحلیل نموداری این صندوق در نمای لگاریتمی و تایم فریم روزانه نشان می‌دهد که از اریبهشت ۱۴۰۲ در حال تکمیل یک مثلث ۵ موجی است. اصلاح دی‌ماه تاکنون لگ E را شکل می‌دهد که به نظر می‌رسد فرودین ماه تمام می‌شود. دو محدوده مهم زمانی شروع هفته دوم فرودین و ۲۴ فرودین ۱۴۰۴ است که می‌تواند رشد از آنجا رخ دهد. قیمت مهم حمایتی که بهتر است شکسته نشود محدوده ۲۱۲۰ تومان به‌ازای هر یونیت است. 21 اسفند 1403 #مینا_یوسفی #اقتصاد_آنلاین #توان #صندوق_اهرمی

ادامه

رشد ۱۴۴ درصدی درآمد گروه مپنا رشد رمپنا کی آغاز می‌شود؟ گروه مپنا که به تازگی عرضه زیرمجموعه با ارزشی، چون ومپنا را داشته از درآمد سیکل‌های ترکیبی و تسعیر ارز به سودآوری مطلوبی رسیده است. مپنا نخستین و بزرگترین پیمانکار عمومی نیروگاهی در ایران و خاورمیانه است و در تولید ۶۰ هزار مگاوات برق نقش اول را دارد. دامنه فعالیت‌های گروه مپنا در این صنایع شامل توسعه و انتقال فناوری‌های روز جهان، طراحی و تولید تجهیزات کلیدی متکی به فناوری‌های پیشرفته، مدیریت و اجرای پروژه‌های بزرگ، سرمایه‌گذاری و نیز ارائه طیف وسیعی از خدمات مهندسی، بهره‌برداری، تعمیرات و بهینه‌سازی است که به مشتریان متعدد این گروه در بازار‌های مختلف داخلی و بین‌المللی ارائه می‌شود. عملکرد مپنا چه می‌گوید؟ گروه مپنا موفق به فروش ۳۴۱۳ میلیارد تومان در بهمن‌ماه ۱۴۰۳ شد که نسبت به مدت مشابه سال قبل ۳۶۲ درصد افزایش داشت. همچنین فروش کل شرکت در سال ۱۴۰۳ به رقم ۱۵۴۹۹ میلیارد رسید که نسبت به مشابه سال قبل ۱۵.۴ درصد افزایش را نشان می‌دهد همچنین در گزارش ۶ ماهه شرکت، شاهد کاهش ۸ درصدی درآمد‌های عملیاتی در مقایسه با دوره مشابه سال قبل و افزایش ۸۷ درصدی سود خالص و تحقق سود ۱۱۵.۸ تومانی به ازاء هر سهم بودیم. اخبار تازه از زیرمجموعه‌ها تولید انرژی‌های تجدید پذیر مپنا از زیرمجموعه‌های ومپنا نیز در ۱۲ ماهه ۱۴۴۲ میلیارد تومان سود خالص داشت که ۲ برابر مدت مشابه قبل است. از سوی دیگر، ساخت نخستین واحد ژنراتور هیدروژن خنک ۳۷۶ مگاوات شرکت مپنا پارس، به طوری که ژنراتور ۳۷۶ مگاوات، MGS۷۲-SH۲، ۵۰Hz طبق استاندارد‌های IEC طراحی و ساخته شده است. خنک‌کاری این ژنراتور با گاز هیدروژن انجام می‌شود و قابلیت اتصال به توربین گاز و بخار را دارد. به دلیل استفاده از گاز هیدروژن در خنک‌کاری، این محصول در مقایسه با ژنراتور‌های هوا خنک موجود که ابعاد مشابه هم دارند، ۸۸ درصد توان خروجی بالاتری دارد. علاوه بر استفاده از روغن، به‌منظور اطمینان از آب‌بندی محصول، تست‌های نشتی هوا و آب برای این ژنراتور انجام می‌شود. از دیگر اقدامات شرکت، انجام خدمات اپراتوری و نگهداری و تعمیرات دوره‌ای و اضطراری تجهیزات شبکه توزیع برق و شبکه ریل سوم خط ۳، ۷ شرکت بهره برداری راه آهن شهری تهران و حومه است. تحلیل نموداری و سناریوی شمارش سهم چه می‌گوید؟ همانطور که مشخص است دو باکس قیمتی و زمانی مشابه شکل گرفته و به نظر الگوی بلندمدت سهم از سال ۹۹ به بعد ترکیبی است که با WXY مشخص شده است. حال از پیک اردیبهشت‌ماه ۱۴۰۲، در بخش دوم یعنی Y هستیم و این ریزش می‌تواند آخرین ریز موج از مثلث شکل گرفته با ۵ موج باشد.در این سهم می‌توان با دید سهامداری و رعایت حد حمایت قوی محدوده ۱۰۰۰-۱۱۲۰ تومان، در یک روند صعودی میان مدت همراه شد. دقت شود به لحاظ زمانی برای کف سازی مناسب و شروع حرکت، حدود ۱ ماه ممکن است زمان بخواهد ولی سهم این قیمت‌ها ریسک کمی برای بررسی دارد. اهداف مهم قیمتی: ۱۴۱۰-۱۵۰۰ تومان و سپس ۱۷۲۰ – ۲۰۰۰ تومان سقف تاریخی ۹۹ است. 18 اسسفند 1403 #مینا_یوسفی #رمپنا #اقتصاد_آنلاین #مپنا

ادامه

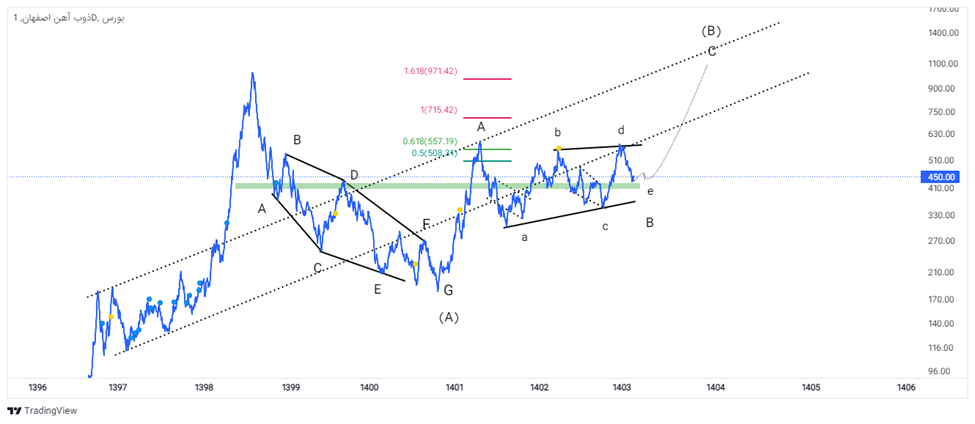
ارزیابی عملکرد ذوب‌آهن اصفهان نماد «ذوب» برای خرید مناسب است؟ انجام عملیات ذوب، ریخته‌گری، نورد فلزات آهنی و فولاد‌های آلیاژی جهت تولید انواع مقاطع هندسی استاندارد از موضوعات اصلی فعالیت شرکت ذوب آهن اصفهان است. ذوب محصولات متنوعی مانند ریل، ریل سوزنی، تیرآهن، میلگرد و دیگر فرآورده‌های فولادی دارد. شرکت ذوب آهن اصفهان از تکنولوژی کوره بلند استفاده می‌کند. در این روش، سنگ آهن و کک زغال‌سنگ به‌عنوان انرژی شارژ و مورد ذوب و احیا قرار می‌گیرند و تبدیل به چدن می‌شوند. چدن با دمش اکسیژن و افزودن آلیاژ‌ها در فولادسازی‌ها به فولاد موردنظر تبدیل می‌شود که ۸۵ درصد تولید دنیا از این روش است. عمده مواد اولیه شرکت ذغال‌سنگ، سنگ‌آهن، کک و گندله است. نگاهی به عملکرد دی‌ماه ذوب نشان می‌دهد که این شرکت در دی ماه ۱۴۰۳ موفق به فروش ۶، ۱۴۵ میلیارد تومانی شده است که نسبت به ماه گذشته با رشد ۳.۸ درصدی مواجه شده است. جمع مبلغ فروش در دوره ۱۰ ماهه ۴۹ همت بوده است که نسبت به دوره مشابه سال گذشته رشد ۳ درصدی را شاهد بوده است. شمش کالایی با سهم تقریبا ۴۷ درصدی از فروش، اصلی‌ترین محصولات ذوب محسوب می‌شود. شرکت ۱۰۱، ۲۶۵ تن از این محصول را در دی ماه فروخته است که نسبت به ماه گذشته رشد ۵۸ درصدی را ثبت کرده است. مبلغ فروش در دی‌ماه ۱۴۰۳ معادل ۶، ۱۴۵ میلیارد تومان و مبلغ فروش در دی‌ماه ۱۴۰۲، ۵، ۰۸۲ میلیارد تومان است که ۲۱ درصد رشد را نشان می‌دهد. مقدار فروش ۵ ماه اخیر ذوب به شرح جدول ذیل آمده است. مهم‌ترین محصولات شرکت شامل شمش کالایی و تیر آهن، میلگرد و شمش چدن است. رکورد میانگین نرخ ماهانه ذوب در بورس کالا بررسی‌های معاملات این شرکت نشان می‌دهد که در سال ۱۴۰۳ و تا پایان بهمن ۱۴۰۳، مجموعا ۱ میلیون ۲۰۰ هزار تن محصول به ارزش ۳۳,۰۹۲ میلیارد تومان به فروش رسیده است. میانگین حجم ماهانه معاملات این شرکت در بورس کالا ۱۱۱,۴۸۰ تن بوده و میانگین نرخ فروش این شرکت ۲۷ میلیون تومان بوده است. همچنین در بهمن ۱۴۰۳ نیز مجموعا ۱۳۱,۶۴۷ تن به ارزش ۴۳۶۴ میلیارد تومان با میانگین نرخ ۳۳.۱ میلیون تومان فروش داشته که میانگین نرخ معاملات این ماه نسبت به ماه گذشته ۲۴ درصد رشد داشته است. در تالار فلزات منتهی به اسفندماه، تیرآهن و میلگرد ذوب معامله شد و این هفته مجددا رقابت افزایش یافت. تیرآهن ذوب همچنان لیدر فولادی‌ها و بیشترین رقابت و رشد نرخ نسبت به ۹ ماهه را دارد. ذوب و سناریوی پیش روی سهم یک سناریوی منطقی برای ذوب به این شرح است که در حال تکمیل الگوی اصلاحی به صورت یک مثلث abcde می‌باشد. این الگو خود موج B از الگوی بالاتر ABC است. لگ‌های abcd تمام و انتهای e هستیم. انتظار داریم با رعایت حد ضرر ۴۰-۴۲ تومان شاهد یک رشد مناسب برای شروع C باشیم؛ لذا شکست مقاومت مهم سقف الگو در محدوده ۵۰-۵۵ تومان مهم است و تثبیت بالای آن ممکن است زمان بخواهد ولی در صورت شکست این محدوده هدف‌های بعدی ۷۰-۷۲ تومان است. 7 اسفند 1403 #ذوب #ذوب_آهن #مینا_یوسفی #اقتصاد_آنلاین

ادامه

پیش‌بینی آینده بازار طلا و دلار ریزش بزرگ یا فرصت خرید؟ صندوق عیار مفید با خالص ارزش دارایی‌های ۴۷ هزار میلیارد تومان و صندوق پشتوانه طلای لوتوس با ۳۲ هزار میلیارد تومان، دو صندوق ثروتمند فعلی هستند که البته بازدهی‌های به نسبت عالی نیز کسب نموده‌اند. ارزیابی بهترین صندوق سرمایه‌گذاری در طلا سرمایه‌گذاری در طلا یکی از روش‌های جذاب برای سرمایه‌گذاری محسوب می‌شود. ماهیت این صندوق‌ها به نحوی است که افراد با خرید واحد‌های صندوق به طور مستقیم از بازار طلا و سکه کسب سود می‌کنند. از آنجایی‌که انواع متعددی از صندوق طلا در بازار سرمایه موجود هستند، انتخاب بهترین صندوق طلا برای اکثر افراد دشوار است. یکی از مهم‌ترین معیار‌های انتخاب بهترین صندوق طلا برای سرمایه گذاری سابقه عملکرد صندوق است. با بررسی بازدهی سال‌های گذشته صندوق، می‌توان به این موضوع پی برد که آیا صندوق توانسته در شرایط مختلف بازدهی مناسبی داشته باشد یا خیر؟ در پاسخ به این سوال باید گفت که «زرفام» بهترین بازدهی را در بین صندوق‌های طلا در ۱۱ ماه اخیر را با بازدهی ۱۰۶.۸+ درصدی کسب کرده است. رتبه دوم متعلق به صندوق عیار با ۱۰۶+ درصد است. رتبه سوم نیز متعلق به صندوق کهربا با ۱۰۲.۵+ درصد است. کمترین بازدهی نیز در بین صندوق‌های فوق متعلق به صندوق آلتون است که ۸۵.۹+ درصد بازدهی داشته است. میانگین بازدهی صندوق‌های طلا ۹۷.۳+ درصد است. اختلاف بازدهی بیشترین بازدهی صندوق با کمترین آن ۲۱ درصد است. جدول ذیل بازدهی برخی صندوق‌ها را در ادوار مختلف نشان می‌دهد. کل ارزش خالص دارایی‌های کدام صندوق بیشتر است؟ AUM یک صندوق را به عنوان یکی از معیار‌های انتخاب صندوق‌های سرمایه‌گذاری طلا است. خالص ارزش دارایی‌های صندوق‌های سرمایه‌گذاری طلا یکی از معیار‌های اساسی برای انتخاب بهترین صندوق طلا است. در هفته اول اسفندماه صندوق عیار مفید با خالص ارزش دارایی‌های ۴۷ همت و صندوق پشتوانه طلای لوتوس با ۳۲ همت دو صندوق ثروتمند فعلی هستند که البته بازدهی‌های به نسبت عالی نیز کسب نموده‌اند. تنوع پرتفوی سرمایه گذاری صندوق‌های طلا به چه صورت است؟ بهترین صندوق طلا برای خرید معمولاً دارای پرتفویی متنوع است که شامل گواهی سپرده سکه، شمش طلا و اختیار سکه و اوراق درآمدثابت است. این تنوع، ریسک سرمایه‌گذاری را کاهش داده و بازدهی بهتری را فراهم می‌کند. حباب قیمتی صندوق‌های سرمایه‌گذاری طلا در هفته اول اسفند حباب قیمتی شامل اسمی و ذاتی است. حباب اسمی به فاصله میان قیمت صندوق طلا و NAV آن اشاره دارد. در حالی که حباب ذاتی به حباب قیمتی دارایی‌های موجود در سبد مانند سکه طلا در صندوق‌های طلا اشاره دارد. حباب واقعی از مجموع حباب اسمی و حباب ذاتی به دست می‌آید. باید توجه داشت که هر چه حباب قیمتی صندوق بیشتر باشد، آن صندوق با ارزشی بیشتر از ارزش ذاتی خود در حال معامله است. حباب لحظه‌ای صندوق‌های طلا در ذیل آمده است. درخشان، زروان و لیان کمترین حباب واقعی را دارند. صندوق‌های زر و مثقال بیشترین حباب واقعی را تا این لحظه نشان میدهد. سمت و سوی انس جهانی؛ مقاومت انس کجاست؟ قیمت طلا جهانی به روند صعودی خود ادامه داد و در جلسه معاملاتی اروپا در انتهای هفته پیشین به بالاتر از ۲،۹۴۵ دلار رسید که یک رکورد تاریخی جدید محسوب می‌شود. این افزایش پس از اظهارات تند ترامپ درباره اوکراین و تأکید مجدد او بر اعمال تعرفه‌های سنگین صورت گرفت. در همین حال، اولین مذاکرات میان مقامات ایالات متحده و روسیه موجب نگرانی معامله‌گران شده است که آیا توافقی در کار خواهد بود یا خیر. علاوه بر این، ترامپ تأیید کرد که تعرفه ۲۵ درصدی بر واردات خودرو اجرایی خواهد شد و این تعرفه‌ها شامل واردات دارو نیز خواهد شد. اگر الگوی دیامتریک را برای طلای جهانی محتمل بدانیم، در لگ صعودی G هستیم و می‌تواند به حوالی ۳۰۰۰-۳۱۰۰ دلار نزدیک شود. اولین محدوده حمایتی در این روند صعودی محدوده ۲۶۵۰-۲۷۰۰ است. از دید تکنیکالی، انس جهانی سطح مقاومتی مهم ۳۰۰۰-۳۳۰۰ دلار را دارد؛ لذا در سرمایه‌گذاری‌ها باید به مقاومت نزدیک انس دقت داشت. دلار در محدوده مقاومتی مهم بازار دلار شب عید بسیار داغ است ولی چارت‌ها چیز دیگری می‌گویند. اگر الگوی بلند مدت دیامتیریک مدنظر باشد، در این سناریو در آخرین لگ صعودی میان مدتی هستیم که موج G است؛ لذا نشان از مقاومت مهم حوالی ۹۷۰۰۰ تومان دارد. انتظار داریم به این محدوده واکنش نشان دهد و شاهد توقف افسار گسیخته و آرامش در بازار آزاد دلار تا پایان سال باشیم. نهایتا اگر تصمیم به سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری با قیمت‌های فعلی را دارید، بهتر است کمی تامل نمایید تا وضعیت بازار‌های تاثیرگذار طلا و دلار مشخص شود. در غیر این‌صورت با توجه به موارد فوق‌الذکر برترین صندوق را انتخاب نمایید. 6 اسفند 1403 #مینا_یوسفی #اقتصاد_آنلاین #دلار #طلا #صندوق_طلا

ادامه

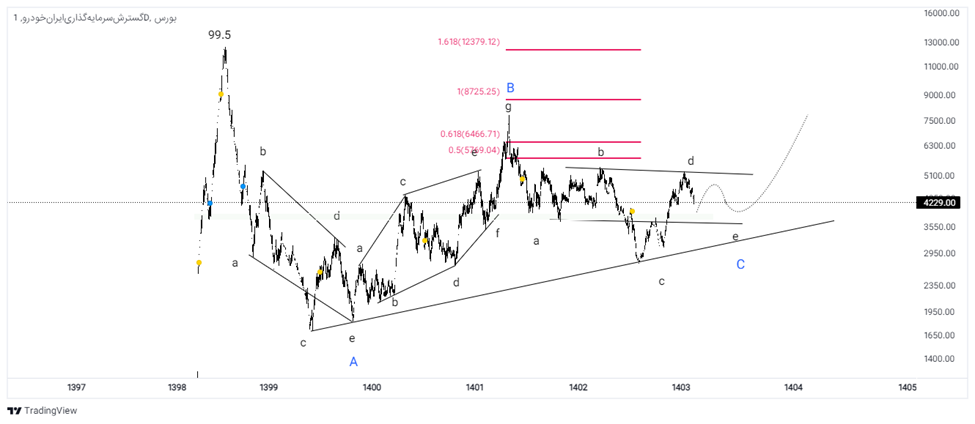
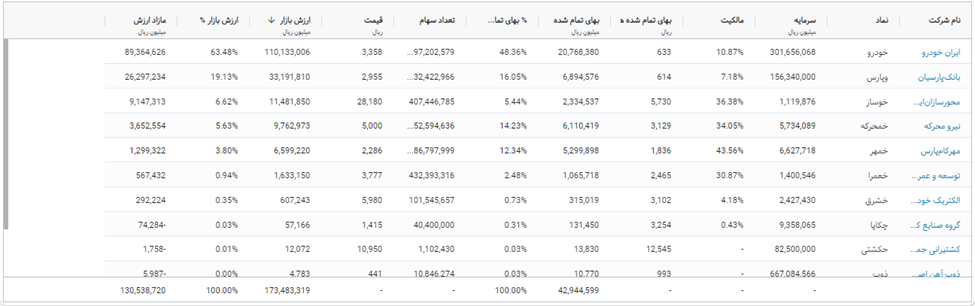
تحلیل یکی از هلدینگ‌های سرمایه‌گذاری ایران‌خودرو رشد خگستر از کی آغاز می‌شود؟ خگستر با ارزش بازار ۸.۶ همت و قیمت سهام ۴۲۲ تومان داد‌و ستد می‌شود. بیش از ۴۵ درصد سهام شرکت متعلق به ایران‌خودرو است. سرمایه‌گذاری سمند و گروه مالی پارسیان هر کدام ۲.۶ و ۲ درصد خگستر را دارند. همچنین خگستر سهامدار عمده خودرو و وپارس است. افزایش‌سرمایه حدود ۸۰۰- ۸۲۰ درصدی ایران‌خودرو از محل تجدید ارزیابی، مالکیت کروز و حرکت سهم به سمت سودسازی خبر‌های مهمی است که خگستر را نیز منتفع خواهدکرد. واگذاری خودروسازان به بخش خصوصی در میان‌مدت تحولات عظیمی را در صنعت خودرو به‌دنبال خواهد داشت. از طرفی وپارس با فروش اپال در کنار افزایش‌سرمایه از محل تجدید‌ارزیابی می‌تواند محرک دیگری برای خگستر باشد. شرکت به صورت غیرتلفیقی مالک ۱۰.۸ درصدی ایران‌خودرو، ۷.۱۸ درصدی وپارس، ۳۶ درصد خوساز و ۳۴ درصد خمحرکه است. شرکت‌های بورسی در پرتفوی سرمایه‌گذاری خگستر در جدول ذیل آمده است. مهرگان پارس قصد دارد برای سال آینده، سپر عقب و جلو تولید کن و امسال شرکت ریخته‌گری آلومینیوم ایران‌خودرو نیز توسعه می‌یابد. خگستر اعلام کرده که در سال مالی فعلی افزایش استفاده از خدمات شرکت‌های دانش بنیان، افزایش سودآوری در بازارسرمایه، بهینه‌سازی پرتفوی سرمایه‌گذاری و استفاده حداکثری از ظرفیت‌ها وافزایش صادرات را در دستور کار دارد. وپارس، شفاف سازی اخیر از فروش ملک و شناسایی سود شرکت تهران تینو با شماره ثبت ۴۴۷۳۷۴ با قیمت پیشنهادی ۱۸، ۲۲۰ میلیارد ریال برنده مزایده ملک مسکونی واقع در تهران، الهیه متعلق به وپارس گردید. لازم به‌ذکر است قطعیت و آثار مالی ناشی از این معامله منوط به تکمیل حصه نقدی تا تاریخ ۱۴۰۳۱۲۲۵ و انعقاد قرارداد فروش و تضامین مربوطه بر اساس شرایط مندرج در اسناد مزایده می‌باشد؛ لذا با توجه به اینکه خگستر سهامدار عمده وپارس است، از سودآوری وپارس متاثر می‎شود. خگستر و مسیر پیش روی سهم با شمارش امواج نمودار خگستر از پیک سال ۹۹ به‌صورت لگاریتمی و تایم فریم روزانه نشان داده شده است. تشکیل یک سه موجی زمانبر به صورت ABC هستیم که خود شامل الگو‌های مثلث و دیامتریک هستند و هنوز مشخص نیست که الگوی اصلاحی همین سه موجی باشد. به‌همین دلیل احتمال تشکیل مثلث زمان‌بر‌تر وجود دارد. در هر صورت فعلا از پیک اردیبهشت ۱۴۰۲، از قیمت ۷۷۵ تومان در حال تکمیل موج اصلاحی C از سناریو هستیم که خود به صورت یک مثلث در حال تکمیل است. موج abcd شکل گرفته و تمام شد و در حال تکمیل لگ e است. موج e می‌تواند سه موجی باشد؛ لذا بارعایت کف حمایتی ۴۰۰-۳۹۰ تومان جذاب است و می‌تواند نوسانات مثبتی را تجربه نماید و الگوی صعودی بعدی به صورت میان‌مدت شروع گردد. با شکست سقف الگو تایید دوم شروع روند صعودی را خواهیم داشت و حجم تقاضا در محدوده مهم مقاومتی ۴۹۰-۵۲۰ تومان مهم خواهد بود. به نظر می‌رسد به لحاظ زمانی از بهار سال ۱۴۰۴ روند صعودی اصلی شکل گیرد و تارگت‌های جذابی پیش روی سهم باشد. 5 اسفند 1403 #مینا_یوسفی #اقتصاد_آنلاین #خگستر

ادامه

پیش‌بینی سناریوی پیش روی شپدیس سهم همچنان به رشد خود ادامه می‌دهد؟ شپدیس که PE حوالی ۵.۹ را دارد، بالاخره بعد از ماه‌ها غیبت، شنبه ۲۱ بهمن ماه در قیمت ۲۰۹۰۰ تومان با صف خرید به گردونه معاملات بازگشت. این شرکت اوره و آمونیاک تولید می‌کند و صادرات محور نیز هست لذا سودآوری سهم به عوامل مهمی، چون نرخ اوره جهانی، نرخ دلار و نرخ خوراک وابستگی زیادی دارد. توضیحاتی در مورد ماهیت و محصولات شرکت: شرکت‌های پتروشیمی شیراز، پتروشیمی کرمانشاه و پتروشیمی خراسان از رقبای داخلی شرکت محسوب می‌شوند. شپدیس آمونیاک و اوره تولید می‌کند و محصولات خود را در داخل کشور به شرکت‌های خدماتی حمایتی کشاورزی و تعاونی‌های وابسته به آن به‌فروش می‌رساند و مقاصد صادراتی این شرکت کشور‌های آسیایی، اروپایی، آفریقایی و آمریکایی هستند. حجم بالای تولیدات و فن‌آوری برتر، هماهنگی با استاندارد‌های زیست‌محیطی، سهولت دسترسی به خوراک گاز طبیعی، خطوط حمل و نقل دریایی و برخورداری از تاسیسات ذخیره‌سازی و اسکله بارگیری اختصاصی برای صادرات محصول اوره و قرار گرفتن در کنار دریا از جمله مزیت‌ها و ویژگی‌های این مجتمع است. این ویژگی‌ها چشم‌انداز روشنی را برای جایگاه این شرکت در بازار‌های بین‌المللی ترسیم می‌کند. لازم به ذکر است مواد اولیه موردنیاز برای پتروشیمی پردیس شامل گاز خوراک، آب خنک‌­کننده، بخار، برق اکتیو و سایر مواد شیمیایی هستند. مروی بر عملکرد شپدیس: شپدیس در سه ماهه اول امسال به ازای هر سهم، ۱۱۶۰ تومان سود ساخته که ۴۰ درصد بیشتر از مدت مشابه سال قبل است. پارسان سهامدار عمده شپدیس است و با اصلاح اخیر می‌تواند مجدد برای بررسی بیشتر ارزنده باشد. ارزش بازار پتروشیمی پردیس اکنون ۱۲۴۰۰۰ میلیارد تومان است. فروش شرکت تا انتهای سال مالی، ۳۹۰۹۳ میلیارد تومان و سود خالص ۱۴۲۳۳ میلیارد تومان ارزیابی شده است. تحلیلگران سودآوری هم سهم را در سال مالی جاری حوالی ۴۶۰۰-۴۷۰۰ تومان برآورد کرده‌اند. برای مفروضات تحلیل، دلار حواله ۶۵ هزار تومان، دلار آزاد حوالی ۸۰ هزار تومان، نرخ گاز ۱۰۰۰۰ سنت در هر مترمکعب و قیمت اوره خلیج فارس حوالی ۳۴۰ دلار در نظر گرفته شده است. بدیهی است که تغییر در مفروضات سودآوری سهم را متاثر خواهد کرد. لازم به ذکر است میانگین فروش ۱۲ ماهه ۱۴۰۲، ۳۴۹۰ میلیارد تومان و میانگین فروش ۴ ماهه ۱۴۰۳، ۳۲۵۸ میلیارد تومان بوده است. کل فروش این شرکت در ۴ ماهه امسال، ۱۳۰۳۱ میلیارد تومان بوده که ۳۱% از مجموع فروش در سال ۱۴۰۳ را محقق کرده است. شپدیس در دی ماه ۳۰۵۵ میلیارد تومان فروش داشته که نسبت به ماه گذشته افت ۴ درصدی و نسبت به مدت مشابه سال گذشته رشد ۲۶ درصدی داشته است. همچنین طی ۴ ماه گذشته ۸۹ درصد از فروش شرکت، صادراتی بوده است. صندوق‌هایی که شپدیس دارند کدامند؟ سهم هر صندوق از شپدیس: بیدار ۶.۸ % موج ۴.۳۳% شتاب ۴.۳۹% توان ۲.۲۰% اهرم ۰.۷۷% جهش ۲.۶۰% نارنج ۳.۰۰% تحلیل نموداری شپدیس و سناریوی پیش روی سهم برای شپدیس با توجه به پیچیدگی تحلیل خیلی نمی‌توان با قطعیت نظر داد ولی در یک سناریو، از سال ۹۹ به بعد را یک الگوی دیامتریک صعودی درنظر گرفته‌ایم که چندین سال طول کشیده تا لگ‌های ABCDEF به صورت کارکشن تکمیل شوند. حال رشد اخیر، موج میان‌مدت و سودآور G را از کف قیمت ۱۲۰۰۰ تومان در خرداد ۱۴۰۳ شکل داده است. در این موج هدف مهم قیمتی می‌تواند سقف ۲۹۰۰۰-۳۰۰۰۰ تومان باشد. کف سهم در محدوده ۲۰۰۰۰ -۲۱۰۰۰ تومان بسته شده است. 23 بهمن 1403 #مینا_یوسفی #اقتصاد_آنلاین #شپدیس

ادامه

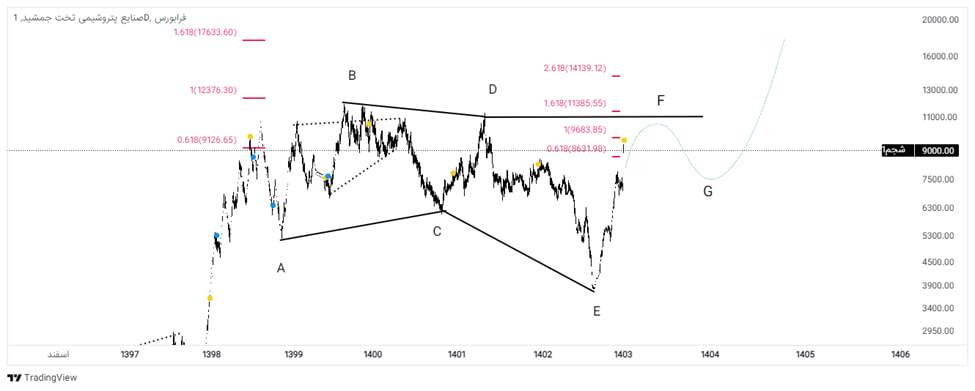
پیش‌بینی آینده یک سهم از صنعت پتروشیمی «شجم» برای خرید مناسب است؟ شرکت پتروشیمی تخت جمشید با نماد شجم خوش درخشیده و در دی ۸۵۴ میلیارد تومان فروش داشته است. در آذر ۵۰۴ و در ۴ ماهه انتهایی نیز ۲.۷ هزار میلیارد تومان درآمد فروش به ثبت رسانده‌است. این در حالی است که در مدت مشابه سال قبل، این عدد تقریبا ۱.۵ هزار میلیارد تومان بود. شرکت پتروشیمی تخت جمشید با نماد شجم در دوره سه ماهه اول سال مالی شرکت (پاییز ۱۴۰۳) موفق به کسب سود خالص ۴۰۲ میلیارد تومانی شده و به ازای هر سهم ۶۲ تومان سود ساخته است. این سود تقریبا معادل کل سود خالص محقق شده سال قبل است. محصولات اصلی شرکت شامل انواع لاستیک مصنوعی هستند که به میزان ۲۰، ۵۶۲ تن به فروش رسیده است و برای دوره ۹ ماهه باقیمانده در حدود ۶۳ هزار تن فروش برآورد شده است. متوسط نرخ فروش لاستیک مصنوعی شرکت در این دوره معادل ۹۰ میلیون ریال به ازای هر تن بوده که با توجه به رشد قیمت‌های ارز در بازار نیما و قیمت‌های جهانی که رشد حدود ۲ هزار دلاری در هر تن لاستیک مصنوعی را تجربه کردند، امکان رشد خوبی از محل نرخ‌های فروش وجود دارد. لازم به ذکر است که حدود ۴۰% فروش به صورت صادراتی است. حاشیه سود عملیاتی و خالص شرکت برای دوره سه ماهه به ترتیب ۲۴.۵ و ۲۲ درصد بوده است. این دو نسبت سودآوری در سال مالی قبل به ترتیب معادل ۱۰ و ۸ درصد بوده است. سناریوی شمارش شجم چه می‌گوید؟ شجم را از سال ۹۹ به بعد تحت یک الگوی دیامتریک پاپیونی مد نظر داریم. در این صورت رشد سهم از محدوده ۳۵۰ تومان در تابستان امسال یک رشد شارپ را در قالب موج D شروع کرد. اما مانند سایر پتروشیمی‌ها بسته شد و بعد از قریب به دو ماه مجددا بازگشایی شد. بعد از چندماه غیبت، اما با ۳۹ درصد مثبت بازگشایی شده‌است. انتظار داریم محدوده ۱۰۰۰-۱۲۰۰ تومان برای سهم بسیار مهم باشد. انتهای موج D ممکن است همین محدوده باشد که باید شاهد ریزش سهم در قالب موج G از دیامتریک باشیم. در این صورت محدوده حمایتی ۸۵۰ -۷۰۰ تومان در لگ نزولی برای اتمام الگو می‌باشد و سپس الگویی صعودی خواهیم داشت. در سناریوی خوشبینانه، یک سه موجی تمام و حال در الگوی صعودی جدیدی است که می‌تواند به شکست محدوده ۱۲۰۰ تومان منجر شود و در صورت تثبیت بالای آن، تارگت بعدی حوالی ۱۴۰۰ تا ۱۷۰۰ تومان خواهد. 19 بهمن 1403 #مینا_یوسفی #شجم #اقتصاد_آنلاین

ادامه

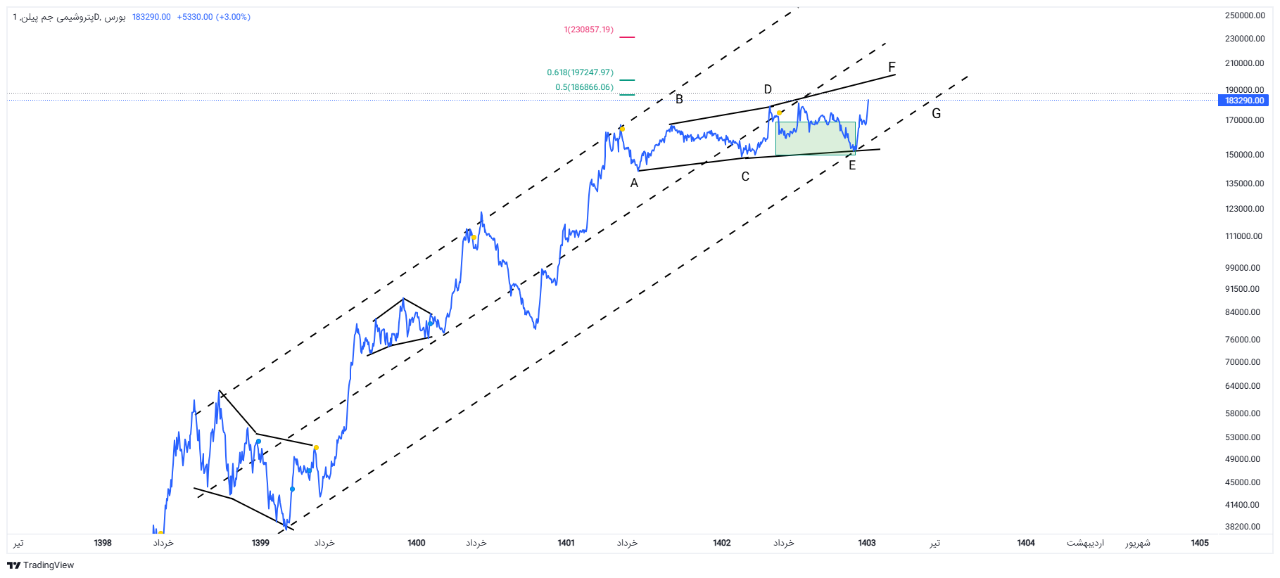
تحلیل بزرگ‌ترین تولیدکننده پلی پروپیلن جم پیلن به رشد خود ادامه می‌دهد؟ شرکت پلی پروپیلن جم با ظرفیت اسمی تولید ۳۰۰،۰۰۰ تن پلی پروپیلن در سال از شرکت‌های فرعی پتروشیمی جم است که با توجه به صادرات محور بودن از رشد دلار منتفع می‌شود. گزارش عملکرد‌های این پتروشیمی و نرخ فروش‌های بورس کالا جذاب بوده و پتانسیل رشد دارد. شرکت از دید نموداری نیز در روندی صعودی است و ادامه سودآوری سهم دور از ذهن نخواهد بود. این شرکت حدود ۳۰ درصد از نیاز صنایع داخلی کشور، شامل صنایع خودرو، بسته‌بندی، لوازم برقی و خانگی، پزشکی و غیره را پوشش می‌دهد. جم پیلن به عنوان بزرگترین تولیدکننده پلی پروپیلن، قابلیت تولید بیش از ۱۲۰ گرید مختلف هموپلیمر، کوپلیمر رندوم و کوپلیمر ضربه‌پذیر را دارد. در خرداد ۱۳۸۳ با هدف راهبری و تولید واحد پلی پروپیلن، مجتمع الفین دهم پتروشیمی جم واقع در منطقه ویژه انرژی پارس عسلویه تاسیس شد. شرکت‌های پتروشمیران و پتروشمی جم هر یک با داشتن حدود ۴۴ درصد از سهام جم پیلن از سهامداران عمده این شرکت هستند. این شرکت یکی از متنوع‌ترین سبدهای محصولات پلی پروپیلنی در کشور را دارد و محصولات خود را به بیش از ۱۵ کشور در سطح آسیا و جهان صادر می‌کند. شرکت پتروشیمی جم پیلن در سال ۱۳۹۸ با نماد جم پیلن در گروه تولید مواد‌شیمیایی پایه در بورس اوراق بهادار پذیرفته شد. وضعیت بنیادی شرکت پتروشیمی جم پیلن با گزارش خوب دی ماه سهم و رشد نرخ دلار، امسال جم پیلن سودی معادل ۲۶۰۰ـ۲۸۰۰ تومان به ازای هر سهم می تواند بسازد. سال بعد نیز بالای ۳۴۰۰ تومان سودآوری هر سهم برآورد شده است. فروش تناژی و مبلغی در جم‌پیلن بالاتر از میانگین سال ۱۴۰۲ بوده است. پتروشیمی جم پیلن در دی ماه ۱۴۰۳ به مبلغ فروش ۱۴۷۰ میلیارد تومان دست یافت که در مقایسه با مدت مشابه سال قبل حدود ۵۳% بیش‌تر است. جم پیلن در مدت ذکر شده به مقدار فروش ۲۰,۷۴۶ تنی دست یافته که در مقایسه با مدت مشابه سال قبل ۲۰% بیش‌تر شده است. این شرکت همچنین در آذر ماه ۱۱۴۰، آبان ماه ۱۱۸۹ و مهر ماه ۱۱۵۵ میلیارد تومان درآمد فروش داشته است. فروش ۱۰ ماهه شرکت مبلغ ۱۱۵۰۸ میلیارد تومان بوده است. فروش ۹ ماهه نیز در حالی به ۱۰۰۳۸ میلیارد تومان رسیده که در مدت مشابه قبل ۸۳۰۲ میلیارد تومان بوده است. سناریوی تکنیکالی سهم از دید نموداری سهم در نمای لگاریتمی از سال ۹۹ به بعد مشخص شده است. یک کانال فرضی معتبر با خط چین نمایش داده شده که این که سهم واکنش‌های خوبی در سقف و کف به خطوط آن داشته است. سهم یک الگوی دیامتریک را از سقف اردیبهشت ۱۴۰۲ و محدوده مقاومتی ۱۶۸۰۰ تومان شروع کرد که در آبان ۱۴۰۳ این الگو در کف ۱۵۰۰۰ تومان تمام شد. بنابراین به نظر می‌رسد شبیه تصویر هنوز در لگ صعودی F است و هنوز یک موج G بدهکار است. در این صورت هدف‌های مهم میانی سطوح فیبونانچی را در ۱۸۶۰۰-۲۰۰۰۰ تومان را فعلا دارد. با شکست این محدوده هدف ۲۳۰۰۰ تومانی را خواهیم داشت. 21 بهمن 1403 #مینا_یوسفی #اقتصاد_آنلاین #جم_پیلن

ادامه

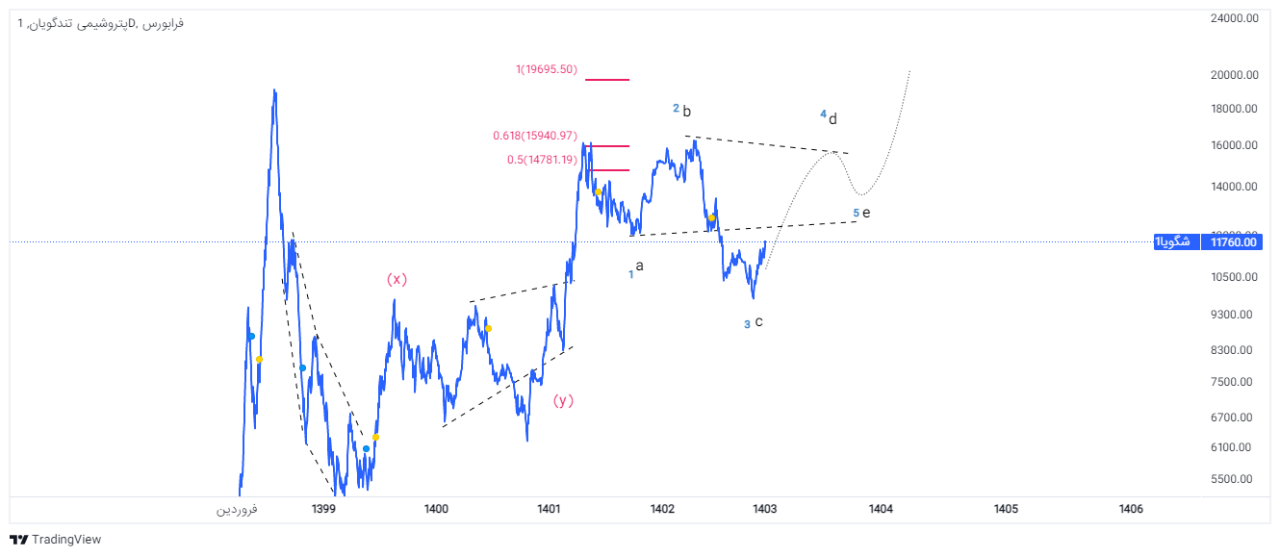
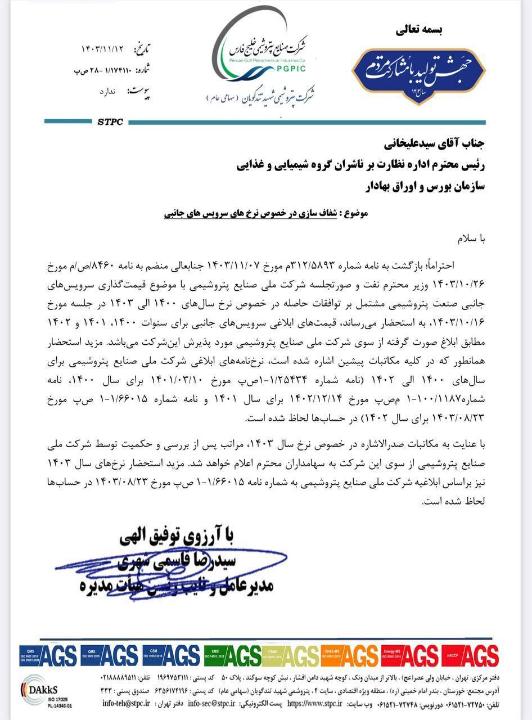
شگویا و تقاضای قوی در بازار منفی این روزها خرید سهم در این محدوده منطقی است؟ شگویا تنها تولیدکننده PTA در کشور بوده و محصول PET را هم با استفاده از PTA به‌عنوان ماده اولیه تولید می‌کند. شگویا با وجود ابهامات در نرخ یوتیلیتی، چهارشنبه هفته گذشته به عنوان اولین پتروشیمی معلق با دامنه نوسان ۳ درصدی باز شد و صف خرید سنگینی برای سهم شکل گرفت. تحلیلگران EPS سهم برای سال ۱۴۰۳ را ۸۸۵-۸۹۵ تومان با pe تحلیلی ۱۲.۷واحد می‌دانند اما باید دید بررسی عملکرد و تحلیل نموداری، ارزندگی سهم را تا چه قیمت‌هایی توجیه می‌کند. شرکت پتروشیمی شهید تندگویان تنها تولیدکننده پلی‌اتیلن ترفتالات گرید بطری کشور است که هدف از تاسیس این شرکت اجرای طرح‌های تولید اسید ترفتالیک خالص (PTA) و پلی اتیلن ترفتالات (PET) بوده است. شرکت صنایع پتروشیمی خلیج‌فارس به صورت تلفیقی بیش از ۵۰ درصد سهم را تحت مدیریت دارد. محصولات این شرکت PTAPET است که در فاز اول ظرفیت تولید PTA به میزان ۳۵۰ هزار تن است. تولید PET در دو گرید بطری و الیاف به میزان ۴۱۲٬۵ هزار تن است. در فاز دوم ظرفیت PTA به میزان ۳۵۰ هزار تن بوده و تولید PET در دو گرید الیاف و بطری به میزان ۴۷۵٬۵ هزار تن است. شفاف سازی نرخ های سرویس های جانی شگویا بیشترین فروش ماهانه شرکت در سه سال اخیر رقم خورده است، گزارش فعالیت ماهانه شگویا چه می گوید؟ گزارش دی ماه شگویا نشان می‌دهد که این شرکت در دی ماه ۱۴۰۳ موفق به فروش ۳۰۶۰ میلیارد تومان شده است که نسبت به ماه گذشته با رشد ۱۳ درصدی مواجه شده است. این میزان فروش ماهانه، بیشترین فروشی بود که شرکت در سه سال اخیر ثبت کرده است. میانگین فروش ماهانه این شرکت در سال ۱۴۰۳، مبلغ ۲۴۶۴ میلیارد تومان بوده است که در دی ماه شاهد رشد %۲۴.۱ مبلغ فروش نسبت به این میانگین بودیم. گرید بطری با سهم تقریبا ۴۸ درصدی و گرید الیاف با سهم تقریبا ۴۶ درصدی از مبلغ فروش، اصلی‌ترین محصول شگویا محسوب می‌شود؛ نخ POY و اسید ترفتالیک خالص از دیگر محصولات شرکت می‌باشند. از نظر مقداری، میزان فروش محصولات شرکت در دی ماه سال ۱۴۰۳، ۵۵،۴۲۲ تن بوده است که نسبت به ماه پیش رشد ۷.۶ درصدی را شاهد بودیم (میزان فروش آذر ماه شرکت ۵۱،۴۶۴ تن بوده است). مبلغ فروش در دی ماه ۱۴۰۳ : ۳،۰۶۰ میلیارد تومان مبلغ فروش در دی ماه ۱۴۰۲ : ۲،۴۱۹ میلیارد تومان درصد تغییرات فروش دی ماه ۱۴۰۳ نسبت به فروش ۱۴۰۲: رشد ۲۶.۴ درصدی تحلیل نموداری سهم شگویا از دید بنیادی سهم خیلی قوی نیست و شاهد رشد هزینه‌ها هستیم و اما در نمودار شگویا، فارغ از اینکه الگوی کلی سهم چیست، سناریوی محتمل این است که از اردیبهشت ۱۴۰۲ به بعد یک ۵ موجی را شکل می‌دهد و موج ۱،۲،۳ از آن تمام شده است و حال در موج ۴ صعودی از الگو قرار دارد. حمایت قوی ۱۱۰۰ تومان و هدف های مهم ۱۴۵۰-۱۶۰۰ تومان است. 13 بهمن 1403 #مینا_یوسفی #اقتصاد_آنلاین #شگویا

ادامه

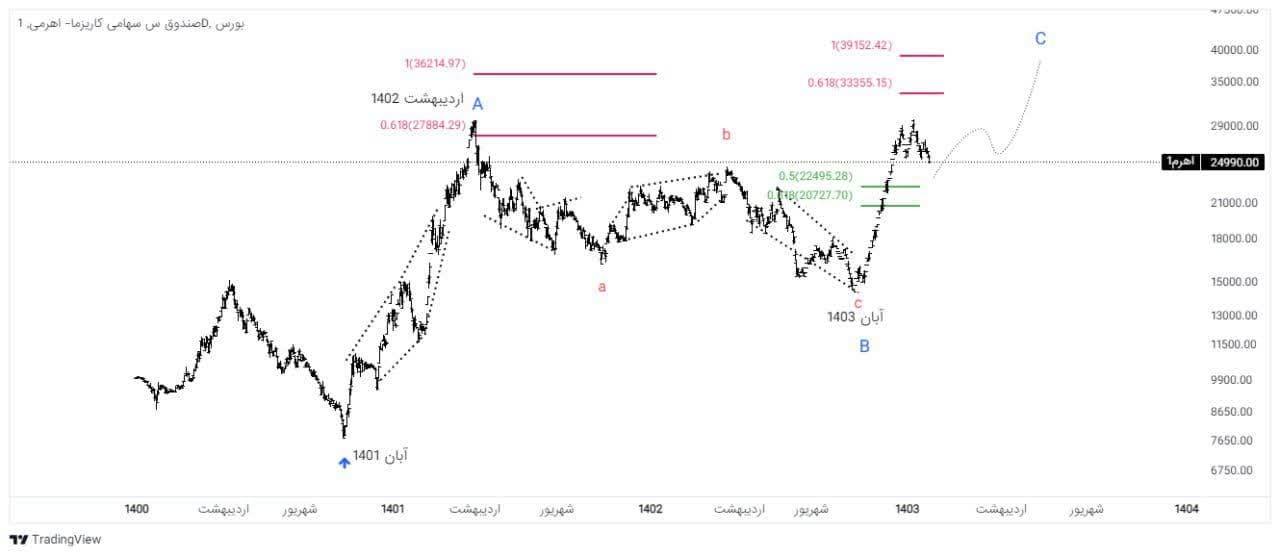
پیش‌بینی روند بزرگترین صندوق اهرمی بورس اهرم برای خرید مناسب است؟ صندوق سرمایه‌گذاری اهرمی کاریزما با نماد اهرم با خالص ارزش دارایی ۲۰.۷ همت است. این صندوق دارای nav صدور ۲۶۴۱ تومان و nav ابطال ۲۶۰۶ تومان و قیمت تابلوی ۲۴۸۰ به ازای هر یونیت ممتاز می‌باشد که قیمت تابلو و nav حدود ۵ درصد با هم اختلاف دارند. اهرم در دی ماه ۲۰۸۷ میلیارد تومان در سهام سرمایه‌گذاری کرده و در مقابل ۷۰ میلیارد تومان فروش سهام داشته است. نسبت خرید به فروشی معادل ۹۷ به ۳ ثبت کرد. بیشترین خرید‌های صندوق در نماد‌های شپنا و وغدیر شبندر وبملت و شبریز بوده است و دست به فروش سهام وپاسار و کاریز و لطیف زده است. لازم به ذکر است که نماد‌های فملی، فولاد، وغدیر، شستا و وبملت ۵ سهم با بیشترین وزن در پرتفوی اهرم است. خالص ارزش دارایی‌های واحد ممتاز ۱۴۰۳۱۱۱۴: ۹.۷ همت است. اهرم و سناریو خوشبینانه شمارش پیش رو اگر سناریوی فلت را در بلندمدت مدنظر داشته باشیم، اکنون در موج C هستیم که باید ۵ موجی شکل گیرد. در غیر این صورت C می‌تواند سه موجی باشد که هنوز تمام نشده است و الگوی اصلی مثلث یا دیامتریک چندین ساله‌ای شکل دهد. نهایتا فعلا از کف قیمتی آبان ۱۴۰۱ شاهد رشد قابل توجه صندوق اهرمی کاریزما با نماد اهرم بوده‌ایم و تا سقف اردیبهشت ۱۴۰۲ این رشد در قالب موج A ادامه داشته است. سقف مهم ۲۹۸۰ تومان به ازای هر یونیت ثبت شده و شاهد ریزش سه موجی زمانبری تا آبان ۱۴۰۳ بوده‌ایم که همان موج B است. سپس از کف ۱۴۳۵ تومان مجدد در الگوی صعودی جدیدی قرار گرفته و ادامه‌دار است. اصلاح اخیر بخشی از روند صعودی است و می‌تواند از محدوده حمایتی قوی ۲۰۷۰-۲۲۴۰-۲۴۰۰ تومان، شاهد کف‌سازی مناسب و برگشت قیمت یونیت‌ها برای هدف‌های بعدی باشیم. هدف‌های مهم پیش رو: شکست سقف تاریخی در حوالی ۳۰۰۰ و سپس دستیابی به سطوح مقاومتی ۳۳۳۰ – ۳۶۲۰ می‌باشد. سناریوی دیگر این است که کل امواج یک دیامتریک را شکل داده باشد ABCD تمام و حال در ریزش اخیر بخشی از موج E شکل گرفته باشد که به صورت تصحیحی با نوسانات مثبت و منفی از کف ۲۰۷۰-۲۲۴۰ تومان برگشت خواهیم داشت تا موج E تکمیل و وارد لگ F نزولی میان مدتی شود. 15 بهمن 1403 #مینا_یوسفی #اقتصاد_آنلاین #اهرم

ادامه