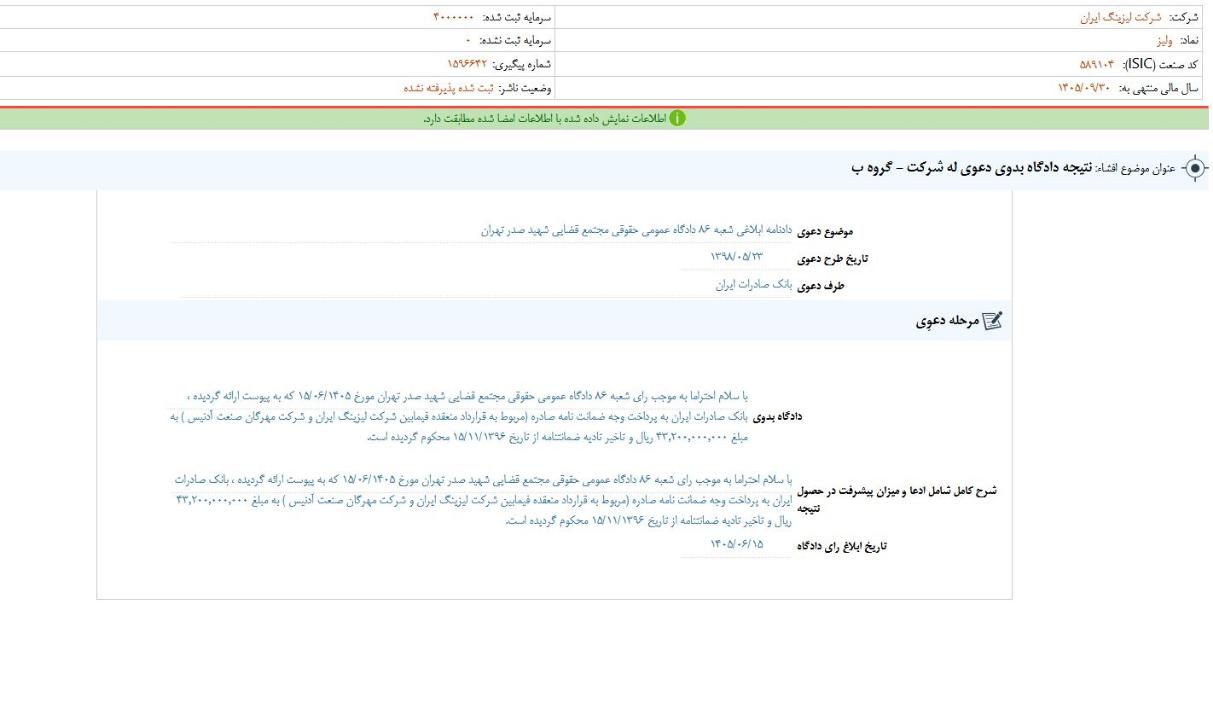
افشای اطلاعات بااهمیت، نتيجه دادگاه بدوي دعوي له شرکت - گروه ب #ولیز بانک صادرات ایران به پرداخت وجه ضمانت نامه صادره (مربوط به قرارداد منعقده فیمابین شرکت لیزینگ ایران و شرکت مهرگان صنعت آدنیس ) به مبلغ 43,200,000,000 ریال و تاخیر تادیه ضمانتنامه از تاریخ 1396.11.15 محکوم گردیده است.
#ولیز توضیحات در خصوص اطلاعات و #صورت_های_مالی منتشر شده شرکت #لیزینگ_ایران در خصوص اطلاعیه منتشر شده با شماره پیگیری 1569515در تاریخ 14050429 به استحضار می رساند تغییرات بیش از 30% سود (زیان ) عملیاتی صورتهای مالی حسابرسی نشده دوره 6 ماهه منتهی به 31 خرداد 1405 بازگشت به نامه شماره مورخ مبنی بر به استحضار می رساند

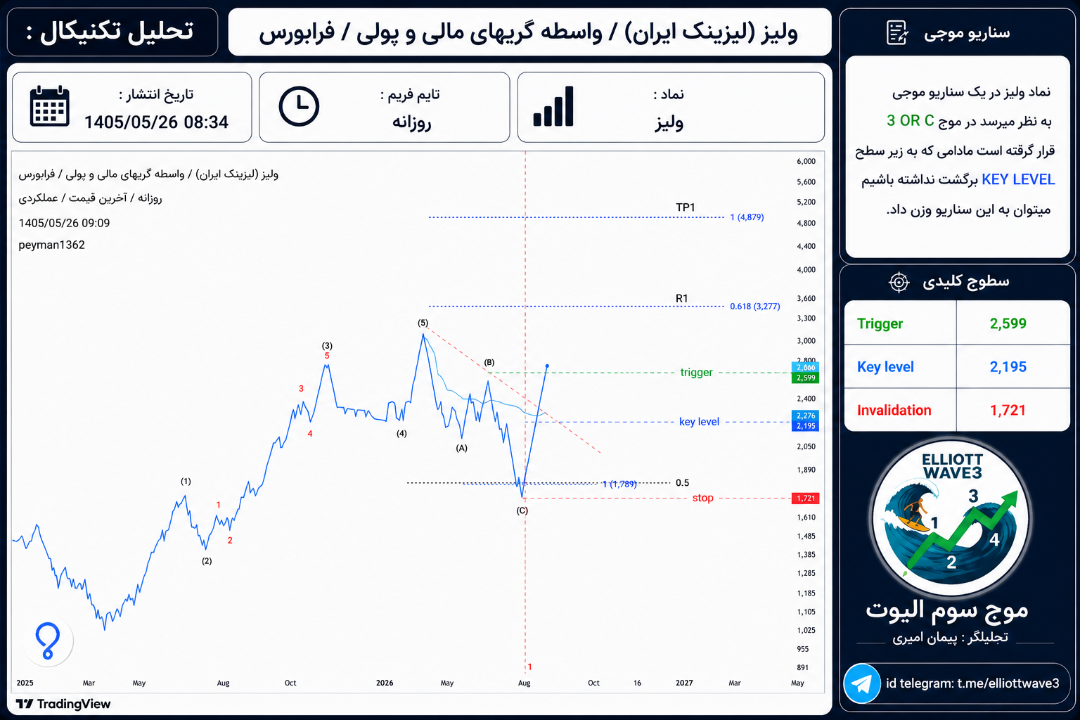
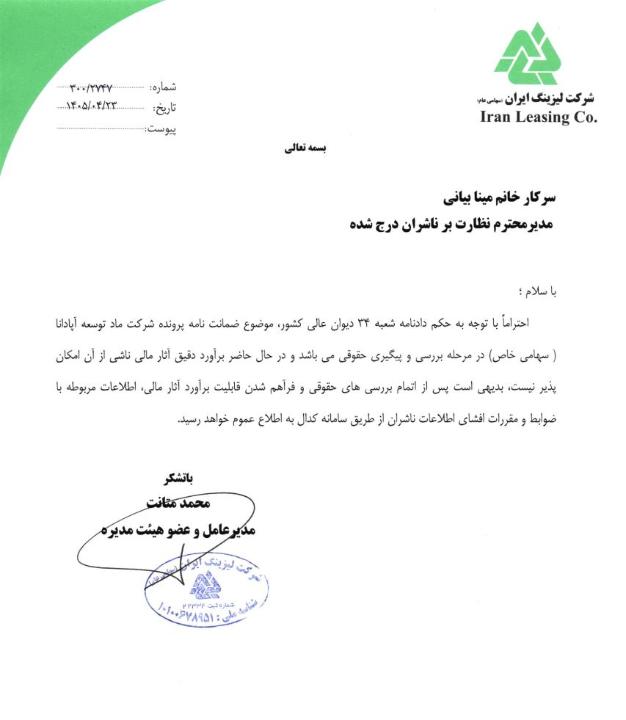
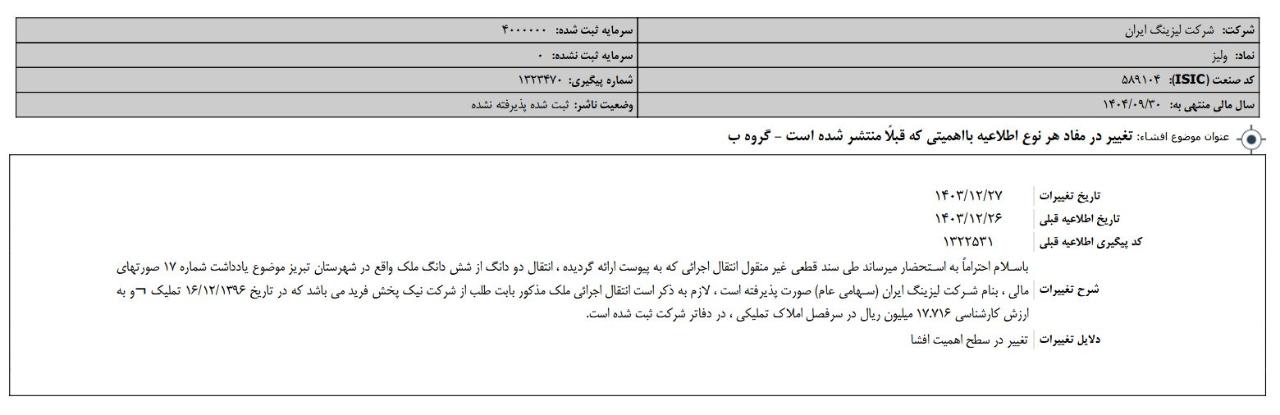
افشای اطلاعات بااهمیت،تغيير در مفاد هر نوع اطلاعيه بااهميتي كه قبلاً منتشر شده است - گروه ب #ولیز با توجه به حکم دادنامه شعبه 34 دیوان عالی کشور، موضوع ضمانت نامه پرونده شرکت ماد توسعه آپادانا ( سهامی خاص) در مرحله بررسی و پیگیری حقوقی می باشد و در حال حاضر برآورد دقیق آثار مالی ناشی از آن امکان پذیر نیست، بدیهی است پس از اتمام بررسی های حقوقی و فرآهم شدن قابلیت برآورد آثار مالی، اطلاعات مربوطه با ضوابط و مقررات افشای اطلاعات ناشران از طریق سامانه کدال به اطلاع عموم خواهد رسید.

ادامه

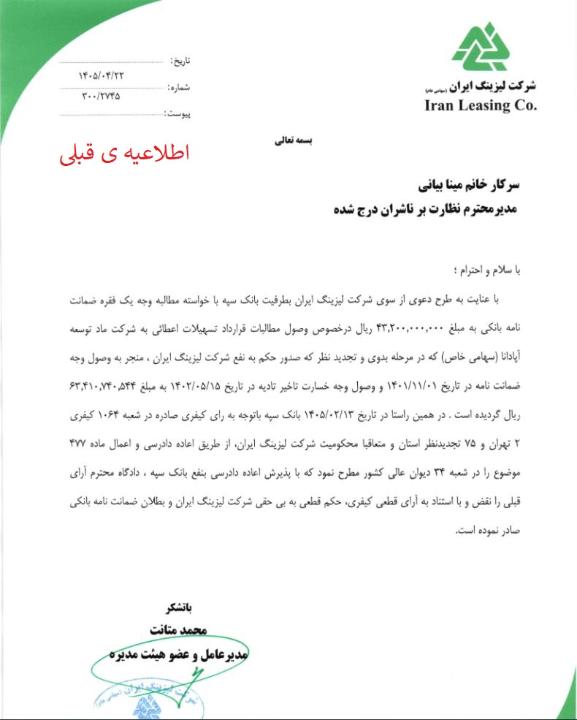
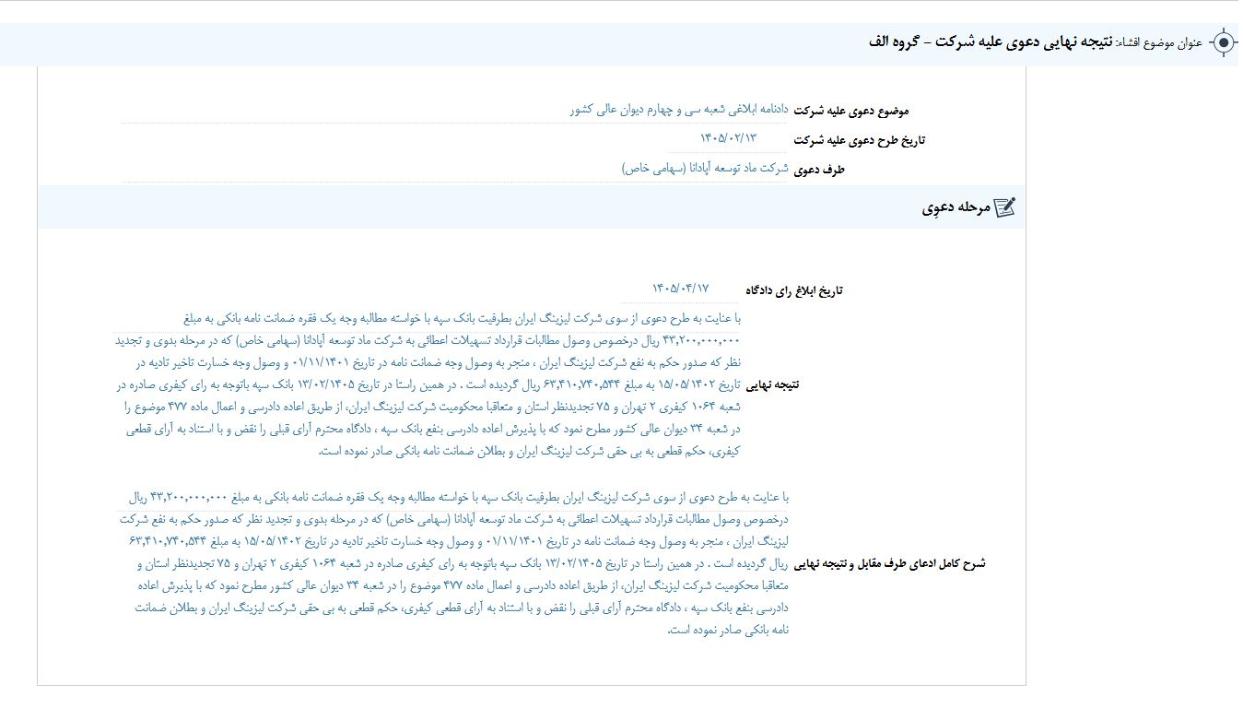
افشای اطلاعات بااهمیت، نتيجه نهايي دعوي عليه شركت - گروه الف #ولیز #خبر_موثر #خبر_موثر_ولیز با عنایت به طرح دعوی از سوی شرکت لیزینگ ایران بطرفیت بانک سپه با خواسته مطالبه وجه یک فقره ضمانت نامه بانکی به مبلغ 43.200.000.000 ریال درخصوص وصول مطالبات قرارداد تسهیلات اعطائی به شرکت ماد توسعه آپادانا (سهامی خاص) که در مرحله بدوی و تجدید نظر که صدور حکم به نفع شرکت لیزینگ ایران ، منجر به وصول وجه ضمانت نامه در تاریخ 1401.11.01 و وصول وجه خسارت تاخیر تادیه در تاریخ 15051402 به مبلغ 63.410.740.544 ریال گردیده است . در همین راستا در تاریخ 1405.02.13 بانک سپه باتوجه به رای کیفری صادره در شعبه 1064 کیفری 2 تهران و 75 تجدیدنظر استان و متعاقبا محکومیت شرکت لیزینگ ایران، از طریق اعاده دادرسی و اعمال ماده 477 موضوع را در شعبه 34 دیوان عالی کشور مطرح نمود که با پذیرش اعاده دادرسی بنفع بانک سپه ، دادگاه محترم آرای قبلی را نقض و با استناد به آرای قطعی کیفری، حکم قطعی به بی حقی شرکت لیزینگ ایران و بطلان ضمانت نامه بانکی صادر نموده است.

ادامه

#لیزینگ مقایسه فروردین 405 به فروردین 404 ●#ولبهمن درآمد[94م.ت] افت84% ●#ولساپا درآمد[64م.ت]رشد2% ●#ولکار درآمد[34م.ت]رشد2% ●#ولتجار درآمد[21م.ت] افت53% ●#ولپارس درآمد[29م.ت]رشد1% ●#ولملت درآمد[17م.ت]رشد64% ●#ولصنم درآمد[20م.ت] افت19% ●#ولیز درآمد[19م.ت]رشد70% ●#وایران درآمد[10م.ت] افت43% ●#ولشرق درآمد[13م.ت]رشد13% ●#ولغدر درآمد[7م.ت] افت39%

تقسیم سود 10 تومانی در مجمع ولیز مجمع عمومی عادی سالیانه شرکت لیزینگ ایران روز 26 فروردین 1405 با حضور 67.97 درصد سهامداران برگزار شد و با تصویب مجمع از سود 489 ریالی ایجاد شده مبلغ 100 ریال بین سهامداران تقسیم شد. سرمایه شرکت: 400 میلیارد تومان سود انباشته: 150 میلیارد و 504 میلیون تومان سهام شناور: در تاریخ 6 اسفند 1404 مقدار 31.02 درصد قیمت سهم: 2177 ریال #مجمع #سودسهام #ولیز #مجمع_عمومی_عادی_سالیانه

ادامه

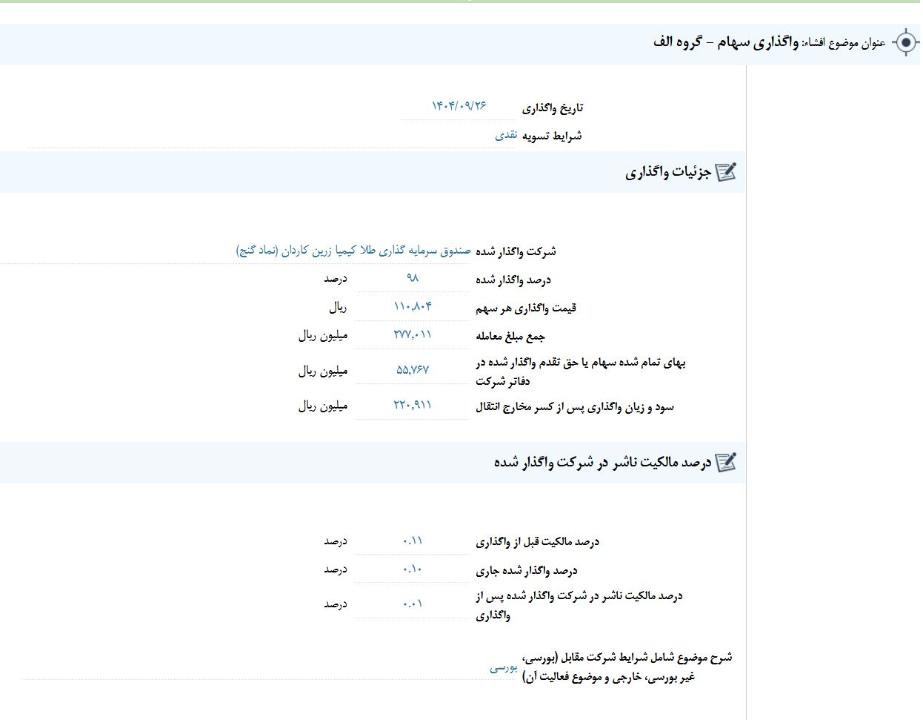
#ولیز و شناسایی 22 میلیارد تومان سود از محل فروش گنجه صندوق سرمایه گذاری طلا کیمیا زرین کاردان (نماد گنج) درصد واگذار شده 98 ٪ قیمت واگذاری هر سهم 110,804 ريال جمع مبلغ معامله 277,011 میلیون ریال بهاي تمام شده سهام يا حق تقدم واگذار شده در دفاتر شركت 55,767 میلیون ریال سود و زيان واگذاري پس از كسر مخارج انتقال 220,911 میلیون ریال

توضیحات #ولیز در خصوص افزایش سود عملیاتی و تبع آن سود خالص شرکت در صورتهای مالی حسابرسی شده میاندوره ای دوره 6 ماهه منتهی به 1404.03.31 نسبت به دوره 6 ماهه منتهی به 1403.06.31

🔔بررسی گزارشات فصلی بهار (7) 14040430 ✅ #شبریز چراغ دوم پالایشی ها رو با یک گزارش عالی روشن کرد. بهار 155 تومان ساخت، 205% بیشتر از مدت مشابه و 46% کل سود سال گذشته PE~4.1 ، قیمت 1772 تومان ✅سوپرگزارش #ساروم طبق انتظار. بهار 657 تومان ساخت، 121% بیشتر از سال گذشته PE~6.3 ، قیمت 11872 تومان ▫️ با حاشیه سود 68% رکورد تاریخی رو زد. از طرفی هزینه عمومی-اداری حتی از سال گذشته هم کمتر بوده! که باعث شده عملکرد حتی کمی بهتر از انتظار هم باشه. عالی بود. ✅ #دابور سهم غیرمنتظره ها، عالی بود. بهار 129 تومان ساخت، 63% بیشتر از مدت مشابه و به اندازه کل سود سال گذشته! PE~8.5 ، قیمت 1469 تومان بریم ببینیم چی شد. سال گذشته فقط بهار خوب بود و فصول بعد افت جدی عملکرد داشت و حتی زمستان بواسطه هزینه مالی سنگین زیان ساخت. حال بهار با رشد 55% الی 100% نرخ محصولات و فروش خوب و حاشیه سود خوب 53% به این عملکرد رسید. فصول بعد احتمالا حاشیه سود کمتر بشه و به حوالی 45% برسه ولی در صورت حفظ روند تولید و فروش می تونه این عملکرد رو ادامه بده. ✅ #بپیوند مثل بقیه گروه عالی بود. بهار 51 تومان ساخت، 200% بیشتر از سال گذشته PE~8.4 ، قیمت 976 تومان ▫️بعکس خیلی از نمادهای گروه نوسان حاشیه سود زیادی داره. حالا بهار هم حاشیه سود و هم درآمد رشد داشته که منجر به این گزارش عالی شده. تابستان خیلی بهتر خواهد بود. ✅ #وخاور طبق انتظار عالی بود.بهار 20 تومان ساخت، 56% بیشتر از سال گذشته PE~3.4 ، قیمت 374 تومان ▫️بلحاظ تراز عملیاتی بهترین بانک در بهار بوده و لذا سود عملیاتی 48% رشد داشته. یک گزارش خوب از یک بانک خوب ✅ #خیمن طبق انتظار یک گزارش عالی دیگه داد. بهار 20 تومان ساخت، 473% بیشتر از سال گذشته PE~4.2 ، قیمت 372 تومان ——————————————————— 🔳 #امین سال مالی منتهی به شهریور داره و فصول اخیر به ترتیب 13 و 28 و 13 تومان ساخته، جمعا 22 تومان، 265% بیشتر از سال گذشته PE~3.9 ، قیمت 259 تومان تامین سرمایه ها هم طی فصول اخیر شرایط واقعا جذابی پیدا کرده اند و PE زیر 4 بین شون زیاد پیدا میشه مثل همین امین، امید، تنوین و ... نکته جالب تر این که مثلا همین امین تقسیم سود کامل هم داره! 🔳 #رنیک گزارش خیلی خوبی داد و بهار 43 تومان ساخت، 28% بیشتر از سال گذشته PE~9.2 ، قیمت 1112 تومان ▫️ درآمدهاش دلاری هست که با دلار نیما تسعیر می کنه، شرکت حدود 417 میلیون درهم دارایی ارزی داره و 6800 میلیارد تومان معادل 110% مارکت سود تسعیر در ترازنامه شرکت 🔳 #قصفها سهم خوب قندی گزارش خوبی داد.بهار 4 تومان ساخت، 39% بیشتر از سال گذشته PE~5.2 ، قیمت 99 تومان 🔳 #بهپاک سال مالی منتهی به آذر داره و فصول اخیر به ترتیب 31 و 32 تومان ساخته، جمعا 64 تومان، 6% کمتر از سال گذشته PE~4.5 ، قیمت 450 تومان سال گذشته سودش عمدتا از فروش دارایی بوده، ولی ارزشمندی سود امسال به عملیاتی بودنش هست. با این گزارشات و عملکرد وقتشه بیشتر بهش توجه کنیم و عملکردش رو دنبال کنیم. گزارش خیلی خوبی بود. 🔳 #ولیز سال مالی منتهی به آذر داره و فصول اخیر به ترتیب 10 و 12 تومان ساخته، جمعا 22 تومان، 1400% بیشتر از سال گذشته PE~3.8 ، قیمت 156 تومان 🔳 #دقاضی طبق انتظار عالی بود.بهار 25 تومان ساخت، 83% بیشتر از سال گذشته PE~7.2 ، قیمت 696 تومان ▫️ نسبت به اوج زمستان سودش کمتر شد که بخاطر افت حاشیه سود به 54% میانگین بوده. ولی با همین روند سود 115 تومانی براش کاملا در دسترس هست. 🔳 #خموتور بد نبود و بهار 13 تومان ساخت، 3% بیشتر از سال گذشته PE~4.5 ، قیمت 439 تومان ▫️ خرداد تولید کم شد و کمی از این منظر تضعیف شد. از طرفی فصول فرد معمولا حاشیه سود کمتری داره. احتمالا تابستان بهتری داشته باشه و دنبال می کنیم. ——————————— 🔹 #تکاردان سال مالی منتهی به آذر داره و فصول اخیر به ترتیب 18 و 12 تومان ساخته، جمعا 30 تومان، 49% بیشتر از سال گذشته PE~5.9 ، قیمت 206 تومان 🔹 #ساینا سال مالی منتهی به آذر داره و فصول اخیر به ترتیب 13 و 12 تومان ساخته، جمعا 25 تومان، 17% بیشتر از سال گذشته PE~7.1 ، قیمت 348 تومان 🔹 #ددام بهار 25 تومان ساخت، 9% کمتر از سال گذشته PE~6.1 ، قیمت 403 تومان 🔹 #حخزر بهار 7.4 تومان ساخت، 24% کمتر از سال گذشته PE~5.8 ، قیمت 221 تومان ❗️ #بوعلی بهار 26 تومان ساخت، 71% کمتر از سال گذشته PE~6.1 ، قیمت 403 تومان دقیق تر ببینیم. سود ناخالص 60% رشد داشته! ولی هزینه عمومی-اداری رشد عجیب 150% داشته و 67% سود رو محو کرده. رشد هزینه بخاطر هزینه حمل و نقل بوده که باید بیشتر بررسی بشه. نکته بعد این که 61% سود بهار گذشته ناشی از سایر درآمدها و تعدیل نرخ خوراک بوده که امسال تکرار نشده. نتیجتا گزارش بد نبوده اصلا! @StockArk

ادامه