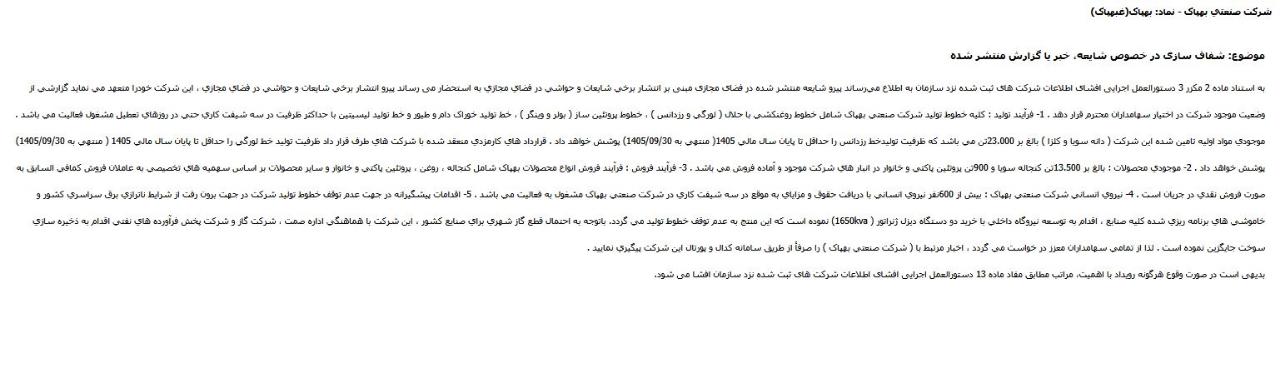
شفاف سازی #بهپاک پیرو شایعه منتشر شده در فضای مجازی مبنی بر انتشار برخي شايعات و حواشي در فضاي مجازي ، اين شرکت خودرا متعهد مي نمايد گزارشي از وضعيت موجود شرکت در اختيار سهامداران محترم قرار دهد . 1- فرآيند توليد : کليه خطوط توليد شرکت صنعتي بهپاک شامل خطوط روغنکشي با حلال ( لورگي و رزدانس ) ، خطوط پروتئين ساز ( بولر و وينگر ) ، خط توليد خوراک دام و طيور و خط توليد ليسيتين با حداکثر ظرفيت در سه شيفت کاري حتي در روزهاي تعطيل مشغول فعاليت مي باشد . موجودي مواد اوليه تامين شده اين شرکت ( دانه سويا و کلزا ) بالغ بر 23.000تن مي باشد که ظرفيت توليدخط رزدانس را حداقل تا پايان سال مالي 1405( منتهي به 1405.09.30) پوشش خواهد داد . قرارداد هاي کارمزدي منعقد شده با شرکت هاي طرف قرار داد ظرفيت توليد خط لورگي را حداقل تا پايان سال مالي 1405 ( منتهي به 14050930) پوشش خواهد داد . 2- موجودي محصولات : بالغ بر 13.500تن کنجاله سويا و 900تن پروتئين پاکتي و خانوار در انبار هاي شرکت موجود و آماده فروش مي باشد . 3- فرآيند فروش : فرآيند فروش انواع محصولات بهپاک شامل کنجاله ، روغن ، پروتئين پاکتي و خانوار و ساير محصولات بر اساس سهميه هاي تخصيصي به عاملان فروش کمافي السابق به صورت فروش نقدي در جريان است . 4- نيروي انساني شرکت صنعتي بهپاک : بيش از 600نفر نيروي انساني با دريافت حقوق و مزاياي به موقع در سه شيفت کاري در شرکت صنعتي بهپاک مشغول به فعاليت مي باشد . 5- اقدامات پيشگيرانه در جهت عدم توقف خطوط توليد شرکت در جهت برون رفت از شرايط ناترازي برق سراسري کشور و خاموشي هاي برنامه ريزي شده کليه صنابع ، اقدام به توسعه نيروگاه داخلي با خريد دو دستگاه ديزل ژنراتور ( 1650kva) نموده است که اين منتج به عدم توقف خطوط توليد مي گردد. باتوجه به احتمال قطع گاز شهري براي صنايع کشور ، اين شرکت با هماهنگي اداره صمت ، شرکت گاز و شرکت پخش فرآورده هاي نفتي اقدام به ذخيره سازي سوخت جايگزين نموده است . لذا از تمامي سهامداران معزز در خواست مي گردد ، اخبار مرتبط با ( شرکت صنعتي بهپاک ) را صرفأ از طريق سامانه کدال و پورتال اين شرکت پيگيري نماييد .
ادامهاظهار نظر حسابرس و بازرس قانونی نسبت به گزارش توجیهی هیئتمدیره در خصوص #افزایش_سرمایه #بهپاک درصد افزایش سرمایه:769% محل تامین، سود انباشته ، مازادا تجدیدارزیابی دارایی ها
روغنهای خوراکی در حال حاضر واردات روغنهای آفتابگردان و کلزا (روغن خام) عمدتاً از روسیه و از مسیر دریای خزر و همچنین ترکیه انجام میشود. به دلیل اینکه تبادلات بانکی با این کشورها نسبتاً بدون مشکل است و گمرکهای شمال مانند بندر انزلی و امیرآباد نیز مشکل خاصی ندارند، در صورت تأمین بهموقع ارز، واردات این محصولات تقریباً بدون مانع جدی انجام میشود.(عمده تولید غبشهر ، غکورش و غمارگ) اما وضعیت روغن پالم و روغن سویا (که از دانه سویا وارداتی تولید میشود) متفاوت است.حدود ۹۵٪ مواد اولیه دانههای روغنی از خارج کشور عمدتاً از بنادر جنوبی و از مسیر خلیج فارس و از آمریکای جنوبی (برزیل و آرژانتین) و کشورهای آسیای میانه تأمین میشود. به همین دلیل، بهدلیل برخی محدودیتها و چالشهای منطقهای، واردات این بخش با سختی بیشتری همراه بوده و میتواند بر تأمین این گروه از روغنها اثر منفی بگذارد.(عمده تولید غدانه و بهپاک) در مجموع، گروه روغنهای خوراکی توانسته بیشترین رشد فروش بین صنایع را ثبت کند و حدود ۳۶۶٪ رشد داشته است. با توجه به اینکه عمده محصولات این شرکتها در داخل کشور به فروش میرسد، شرایط فعلی اثر قابل توجهی بر بازار و روند توزیع و فروش آنها نداشته است. #بهپاک بهپاک بهترین گزارش گروه را داشته . این شرکت مواد اولیه مورد نیاز برای سه ماهه اول سال مالی ۱۴۰۵ را از قبل تأمین کرده، اما با این حال با افزایش حدود ۶۴٪ در قیمت مواد اولیه (از ۸۰۱ هزار ریال به ۱,۳۱۰ هزار ریال) مواجه شده است. با وجود این، تولید شرکت وضعیت بسیار خوبی داشته و حتی بخشی از محصولات بهصورت موجودی نگهداری شده است. رشد فروش بهپاک نسبت به اردیبهشت سال گذشته حدود ۷۶۲٪ بوده که هم ناشی از افزایش مقدار فروش و هم رشد نرخها است. #غدانه غدانه نیز در اردیبهشت مانند فروردین، با وجود کاهش واردات دانه سویا، توانسته از طریق افزایش تولید و فروش روغنهای تصفیهشده این موضوع را جبران کند و فروش آن حدود ۵۸۷٪ نسبت به اردیبهشت سال گذشته رشد داشته است. در مجموع، با حذف ارز ترجیحی از ۱۵ دی ۱۴۰۴، قیمت مواد اولیه، محصولات و بستهبندی افزایش یافته و همین موضوع باعث شده حاشیه سود عملیاتی شرکتها در زمستان نسبت به پاییز بهبود پیدا کند. همچنین افزایش نرخهای اخیر روغن نباتی در شرکتهای #غبشهر، #غکورش و #غمارگ (بین ۳ تا ۱۱ درصد) بیشتر برای جبران افزایش هزینههای خرید و بستهبندی بوده و تأثیر معناداری در افزایش حاشیه سود نداشته است.
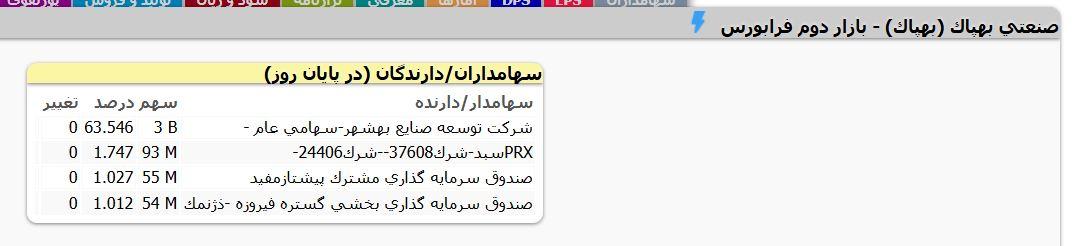
ادامهطبق گزارشی که شرکت سرمايه گذاري خورشيد سپهر روز 20 فروردین از عملکرد یکماهه منتهی به 29 اسفند 1404 خود منتشر نمود مشخص شد این صندوق در این بازه زمانی اقدام به فروش 3 میلیون و 748 هزار و 424 سهم شركت صنعتي بهپاك به قیمت میانگین 7350 ریال نموده است.و با این فروش از جمع سهامداران #بهپاک خارج شد. پی نوشت: قیمت سهم در روز معاملاتی 6 اسفندماه 7270 ریال میباشد. #عملکرد_صندوق #صندوق_سرمایه_گذاری_خورشید_سپهر
ادامهتقسیم سود 270 ریالی در مجمع بهپاک مجمع عمومی عادی سالیانه شرکت صنعتي بهپاك روز 16 فروردین 1405 با حضور 69.23 درصد سهامداران برگزار شد و با تصویب مجمع از سود 2657 ریالی ایجاد شده مبلغ 270 ریال بین سهامداران تقسیم شد. سرمایه شرکت: 533 میلیارد و 200 میلیون تومان سود انباشته: 1961 میلیارد و 99 میلیون تومان سهام شناور: در تاریخ 6 اسفند 1404 مقدار 29.66 درصد قیمت سهم: 7270 ریال #مجمع #بهپاک #سود_سهام #شناور #مجمع_عادی_سالیانه
ادامهطبق گزارشی که صندوق سرمایه گذاری بخشی گستره فیروزه نماد نمک روز 9 فروردین از عملکرد یکماهه منتهی به 30 بهمن 1404 خود منتشر نمود مشخص شد این صندوق در این بازه زمانی اقدام به خرید 12 میلیون سهم شركت صنعتي بهپاك به قیمت میانگین 8679 ریال نموده است.و با این خرید تعداد سهام این صندوق در #بهپاک به 71 میلیون سهم رسید. پی نوشت: قیمت سهم در روز معاملاتی 6 اسفندماه 7270 ریال میباشد. #عملکرد_صندوق #صندوق_سرمایه_گذاری_بخشی_گستره_فیروزه #نمک #بخشی_گستره_فیروزه
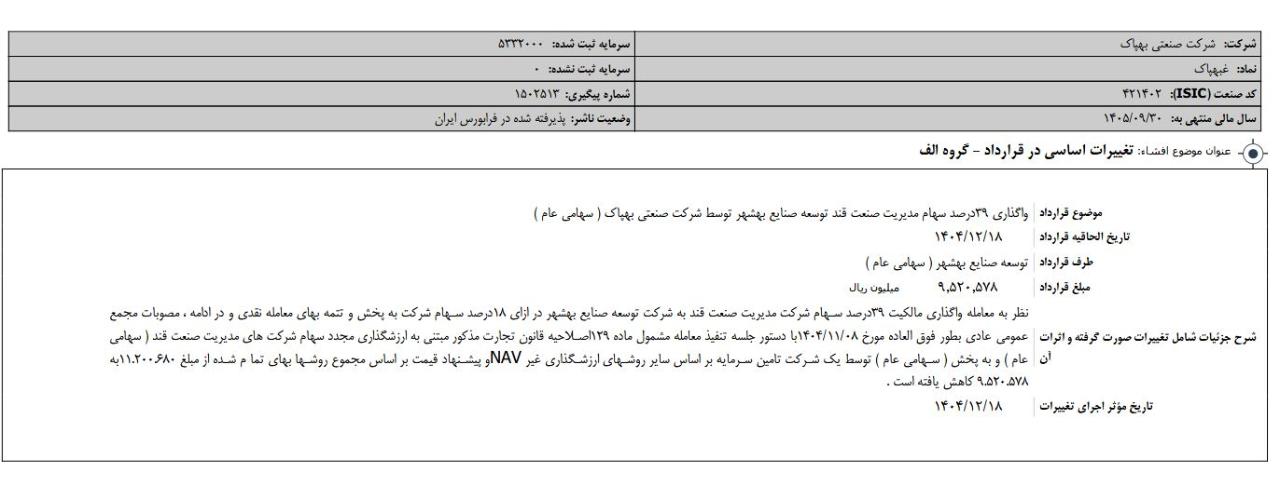
ادامهافشای اطلاعات بااهمیت، تغییرات اساسی در قرارداد-گروه الف #بهپاک #خبر_موثر #خبر_موثر_بهپاک نظر به معامله واگذاری مالکیت 39% سهام شرکت مدیریت صنعت قند به شرکت توسعه صنایع بهشهر در ازای 18% سهام شرکت به پخش و تتمه بهای معامله نقدی و در ادامه ، مصوبات مجمع عمومی عادی بطور فوق العاده مورخ 1404.11.08با دستور جلسه تنفیذ معامله مشمول ماده 129اصلاحیه قانون تجارت مذکور مبتنی به ارزشگذاری مجدد سهام شرکت های مدیریت صنعت قند {سهامی عام} و به پخش {سهامی عام} توسط یک شرکت تامین سرمایه بر اساس سایر روشهای ارزشگذاری غیر NAV و پیشنهاد قیمت بر اساس مجموع روشها بهای تما م شده از مبلغ 11.200.680به 9.520.578 کاهش یافته است .
ادامهتوضیحات #بهپاک در خصوص افزایش نرخ فروش انواع روغن خام تصفیه شده و بنا به تصمیم دولت محترم مبنی بر حذف ارز ترجیهی و اجرای طرح بهبود معیشت و براساس نامه ارسالی از سمت انجمن صنفی صنایع روغن نباتی ایران
اصلاحیه افشای اطلاعات بااهمیت،نتایج برگزاری مزایده-گروه الف #بهپاک #خبر_موثر #خبر_موثر_بهپاک
افشای اطلاعات بااهمیت،نتایج برگزاری مزایده-گروه الف #بهپاک #خبر_موثر #خبر_موثر_بهپاک
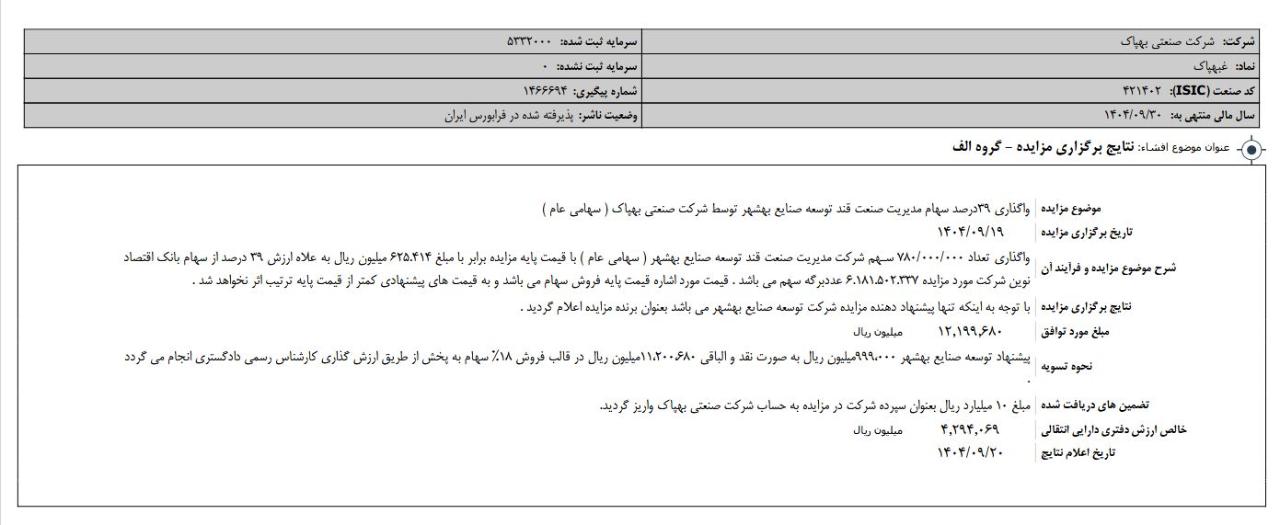
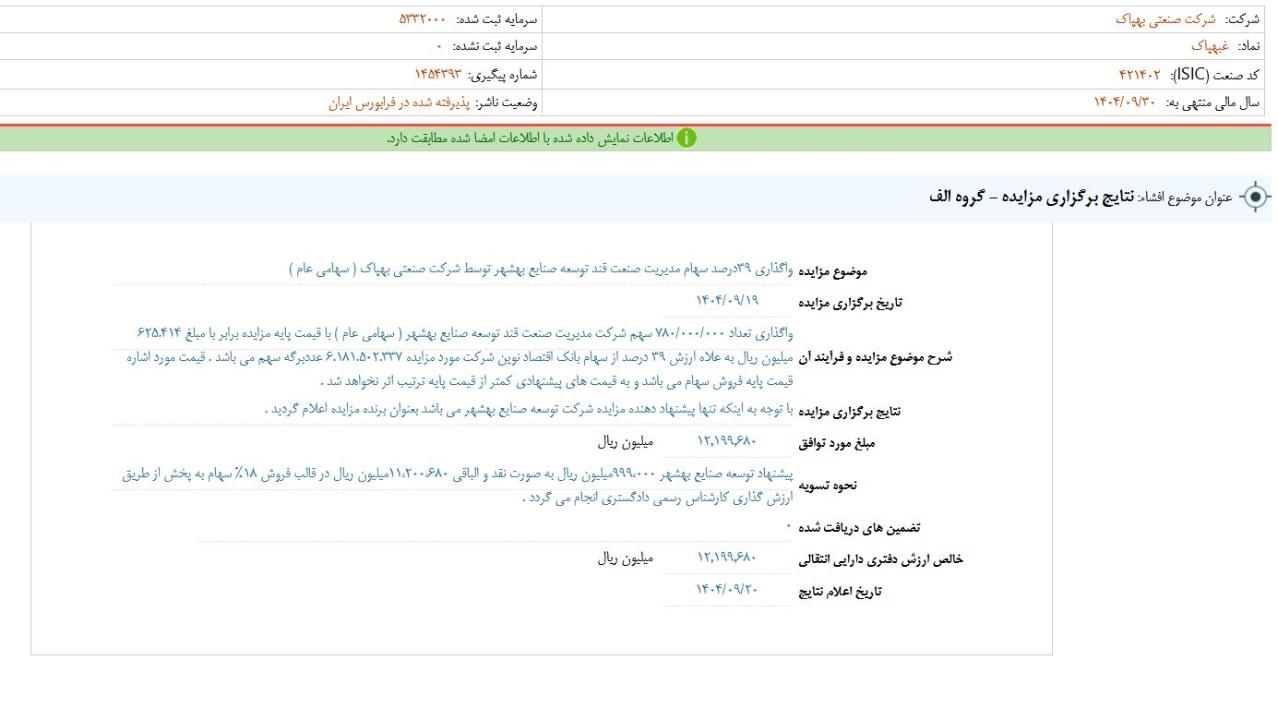
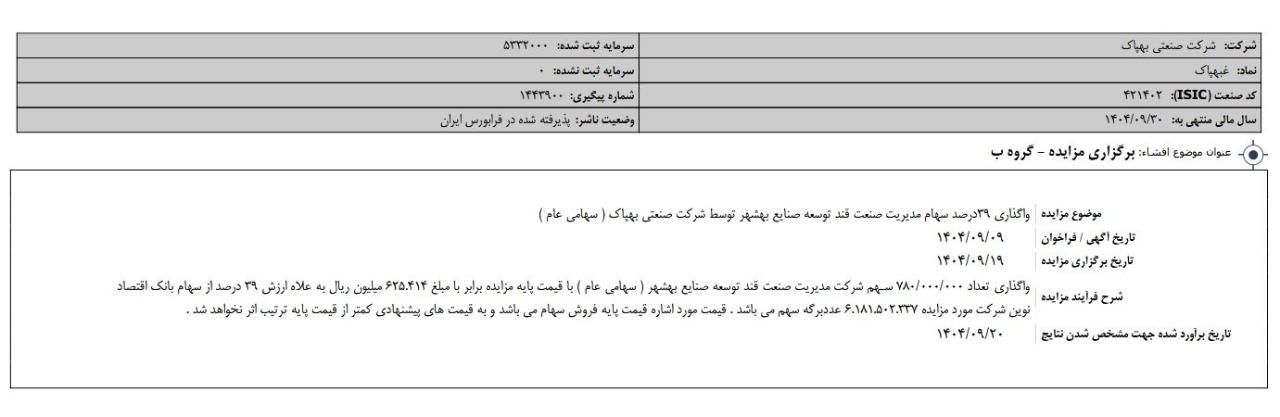
#بهپاک واگذاری 39درصد سهام مدیریت صنعت قند توسعه صنایع بهشهر توسط شرکت صنعتی بهپاک ( سهامی عام ) تاريخ برگزاري مزايده14040919 شرح موضوع مزايده و فرآيند آنواگذاری تعداد 780000000 سهم شرکت مدیریت صنعت قند توسعه صنایع بهشهر ( سهامی عام ) با قیمت پایه مزایده برابر با مبلغ 625.414 میلیون ریال به علاه ارزش 39 درصد از سهام بانک اقتصاد نوین شرکت مورد مزایده 6.181.502.337 عددبرگه سهم می باشد . قیمت مورد اشاره قیمت پایه فروش سهام می باشد و به قیمت های پیشنهادی کمتر از قیمت پایه ترتیب اثر نخواهد شد . نتايج برگزاري مزايدهبا توجه به اینکه تنها پیشنهاد دهنده مزایده شرکت توسعه صنایع بهشهر می باشد بعنوان برنده مزایده اعلام گردید . مبلغ مورد توافق12,199,680 میلیون ریال نحوه تسويهپیشنهاد توسعه صنایع بهشهر 999،000میلیون ریال به صورت نقد و الباقی 11،200،680میلیون ریال در قالب فروش 18% سهام به پخش از طریق ارزش گذاری کارشناس رسمی دادگستری انجام می گردد . تضمين هاي دريافت شده0 خالص ارزش دفتري دارايي انتقالي12,199,680 میلیون ریال تاريخ اعلام نتايج14040920
ادامه#زراعت عملکرد8ماهه به8ماهه ●#زپارس درآمد[816م.ت]رشد8% ●#زماهان درآمد[472م.ت]رشد42% ●#زملارد درآمد[639م.ت]رشد44% ●#زکشت درآمد[702م.ت]رشد59% ●#زشگزا درآمد[743م.ت]رشد51% ●#زمگسا درآمد[784م.ت]رشد46% ●#تلیسه درآمد[1,017م.ت]رشد55% ●#زدشت درآمد[1,092م.ت]رشد44% ●#زفجر درآمد[1,108م.ت]رشد32% ●#زشریف درآمد[1,140م.ت]رشد54% ●#زبینا درآمد[931م.ت]رشد40% ●#زقیام درآمد[1,532م.ت]رشد62% ●#غدشت درآمد[1,059م.ت]رشد38% ●#زگلدشت درآمد[1,518م.ت]رشد59% ●#زفکا درآمد[1,801م.ت]رشد55% ●#سیمرغ درآمد[3,541م.ت]رشد26% ●#بهپاک درآمد[2,972م.ت]رشد18% ●#سپید درآمد[13,352م.ت]رشد3۱٪
ادامهافشای اطلاعات بااهمیت،برگزاری مزایده-گروه ب #بهپاک
#زراعت ❇️ عملکرد7ماهه به7ماهه403 (میلیارد تومان) ●#بهپاک درآمد[2,652م.ت]رشد21% ●#سیمرغ درآمد[2,992م.ت]رشد25% ●#زفکا درآمد[1,538م.ت]رشد54% ●#زگلدشت درآمد[1,298م.ت]رشد60% ●#غدشت درآمد[903م.ت]رشد60% ●#زقیام درآمد[1,290م.ت]رشد59% ●#زبینا درآمد[819م.ت]رشد36% ●#زشریف درآمد[972م.ت]رشد55% ●#زفجر درآمد[890م.ت]رشد40% ●#زدشت درآمد[862م.ت]رشد40% ●#تلیسه درآمد[841م.ت]رشد49% ●#زمگسا درآمد[678م.ت]رشد44% ●#سپید درآمد[11,135م.ت]رشد26% ●#زشگزا درآمد[634م.ت]رشد52% ●#زکشت درآمد[601م.ت]رشد59% ●#زماهان درآمد[392م.ت]رشد31% ●#زملارد درآمد[571م.ت]رشد50% ●#زپارس درآمد[677م.ت] افت5%
ادامهدیروز 4 آبان 1404 صندوق سرمايه گذاري بخشي گستره فيروزه -ذژنمك در نماد #بهپاک اقدام به فروش سهم نمود و با این فروش از جمع سهامداران بالای یک درصد شرکت خارج شد. #صندوق_سرمايه_گذاري_بخشي_گستره_فيروزه_ذژنمك #دژنمک
🔔بررسی گزارشات فصلی بهار (7) 14040430 ✅ #شبریز چراغ دوم پالایشی ها رو با یک گزارش عالی روشن کرد. بهار 155 تومان ساخت، 205% بیشتر از مدت مشابه و 46% کل سود سال گذشته PE~4.1 ، قیمت 1772 تومان ✅سوپرگزارش #ساروم طبق انتظار. بهار 657 تومان ساخت، 121% بیشتر از سال گذشته PE~6.3 ، قیمت 11872 تومان ▫️ با حاشیه سود 68% رکورد تاریخی رو زد. از طرفی هزینه عمومی-اداری حتی از سال گذشته هم کمتر بوده! که باعث شده عملکرد حتی کمی بهتر از انتظار هم باشه. عالی بود. ✅ #دابور سهم غیرمنتظره ها، عالی بود. بهار 129 تومان ساخت، 63% بیشتر از مدت مشابه و به اندازه کل سود سال گذشته! PE~8.5 ، قیمت 1469 تومان بریم ببینیم چی شد. سال گذشته فقط بهار خوب بود و فصول بعد افت جدی عملکرد داشت و حتی زمستان بواسطه هزینه مالی سنگین زیان ساخت. حال بهار با رشد 55% الی 100% نرخ محصولات و فروش خوب و حاشیه سود خوب 53% به این عملکرد رسید. فصول بعد احتمالا حاشیه سود کمتر بشه و به حوالی 45% برسه ولی در صورت حفظ روند تولید و فروش می تونه این عملکرد رو ادامه بده. ✅ #بپیوند مثل بقیه گروه عالی بود. بهار 51 تومان ساخت، 200% بیشتر از سال گذشته PE~8.4 ، قیمت 976 تومان ▫️بعکس خیلی از نمادهای گروه نوسان حاشیه سود زیادی داره. حالا بهار هم حاشیه سود و هم درآمد رشد داشته که منجر به این گزارش عالی شده. تابستان خیلی بهتر خواهد بود. ✅ #وخاور طبق انتظار عالی بود.بهار 20 تومان ساخت، 56% بیشتر از سال گذشته PE~3.4 ، قیمت 374 تومان ▫️بلحاظ تراز عملیاتی بهترین بانک در بهار بوده و لذا سود عملیاتی 48% رشد داشته. یک گزارش خوب از یک بانک خوب ✅ #خیمن طبق انتظار یک گزارش عالی دیگه داد. بهار 20 تومان ساخت، 473% بیشتر از سال گذشته PE~4.2 ، قیمت 372 تومان ——————————————————— 🔳 #امین سال مالی منتهی به شهریور داره و فصول اخیر به ترتیب 13 و 28 و 13 تومان ساخته، جمعا 22 تومان، 265% بیشتر از سال گذشته PE~3.9 ، قیمت 259 تومان تامین سرمایه ها هم طی فصول اخیر شرایط واقعا جذابی پیدا کرده اند و PE زیر 4 بین شون زیاد پیدا میشه مثل همین امین، امید، تنوین و ... نکته جالب تر این که مثلا همین امین تقسیم سود کامل هم داره! 🔳 #رنیک گزارش خیلی خوبی داد و بهار 43 تومان ساخت، 28% بیشتر از سال گذشته PE~9.2 ، قیمت 1112 تومان ▫️ درآمدهاش دلاری هست که با دلار نیما تسعیر می کنه، شرکت حدود 417 میلیون درهم دارایی ارزی داره و 6800 میلیارد تومان معادل 110% مارکت سود تسعیر در ترازنامه شرکت 🔳 #قصفها سهم خوب قندی گزارش خوبی داد.بهار 4 تومان ساخت، 39% بیشتر از سال گذشته PE~5.2 ، قیمت 99 تومان 🔳 #بهپاک سال مالی منتهی به آذر داره و فصول اخیر به ترتیب 31 و 32 تومان ساخته، جمعا 64 تومان، 6% کمتر از سال گذشته PE~4.5 ، قیمت 450 تومان سال گذشته سودش عمدتا از فروش دارایی بوده، ولی ارزشمندی سود امسال به عملیاتی بودنش هست. با این گزارشات و عملکرد وقتشه بیشتر بهش توجه کنیم و عملکردش رو دنبال کنیم. گزارش خیلی خوبی بود. 🔳 #ولیز سال مالی منتهی به آذر داره و فصول اخیر به ترتیب 10 و 12 تومان ساخته، جمعا 22 تومان، 1400% بیشتر از سال گذشته PE~3.8 ، قیمت 156 تومان 🔳 #دقاضی طبق انتظار عالی بود.بهار 25 تومان ساخت، 83% بیشتر از سال گذشته PE~7.2 ، قیمت 696 تومان ▫️ نسبت به اوج زمستان سودش کمتر شد که بخاطر افت حاشیه سود به 54% میانگین بوده. ولی با همین روند سود 115 تومانی براش کاملا در دسترس هست. 🔳 #خموتور بد نبود و بهار 13 تومان ساخت، 3% بیشتر از سال گذشته PE~4.5 ، قیمت 439 تومان ▫️ خرداد تولید کم شد و کمی از این منظر تضعیف شد. از طرفی فصول فرد معمولا حاشیه سود کمتری داره. احتمالا تابستان بهتری داشته باشه و دنبال می کنیم. ——————————— 🔹 #تکاردان سال مالی منتهی به آذر داره و فصول اخیر به ترتیب 18 و 12 تومان ساخته، جمعا 30 تومان، 49% بیشتر از سال گذشته PE~5.9 ، قیمت 206 تومان 🔹 #ساینا سال مالی منتهی به آذر داره و فصول اخیر به ترتیب 13 و 12 تومان ساخته، جمعا 25 تومان، 17% بیشتر از سال گذشته PE~7.1 ، قیمت 348 تومان 🔹 #ددام بهار 25 تومان ساخت، 9% کمتر از سال گذشته PE~6.1 ، قیمت 403 تومان 🔹 #حخزر بهار 7.4 تومان ساخت، 24% کمتر از سال گذشته PE~5.8 ، قیمت 221 تومان ❗️ #بوعلی بهار 26 تومان ساخت، 71% کمتر از سال گذشته PE~6.1 ، قیمت 403 تومان دقیق تر ببینیم. سود ناخالص 60% رشد داشته! ولی هزینه عمومی-اداری رشد عجیب 150% داشته و 67% سود رو محو کرده. رشد هزینه بخاطر هزینه حمل و نقل بوده که باید بیشتر بررسی بشه. نکته بعد این که 61% سود بهار گذشته ناشی از سایر درآمدها و تعدیل نرخ خوراک بوده که امسال تکرار نشده. نتیجتا گزارش بد نبوده اصلا! @StockArk
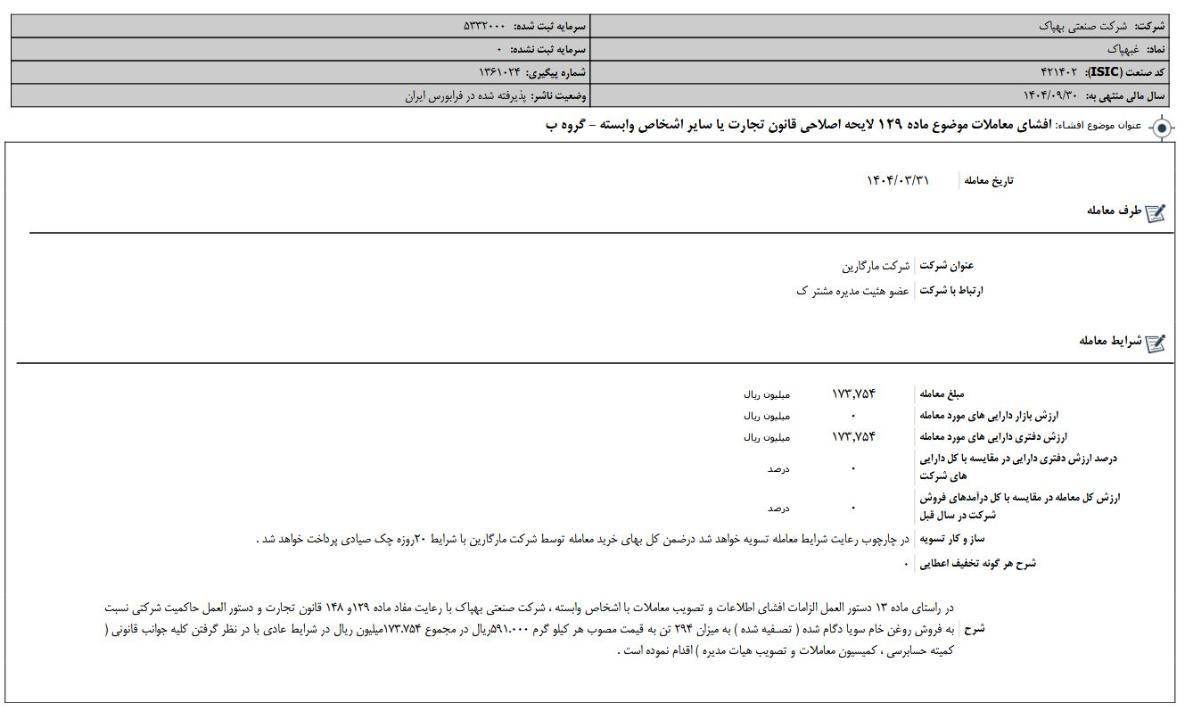
ادامهافشای اطلاعات بااهمیت، افشاي معاملات موضوع ماده 129 لایحه اصلاحی قانون تجارت یا ساير اشخاص وابسته - گروه ب #بهپاک