برچسب

#گزارش_6ماههحذف فیلترشما بگویید

رشد ۱۰۹ درصدی سود صبا تامین در نیمه نخست سال ۱۴۰۴ سود خالص گروه مالی صبا تامین در نیمه نخست سال ۱۴۰۴ با رشد بیش از ۱۰۹ درصدی نسبت به دوره مشابه سال قبل به حدود ۲۶ هزار میلیارد ریال رسید. به گزارش شستا رسانه، صورت‌های مالی میان‌دوره‌ای ۶ ماهه گروه مالی صبا تامین منتهی به ۳۰ آبان ۱۴۰۴ در سامانه کدال منتشر شد که حاکی از عملکرد درخشان و ثبت رشد معنادار سودآوری در این دوره است. بر اساس این گزارش، سود خالص گروه مالی صبا تامین با رشد بیش از ۱۰۹ درصدی نسبت به دوره مشابه سال قبل به حدود ۲۶ هزار میلیارد ریال رسیده است. همچنین سود هر سهم (EPS) شرکت در پایان دوره ۶ ماهه، از ۱۱۰ ریال در دوره مشابه سال قبل به ۲۲۹ ریال افزایش یافته که نشان‌دهنده رشد چشمگیر سودآوری شرکت است. در همین دوره، سود عملیاتی شرکت نیز با رشد حدود ۶۴ درصدی به بیش از ۳۰ هزار میلیارد ریال رسیده است. این عملکرد مثبت، نتیجه مدیریت فعال پرتفوی سرمایه‌گذاری، بهینه‌سازی ترکیب دارایی‌ها و بهره‌گیری مناسب از شرایط بازار سرمایه بوده است. بررسی صورت‌های مالی منتشرشده نشان می‌دهد ساختار مالی گروه مالی صبا تامین همچنان متعادل و قابل اتکا باقی مانده و شرکت توانسته است با حفظ انضباط مالی، ارزش‌آفرینی مناسبی برای سهامداران و ذی‌نفعان ایجاد کند. گروه مالی صبا تامین اعلام کرده است که راهبرد شرکت در ادامه سال مالی، تمرکز بر سودآوری پایدار، تقویت درآمدهای مبتنی بر سود تقسیمی (DPS)، توسعه فعالیت‌های مالی و تکمیل زنجیره خدمات مالی گروه خواهد بود. گروه مالی صبا تامین با تداوم این رویکرد، مسیر رشد متوازن، مدیریت ریسک و افزایش بازدهی برای سهامداران را دنبال می‌کند. #صبا #شستا_رسانه #گزارش_6ماهه

ادامه
رشد ۲۷۴ درصدی سود عملیاتی ملاردشیر در ۶ ماه نخست ۱۴۰۴ شرکت کشاورزی و دامپروری ملاردشیر وابسته به شستا موفق شد در ۶ ماه نخست سال ۱۴۰۴ سود عملیاتی خود را ۲۷۴ درصد نسبت به دوره مشابه سال گذشته افزایش دهد. به گزارش شستا رسانه، میثم امیرحسینی، مدیرعامل و نایب‌ رئیس هیئت‌ مدیره ملاردشیر وابسته به شستا از رشد 274 درصدی سود عملیاتی ملاردشیر در شش ماه نخست 1404 این شرکت نسبت به دوره مشابه سال گذشته خبر داد. وی در همین راستا اظهار داشت: رشد 274 درصدی سود عملیاتی حاصل برنامه‌‌ریزی دقیق، نظارت مستمر بر عملکرد واحدها، کنترل هزینه‌‌ها و بهبود فرآیندهای تولید است. این دستاورد به ما امکان می‌دهد ضمن تقویت توان عملیاتی شرکت، ظرفیت سرمایه‌‌گذاری در حوزه‌ های توسعه‌‌ای و بهبود کیفیت محصولات را افزایش دهیم. تقویت توان مالی شرکت و افزایش نقدینگی برای سرمایه‌ گذاری‌ های توسعه‌ ای، ارتقای بازدهی و بهره‌ وری عملیاتی در واحدهای دامپروری، امکان برنامه‌‌ریزی دقیق برای توسعه ظرفیت تولید و بهبود کیفیت محصولات، افزایش قدرت رقابت و جایگاه شرکت در بازار داخلی و صادرات بخشی از جمله موضوعات با اهمیت در رشد سود عملیاتی این شرکت است. #زملارد #شستا_رسانه #گزارش_6ماهه

ادامه

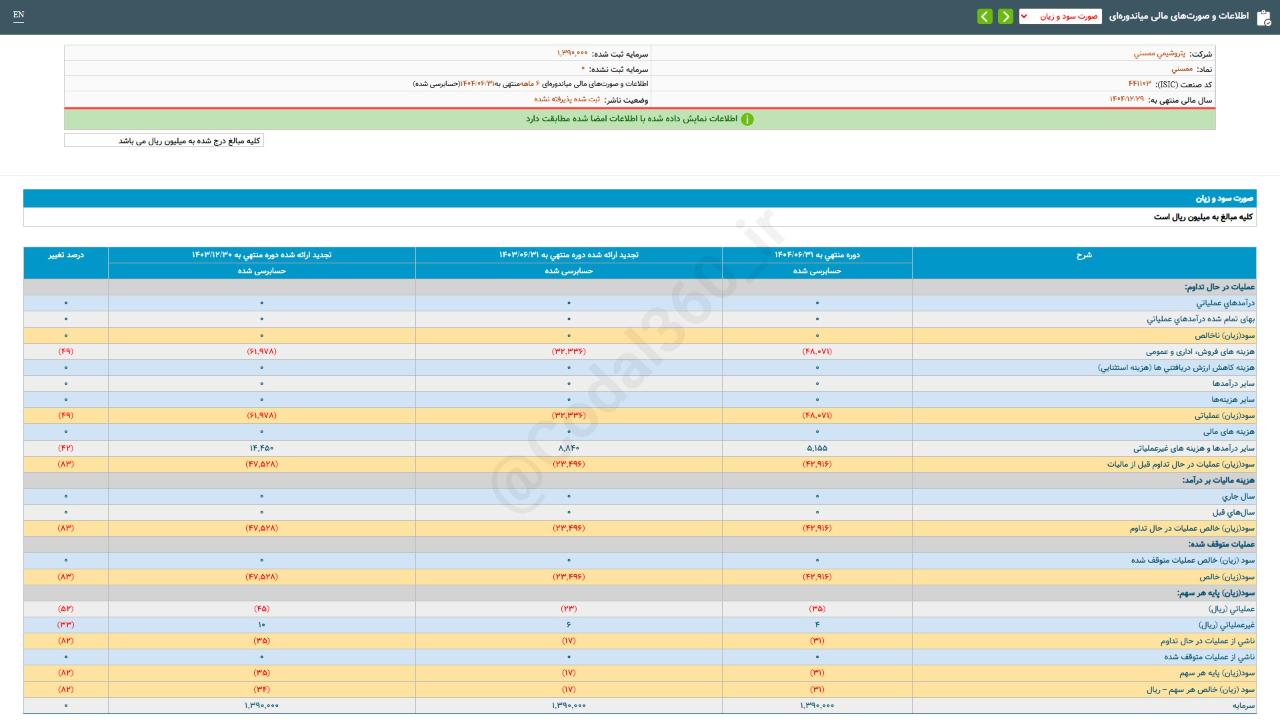
#ممسنی اطلاعات و #صورت‌های_مالی_میاندوره‌ای #دوره_6_ماهه منتهی به 14040631 (حسابرسی شده) شرکت #پتروشیمی_ممسنی ▪️ شرکت پتروشیمی ممسنی در دوره 6 ماهه منتهی به 14040631 به ازای هر سهم 31 ریال زیان شناسایی کرده است، این درحالیست که شرکت در مدت مشابه سال قبل به ازای هر سهم 17 ریال زیان شناسایی کرده بود. ▪️ «ممسنی» با سرمایه ثبت شده 1,390,000 میلیون ریال طی عملکرد 6 ماهه منتهی به 14040631 مبلغ 42,916 میلیون ریال زیان شناسایی کرده است. #گزارش_6ماهه

ادامه

درآمد ۲۵۲ میلیارد تومانی لعابیران در ۶ ماه ابتدای سال شرکت لعابیران وابسته به شستا در ۶ ماهه نخست سال ۱۴۰۴ از فروش محصولات خود بیش از ۲۵۲ میلیارد تومان درآمد کسب کرد که با رشد ۱۴ درصدی نسبت به بازه مشابه سال گذشته همراه بوده است. به گزارش شستا رسانه، جلسه ارزیابی عملکرد شش ماهه نخست سال مالی منتهی به 31 شهریور 1404 شرکت لعابیران وابسته به شستا با حضور معاونین و مدیران ارشد هلدینگ صدرتامین برگزار شد. در این جلسه نادر رضایی‌منش، مدیرعامل شرکت لعابیران پس از ارائه توضیحاتی در خصوص اقدامات صورت گرفته و اقدامات پیش روی شرکت در قالب گزارش عملکرد شش ماهه اظهار کرد: شرکت لعابیران در شش ماهه نخست سال 1404 از فروش محصولات خود بیش از 252 میلیارد تومان درآمد کسب کرد که با رشد 14 درصدی نسبت به بازه مشابه سال گذشته همراه بوده است. این افزایش درآمد با وجود مسائل مربوط به ناترازی انرژی و کاهش تولید کاشی و سرامیک‌سازان اتفاق افتاده است. شرکت لعابیران یکی از مهمترین شرکت‌های تولیدکننده لعاب کشور نقش قابل توجهی در زنجیره تامین صنعت کاشی و سرامیک کشور ایفا می‌کند. سروش کیانی، سرپرست معاونت راهبری و نظارت بر امور شرکت‌های تاصیکو نیز در این جلسه گفت: شرکت لعابیران در نیمه دوم سال جاری با توسعه بازار خود و بهبود هم افزایی درون گروهی تلاش خواهد کرد بودجه تولید، درآمد و سودآوری خود را محقق کند. لعابیران از شرکت‌های تابعه تاصیکو است. #شلعاب #لعابیران #شستا_رسانه #گزارش_6ماهه

ادامه

رشد ۹۰ درصدی صادرات شرکت معدنی املاح ایران شرکت معدنی املاح ایران با توسعه فعالیت‌های خود در ۶ ماهه نخست سالجاری موفق به افزایش ۹۰ درصدی صادرات خود نسبت به دوره مشابه سال گذشته شده است. به گزارش شستا رسانه، جلسه ارزیابی عملکرد شش ماهه نخست سال مالی منتهی به ۳۱ شهریور ۱۴۰۴ شرکت معدنی املاح ایران (شاملا) وابسته به شستا با حضور معاونین و مدیران ارشد هلدینگ صدرتامین برگزار شد. در این جلسه محمدمهدی بوربور، مدیرعامل شرکت معدنی املاح ایران پس از ارائه توضیحاتی در خصوص اقدامات صورت گرفته و اقدامات پیش روی شرکت در قالب گزارش عملکرد شش ماهه اظهار داشت: شرکت معدنی املاح ایران در شش ماهه نخست سال ۱۴۰۴ از فروش محصولات خود بیش از ۱۶،۹۰۷ میلیارد ریال درآمد کسب کرد که در مقایسه با مدت مشابه سال قبل ۳۰ درصد رشد داشته است. بوربور با اشاره به افزوده شدن محصول جدید کلریدکلسیم به سبد کالاهای صادراتی شرکت در شش ماهه نخست سال جاری گفت: صادرات شرکت در این مدت با رشد ۹۰ درصدی نسبت به مدت مشابه سال قبل قریب به ۱،۵۰۲ میلیارد ریال بوده است. وی همچنین در اظهارات خود از رشد ۱۸ درصدی سود خالص نسبت به شش ماهه نخست سال ۱۴۰۳ خبر داد و گفت: سود خالص شرکت در این مدت با رشد ۱۱ درصدی نسبت به بودجه، حدود ۶،۸۰۲ میلیارد سروش کیانی، سرپرست معاونت راهبری و نظارت بر امور شرکت‌های تاصیکو نیز در این جلسه گفت: شرکت معدنی املاح ایران یکی از شرکت‌های موفق صدر تامین در حوزه درآمدزایی و سودآوری بوده که با توسعه فعالیت‌های خود در شش ماهه نخست امسال موفق به افزایش 90 درصدی صادرات خود نسبت به دوره مشابه سال گذشته شده است. شرکت معدنی املاح ایران (شاملا) با داشتن دو مجتمع تولیدی، بزرگترین تولیدکننده سولفات سدیم و نمک تصفیه و از تولیدکنندگان بزرگ سولفات پتاسیم و کلرید کلسیم در ایران است که در سال ۱۳۶۳ با هدف اكتشاف، استخراج و فرآوري املاح مختلف تبخیری تاسيس شد. معدنی املاح ایران (شاملا) از شرکت‌های تابعه تاصیکو است. #شاملا #شستا_رسانه #گزارش_6ماهه

ادامه

درآمد ۱۳۵۷ میلیارد تومانی شرکت زغال سنگ پروده طبس در نیمه اول ۱۴۰۴ شرکت زغال‌سنگ پروده طبس وابسته به شستا در شش ماهه نخست سال ۱۴۰۴ از فروش محصولات خود بیش از هزار و ۳۵۷ میلیارد تومان درآمد کسب کرده است. به گزارش شستا رسانه، جلسه ارزیابی عملکرد شش ماهه نخست سال مالی منتهی به 31 شهریور 1404 شرکت زغال‌سنگ پروده طبس وابسته به شستا با حضور معاونین و مدیران ارشد هلدینگ صدرتامین برگزار شد. اسماعیل زمانی، مدیرعامل شرکت زغال‌سنگ پروده طبس وابسته به شستا پس از ارائه توضیحاتی در خصوص اقدامات صورت گرفته و اقدامات پیش روی شرکت در قالب گزارش عملکرد شش ماهه اظهار کرد: شرکت زغال‌سنگ پروده طبس در شش ماهه نخست سال 1404 از فروش محصولات خود بیش از هزار و 357 میلیارد تومان درآمد کسب کرده است. شرکت زغال‌سنگ پروده طبس به عنوان یکی از مهمترین شرکت‌های زغال‌سنگ ایران نقش قابل توجهی در تامین این محصول در کشور دارد. سروش کیانی، سرپرست معاونت راهبری و نظارت بر امور شرکت‌های تاصیکو نیز در این جلسه گفت: مکانیزه سازی استخراج زغال‌سنگ اولویت اصلی شرکت زغال‌سنگ پروده طبس بوده و پیش‌بینی می‌شود تا پایان ماه جاری کرگاه لانگ‌وال آغاز به کار نماید. وی افزود: این امر در راستای افزایش بهره‌وری تولید و ایمن‌سازی فعالیت‌های معدنی انجام شده است. همچنین برنامه رشد صادرات و متنوع‌سازی بازار به صورت جدی توسط هلدینگ تاصیکو در خصوص این شرکت پیگیری می‌شود. زغال‌سنگ پروده طبس از شرکت‌های تابعه تاصیکو است. #کزغال #گزارش_6ماهه

ادامه

رشد ۲۳ درصدی کاشی و سرامیک الوند در فروش محصول فروش شرکت کاشی و سرامیک الوند وابسته به شستا در شش ماهه نخست سالجاری ۲۳ درصد نسبت به بازه مشابه سال گذشته رشد کرد. به گزارش شستا رسانه، جلسه ارزیابی عملکرد شش ماهه نخست سال مالی منتهی به 31 شهریور 1404 شرکت کاشی و سرامیک الوند وابسته به شستا با حضور معاونین و مدیران ارشد هلدینگ صدرتامین برگزار شد. در این جلسه مرتضی دریس، مدیرعامل شرکت کاشی و سرامیک الوند پس از ارائه توضیحاتی در خصوص اقدامات صورت گرفته و اقدامات پیش روی شرکت در قالب گزارش عملکرد شش ماهه اظهار کرد: شرکت کاشی و سرامیک الوند در شش ماهه نخست سال 1404 از فروش محصولات خود بیش از 956 میلیارد تومان درآمد کسب کرد که با رشد 23 درصدی نسبت به بازه مشابه سال گذشته، 85 درصد از بودجه شش ماهه ابتدایی سال را محقق کرده است. وی گفت: سود خالص شرکت کاشی و سرامیک الوند در این مدت بیش از 125 میلیارد تومان بوده است که موفقیت قابل توجهی برای شرکت محسوب می شود. دریس افزود: این شرکت در شش ماهه نخست سال جاری موفق به صادرات سه میلیون دلاری به کشورهای مختلف شده است. شرکت کاشی و سرامیک الوند دارای پیشرفته‌ترین تکنولوژی روز دنیا و توانایی تولید سالانه 10 میلیون متر مربع انواع کاشی‌های دیوار، سرامیک‌های کف و محصولات پرسلانی در سه کارخانه خود است. سروش کیانی، سرپرست معاونت راهبری و نظارت بر امور شرکت‌های تاصیکو نیز در این جلسه گفت: شرکت کاشی و سرامیک الوند یکی از مهمترین شرکت‌های تولیدکننده کاشی و سرامیک کشور بوده که با وجود تمامی محدودیت‌های ناشی از ناترازی انرژی و رکود صنعت ساختمان، عملکرد بسیار مطلوبی در شش ماهه سال جاری داشته و علاوه بر حفظ تولید و فروش، توانسته صادرات قابل توجهی نیز انجام دهد. کاشی و سرامیک الوند از شرکت‌های تابعه تاصیکو است. #کلوند #شستا_رسانه #گزارش_6ماهه

ادامه
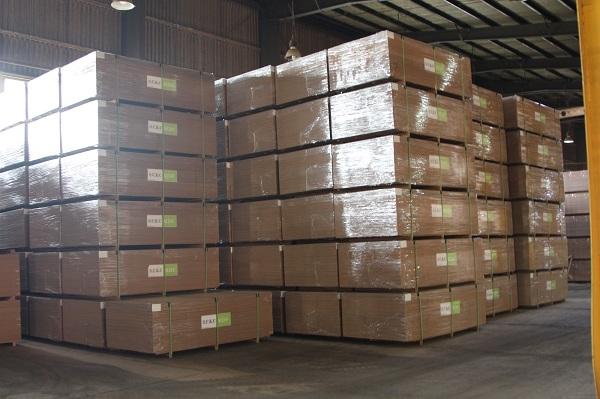
درآمد ۱۱۰۶ میلیاردی خاک چینی ایران در ۶ ماهه اول سال ۱۴۰۴ شرکت صنایع خاک چینی ایران وابسته به شستا در شش ماهه نخست سال ۱۴۰۴ توانست از فروش محصولات خود بیش از هزار و ۱۰۶ میلیارد تومان درآمد کسب کند. به گزارش شستا رسانه، جلسه ارزیابی عملکرد شش ماهه نخست سال مالی منتهی به 31 شهریور 1404 شرکت صنایع خاک چینی ایران وابسته به شستا با حضور معاونین و مدیران ارشد هلدینگ صدرتامین برگزار شد. در این جلسه علی بیات ماکو، مدیرعامل شرکت صنایع خاک چینی ایران پس از ارائه توضیحاتی در خصوص اقدامات صورت گرفته و اقدامات پیش روی شرکت در قالب گزارش عملکرد شش ماهه اظهار کرد: شرکت صنایع خاک چینی ایران در شش ماهه نخست سال 1404 از فروش محصولات خود بیش از هزار و 106 میلیارد تومان درآمد کسب کرد که با رشد 34 درصدی نسبت به بازه مشابه سال گذشته، 86 درصد از بودجه شش ماهه ابتدایی سال را محقق کرده است. وی همچنین در اظهارات خود از رشد 22 درصدی سود خالص نسبت به شش ماهه سال 1403 خبر داد و گفت: سود خالص شرکت در این مدت با تحقق 95 درصدی بودجه شش ماهه بیش از 469 میلیارد تومان بوده است که موفقیت بزرگی برای شرکت محسوب می شود. بیات ماکو افزود: توسعه فعالیت‌های تولیدی و ورود به تولید محصولات جدید به همراه توسعه فروش صادراتی به صورت جدی در حال پیگیری است. شرکت صنایع خاک چینی ایران بزرگترین و پرسابقه‌ترین شرکت در تولید انواع کائولن فرآوری و درجه‌بندی به صورت رشته‌ای و میکرونیزه و خرد شده در خاورمیانه و ایران و همچنین بزرگترین تولیدکننده بلوک و پانل بتنی سبک اتوکلاوی و انواع ملات خشک است. سروش کیانی، سرپرست معاونت راهبری و نظارت بر امور شرکت‌های تاصیکو نیز در این جلسه گفت: شرکت صنایع خاک چینی ایران شرکت پیشرو این هلدینگ در تولید محصولات نوآورانه، صادرات محوری، توسعه انرژی‌های نو و بهینه‌سازی منابع آب است. از این رو این شرکت علاوه بر عملکرد مطلوب در طی سالیان اخیر، افق بسیار روشنی در بلندمدت خواهد داشت. صنایع خاک چینی ایران از شرکت‌های تابعه تاصیکو است. #کخاک #گزارش_6ماهه

ادامه

فروش شرکت صنایع تولید پودر بندر امام ۱۳۱ درصد افزایش یافت شرکت صنایع تولید پودر بندر امام وابسته به شستا در شش ماهه نخست سالجاری از رشد ۱۳۱ درصدی فروش محصولات نسبت به بازه مشابه سال گذشته خبر داد. به گزارش شستا رسانه، جلسه ارزیابی عملکرد شش ماهه نخست سال مالی منتهی به ۳۱ شهریور ۱۴۰۴ شرکت صنایع تولید پودر بندر امام وابسته به شستا با حضور معاونین و مدیران ارشد هلدینگ صدرتامین و شرکت صنایع تولید پودر بندر امام برگزار شد. در این جلسه محمد مهدیون، مدیرعامل شرکت صنایع تولید پودر بندر امام پس از ارائه توضیحاتی در خصوص اقدامات صورت گرفته و اقدامات پیش روی شرکت در قالب گزارش عملکرد شش ماهه اظهار کرد: شرکت صنایع تولید پودر بندر امام در شش ماهه نخست سال ۱۴۰۴ از فروش محصولات خود حدود ۷۰ میلیارد تومان درآمد کسب کرد که با رشد ۱۳۱ درصدی نسبت به بازه مشابه سال گذشته، ۱۶۰ درصد از بودجه شش ماهه ابتدایی سال را محقق کرده است. وی همچنین در اظهارات خود از رشد ۷۷۲۲ درصدی سود خالص نسبت به شش ماهه سال ۱۴۰۳ خبر داد و گفت: سود خالص این شرکت در این مدت با تحقق ۱۹۴ درصدی بودجه شش ماهه ۲۹ میلیارد تومان بوده است که موفقیت بزرگی برای شرکت صنایع تولید پودر بندر امام محسوب می شود. وی افزود: برای نخستین بار توانستیم فروش صادراتی داشته باشیم. شرکت صنایع تولید پودر بندر امام در حوزه احداث، تجهیز و بهره‌برداری از معادن و مجتمع‌های معدنی و تولید پودرهای میکرونیزه فعالیت دارد و در حال حاضر در سه مرکز در استان‌های خراسان جنوبی، کرمان و خوزستان در حال فعالیت است‌. سروش کیانی، سرپرست معاونت راهبری و نظارت بر امور شرکت‌های تاصیکو نیز در این جلسه گفت: شرکت صنایع تولید پودر بندر امام جهش قابل ملاحظه‌ای در تولید، فروش و سودآوری داشته است. روند موجود نشان می‌دهد این شرکت در آینده نزدیک به یکی از شرکت‌های شاخص در تامین مواد معدنی باریت و بنتونیت در داخل و بازار صادراتی خواهد شد. صنایع تولید پودر بندر امام از شرکت‌های زیرمجموعه هلدینگ تاصیکو است. #تاصیکو #شستا_رسانه #گزارش_6ماهه #صنایع_تولید_پودر_بندرامام

ادامه

سود آنتی‌بیوتیک‌سازی ایران در نیمه اول سالجاری ۶۶ درصد افزایش یافت شرکت آنتی‌بیوتیک‌سازی ایران وابسته به شستا در نیمه اول سالجاری به رشد ۶۶ درصدی سود خالص دست یافت به گزارش شستا رسانه، شرکت آنتی‌بیوتیک‌سازی ایران وابسته به شستا در شش‌ماهه نخست سال ۱۴۰۴ موفق به ثبت فروش ۸۷۳ میلیارد تومان شد. سود خالص شرکت در این بازه زمانی با رشد خیره‌کننده ۶۶ درصدی نسبت به مدت مشابه سال گذشته همراه بوده است. آنتی‌بیوتیک‌سازی ایران از شرکت‌های تابعه هلدینگ سرمایه‌گذاری دارویی تأمین (تیپیکو) است. #بیوتیک #شستا_رسانه #گزارش_6ماهه

ادامه
رشد ۳۴ درصدی فروش پارس دارو در نیمه نخست ۱۴۰۴ شرکت پارس دارو وابسته به شستا در نیمه نخست ۱۴۰۴ با ثبت فروش بیش از ۱,۰۰۶ میلیارد تومان، رشد ۳۴ درصدی را نسبت به سال گذشته رقم زد. به گزارش شستا رسانه، شرکت داروسازی پارس دارو وابسته به شستا در نیمه نخست سال ۱۴۰۴ موفق به ثبت بیش از 1006 میلیارد تومان فروش خالص شد. این رقم در مقایسه با مدت مشابه سال گذشته، رشد ۳۴ درصدی را نشان می‌دهد و بیانگر افزایش بیش از ۲۵۰ میلیارد تومان در میزان فروش شرکت است. پارس دارو از شرکت‌های تابعه هلدینگ سرمایه‌گذاری دارویی تأمین (تیپیکو) است. #دپارس #شستا_رسانه #گزارش_6ماهه

ادامه
افزایش سودآوری صنایع چوب خزر کاسپین در شش ماه اول سال ۱۴۰۴ شرکت صنایع چوب خزر کاسپین وابسته به شستا در شش ماهه نخست ۱۴۰۴ موفق به افزایش سودآوری نسبت به مدت مشابه سال قبل شد. به گزارش شستا رسانه، شرکت صنایع چوب خزر کاسپین وابسته به شستا در شش ماهه نخست ۱۴۰۴ موفق شد با افزایش بی‌سابقه سودآوری نسبت به مدت مشابه سال قبل، به رشد قابل توجهی در درآمدهای خود دست یابد. سود خالص تحقق یافته شش ماهه نخست سال ۱۴۰۴ معادل ۹۰۸,۷۳۸ میلیون ریال می‌باشد. این مبلغ در مقایسه با بودجه مصوب شش ماهه معادل ۴۰۰,۳۹۸ میلیون ریال، نشان دهنده تحقق ۲۲۷% بودجه پیش بینی شده است. همچنین سود خالص دوره مشابه سال گذشته (شش ماهه ۱۴۰۳) معادل ۱۳۷,۰۱۲ میلیون ریال بوده که بیانگر رشد بیش از ۵۶۰% نسبت به دوره مشابه سال قبل است. لازم به ذکر است، سود خالص شش ماهه جاری معادل ۸۹% سود خالص بودجه سالانه مصوب (۱,۰۱۸,۹۷۰ میلیون ریال) تحقق یافته است. صنایع چوب خزر کاسپین وابسته به هلدینگ تاسیکو و زیرمجموعه تاپیکو است. #چخزر #شستا_رسانه #گزارش_6ماهه

ادامه

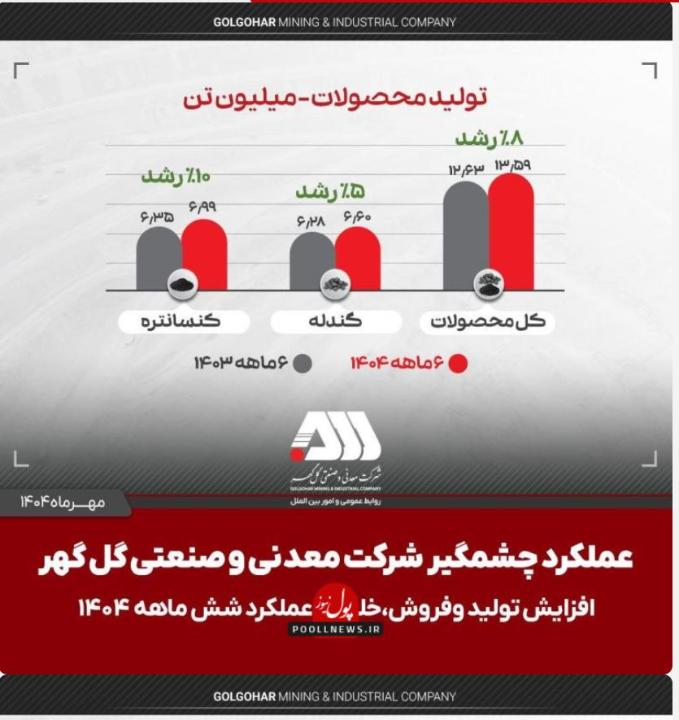
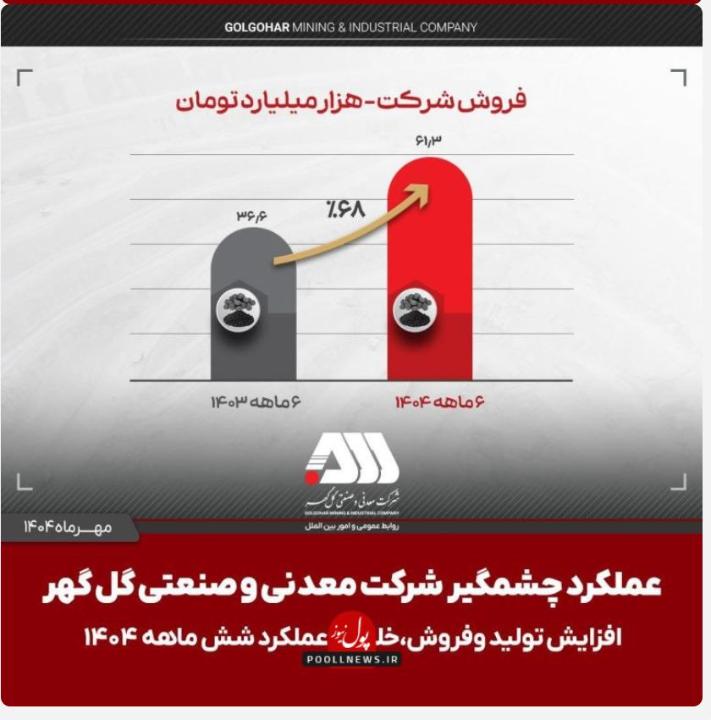
تولید و فروش گل گهر در شش ماه اول 1404 شرکت معدنی و صنعتی گل گهر در ۶ ماهه نخست سال ۱۴۰۴ توانست با افزایش ۶۸ درصدی مبلغ فروش نسبت به مدت مشابه در سال گذشته عملکرد خیره کننده ای در بین شرکت های فعال در زنجیره سنگ آهن و فولاد کشور به نمایش بگذارد. به گزارش پول نیوز ، به نقل از روابط عمومی و امور بین الملل شرکت معدنی و صنعتی گل گهر، افزایش ۸ درصدی حجم فروش گندله و افزایش ۱ میلیون و ۳۶۰ هزار تنی فروش کنسانتره نسبت به سال قبل را می توان از دلایل افزایش ۶۸ درصدی مبلغ فروش عنوان کرد. بر پایه این گزارش علاوه بر بالا رفتن حجم و مبلغ فروش محصولات در ۶ ماهه اول سال ۱۴۰۴، تولید محصولات شرکت گل گهر نظیر گندله و کنسانتره نیز در کل با افزایش ۸ درصدی روبرو بوده است. بر این اساس تولید کنسانتره با افزایش ۱۰ درصدی به ۶ میلیون و ۹۸۰ هزار تن و تولید گندله با افزایش ۵ درصدی به ۶ میلیون و ۶۰۰ هزار تن رسیده است. #کگل #گزارش_6ماهه #پول_نیوز

ادامه

رشد ۷۱.۸ درصدی فروش ۶ ماهه چادرملو شرکت معدنی و صنعتی چادرملو در ۶ ماهه نخست امسال موفق به ثبت رقم فروش ۴۲ هزار و ۵۹۲ میلیارد تومانی شد که نسبت به مدت مشابه سال قبل رشد چشمگیر ۷۱.۸ درصدی را نشان می‌دهد. به گزارش پول نیوز ، فروش شهریورماه ۱۴۰۴ این شرکت از ۷ هزار و ۸۹۴ میلیارد تومان فراتر رفته که در مقایسه با ماه قبل ۱۴ درصد و نسبت به مدت مشابه سال گذشته بیش از ۵۴ درصد رشد داشته است. همچنین در شهریور امسال ۹۰۹ هزار تن کنسانتره آهن خشک در این شرکت تولید شده و در مجموع، تولید این محصول در نیمه نخست سال از ۵ میلیون و ۲۰۸ هزار تن عبور کرده است. تولید گندله چادرملو در نیمه نخست امسال از ۲ میلیون و ۲۴۰ هزار تن فراتر رفته و در بخش فولاد نیز این شرکت بیش از ۶۳۱ هزار تن تولید داشته است. لازم به ذکر است؛ در مجموع و با احتساب آهن اسفنجی، بیش از ۹ میلیون تن انواع محصولات زنجیره ارزش فولادی فقط در ۶ ماهه نخست امسال در چادرملو تولید شده است. #کچاد #چادرملو #پول_نیوز #گزارش_6ماهه

ادامه
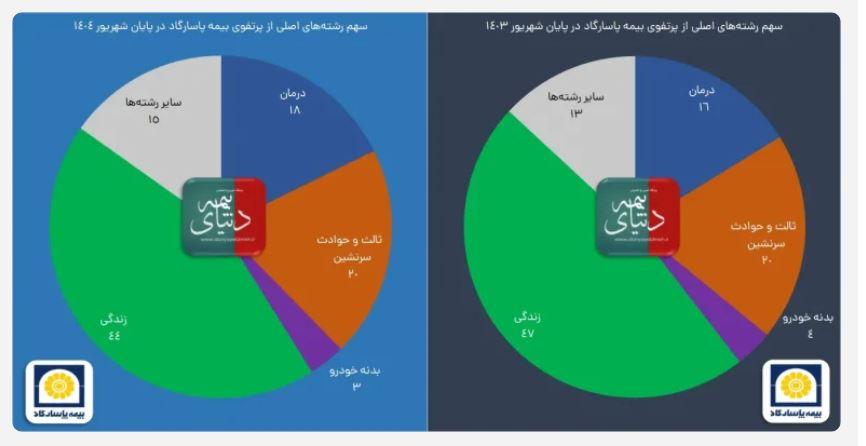
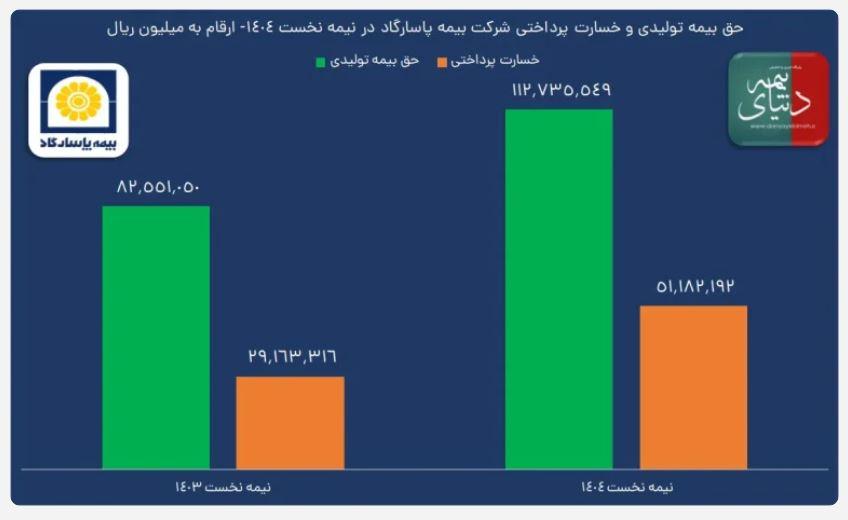
کارنامه بیمه پاسارگاد در نیمه نخست 1404 شرکت بیمه پاسارگاد با مدیرعاملی محمدرضا کشاورز، فصل تابستان سال ۱۴۰۴ را با تراز مثبت ۱۲۰ درصدی پشت سر گذاشت. همچون همیشه، وزن بالای بیمه‌های زندگی در سبد پرتفو، جایگاه نماد بپاس را در صنعت بیمه تثبیت کرده است. ظرفیت بالای مجوز قبولی اتکایی، توانگری مالی بالا، سرمایه ثبت‌شده قابل‌توجه و بدنه کارشناسی و فروش قوی، همه‌و‌همه گواهی بر حرفه‌ای‌گری یکی از بزرگ‌ترین شرکت‌های بیمه‌گر خصوصی ایران هستند. به گزارش پول نیوز ، به نقل از روابط عمومی بیمه پاسارگاد، بیمه پاسارگاد در سال گذشته موفق شد به فروش بیش از ۱۹۷ هزار و ۹۸۹ میلیارد ریال دست یابد. هدف‌گذاری این شرکت برای سال ۱۴۰۴ نیز دستیابی به حق بیمه تولیدی به مبلغ ۲۸۰ هزار و ۲۲۷ میلیارد ریال بوده که حکایت از برنامه‌ریزی برای رشد ۴۲ درصدی دارد. این رشد با تکیه بر استفاده از روش‌های نوین عرضه، معرفی محصولات متنوع و گسترش شبکه فروش به‌ویژه در حوزه بیمه‌های عمر دنبال می‌شود. همچنین طراحی و عرضه طرح‌های جدیدی نظیر بیمه تأمین آتیه تکمیلی بازنشستگی و بیمه جامع مجتمع‌های مسکونی، با استقبال مناسبی از سوی بازار مواجه شده‌اند. فروش بیمه پاسارگاد روی خط زندگی در شهریورماه امسال، بیمه پاسارگاد موفق شد حق بیمه تولیدی خود را با جهشی ۷۲ درصدی به رقم ۲۰ هزار و ۳۵۵ میلیارد ریال برساند. در ترکیب این فروش، بیمه‌های زندگی ۴۷ درصد، شخص ثالث و حوادث سرنشین ۲۰ درصد، درمان ۹ درصد، بدنه خودرو ۴ درصد و سایر رشته‌های بیمه‌ای ۲۰ درصد سهم داشته‌اند. در همین بازه، این شرکت بیش از ۱۰ هزار و ۲۲۰ میلیارد ریال خسارت پرداخت کرده که ۲۹ درصد از آن مربوط به رشته درمان، ۲۷ درصد به ثالث و حوادث سرنشین، ۷ درصد به بدنه، ۳۲ درصد به بیمه‌های زندگی و ۴ درصد نیز به سایر رشته‌ها اختصاص داشته است. در نتیجه، عملکرد شهریورماه با نسبت خسارت ۵۰ درصد و تراز عملیاتی مثبت ۹۹ درصدی به پایان رسیده است. بررسی‌های دنیای بیمه نشان می‌دهد که حق بیمه تولیدی این شرکت در نیمه نخست سال جاری به ۱۱۲ هزار و ۷۳۵ میلیارد ریال رسیده که نسبت به مدت مشابه سال گذشته، رشد ۲۷ درصدی را نشان می‌دهد. در همین مدت، مجموع خسارت پرداختی بیمه پاسارگاد بالغ بر ۵۱ هزار و ۱۸۳ میلیارد ریال بوده و شرکت این دوره شش‌ماهه را با نسبت خسارت ۴۵ درصد و تراز عملیاتی ۱۲۰ درصدی به پایان رسانده است. بر اساس روند موجود، به نظر می‌رسد که بپاس در پایان سال ۱۴۰۴ نیز به اهداف ترسیم‌شده خود دست خواهد یافت و همچنان بر محور بیمه‌های زندگی حرکت خواهد کرد. شروع دوباره با شارژ سرمایه از دیگر تحولات مهم در عملکرد این شرکت می‌توان به افزایش سرمایه قابل توجه اشاره کرد. در تاریخ هفتم آذرماه ۱۴۰۲، مجمع عمومی فوق‌العاده بیمه پاسارگاد به پیشنهاد هیئت‌مدیره رأی مثبت داد و افزایش سرمایه تا سقف ۷۵ هزار میلیارد ریال از محل سود انباشته و اندوخته‌ها به تصویب رسید. در گام دوم نیز قرار است این عدد به سقف ۱۰۵ هزار میلیارد ریال افزایش یابد. این اقدامات باعث شده تا بیمه پاسارگاد از نظر سرمایه ثبت‌شده در جایگاه نخست صنعت بیمه قرار گیرد. همچنین این شرکت در سال گذشته موفق به ثبت بیش از ۳۱ هزار و ۵۸۴ میلیارد ریال سود خالص شد و بازدهی مطلوبی برای سهامداران خود به همراه داشت. راز پایداری و پیشروی بپاس یکی از دلایل پایداری و پیشروی این شرکت در بازار، ترکیبی از استحکام مالی، موفقیت در بخش اتکایی، تنوع در محصولات، گستردگی شبکه فروش و ارائه خدمات متمایز است. تیم کارشناسی خبره و ساختار سودسازی باکیفیت نیز نقش کلیدی در رشد پایدار بپاس ایفا کرده‌اند. همین عوامل باعث شده‌اند تا نماد بپاس در بازار سرمایه به‌طور مداوم مورد توجه سهامداران قرار گیرد. این شرکت در سه‌ماهه تابستان امسال بازدهی ۲۱ درصدی و در شهریورماه بازدهی ۳۱ درصدی را به ثبت رسانده است. در نهایت، مسیر تحول دیجیتال در بیمه پاسارگاد با رونمایی از شرکت توسعه دیجیتال «ریتون» آغاز شده که در آینده می‌تواند نقش بسزایی در بهبود دسترسی مشتریان به محصولات و خدمات این شرکت از طریق فناوری‌های نوین ایفا کند. به نظر می‌رسد که این اقدام نشانه‌ای از تغییر ریل راهبردی بیمه پاسارگاد و آمادگی برای ورود به عصر جدیدی از خدمات بیمه‌ای در بستر دیجیتال باشد. #پول_نیوز #بپاس #بیمه_پاسارگاد #گزارش_6ماهه

ادامه
در سایت کدال چند بخش جدید برای جستجو اضافه شده که به نظرم کاربردی است و واقعا جای آن خالی بود. جستجو بر اساس ماهیت شرکت به طور مثال فقط شرکت های تولید یا شرکت های سرمایه گذاری...بانک، بیمه و نظایر آن که به نظرم قابلیت خوبی است. همچنین جستجو بر اساس صنعت بسیار مطلوب است. مثلا بررسی گزارش ماهانه یک صنعت به این شکل برای فعالین بازار ساده تر خواهد شد. نهایتا باید عرض کنم متاسفانه با اینکه امروز 24 مهرماه است اما تا این لحظه هیچ شرکتی گزارش فصل تابستان خود را منتشر نکرده است. انتشار تمامی گزارش ها در انتهای مهلت قانونی، بازار را ملتهب، هیجانی و غیر قابل تحلیل می کند. می دانیم که شرایط به نحوی است که مدیریت بازار بسیار دشوار است اما حداقل در داخل خود بازار می توان کارهایی کرد. ازین جهت به عنوان یک فعال بازار از رئیس سازمان بورس می خواهم که به یک طریقی شرکت ها را طبقه بندی کنند تا تمامی شرکت ها و صنایع در 2-3 روز پایانی ماه گزارش ندهند. به طور مثال شرکتها بر اساس ارزش بازار، مبلغ درآمد سالانه، صنعتی که در آن هستند، پیچیدگی صورت مالی، تلفیق داشتن و نظایر آن می توانند تفکیک شوند. @validhelalat #بازار #ولید_هلالات #کدال #گزارش_6ماهه

ادامه

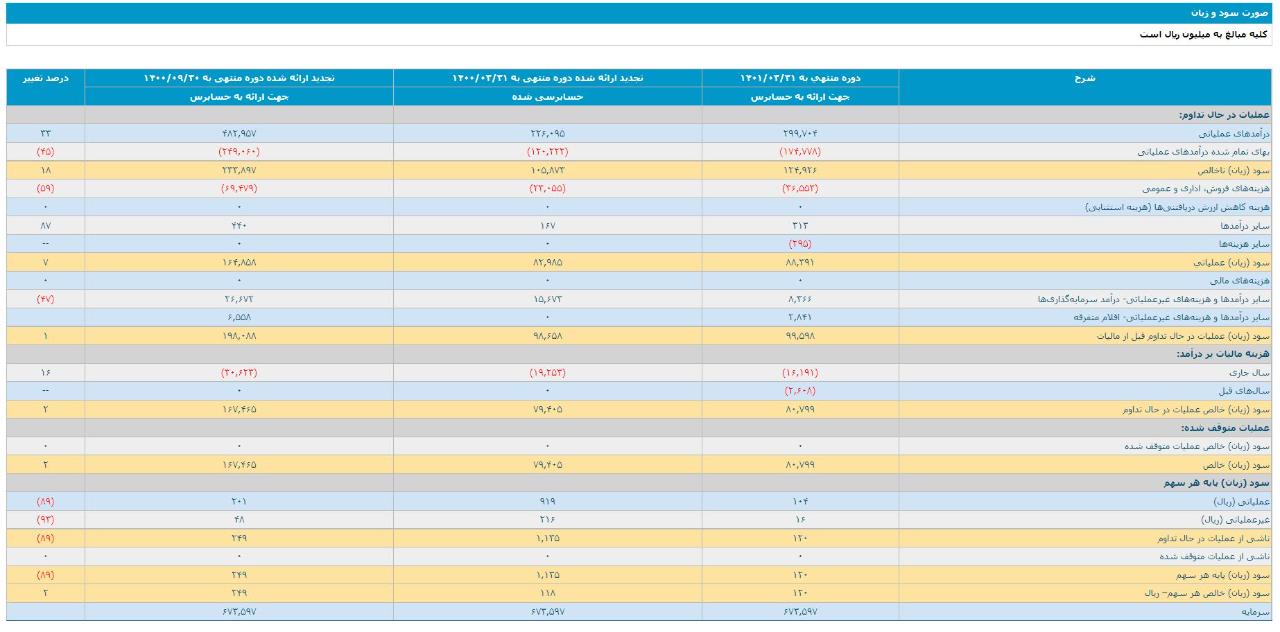
اطلاعات و صورت‌های مالی میاندوره‌ای دوره ۶ ماهه منتهی به ۱۴۰۱/۰۳/۳۱ (حسابرسی شده) کمرجان ▪️ شرکت بازرگانی و تولیدی مرجانکار در دوره 6 ماهه منتهی به 1401/03/31 به ازای هر سهم 120 ریال سود محقق کرده است که نسبت به مدت مشابه سال قبل 2% افزایش داشته است. ▪️ «کمرجان» با سرمایه ثبت شده 673,597 میلیون ریال طی عملکرد 6 ماهه منتهی به 1401/09/30 مبلغ 80,799 میلیون ریال سود محقق کرده است.

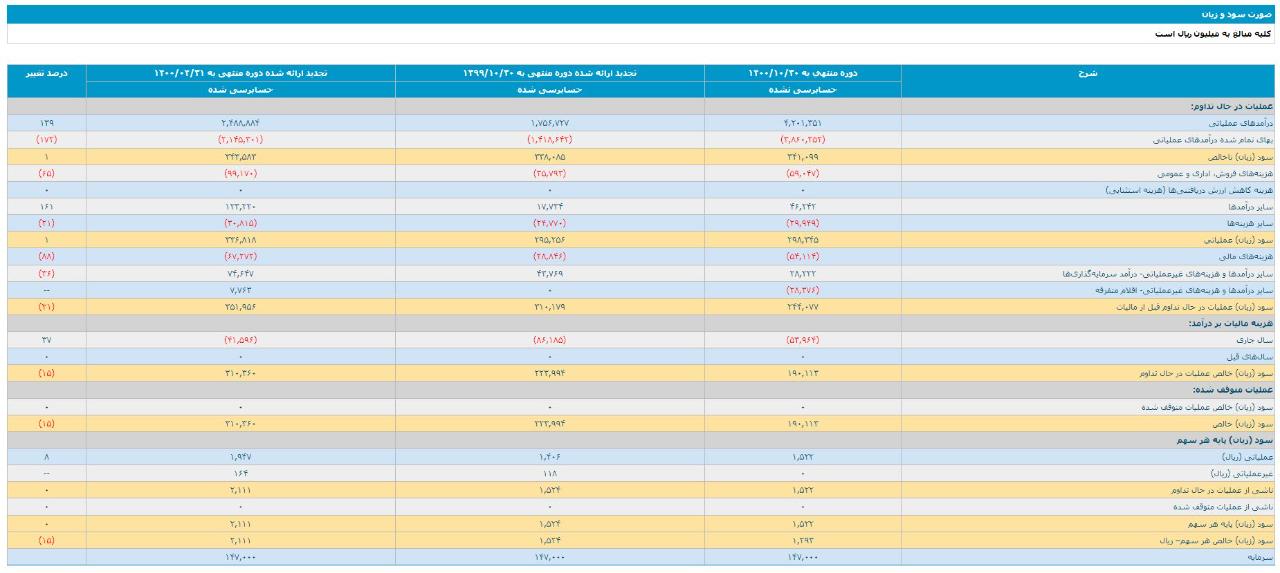
اطلاعات و صورت‌های مالی میاندوره‌ای دوره ۶ ماهه منتهی به ۱۴۰۰/۱۰/۳۰ (حسابرسی نشده) قتربت شرکت قند تربت حیدریه در 6 ماهه منتهی به دی برای هر سهم 1293 ریال سود محقق کرد که نسبت به مدت مشابه قبل کاهش 15 درصدی داشته است. سود ناخالص با افزایش 1 درصدی به 34 میلیارد تومان و سود خالص به 19 میلیارد تومان رسید.

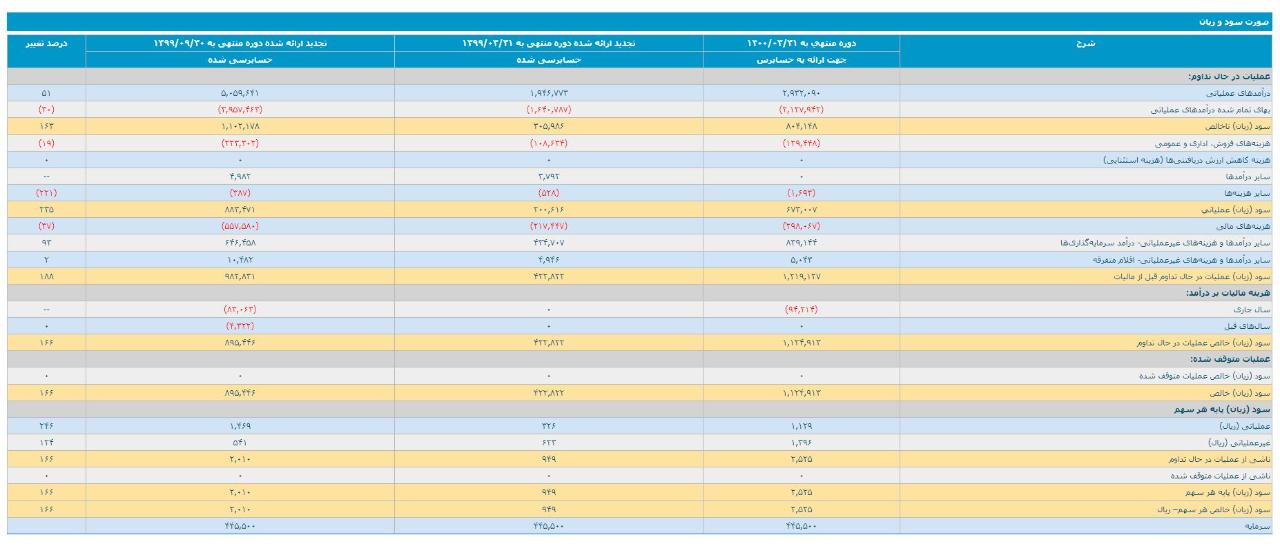
اطلاعات و صورت‌های مالی میاندوره‌ای تلفیقی دوره ۶ ماهه منتهی به ۱۴۰۰/۰۳/۳۱ (حسابرسی شده) شتهران شرکت داروسازی تهران شیمی صورت های مالی حسابرسی شده 6 ماهه خود را منتشر کرد. بر اساس اطلاعات منتشر شده در سامانه کدال شرکت داروسازی تهران شیمی در پروسه زمانی ذکر شده برای هر سهم سودی بالغ بر 2525 ریال شناسایی کرده است. که نسبت به مدت مشابه قبل رشد 166 درصدی داشته است .مجموع سود خالص این شرکت به 112 میلیارد تومان رسید.این در حالیست که 80 میلیارد تومان سود ناخالص داشته که نسبت به دوره مشابه قبل 163 درصد افزایش پیدا کرده است.

ادامه

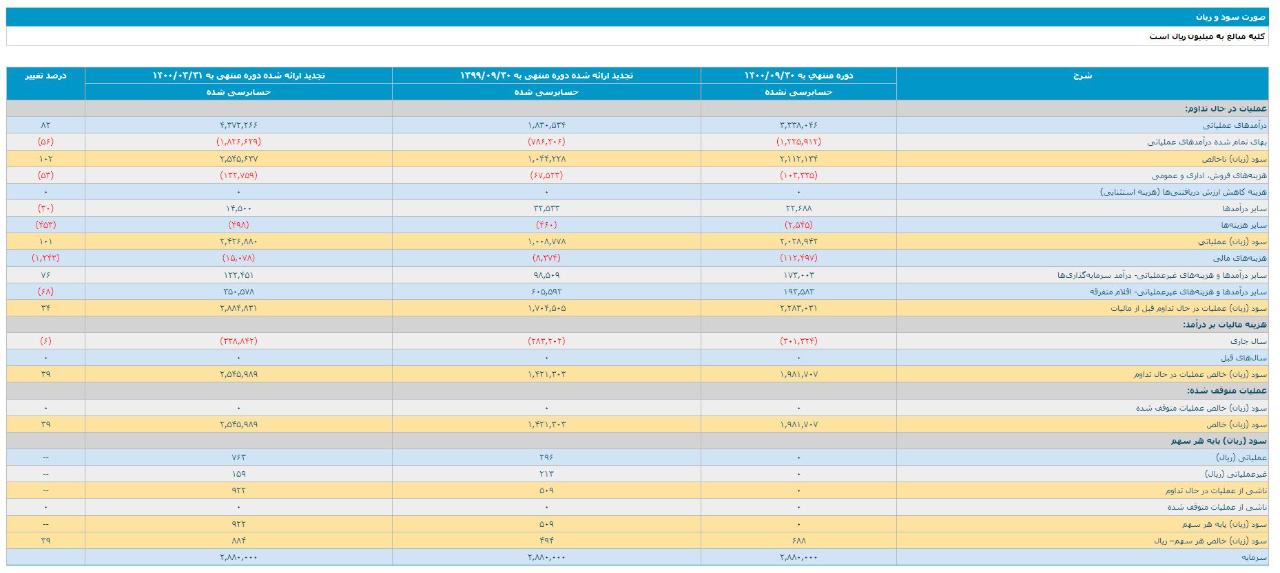
اطلاعات و صورت‌های مالی میاندوره‌ای دوره ۶ ماهه منتهی به ۱۴۰۰/۰۹/۳۰ (حسابرسی نشده) کهمدا ▪️ شرکت شیشه همدان در دوره 6 ماهه منتهی به 1400/09/30 به ازای هر سهم 688 ریال سود محقق کرده است که نسبت به مدت مشابه سال قبل 39% افزایش داشته است. ▪️ «کهمدا» با سرمایه ثبت شده 2,880,000 میلیون ریال طی عملکرد 6 ماهه منتهی به 1401/03/31 مبلغ 1,981,707 میلیون ریال سود محقق کرده است.