
نرگس رادفراز بازار چه خبر؟
نرگس رادفراز بازار چه خبر؟
#کاشی و سرامیک ❇️ عملکرد7ماهه به7ماهه403 (میلیارد تومان) ●#کساوه درآمد[1,601م.ت]رشد49% ●#کلوند درآمد[1,130م.ت]رشد24% ●#کپارس درآمد[997م.ت]رشد63% ●#کحافظ درآمد[1,556م.ت]رشد39% ●#کترام درآمد[187م.ت] افت2% ●#کسعدی درآمد[354م.ت]رشد55% ●#کارام درآمد[43م.ت] افت37% ●#کهرام درآمد[122م.ت]رشد125% ●#کسرام درآمد[99م.ت]رشد30%
سعید قاسمیساختمانی، کاشی و سرامیک
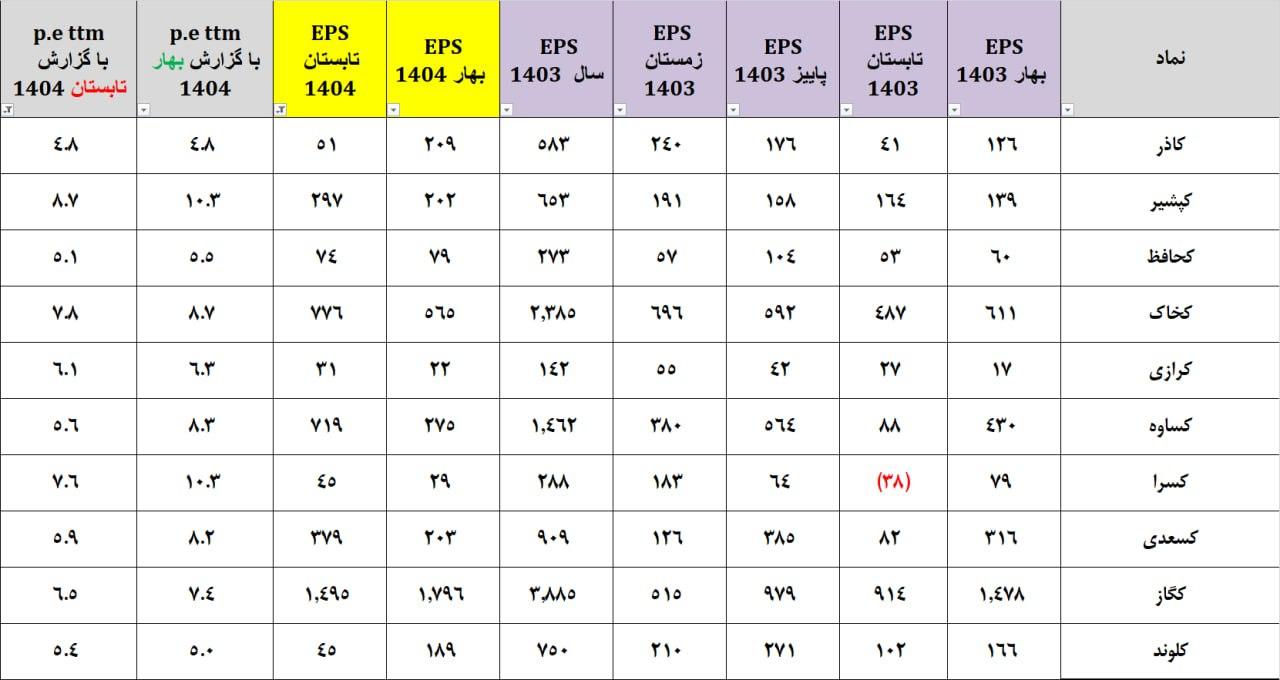
#کاشی #کانی_غیرفلزی #گزارش_فصلی #تابستان1404 *كاذر كپشير كحافظ كخاك كرازي كساوه كسرا كسعدي كگاز كلوند @validhelalat #ولید_هلالات
سعید قاسمیساختمانی، کاشی و سرامیک
#کاشی #گزارش_ماهانه #شهریور1404 6نماد کاشی ساز در تابستان 1404 به درآمد 1.1همتی رسیدند در حالی که شهریور سال گذشته 627میلیارد تومان درآمد داشتند. عملکرد ترکیبی کساوه و کپارس نسبت به همگروه ها بهتر بود چون ضمن رشد نسبت به تابستان سال گذشته از بهار 1404 نیز بسیار قوی تر کار کردند. پس ازانها کحافظ و کلوند را باید بررسی کرد و توجه کنیم که اکثر نمادهای گروه به تازگی افزایش نرخ گرفته اند. @validhelalat #ولید_هلالات
ادامه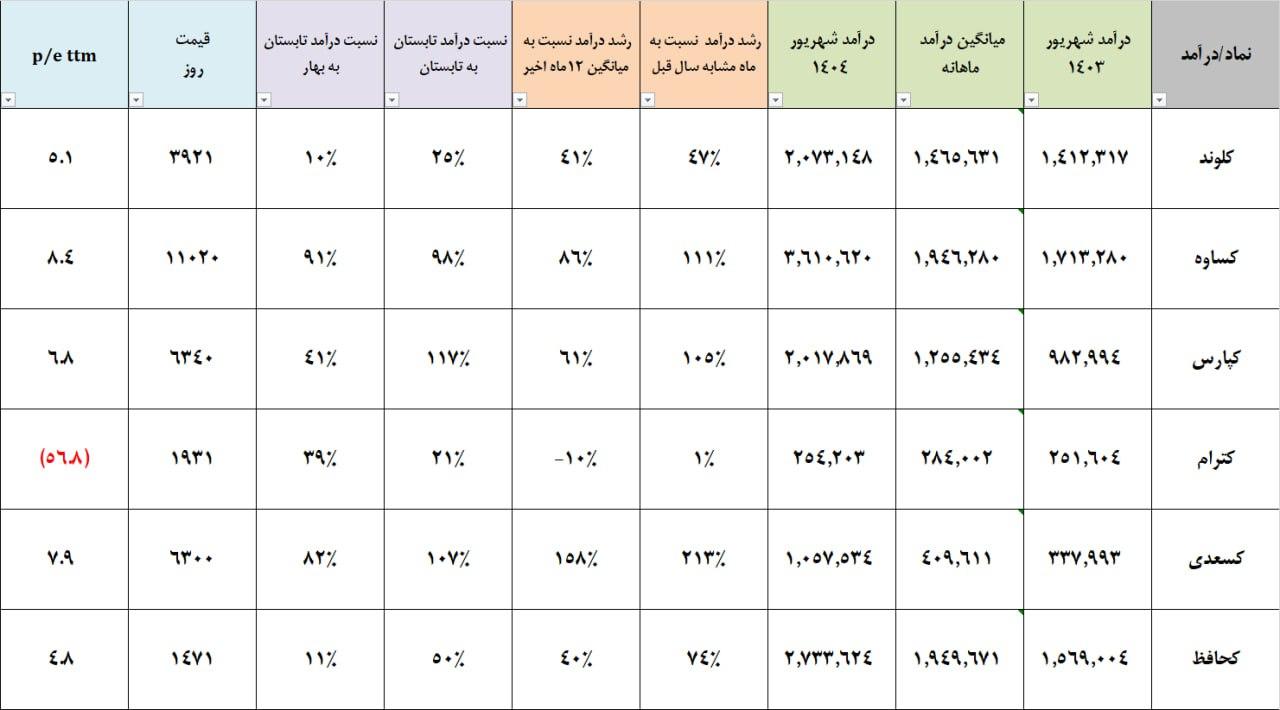
سعید قاسمیسهامداران کهمدا
#کانی_غیرفلزی #کاشی #گزارش_ماهانه #مرداد1404 در جریان گزارش های ماه مرداد 7 نماد از صنایع کانی غیر فلزی و کاشی توانستند عملکری درخور توجه داشته باشند ضمن اینکه P.ettm آن ها به طور میانگین 4.8 و رشد درآمد آن ها نسبت به مرداد سال گذشته مطلوب است. این نمادها که در ادامه به آن ها اشاره میشود برای تحلیل جامع توصیه می شوند: #كلوند #كپارس #كحافظ #كگاز #کاذر #كهمدا #كقزوي @validhelalat

سعید قاسمیساختمانی، کاشی و سرامیک
#گزارش_فصلی #بهار_1404 #کاشی #کانی_غیرفلزی در گروه کاشی و کانی غیرفلزی تعدد نماد و فعالیت به چشم میخورد و در واقع ساختار محصولات این شرکت ها تفاوت زیادی از هم دارد. با این حال در جدول فوق 7نماد انتخاب شده اند که نسبت به کل گروه نکات مثبتی دارند. این نمادها همکنون یا در آینده در محدوده P.e مناسب هستند ضمن اینکه سود محقق شده فصل بهار آن ها نکاتی دارد که برای تحلیل جامع قابل توصیه است. @validhelalat #ولید_هلالات
ادامه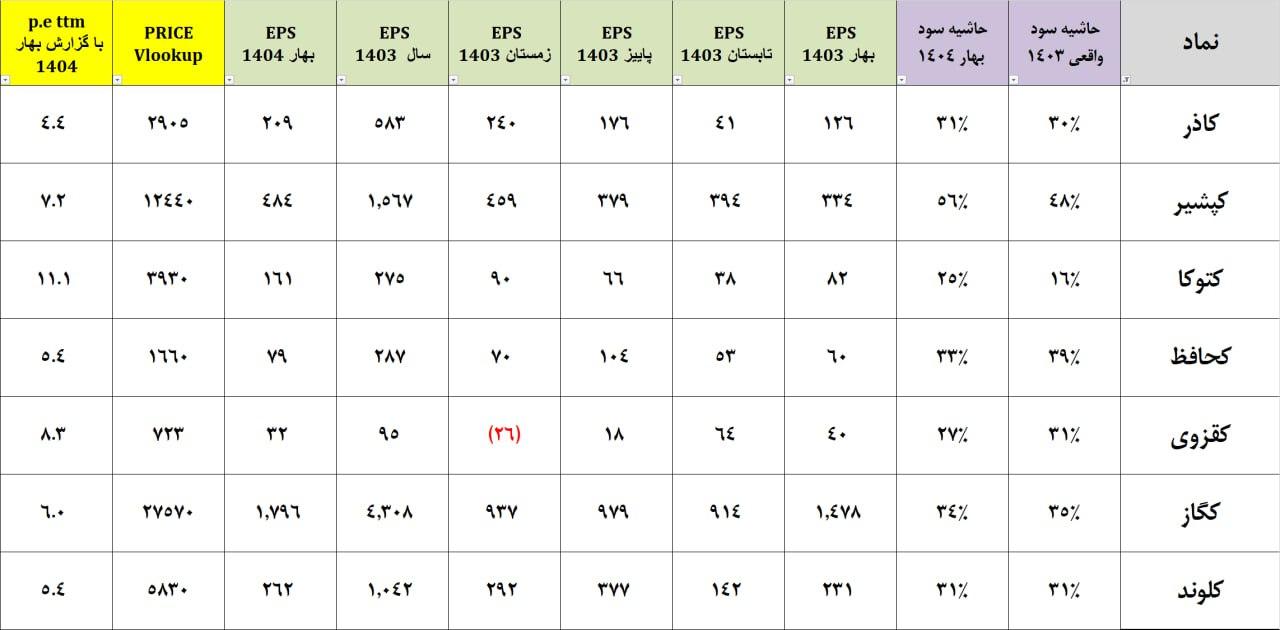
سعید قاسمیساختمانی، کاشی و سرامیک
#کاشی #سرامیک #کانی_غیر_فلزی #گزارش_پاییز1403 کساوه، کساپا، کخاک، کورز و کایزد گزارش پاییز خود را منتشر کردند. @validhelalat #ولید_هلالات

کاربر تحلیل اپاز بازار چه خبر؟
#کاشی عملکرد فصلی و 6 ماهه 1403 ➖ #کارام سود 6میلیارد تومان: رشد900% ➖ #کصدف سود 50میلیارد تومان: رشد49% ➖ #کلوند سود 156میلیارد تومان: رشد10% ➖ #کسعدی سود 46میلیارد تومان: رشد3% ➖ #کساوه سود 130میلیارد تومان: افت-16% ➖ #کحافظ سود 256میلیارد تومان: افت-17% ➖ #کپارس سود 100میلیارد تومان: افت-30% ➖ #کترام سود 1میلیارد تومان: افت-99% 💠 کانال تحلیلی پارسیس
سعید قاسمیساختمانی، کاشی و سرامیک
به نظر می رسد در صنعت کاشی و سرامیک نیاز به دریافت افزایش نرخ های بیشتری جهت پوشش هزینه ها و نهایتا صعودی شدن روند سوداوری وجود داشته باشد. 1403.07.18 @validhelalat #وید_هلالات #کاشی #سرامیک

امیررشتیسهامداران کسعدی
سود ناخالص شرکت کاشی سعدی وابسته شستا 37 درصد افزایش یافت شرکت کاشی و سرامیک سعدی وابسته به شستا در 3 ماه اخیر توانست با تحقق 114 درصد از بودجه 3 ماهه خود، میزان فروش و سود ناخالص خود را نسبت به دوره مشابه سال قبل به ترتیب 16 و 37 درصد ارتقاء دهد. به گزارش شستارسانه، جلسه ارزیابی عملکرد 3 ماهه نخست سال مالی منتهی به 30 اسفند 1403 شرکت کاشی و سرامیک سعدی در سالن جلسات هلدینگ صباتامین برگزار شد. در ابتدای جلسه “امیر پروال”، مدیرعامل شرکت کاشی و سرامیک سعدی گفت: این شرکت با استفاده حداکثری از خطوط تولید در 3 ماهه اول امسال موفق به تولید 929،429 متر مربع از محصولات خود شده است که در مقایسه با سال گذشته به میزان 14 درصد رشد داشته و 114 درصد از بودجه 3 ماهه 1403 را محقق کرده است . مدیرعامل شرکت کاشی و سرامیک سعدی ضمن ارائه برنامهها و شاخصهای عملکردی شرکت عنوان کرد: میزان فروش و سود ناخالص نسبت به دوره مشابه سال قبل به ترتیب رشد 16 و 37 درصدی داشته است و همچنین میزان سود عملیاتی با رشد 34 درصدی نسبت به بازه مشابه سال 1402 توانسته است 112 درصد از بودجه مصوب 3 ماهه را محقق سازد . پروال در ادامه اظهار داشت: سود خالص شرکت در دوره مشابه سال 1402 با رشد 58 درصدی در سال 1403 معادل 114 درصد از بودجه 3 ماهه 1403 را محقق ساخته است. وی خاطرنشان کرد: حاشیه سود ناخالص این شرکت از 33% در دوره مشابه سال 1402 با 5% افزایش به 38% در سال 1403 رسیده است. #کسعدی #کاشی_سعدی #شستا_رسانه #کاشی
ادامه
کاربر تحلیل اپساختمانی، کاشی و سرامیک
#کاشی #سرامیک در اینجا 6نماد صنعت کاشی و سرامیک را بر اساس عملکرد مهرماه بررسی کرده ایم. درآمد مهرماه این صنعت در سال 1401 برابر با 387میلیارد تومان بود اما در مهرماه سال جاری به 527میلیارد تومان رسید که نسبت به میانگین درآمد ماهانه در یکسال اخیر که 480میلیارد تومان بوده نیز بالاتر است. عملکرد، کلوند، کپارس و کحافظ در مقیاس نقطه به نقطه مهر مطلوب بوده است و از میانگین ماهانه نیز انحراف مساعد داشتند که باعث شده در جدول امتیاز شرایط خوبی داشته باشند. به نظر شما این صنعت برای سرمایه گذاری مناسب است و باید بخشی از دارایی را به آن اختصاص داد؟ کدام نماد را مناسب خرید می دانید؟ اگر تحلیلی از نمادهای گروه یا کلیت این صنعت دارید در بخش کامنت ها با ما در میان بگذارید. @validhelalat
ادامهامیررشتیسهامداران کسعدی
✅ رشد 154 درصدی سود عملیاتی شرکت کاشی سعدی در 6ماه نخست سال ✍️ به گزارش شستارسانه، پروال مدیرعامل شرکت کاشی سعدی در جلسه ارزیابی عملکرد 6 ماهه منتهی به 31 شهریور 1402 این شرکت گفت: موفق شدیم با رشد 154 درصدی سود عملیاتی نسبت به بازه زمانی مشابه سال قبل ، 141 درصد از بودجه 6 ماهه را محقق سازیم. همچنین سود خالص با 94 درصد و سود ناخالص با 105 درصد رشد به ترتیب 123 و 129 درصد از بودجه شش ماه ابتدایی سال 1402 را محقق کرده ایم. #کسعدی #شستا_رسانه #کاشی #سرامیک
ادامه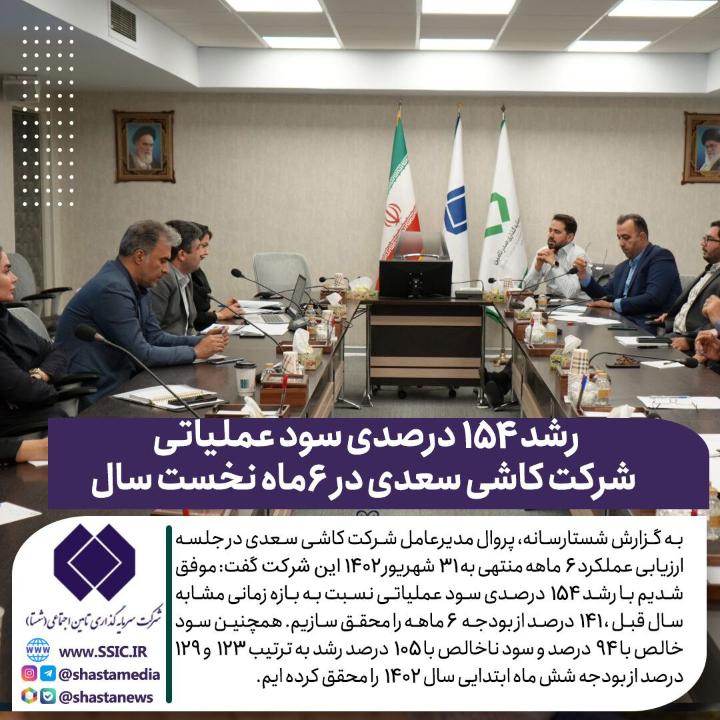
کاربر تحلیل اپساختمانی، کاشی و سرامیک
#کاشی #سرامیک کاشی و سرامیک شامل 6نماد، در تابستان سال گذشته 1.15همت درآمد داشت و در تابستان سال جاری به 1.72همت درآمد رسید. با اینحال، متوسط حاشیه سود از 32درصد به 36درصد رسیده بود و همین باعث شد تا سود خالص بجای 353میلیارد تومان تابستان سال گذشته به 481میلیارد تومان برسد. سطح p.e این گروه تحت این عامل در یک قیمت ثابت از 11واحد به 7.3واحد رسیده است و نمادهایی با P.ettm کمتر از 7 واحد در آن به وفور یافت می شود. به نظر شما این صنعت باید در پرتفو سهمی داشته باشد؟ ریسک ها و فرصت های صنعت از نظر شما چیست؟ کدام نماد را مطلوب سرمایه گذاری می دانید؟ برآوردی از سود نمادها یا تحلیلی از چارت آن ها اگر دارید در کامنت ها به اشتراک بگذارید. @validhelalat
ادامهامیررشتیسهامداران کصدف
در گزارشی که هیات مدیره کاشی صدف سرام استقلال آباده از ملکرد یکساله منتهی به 29 اسفند 1401 خود در روز 4 خرداد ماه منتشر نمود به یکسری اطلاعات کلی و اجمالی بیان کرد . اینکه شرکت در سال 1385 تاسیس شد و در سال 1400 به بهره برداری رسید. بیش از 90 درصد کارخانه های تولید کاشی و سرامیک کشور خاک خودشان را از آباده تامین میکنند. سرمایه اولیه شرکت 12 میلیارد تومان بود که بصورت پذیره نویسی انجام شده بود و طی این مدت فقط دوبار افزایش سرمایه داد یکیار در سال 1401 از محل سود انباشته به میزان 100 درصد و یکبار هم امسال یعنی 1402 به میزان 50 رصد از محل آورده نقدی و مطالبات انجام داد. #گزارش_هیات_مدیره #کصدف #خاک #کاشی #سرامیک
ادامه
تمجیداز بازار چه خبر؟
#چند_نکته چند نکته که قبل از معاملات این هفته باید به آن توجه کنیم #خودرو 1) یکی از مهمترین موضوعاتی که این هفته می تواند تعیین تکلیف شود، موضوع خودرو است. نرخ فروش، نحوه ی فروش و موارد دیگر از جمله مسائلی است که در این هفته می تواند شفاف تر شود و سرونوشت این صنعت در یکسال آتی و حتی وضعیت کلی بازار را تعیین کند. مجلس در قانون بودجه سال 1402 الزام کرده است که همه ی خودروها در بورس کالا عرضه شود و نرخ پایه نیز توسط شورای رقابت اصلاح گردد. از طرف دیگر خریداران امکان رقابت تا 20 درصد بالاتر از نرخ پایه را داشته باشند. هم زمان با این قانون اضافه شده به بودجه توسط مجلس، وزارت صمت دست به کار شده است تا جایی که امکان دارد خودروی مفت پیش فروش کند. در واقع وزارت صمت که متوجه شده سال بعد دیگر نمی تواند عرضه ی خودرو را انگونه که دلش می خواهد پیش ببرد در طرحی غیرمنطقی و عجیب پیش فروش 500 هزار دستگاهی که معلوم نیست به چه نرخی خواهد بود و اصلا چه خودروهایی پیش فروش می شوند بیرون داده است. این طرح اگر با نرخ های پایه ی فعلی خودروها باشد معنی آن خیلی ساده است. صنعت خودرو تعطیل می شود و سال دیگر این شرکت ها امکان تولید و فروش نخواهند داشت. معنی این طرح اگر قیمت پایه فعلی باشد خیلی ساده، وزارت صمت تصمیم گرفته است صنعت خودرو را ورشکسته کند. اما اگر قرار است قیمت غیرقطعی باشد و با نرخ های پایه جدید عرضه شود هم باز طرح اصلا خیلی بیخود به نظر می رسد. همه می دانیم شورای رقابت جزو کندترین نهادهای اجرایی این کشور است تا بخواهد نرخ بیرون دهد چندین ماه سپری می شود. خوب با این تفاسیر الان کسی که در پیش فروش ثبت نام می کند باید منتظر باشد تا نرخ توسط شورای رقابت تعیین شود تا شاید ماشین گیرش بیاید. اگر قرار هم باشد که نرخ پایه با تورم دو سال اخیر تعدیل شود چه اصراری است که الان این حجم از پیش فروش انجام شود. این هفته ببینیم وزارت صمت چه آشی برای صنعت خودرو و مصرف کنندگان پخته است. #فلزات #بورس_کالا 2) در بند دوم هم می خوام در مورد آش وزارت صمت برای عرضه محصولات فلزی در بورس کالا بنویسم. مجددا شاهد این هستیم که آقایان صمت در یک اتاق جمع شده اند و چای و میوه را زده اند و به نتیجه رسیده اند مثلا قیمت شمش بالاست و باید بیاید پایین. چرا نوشتم مجددا چون حداقل از سال 97 تا الان این برای بار ششم است که می بینیم وزارت صمت به نتیجه رسیده نرخ های بازار درست نیست و خودش علاقه مند به تعیین نرخ شده است. برنامه افزایش عرضه و کنترل رقابت در سمت خریداران و محدودیت های دیگر است که نتیجه آن دو چیز بیشتر نیست. کاهش ارز ناشی از صادرات فلزات و انتقال رانت قیمت از شرکت ها به خریداران خوشبخت. #جهانی 3) به دلیل رشد فعالیت های اقتصادی در چین قیمت فلزات و زنجیره انرژی کمی تقویت شد. بازار جهانی کامودیتی تحت تاثیر دو نیرو متضاد قرار دارد. رشد فعالیت های اقتصادی در چین و تاثیر مثبت آن بر قیمت کامودیتی ها و تورم آمریکا و اروپا و ادامه ی سیاست افزایش نرخ بهره که تاثیر منفی بر قیمت این کالاها دارد. احتمالا در هفته های آتی و حتی تا تابستان شاهد کشمکش بین این دو نیرو باشیم. اما فعلا در کوتاه مدت نیروی افزایشی قوی تر از نیروی کاهشی است. #موج_دوم_رشد 4) در موج اول رشد بورس به دلیل رشد قیمت دلار، معمولا شرکت های صادراتی و کامودیتی شناخته شده در صنعت فلزات، معدنی و پتروشیمی در موج اول رشد جای می گیرند و از آنجائیکه بازار نسبت به آنها شناخت بالا دارد، در همان اولین گام رشد خوبی می کنند. بعد از رشد این گروه، در دومین موج عمدتا سرمایه گذاران با بررسی تاثیر رشد دلار بر صورت های مالی، به دنبال شرکت های کوچکتری می روند که یا صادراتی دارند یا نرخ فروش داخل آنها تحت تاثیر رشد دلار، افزایش پیدا می کند. #سیمان #کاشی #کانی_غیرفلزی #شیمیایی #حمل_نقل و برخی گروه های دیگر از جمله کاندیداهای مورد برسی می توانند باشند. #حسن_کاظمزاده
ادامه
B.S²سهامداران کلوند
#تحلیل #کلوند ✦ گزارش 9 ماهه شرکت #کاشی_الوند در هفته گذشته منتشر شد که البته این گزارش با ابهامهایی می تواند همراه باشد. گزارش این شرکت تا حدی توجه بازار را به خود جلب کرد چرا که این شرکت تنها در پاییز توانسته است سودی بالغ بر 66 میلیارد تومان کسب کند که در مقایسه با فصل های گذشته که 40 و 54 میلیارد تومان سود خالص داشته است، رشد قابل توجهی است. ✦ یکی از عمده دلایل این جهش سود را می توان به فروش صادراتی #کاشی دیوار نسبت داد که سود ناخالص بالغ بر 19 میلیارد تومانی را برای شرکت رقم زده است. البته با توجه به بهای در نظر گرفته شده برای کاشی دیوار صادراتی، به نظر می رسد که شرکت بهای تمام شده کاشی دیوار خود را عمدتا در بخش داخلی ثبت کرده باشد که این امر می تواند به کاهش مالیات منتج شود. با این حال، حال خوب کاشی سازهای صادراتی در این روزها، به نرخ #دلار توافقی برمیگردد که تا حد زیادی به نرخ دلار آزاد نزدیک است. میانگین نرخ فروش کاشیهای این شرکت در فصل پاییز برابر با 124هزار تومان به ازای هر متر مربع بوده است. همچنین بهای تمام شده هر متر برابر با 84 هزار تومان است که در مقایسه با ماههای گذشته، رشد چشمگیری نداشته است. علیرغم افزایش هزینههای تولید اعم از هزینه معدنکاری خاک، هزینه لعاب، کارتن، پالت، حمل و نقل و سایر اقلام، هزینه تمام شده شرکتهای این صنعت با رشد چشمگیری مواجه نبوده که دلیل این امر نیز به خاطر مدیریت موجودی انبار این شرکت ها است. ✦ از این رو باید منتظر افزایش هزینههای تولید در ماههای آینده باشیم و از طرفی نرخهای فروش شرکتها را نیز دنبال کنیم. با این حال، به نظر میرسد در حال حاضر گزینههای بهتری از این شرکت در صنعت کاشی و سرامیک یافت شود. منبع: گروه مالی مفید
ادامه