سعید قاسمیخودرو و ساخت قطعات
#قطعات_خودرو #گزارش_ماهانه #مهر1404 در مهرماه نرخ های فروش صنعت قطعات خودرو بهبود یافت و پس از چند فصل وضعیت نه چندان مطلوب، تا حدودی امیدواری به اردوی تیم قطعاتی ها بازگشت. @validhelalat #ولید_هلالات
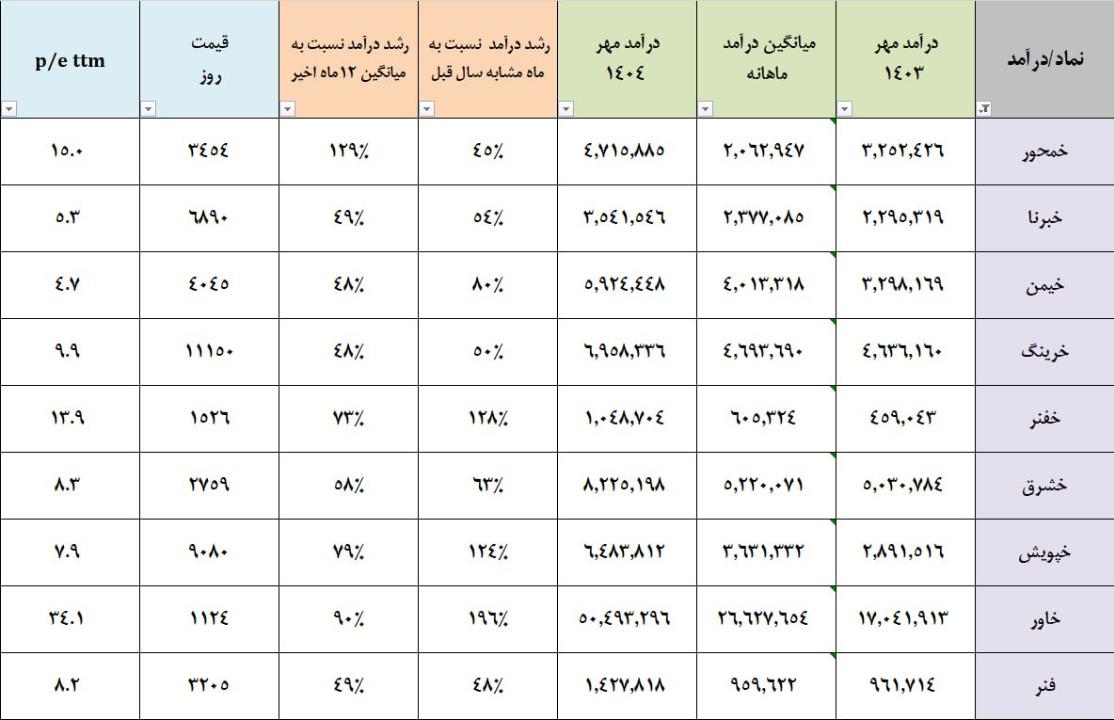

#قطعات_خودرو #گزارش_ماهانه #مهر1404 در مهرماه نرخ های فروش صنعت قطعات خودرو بهبود یافت و پس از چند فصل وضعیت نه چندان مطلوب، تا حدودی امیدواری به اردوی تیم قطعاتی ها بازگشت. @validhelalat #ولید_هلالات
#قطعات_خودرو #خودرو_تجاری #گزارش_فصلی #تابستان1404 *خبرنا خپويش ختور خديزل خريخت خزاميا خزر خشرق خكار خلنت خموتور خنصير خيمن فنر @validhelalat #ولید_هلالات


در گروه قطعات خودرو و خودروسازان تجاری، شاهد آن شتاب رشد درآمدی سال های قبل نیستیم و این گروه به جز معدود نمادهایی، در یک شرایط مناسب قرار ندارد. نمادهای خکار، خبرنا، خیمن، خرینگ، خشرق، خزامیا، خدیزل، فنر و خلنت نسبت به تابستان به طور متوسط رشد درآمد 76درصد داشتند ضمن اینکه نسبت به بهار نیز عمدتا به شکل قابل توجهی رشد درآمد را ثبت کردند. نسبت P.e این نمادها بین 3 تا 10 واحد بوده و میانگین آن 6.3 واحد است. با فرض یک بازار نسبتا قوی می توان امیدوار بود که نمادهای این صنعت مورد توجه باشند. @validhelalat #ولید_هلالات #گزارش_ماهانه #قطعات_خودرو #شهریور1404
ادامه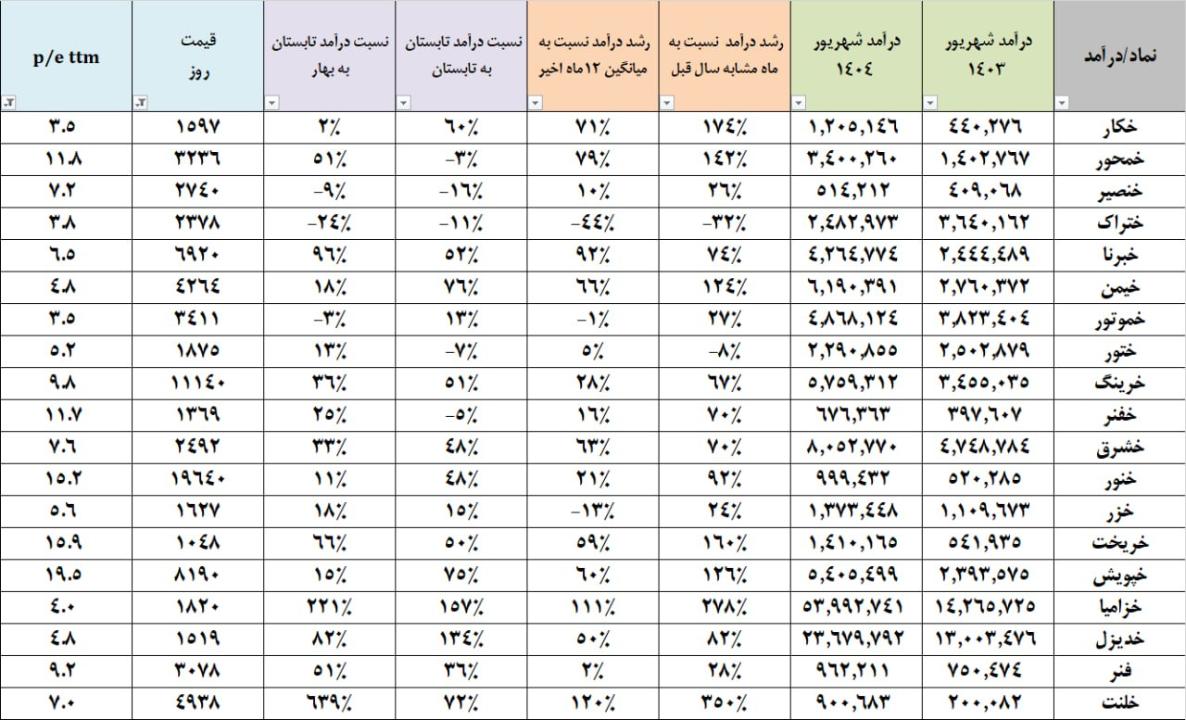
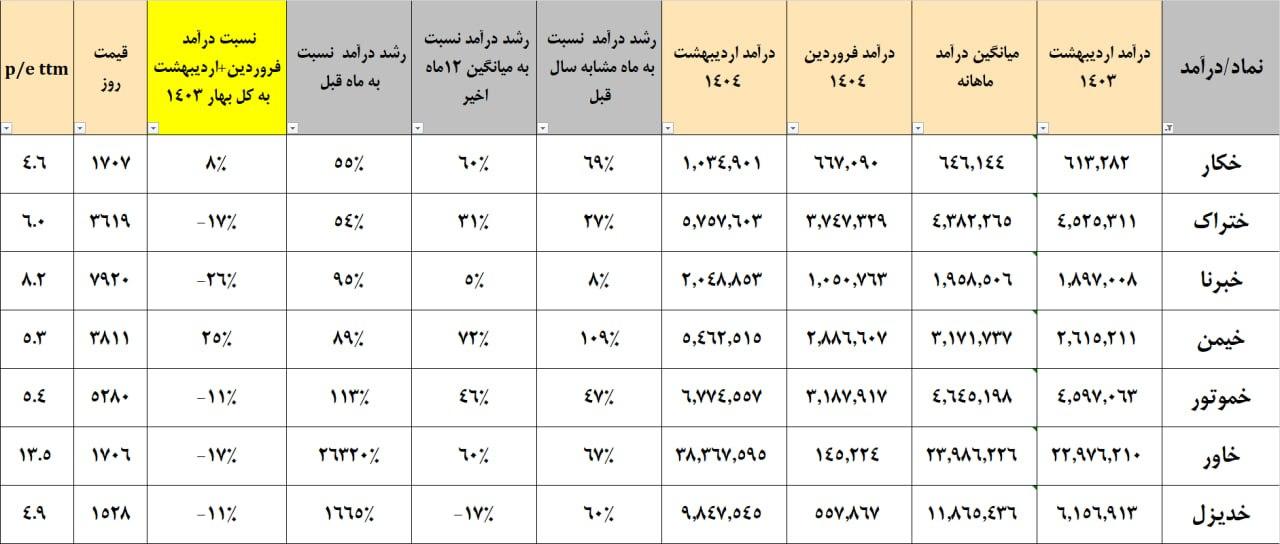
#گزارش_ماهانه #قطعات_خودرو #تجاری اطلاعات 7 نماد در صنعت خودرو و قطعات را بر اساس عملکرد واقعی اردیبهشت جهت مقایسه با ماه های قبل و میانگین درآمد گذشته مشاهده می کنید. این نمادها بنابه دلایلی همچون رشدی بودن و p.ettm به صورت سیستمی و بدون دخالت نظر تحلیلگر انتخاب شده اند. *از این جدول جهت انتخاب نماد جهت تحلیل می تواند استفاده کرد. @validhelalat #ولید_هلالات
گزارشهای 9 ماهه منتشر شده، شرکتهای گروه #قطعات_خودرو مجموعا در 12 ماهه گذشته نسبت به سال مالی 1402، 16% افزایش در درآمد فروش اما سود عملیاتی و خالص در شرکتهای این صنعت در مجموع به ترتیب 12% و 25% افت داشته اند. همچنین به طور کلی حاشیه #سودعملیاتی از 10% به 7% کاهش یافته و حاشیه #سودخالص در این صنعت با 3% کاهش به 5% رسیده است. در سال مالی گذشته، همه شرکتهای این صنعت سودخالص داشته اند اما 2 نماد #خفناور و #تشتاد زیان عملیاتی ثبت کرده بودند. در آخرین گزارش های منتشر شده، علاوه بر دو شرکت قبلی، #خاذین و #خلیبل زیان عملیاتی داشته، همچنین #خمحرکه و #خپویش علیرغم سود عملیاتی، زیان خالص محقق کرده اند. از میان 28 شرکت این صنعت، تنها 8 شرکت رشد سودخالص داشته اند که #خموتور با رشد 100% بالاترین نرخ را ثبت کرده است. همچنین فقط شرکتهای #خموتور، #ختراک و #ختور و #خبنیان توانسته اند حاشیه سود خالص را نسبت به دوره قبل 2 تا 3 درصد بهبود ببخشند که از شرکتها، خموتور، ختراک و ختور رشد سودآوری بالا و نسبت قیمت به سود پایین دارند.
ادامه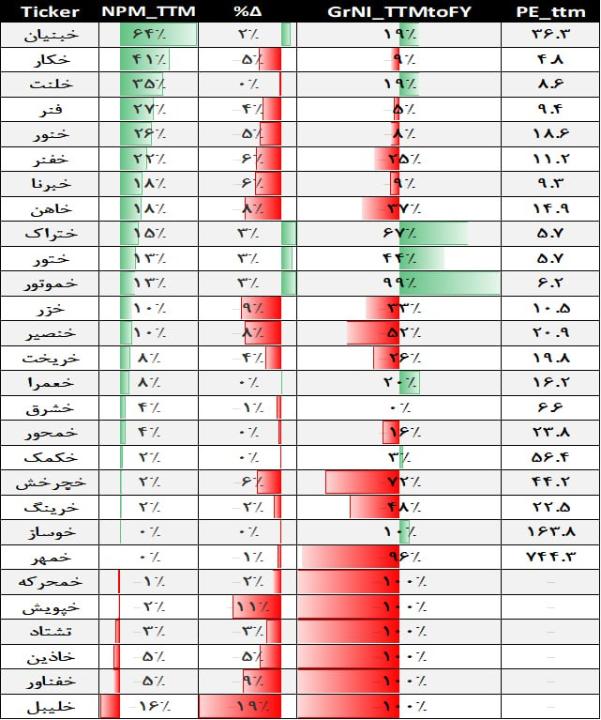
شرکت های این جدول از گروه خودرو و قطعات خودرو انتخاب شده اند. این شرکت ها علی رغم نوسانی بودن سود و حتی زیان ده بودن برخی شرکت ها اما از سال 1400 تاکنون پایداری و ثبات خوبی داشته اند لذا کم ریسک های گروه هستند. این شرکت ها تا حد زیادی پیشبینی پذیر هستند لذا بر اساس یک سری مفروضات از پیش تعیین شده، به صورت سیستمی برآوردی از سود آنها صورت گرفته است. ضمن تاکید مجدد این نکته که این گروه و صنعت نوسان سود بالایی دارد، پیشنهاد می شود که این نمادها توسط تحلیلگران مورد بررسی جامع قرار گیرد. 26 دی 1403 @validhelalat #قطعات_خودرو
ادامه
#قطعات_خودرو #سود_احتمالی_تابستان قطعه سازهای خودرویی در سال 1400 به درآمد 22.4همتی رسیدند و سال 1401 را با درآمد 40.4همت به پایان رساندند. در بهار 1402 درآمد 10.8همت ثبت شد که 75درصد رشد نسبت به بهار سال قبل داشت. در تابستان نیز درآمد حدود 11.4همت بوده که از 8.66همت تابستان قبلی 32درصد بالاتر است. میانگین حاشیه سود در بهار، تابستان و کل سال 1401 به ترتیب 14درصد، 15درصد و 19درصد بوده است. در بهاری که گذشت حاشیه سود در محدوده 17درصد بود و با اصلاحات صورت گرفته در گزارش ماهانه های بهار که تاثیر آن در تابستان می آید، حاشیه سود تابستان به طور متوسط 19درصد برآورد می شود. (خروجی سیستمی بدون دخالت نظر تحلیلگر) 15نماد که p.ettm آن ها زیر 30 واحد بوده، در انتهای سال قبل در محدوده p.e 15.6 بوده اند. با گزارش بهار به 13.4واحد رسیدند. خروجی سیستم نشان می دهد که به احتمال قوی با ارسال گزارش های فصل تابستان سطح p.ettm گروه قطعه ساز به 11.5 تنزل می یابد. *در گروه قطعه ساز بسیار مرسوم است که افزایش نرخ از سوی سهامدار عمده یا خریداران اصلی با تاخیر تصویب می شود اما از ابتدای سال اعمال می گردد لذا به یکباره ممکن است در فصل تابستان، گزارش های بهار شرکت نیز با تغییرات جدی مواجه شده باشد. @validhelalat
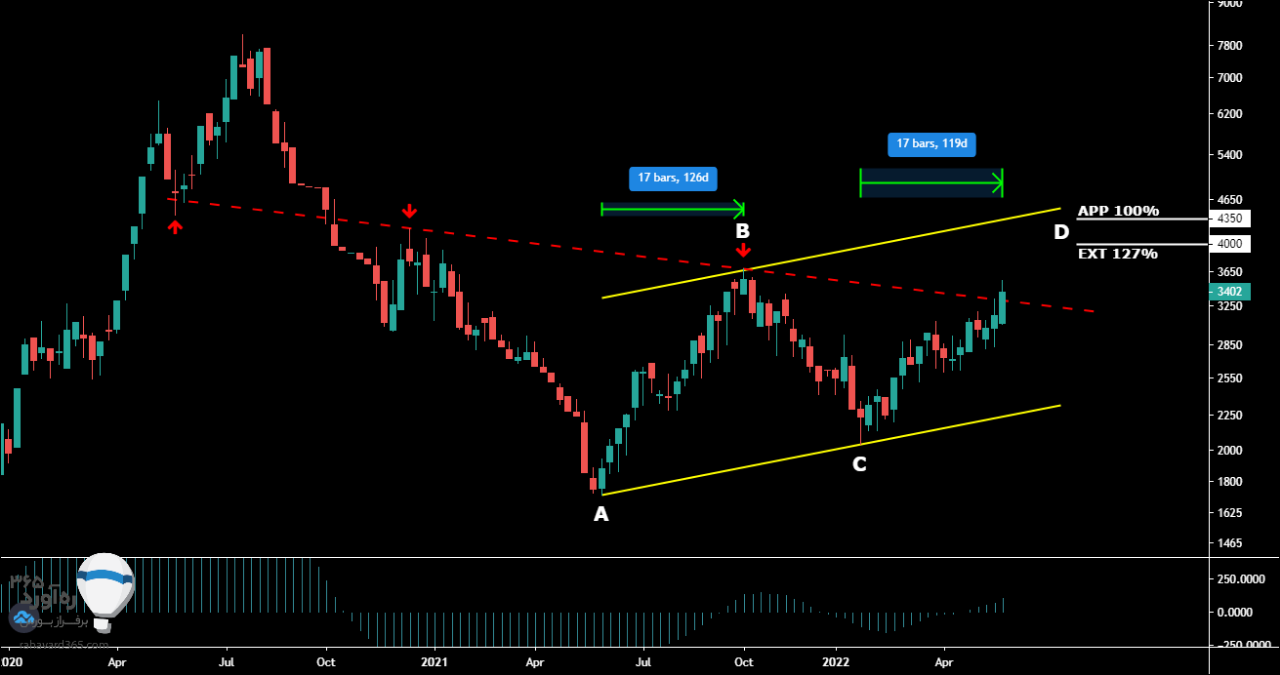
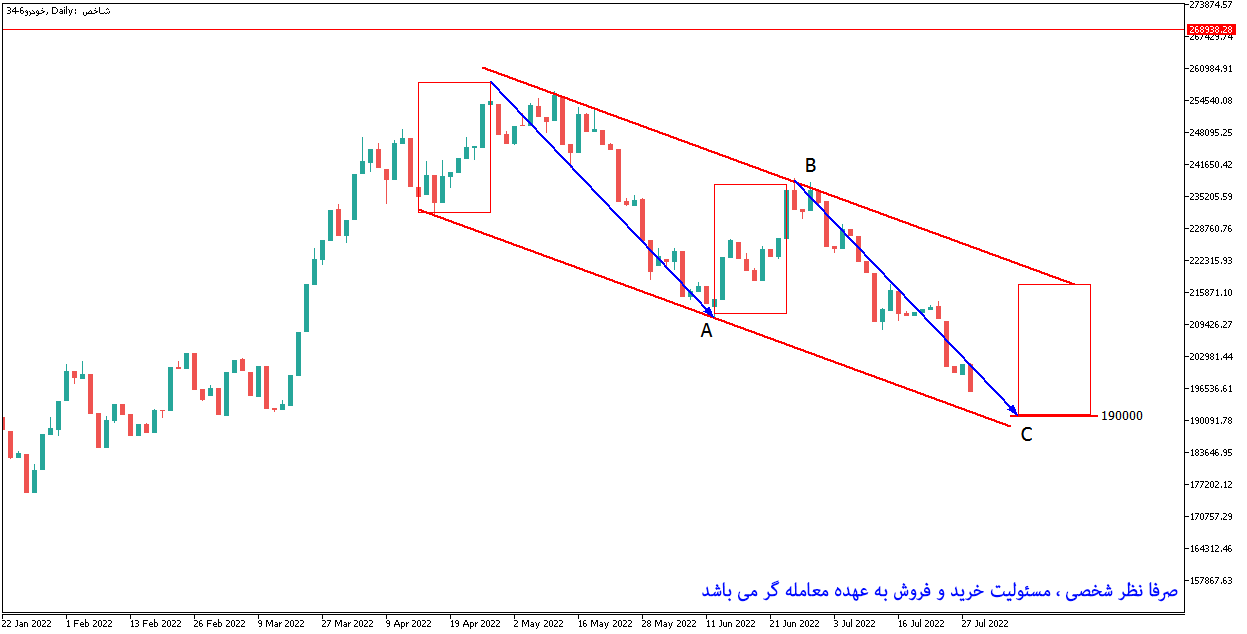
ادامهشاخص گروه خودرو و قطعات به نظر میاد داره یک زیگزاگ رو تکمیل میکنه دو تا مستطیل اول برابر هم هستند. اگر در 190000 واحد واکنش خوبی نشون بده ، انتظار دارم حداقل مثل مستطیل های قبلی تا سقف کانال بره.
روند رشدی سود خالص قطعه سازان : مجموع سود خالص شرکت های ذکر شده در مقایسه با فصل مشابه گذشته رشد 130% را نشان می دهد. خمحرکه ،خفنر و خاهن بیشترین رشد سودآوری را در مقایسه با فصل مشابه گذشته داشته اند. بیشترین حاشیه سود خالص بهار جاری متعلق به خاهن ، خلنت و خفنر می باشد. از بهار 1400 خاهن و خفنر حاشیه سود خالص صعودی داشته اند.

آگهی رسمی روزنامه فراخوان عمومی سرمایه گذاری داخلی و خارجی جهت خرید سهام دولت و درون شرکتی ایران خودرو ( امروز / روزنامه اطلاعات )

حضور فعال پلاسکوکارسایپا در بازار قطعات و خدمات پس از فروش/ تولید قطعات محصولات جدید سایپا با بهره گیری از تکنولوژی روز دنیا به گزارش سایپانیوز، محمد هاشمی خواه با بیان مطلب فوق افزود: بر اساس سیاست های جدید گروه خودروسازی سایپا مبنی بر اینکه تمامی شرکت های این گروه، باید بتوانند بازاریابی و فروش محصولات خود را انجام داده و درآمد زایی داشته باشند، شرکت پلاسکوکارسایپا هم در سال جاری با حضور مستمر در عرصه نمایشگاهی نسبت به سال گذشته توانسته مسیر خوبی را در توسعه کسب و کار خود دنبال کند. او افزود: بر اساس هماهنگی های انجام شده با شرکت های سایپایدک و همراه خودرو سایپا، شرکت پلاسکوکارسایپا توانسته علاوه بر تامین نیاز خودروهای تولیدی گروه سایپا، در حوزه قطعات و خدمات پس از فروش هم شرایط خوبی ایجاد کند. هاشمی خواه تصریح کرد: پلاسکوکارسایپا با قدمت حدود ۵۹ سال توانسته در سال های اخیر به عنوان یک شرکت فعال در حوزه قطعات سپر، رودری و کنسول خودروهای گروه سایپا، خود را در بازار مطرح کند و برای گروه سایپا ارزش آفرین باشد. او افزود: با حمایت های مدیرعامل گروه خودروسازی سایپا این شرکت در چند ماه اخیر حضوری فعال در بازار قطعات داشته و در نمایشگاه های مختلفی که از ابتدای سال تاکنون برگزار شده شرایط کسب و کار مناسبی را ایجاد کرده است. مدیرعامل شرکت پلاسکوکارسایپا افزود: قطعا تا پایان سال در نمایشگاه های خودرو سراسر کشور حضور خواهیم یافت و امیدواریم بتوانیم علاوه بر سایر روش هایی که برای توسعه کسب و کار دنبال می کنیم، در این حضور نمایشگاهی به برنامه های تعریف شده خود برسیم که خوشبختانه تاکنون شرایط خوبی را دنبال کرده ایم. او افزود: پلاسکوکارسایپا در تولید محصولات جدید گروه سایپا نیز فعالیت های خوبی را شروع کرده و با طراحی قالب های جدید و به کارگیری دستگاه های مدرن و مطابق با تکنولوژی روز بر اساس برنامه ای مدون در تلاش برای تولید قطعات خاص این محصولات هستیم. هاشمی خواه تاکید کرد: با توجه به اینکه تعدادی از خودروهای گروه سایپا در حال حاضر از خطوط تولید خارج شده اند ولی در جامعه تعداد زیادی از آنها وجود دارد، بر اساس برنامه ریزی به دنبال آن هستیم که برای بازار قطعات در این زمینه هم حضوری پر رنگ تر از گذشته داشته باشیم و با تولید قطعاتی چون رودری، سپرها و کنسول در این زمینه ارائه خدمات بهتری به مشتریان داشته باشیم. او تاکید کرد: در تلاش هستیم ظرفیت عملیاتی شرکت را افزایش دهیم و از حداکثر آن بهره ببریم تا علاوه بر تامین نیاز محصولات تولیدی گروه سایپا، در بازار قطعات و تامین خواست سایر شرکت های خودروساز داخلی ارائه خدمات داشته باشیم.
ادامهشاخص گروه خودرو - روزانه
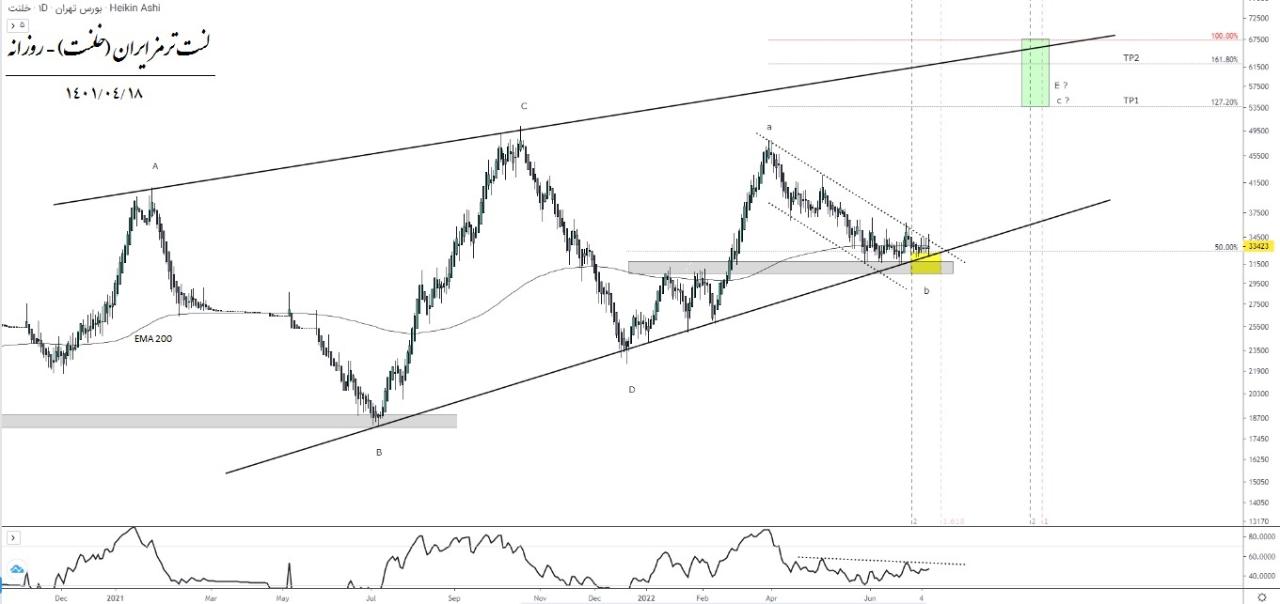
* لنت ترمز ایران (خلنت) - روزانه - 1401/04/18 - آماده برای تیک آف؟!
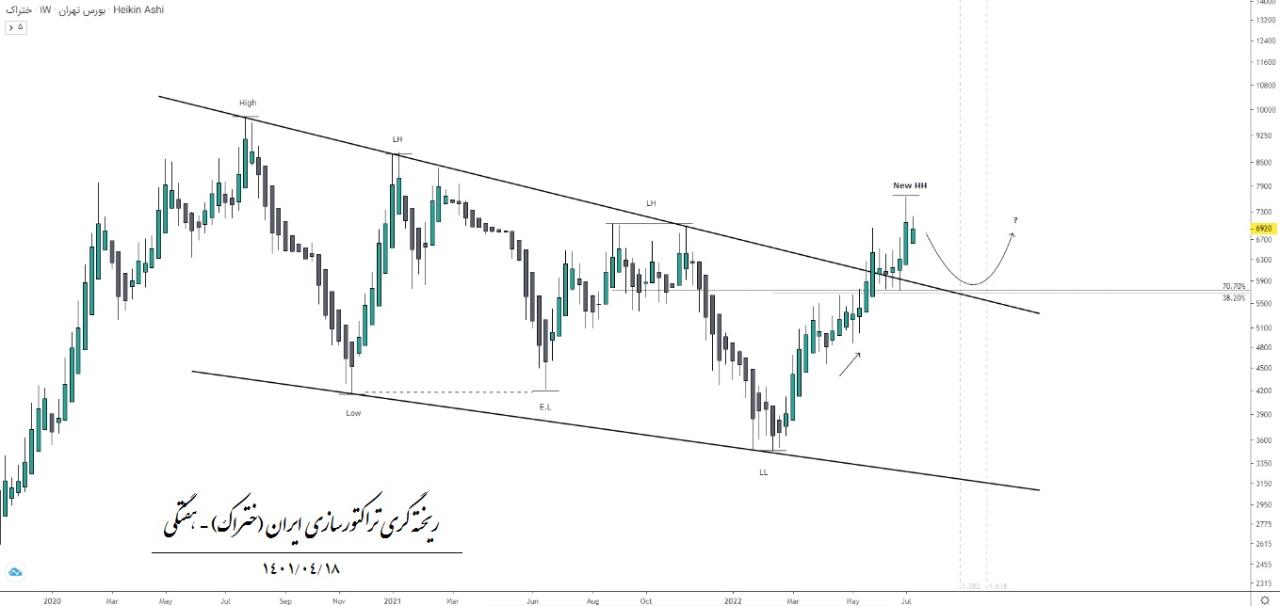
* ریخته گری تراکتورسازی ایران (ختراک) - هفتگی - 1401/04/18 با وجود روند ساید و خنثی روی اغلب نمادهای خودرویی و شاخص این گروه، ختراک با حرکت صعودی قدرتمند خود توانست از حریم الگوی استراحتی و خط روند نزولی خروج رو به بالا داشته و سقفی بالاتر به ثبت رساند. در تایم روزانه به دلیل وقوع RD- شرایط برای فرود و پولبک به سطح خط روند نزولی مهیاست که در این صورت می تواند موقعیت جذابی برای خرید را رقم بزند.
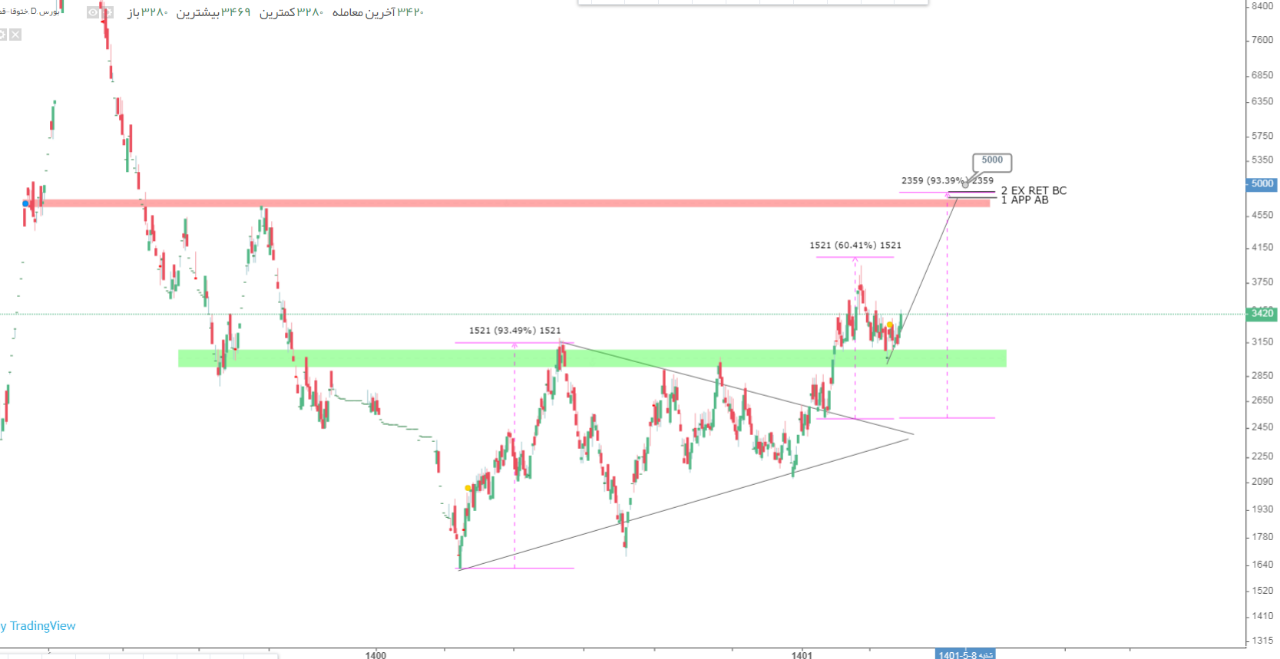
سهم اصلاح خود را تمام کرده است و انتظار می رود تا محدوده قیمتی 500 تومان پیشروی کند. امروز حجم خوبی هم معامله شده که می تواند نشانه ای از حرکت سهم به سمت بالا باشد.
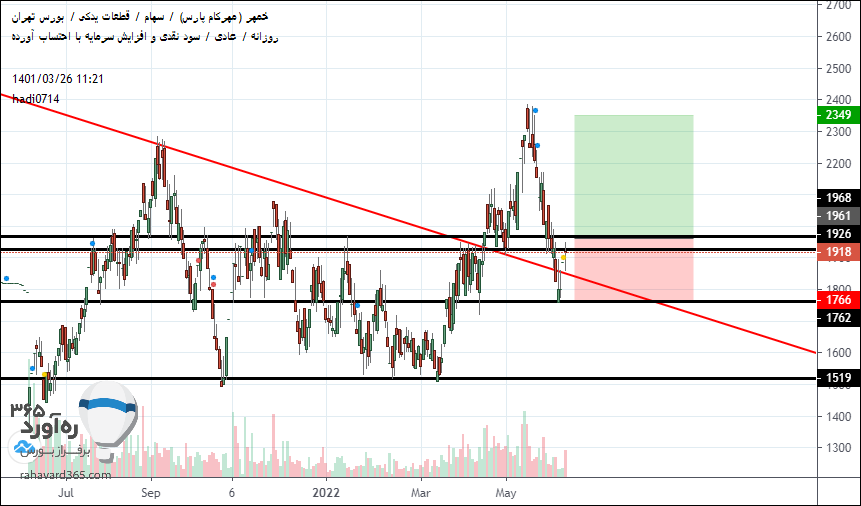
خمهر از نظر p/s زیر 1 و از لحاظ تعادلی در 44% و از نظر p/e اگر پایین تر بود جذاب تر میشد .در نمودار روی یک مقاومت هست که در صورت افزایش حجم و ورود پول گزینه جذابی هست.البته اگر در نقطه حمایت خرید شود استاپ لاس بالاتر اورده میشود و ریسک به ریوارد عالی
آپدیت معامله باز ختوقا تایم فریم 30 دقیقه - به حد ضرر که نرسیدیم. - در گام آخر یک مثلث کوچک شکست و دقیقا در TRZ، قیمت از آن خارج شد. - اما در واکنش به محدوده تبدیل سطوح، یک RD+ و یک HD+ داریم. جهت مطالعه تحلیل های گذشته از طریق لینک زیر می توانید به مارینا چارت بپیوندید: https://tahlilapp.com/gofteman/Marina.Chart **بیانیه سلب مسئولیت** **تحلیل شخصی - به هیچ وجه سیگنال خرید و فروش نیست** با توجه به اینکه شرایط معامله گری هر فردی با دیگری متفاوت است، هیچ توصیه ای برای خرید/فروش سایرین بر مبنای این تحلیل ندارم*
ادامه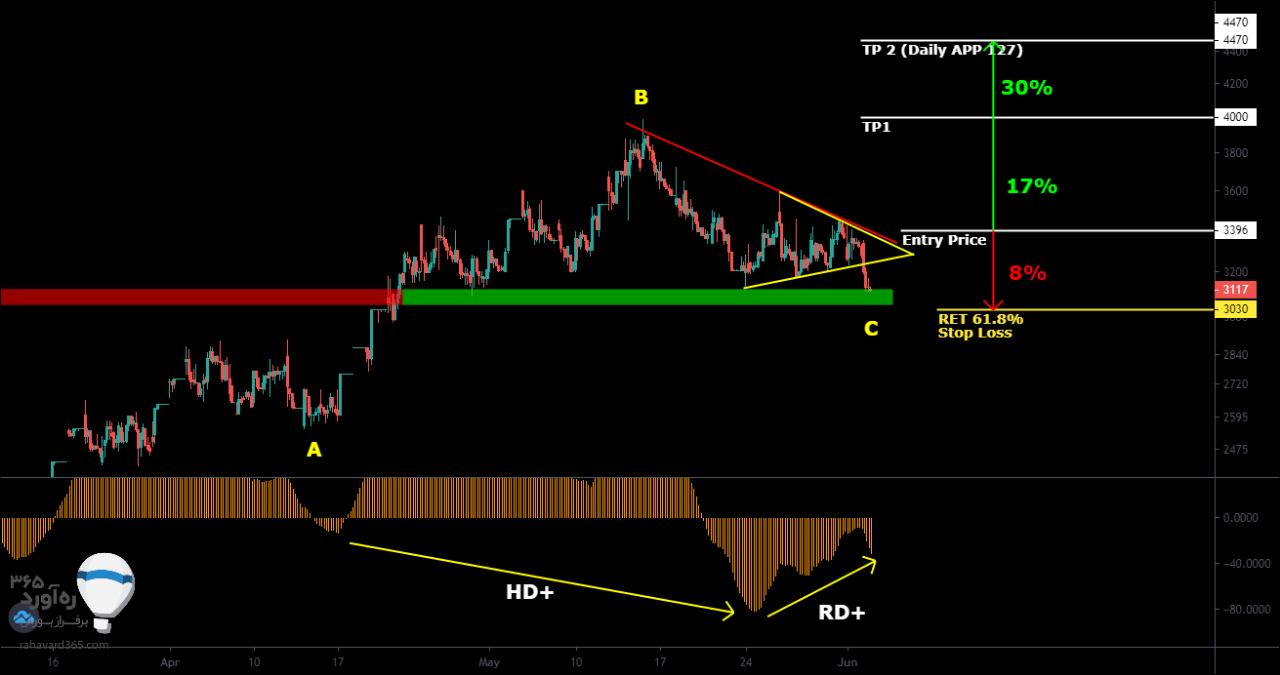
آپدیت معامله باز ختوقا تایم فریم 30 دقیقه برای مطالعه تحلیل جامع نماد از تایم فریم هفتگی تا 30 دقیقه می توانید در کانال مارینا چارت عضو شوید. - خطر (اندک) سر و شانه سقف تا زمانی که قیمت بالای 360 تومان نرود، هنوز وجود دارد. لذا شکست خط گردن سر و شانه زودتر از رسیدن حد ضرر به من هشدار خروج می دهد. - شاهد HD+ در روند صعودی هستیم که سیگنال مثبتی است. - خط روند نزولی قرمز باید شکسته شود تا حجم معامله افزایش پیدا کند. جهت مطالعه تحلیل های گذشته از طریق لینک زیر می توانید به مارینا چارت بپیوندید: https://tahlilapp.com/gofteman/Marina.Chart **بیانیه سلب مسئولیت** **تحلیل شخصی - به هیچ وجه سیگنال خرید و فروش نیست** با توجه به اینکه شرایط معامله گری هر فردی با دیگری متفاوت است، هیچ توصیه ای برای خرید/فروش سایرین بر مبنای این تحلیل ندارم*
ادامه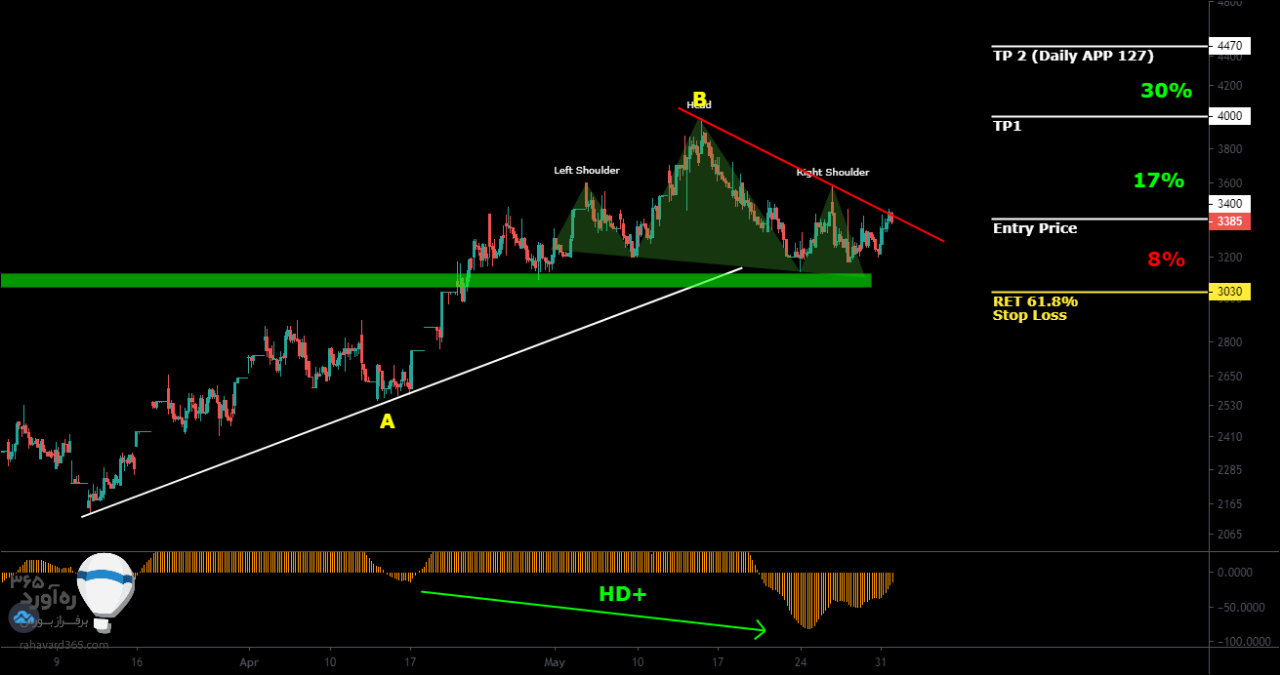
نگاهی به خوساز در تایم فریم هفتگی جهت مطالعه تحلیل های گذشته از طریق لینک زیر می توانید به مارینا چارت بپیوندید: https://tahlilapp.com/gofteman/Marina.Chart **بیانیه سلب مسئولیت** **تحلیل شخصی - به هیچ وجه سیگنال خرید و فروش نیست** با توجه به اینکه شرایط معامله گری هر فردی با دیگری متفاوت است، هیچ توصیه ای برای خرید/فروش سایرین بر مبنای این تحلیل ندارم*
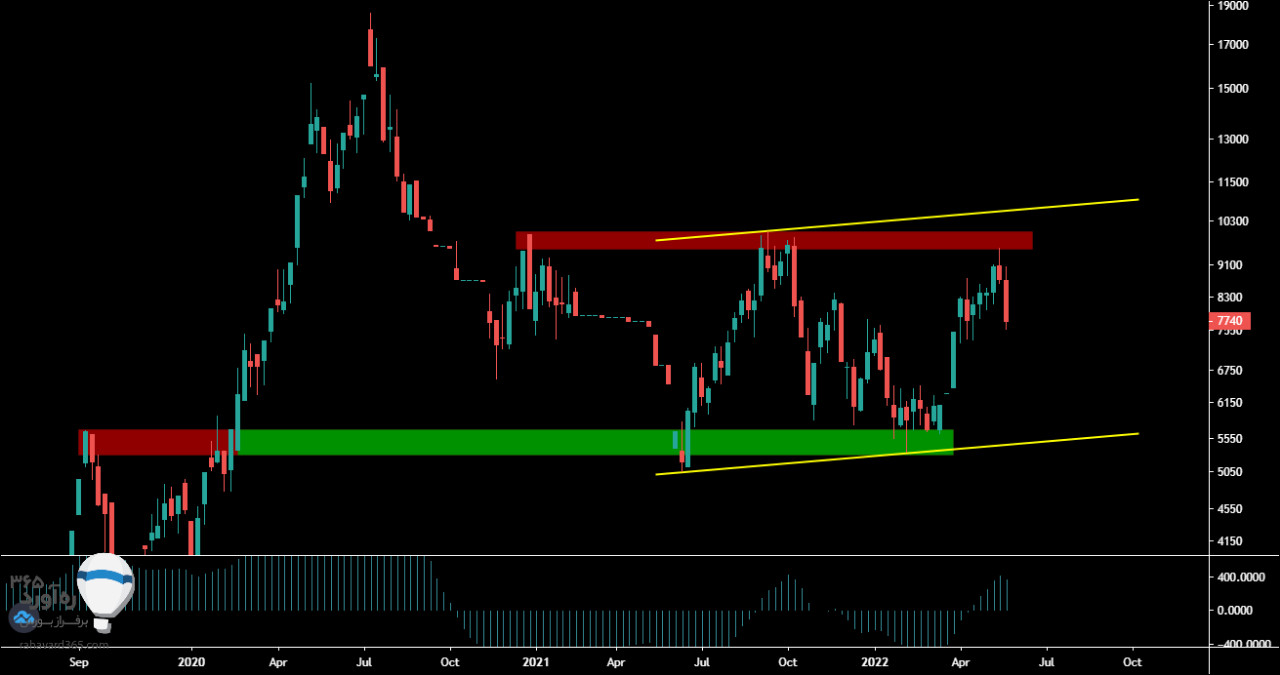
نگاهی به خریخت در تایم فریم هفتگی جهت مطالعه تحلیل های گذشته از طریق لینک زیر می توانید به مارینا چارت بپیوندید: https://tahlilapp.com/gofteman/Marina.Chart **بیانیه سلب مسئولیت** **تحلیل شخصی - به هیچ وجه سیگنال خرید و فروش نیست** با توجه به اینکه شرایط معامله گری هر فردی با دیگری متفاوت است، هیچ توصیه ای برای خرید/فروش سایرین بر مبنای این تحلیل ندارم*