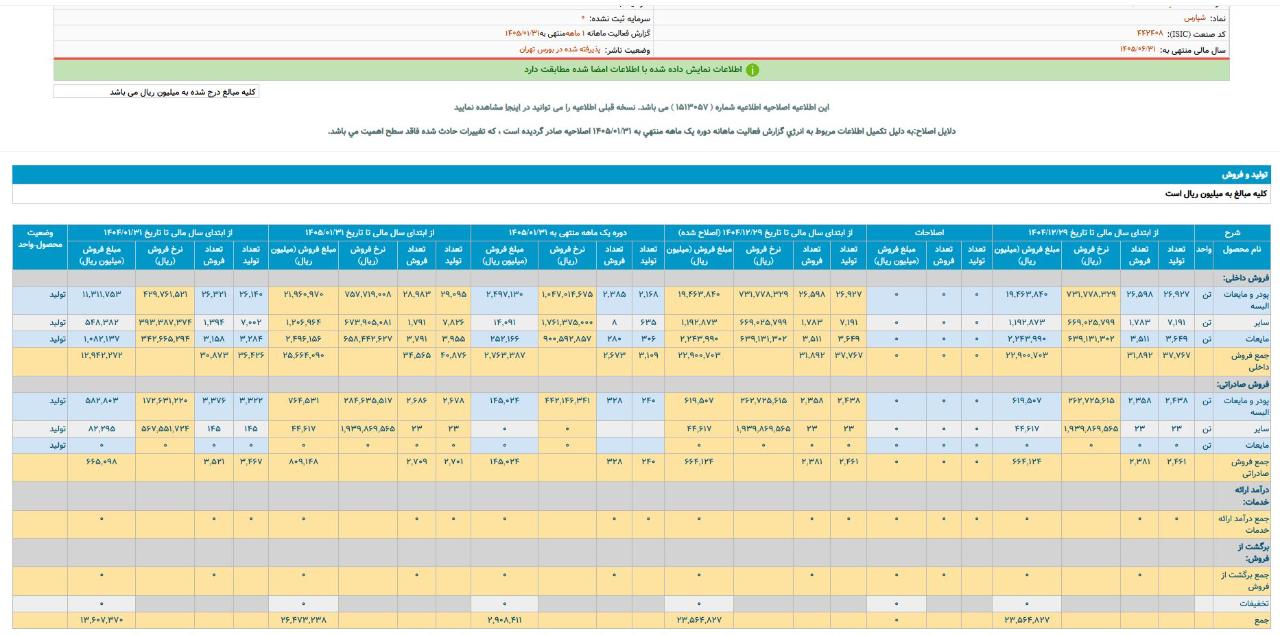
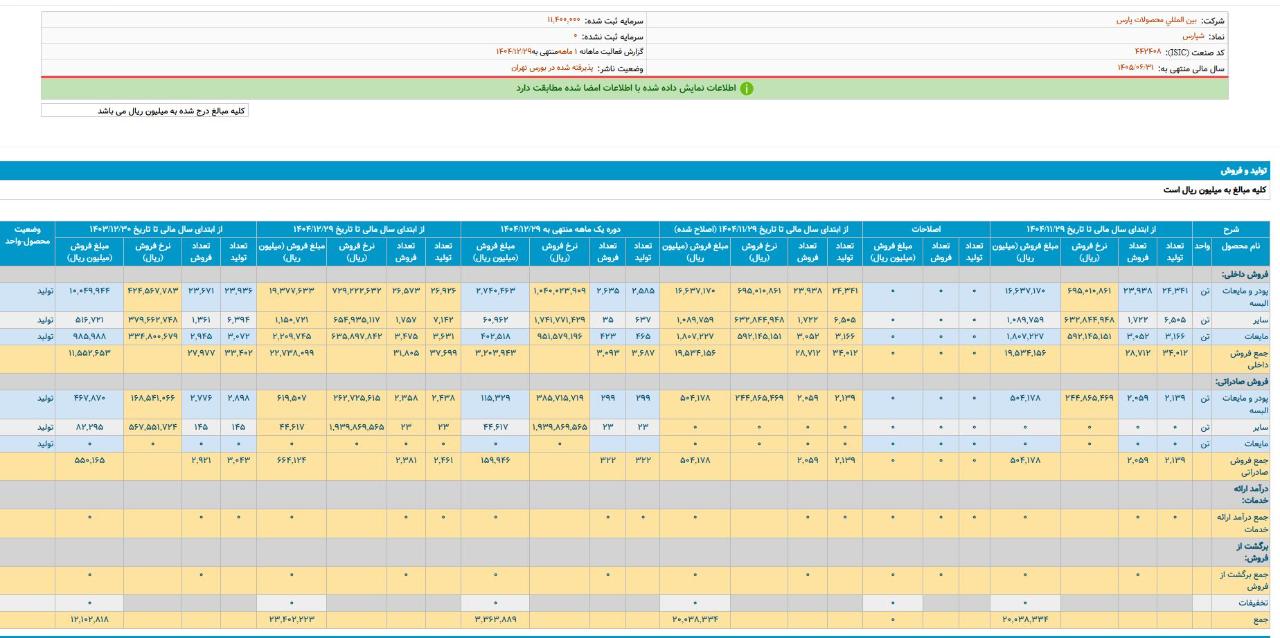
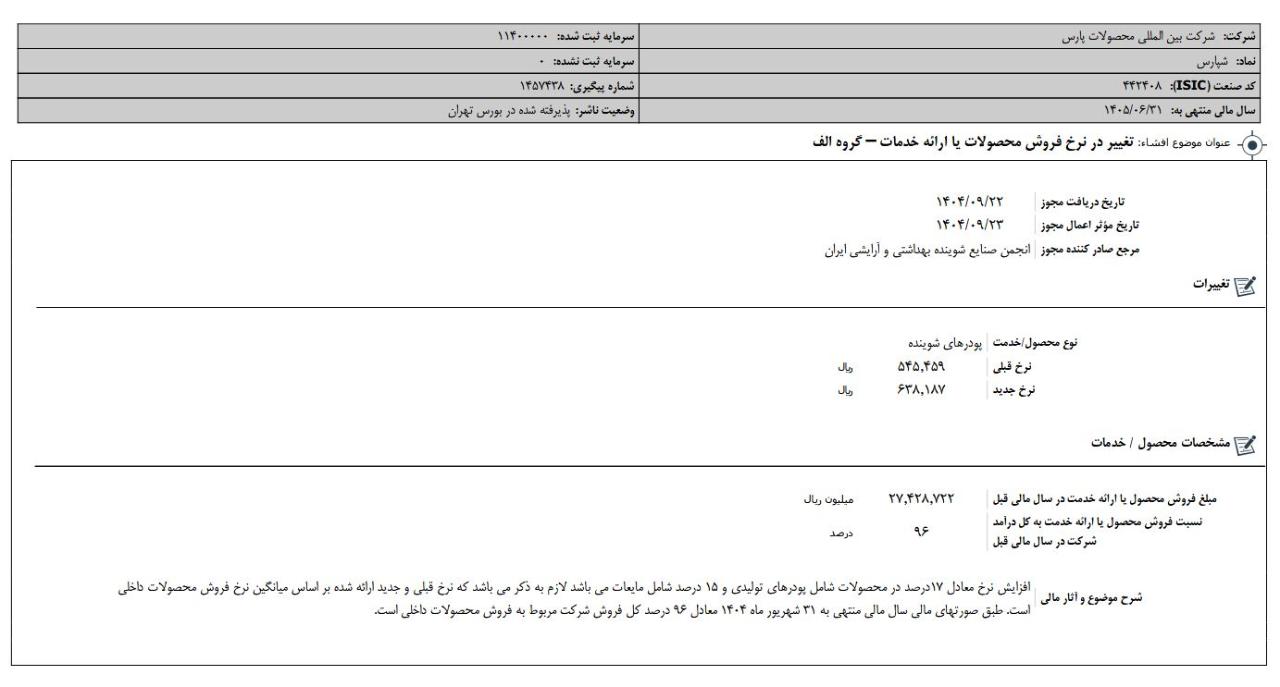
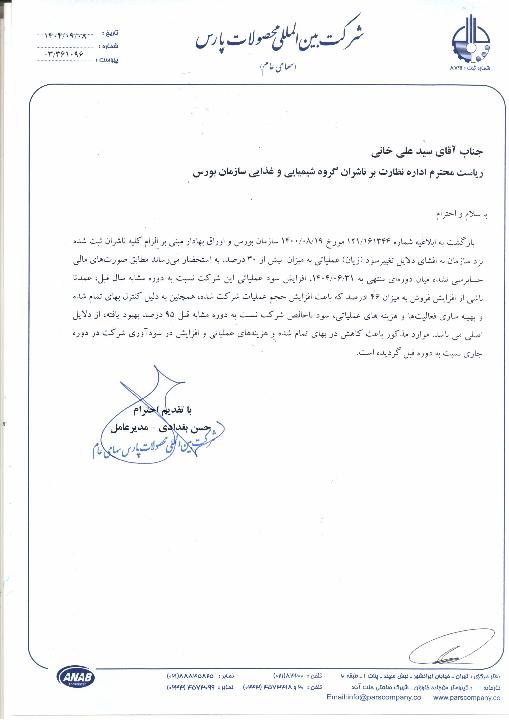
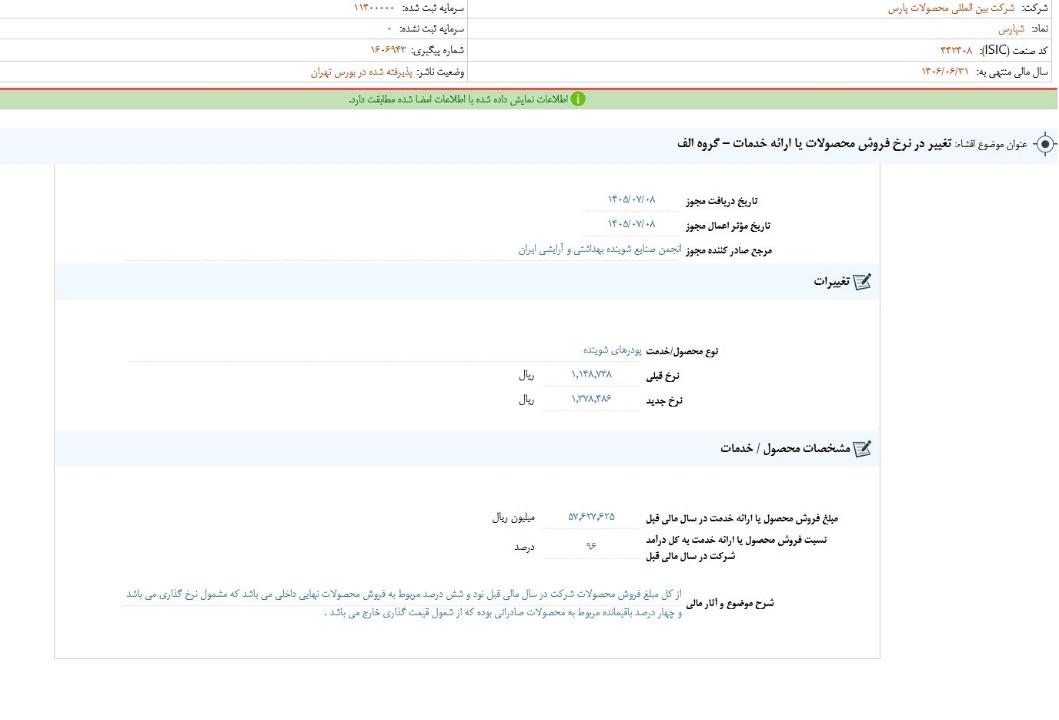
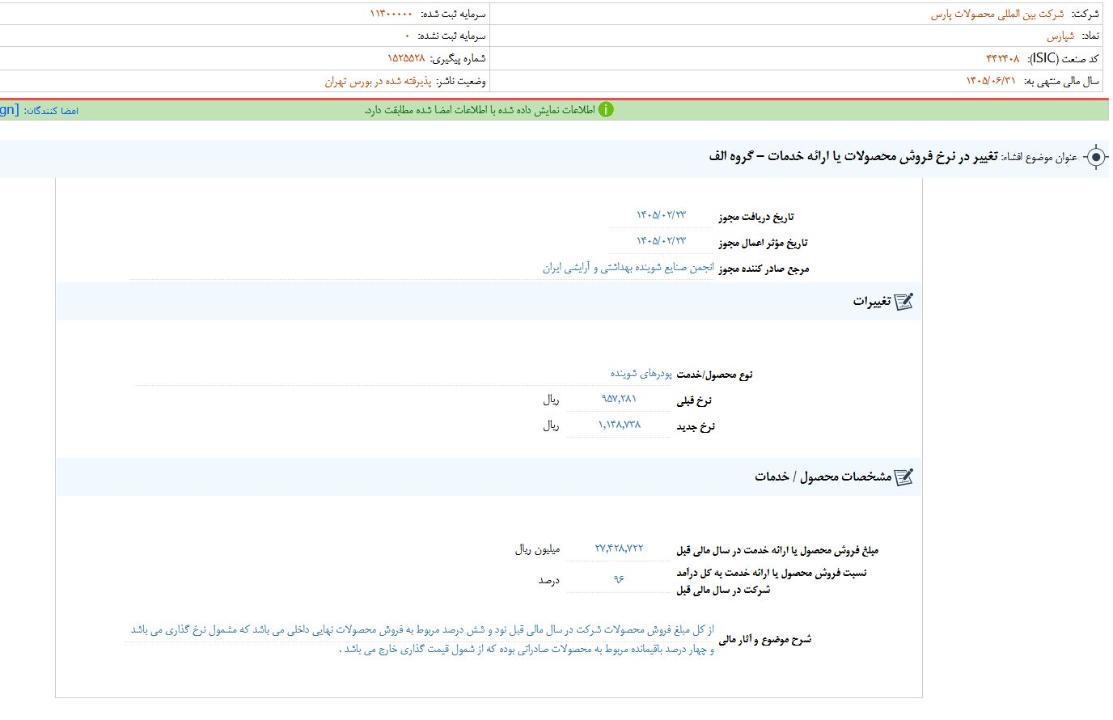
افشای اطلاعات بااهمیت، تغییر در نرخ فروش محصولات یا ارائه خدمات – گروه الف #شپارس #خبر_موثر #خبر_موثر_شپارس از کل مبلغ فروش محصولات شرکت در سال مالی قبل نود و شش درصد مربوط به فروش محصولات نهایی داخلی می باشد كه مشمول نرخ گذاري مي باشد و چهار درصد باقيمانده مربوط به محصولات صادراتي بوده كه از شمول قيمت گذاري خارج مي باشد .
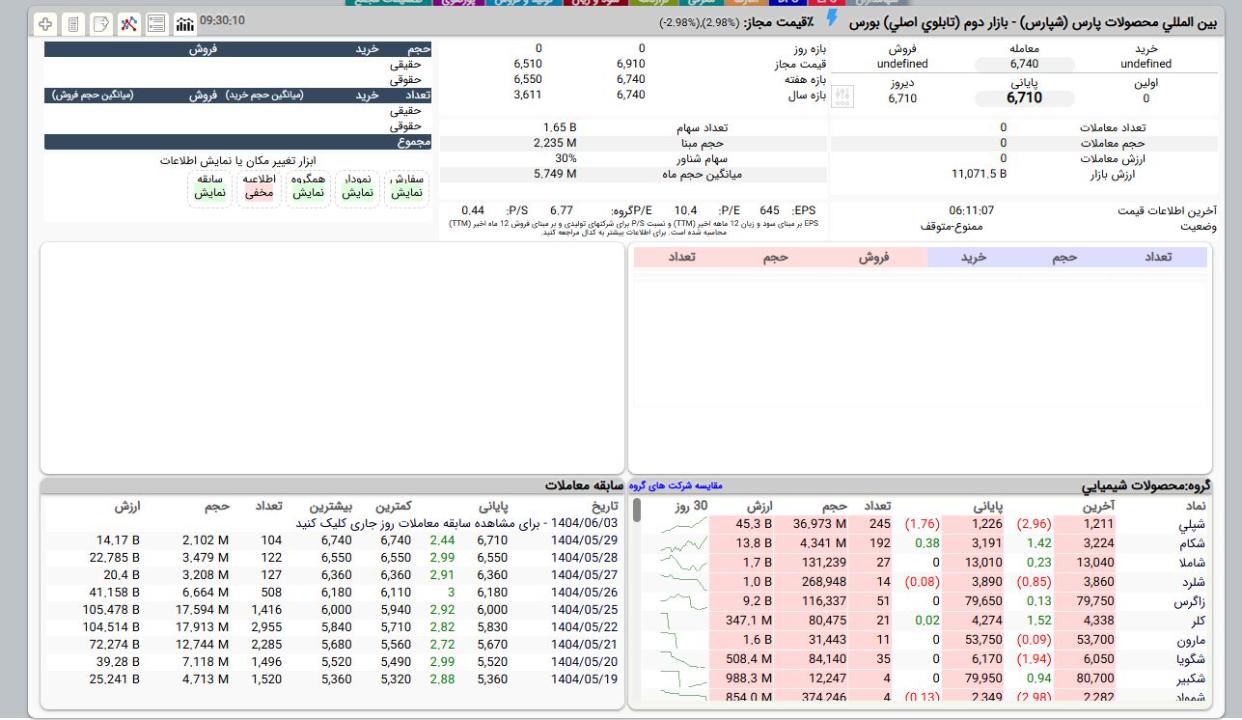
🔸 معرفی کمترین PE گروه شیمایی بعد از گزارش فصلی بهار 1405 #شسم 0.08 #شصفها 2.43 #شگل 2.76 #پترول 3.14 #شکبیر 3.69 #داراب 3.69 #شبصیر 4.22 #شجم 4.37 #پارس 4.43 #شتوکا 4.43 #بوعلی 4.82 #شمواد 4.83 #شپارس 4.89 #شغدیر 5.02 #ساینا 5.22 #شاراک 5.24 #شملی 5.47 #شکربن 5.61 #شپاکسا 5.69 #شصدف 5.7 #جم_پیلن 5.77 #شپدیس 5.94 #مارون 6.02 #شکام 6.06 #آریا 6.15 #کلر 6.19 #وپترو 6.23 #شدوص 6.37 #شسینا 6.39 #شیراز 6.7 #خراسان 6.98 #کرماشا 7.11 #شگویا 7.13 #شفارس 7.49 #شکلر 7.5 #شیران 7.84 #شاملا 8.03 #کیمیاتک 8.17 #پارسان 8.35 #شفام 8.43 #قرن 8.76 #فارس 8.97 #نوری 9.05 #جم 9.06 #پاکشو 9.1 #شاروم 9.15 #شفارا 10.75 #شخارک 12.07 #زاگرس 13.52 #اروند 13.81 #تاپیکو 16.3 #شلعاب 16.87 #شفن 17.01 #شپلی 21.98 #شوینده 22.59 #شگستر 30.53 #فسا 41.81 #شرنگی 49.31 #شگامرن 77.22 #شستان 226.86 میانگین پی ای گروه: 8.7

ادامه

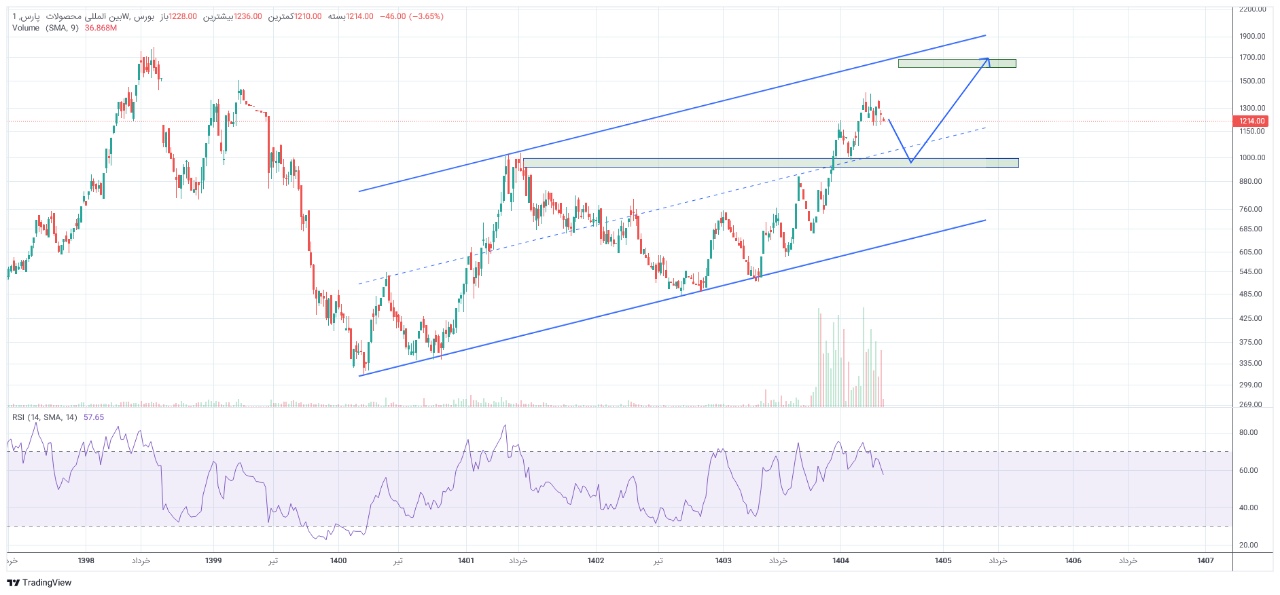
#شپارس هفتگی انتظار دارم قیمت با طی کردن نوساناتی به سطح 100 الی 90 تومان برسد و در این سطح با هدف 160 الی 170 تومان مورد تقاضای بازار قرار بگیرد . حد زیان تحلیل شکست و تثبیت زیر 80 تومان می باشد

افشای اطلاعات بااهمیت،تغییر در نرخ فروش محصولات یا ارائه خدمات – گروه الف #شپارس #خبر_موثر #خبر_موثر_شپارس تغییر قیمت در پرودر های شوینده به میزان 20% از کل مبلغ فروش محصولات شرکت در سال مالی قبل 96% مربوط به فروش محصولات نهایی داخلی می باشد كه مشمول نرخ گذاري مي باشد و 4% باقيمانده مربوط به محصولات صادراتي بوده كه از شمول قيمت گذاري خارج مي باشد .
گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به 14050131 شپارس شرکت بين‌ المللي‌ محصولات‌ پارس‌ در فروردین 1405 مبلغ 290.8 میلیارد تومان فروش داشت و در 7 ماهه سال مالی 2647 میلیارد تومان فروش داشت که در مقایسه با مدت مشابه سال قبل خود از نظر مبلغ بیش از 94 درصد رشد داشت #شپارس #گزارش_فروردین #گزارش_ماهانه

گزارش فعالیت ماهانه دوره ۱ ماهه منتهی به 14041229 شپارس شرکت بين‌ المللي‌ محصولات‌ پارس‌ در اسفند 1404 مبلغ 336 میلیارد تومان فروش داشت و در 12 ماهه سال مالی 2340 میلیارد تومان فروش داشت که در مقایسه با مدت مشابه سال قبل خود از نظر مبلغ بیش از 93 درصد رشد داشت #شپارس #گزارش_اسفند #گزارش_ماهانه

#شوینده رشد84% درآمد 7 ماهه ❇️ عملکرد7ماهه به7ماهه403 (میلیارد تومان) ●#قرن درآمد[7,983م.ت]رشد96% ●#شگل درآمد[2,044م.ت]رشد67% ●#پاکشو درآمد[11,631م.ت]رشد115% ●#کیمیاتک درآمد[3,887م.ت]رشد41% ●#شپاکسا درآمد[3,454م.ت]رشد66% ●#شپارس درآمد[1,853م.ت]رشد70% ●#ساینا درآمد[903م.ت]رشد55%

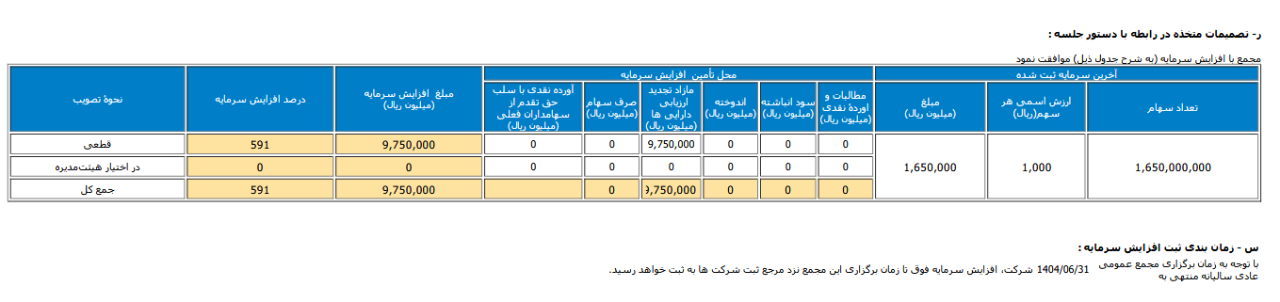
#شپارس ثبت کرد با عنایت به مجوز افزایش سرمایه به شماره مجوز DPM-IOP-04A-080 مورخ 14040629 بر اساس تصمیمات مجمع عمومی فوق العاده مورخ 14040712 افزایش سرمایۀ شرکت از مبلغ 1,650,000 میلیون ریال به‌مبلغ 11,400,000 میلیون ریال ( از محل مازاد تجدید ارزیابی دارایی ها مبلغ 9750000 میلیون ریال و میلیون ریال و از آورده نقدی با سلب حق تقدم از سهامداران فعلی مبلغ میلیون ریال ) در در تاریخ 14040801 در مرجع ثبت شرکت ها به ثبت رسیده است.

ادامه

در این مدت اخیر که بخاطر جریان اسرائیل بازار ملتهب بود و بی برقی و بی ابی هم دامان سهام بورسی رو گرفته #شپارس در یکماه اخیر 44 درصد رشد کرد!!

🔔بررسی گزارشات فصلی بهار (3) 14040430 ✅ #البرز خوب بود و بهار 12 تومان ساخت، 31% بیشتر از سال گذشته PE~2.6 ، قیمت 214 تومان ▫️ رشد سود ناشی از فعالیت های بیمه ای بوده. گزارش خوب، با لحاظ قیمت، عالی ✅ #پخش می تونست بهتر باشه. بهار 24 تومان ساخت، 65% بیشتر از سال گذشته PE~5.1 ، قیمت 551 تومان بطور یکنواخت درآمد و بهای تمام شده نسبت به بهار سال گذشته رشد داشته و لذا حاشیه سود ثابت بوده. البته حاشیه سود این دو بهار 10% بوده که از 11% میانگین کمتر بوده. میشه انتظار داشت فصول بعد حاشیه سود رشد کنه، مثل سال گذشته. ✅#غشان واقعا گزارش خوبی داد. سال مالی منتهی به آذر داره و فصول اخیر به ترتیب 14 و 20 تومان ساخته، جمعا 34 تومان، 65% بیشتر از سال گذشته PE~5.9 . قیمت 320 تومان ▫️ کلا این گروه حاشیه سود ناخالص پایینی داره و لذا کمی نوسان در حاشیه سود تغییرات زیادی ایجاد می کنه. سال های گذشته حاشیه سود 14% داشته که سال گذشته به 11% کاهش یافته و بهار دوباره به 14% رسید. گزارش خیلی خوبی بود و انتظار دارم حاشیه سود همین حوالی حفظ بشه. ✅ #کاذر گزارش خیلی خوبی داد و بهار 21 تومان ساخت، 66% بیشتر از سال گذشته PE~4.3 ، قیمت 279 تومان ▫️ با حفظ حاشیه سود و کمی رشد فروش به این گزارش خوب دست یافته. تابستان سال گذشته تولید تقریبا صفر شده بود و ببینیم امسال چه می کنه. در مجموع شرایطش خیلی خوبه. ——————————————————— 🔳 #پکرمان بهار 38 تومان ساخت، 6% کمتر از سال گذشته. PE~5.6 ، قیمت 840 تومان دقیق تر ببینیم. با وجود رشد 37% نرخ ها بهای تمام شده رشد بیشتری داشته و حاشیه سود از 27% میانگین به 23% کاهش یافته و به همین دلیل حتی سود هم کمتر شده. نتیجتا نیاز به کمی افزایش نرخ وجود داره. نکته مثبت کمی کاهش هزینه مالی نسبت به بهار گذشته است. 🔳 #آردینه خوب بود و بهار 63 تومان ساخت، 100% بیشتر از سال گذشته PE~7 ، قیمت 1550 تومان ▫️رشد سود عمدتا ناشی از رشد حاشیه سود و بخشی هم رشد درآمد بوده. حدود 24% سود هم از سود زیرمجموعه بوده. 🔳 #زمگسا خوب بود و بهار 243 تومان ساخت، 20% بیشتر از سال گذشته PE~5.6 ، قیمت 3442 تومان ▫️ رشد سود در حد بهترین های گروه نبوده و البته سود عملیاتی 48% رشد داشته، ولی دام کمتر از سال گذشته فروخته. با افت قیمت و تقسیم سود مجمع شرایط قیمتی خوبی داره. 🔳 #معین بهار 11 تومان ساخت، 38% بیشتر از سال گذشته و معادل 24% کل سود سال گذشته. PE~3.9 ، قیمت 191 تومان 🔳 #اتکاسا سال مالی منتهی به آذر داره و 6ماهه 56 تومان ساخته، 219% بیشتر از سال گذشته و معادل 133% کل سود سال گذشته. PE~3.6 ، قیمت 227 تومان ▫️ عمده سود رو زمستان ساخته بود و بهار جمعا 2 تومان ساخته. گزارشاتش یکی در میون خوبه، فصول فرد خوب و فصول زوج ضعیف که معمولا بخاطر اینه که هزینه خسارت تو فصول زوج شناسایی میشه. 🔳 #غصینو خوب بود و بهار 29 تومان ساخت، 48% بیشتر از سال گذشته PE~6.6 ، قیمت 830 تومان ▫️با رشد درآمد و تقریبا ثبات حاشیه سود به این عملکرد رسید و همین روند رو می تونه ادامه بده. 🔳 #دفارا بهار 87 تومان ساخت، 7% کمتر از سال گذشته PE~5.2 ، قیمت 3050 تومان ▫️ عمده فروشش آنتی بیوتیک هست و عادت داشتیم نیمه دوم سال عملکرد بهتر داشته باشه، ولی سال گذشته بهار بهترین فصلش بلحاظ عملیات بوده. امسال هم با این که از بهار کمتر بوده ولی نسبت به میانگین فصلی قابل قبول. 🔳 #کپشیر خوب بود و بهار 48 تومان ساخت، 45% بیشتر از سال گذشته PE~7.7 ، قیمت 1314 تومان ▫️ سال گذشته افزایش نرخ های خیلی خوبی برای ایزوگام و مخصوصا پشم شیشه گرفت و لذا دو فصل حاشیه سود 55% داشته که بالاتر از میانگین 42% هست. 🔳 #فافزا خوب بود و بهار 57 تومان ساخت، 16% بیشتر از سال گذشته PE~6.4 ، قیمت 1159 تومان 🔳 #دلر بد نبود و بهار 140 تومان ساخت، 4% بیشتر از سال گذشته PE~5.9 ، قیمت 2717 تومان 🔳 #تکمبا خوب بود و بهار 24 تومان ساخت، 47% بیشتر از سال گذشته PE~6.2 ، قیمت 467 تومان ▫️ با وجود رشد نرخ خوب بهار ولی بهای تمام شده رشد بیشتری داشته و حاشیه سود از میانگین 21% به 18% در بهار کاهش یافته. در مجموع خوبه 🔳 #شپارس کمی کمتر از انتظار بود. سال مالی منتهی به شهریور داره و فصول اخیر به ترتیب 12 و 21 و 23 تومان ساخته، جمعا 56 تومان، 363% بیشتر از سال گذشته PE~7.2 . و قیمت 463 تومان ▫️ با وجود رشد 75% نرخ ها در بهار، ولی بهای تمام شده با شتاب بیشتری رشد داشته و حاشیه سود از 26% زمستان به 23% کاهش یافت. البته که این حاشیه سود همچنان از 20% سال های گذشته بالاتره. 🔳 #غبهار بهار 16 تومان ساخت، 3% بیشتر از سال گذشته PE~6.7 ، قیمت 497 تومان صندوقچه بازار

ادامه

افزایش سرمایه _ 14040207 #خگستر پیشنهاد هیئت مدیره در خصوص افزایش سرمایه 48 درصدی از انباشته و آورده و مطالبات #سصفها اظهار نظر حسابرس در خصوص افزایش سرمایه 6659 درصدی از تجدید #شپارس اظهار نظر حسابرس در خصوص افزایش سرمایه 632 درصدی از تجدید #سمتاز صدور افسر 100 درصدی از انباشته #قشهد صدور افسر 111 درصدی از انباشته #قشرین صدور مجوز افسر 52 درصدی از آورده و مطالبات #شگل دعوت به مجمع افزایش سرمایه 136 درصدی از آورده با سلب حق‌تقدم در تاریخ 040317 #قمرو دعوت به مجمع افزایش سرمایه040223 #بشهاب دعوت به مجمع افزایش سرمایه در تاریخ 040218 #چکاپا دعوت به مجمع افزایش سرمایه در تاريخ 040217 #لابسا ثبت افسر 80 درصدی از انباشته #زکشت ثبت افزایش سرمایه 150 درصدی از انباشته #پلاست ثبت افزایش سرمایه 22 درصدی از انباشته

ادامه