
🟨 پول حقیقی و صفها: بدون اثر پررنگ تازهواردها تراز پول حقیقی سهام، اهرمی، اختیار و آتی روی هم ۵.۳ همت مثبت بود. ارزش صف خرید پایان روز به ۱۹.۴ همت رسید — رقم قابلتوجهی، اما وقتی نگاه کنیم چه بخشی از آن به تازهواردهای هنوز نامتعادل بازار (که صف خریدشان کامل عرضه نشده) تعلق دارد، #زشک، #دارون، #فنقره و #وسرمایه روی هم تنها حدود 3 همت از این صف را تشکیل میدهند — یعنی نزدیک ۸۰٪ صف خرید امروز متعلق به نمادهای تثبیتشدهی بازار بود، نه هیجان IPOها (#تابان در مدت بعد از عرضه اولیه چندین بار عرضه و حتی در دامنه منفی و صف فروش قرار گرفته بود. این نماد با رشد از ۱۲٬۸۰۰ به ۲۵٬۵۶۰ ریال از زمان بازگشایی، تقریباً بازدهی ۱۰۰٪ را در کمتر از دو ماه ثبت کرده و امروز هم با رتبهی اول ورود پول حقیقی، همچنان محور توجه بازار بود) 🟧 داستان TAL امروز: دعبید دعبید در معاملات عادی فقط ۱۷۱ میلیارد تومان جابهجا شد و حتی با وجود رشد ۱.۷٪، پول حقیقیاش اندکی منفی بود (حدود ۱۱ میلیارد تومان خروج). اما در همان ربعساعت تال، معاملهای معادل ۱٬۲۵۵ میلیارد تومان — یعنی حدود هفت برابر حجم کل جلسهی عادی — روی این نماد ثبت شد، و اینبار برخلاف معاملات خرد، تراز پول حقیقی تال مثبت (نزدیک ۶۳ میلیارد تومان) بود. یک الگوی معکوس جالب برای حقیقی های این نماد: در معاملات خرد فروشنده، در تال خریدار فعال بود.
ادامه
تقسیم سود 61 تومانی در مجمع تابان مجمع عمومی عادی سالیانه شرکت گروه پتروشيمي تابان فردا روز 31 شهریور 1405 با حضور 91.63 درصد سهامداران برگزار شد و با تصویب مجمع از سود 873 ریالی ایجاد شده مبلغ 610 ریال بین سهامداران تقسیم شد. سرمایه شرکت: 30 هزار میلیارد تومان سود انباشته: 8385 میلیارد و 846 میلیون تومان سهام شناور: در تاریخ اول مهر 1405 مقدار 3 درصد قیمت سهم: 21010 ریال #مجمع #سودسهام #تابان #مجمع_عمومی_عادی_سالیانه
ادامهمجمع #تابان 📌 گزارش آوای آگاه از مجمع سالانه گروه پتروشیمی تابان فردا: ✅ درآمدهای شرکت ملی نفتکش از سطح محرمانگی بالایی برخوردار است. بنابراین مستندات مرتبط با درآمدهای نفتکش به رؤیت حسابرس نرسیده، اما درآمدهای شرکت توسط حسابرس تأیید شده است. مطالبات شرکت ملی نفتکش از شرکت ملی نفت ۱.۳ میلیارد دلار اعلام شد. ✅ در این خصوص تأکید شد که نگرانی بابت وجود نداشتن این درآمدها یا اشتباه بودن ارقام وجود ندارد. ✅ شرکت ملی نفتکش مطالبات خود از شرکت ملی نفت را به صورت ارزی دریافت میکند. ✅ درباره سیاست تقسیم سود «باختر» عنوان شد که پیش از بروز اختلافات، حدود ۷۰ تا ۸۰ درصد سود دوره تقسیم میشد. با این حال، به دلیل اختلافات سهامداری موجود، این شرکت دفاتر خود را اصلاح نمیکند و با همان مالکیت ۱۳ درصدی «تابان» در مجمع حاضر میشود و سود تقسیم میکند. تابان نیز همین موضوع را مبنای شکایت خود قرار داده و اعلام دعوا کرده است. ✅در ادامه عنوان شد که به دلیل اصلاح نشدن دفاتر شرکت، کماکان ۱۰ درصد سود تقسیم میشود؛ هرچند «تابان» به اندازه سهم خود در این شرکت سود سهام دریافت نمیکند. ابراز امیدواری شد که از طریق محاکم قضایی، شرکت «باختر» به اصلاح دفاتر خود ملزم شود. ✅ در خصوص برآورد ارزش جایگزینی شرکت ملی نفتکش، رئیس مجمع عنوان کرد که نمیتواند پاسخ دقیقی به این سؤال ارائه دهد. با این حال، اگر تمام نفتکشها اسکرپ شوند، ارزش هر نفتکش بالغ بر ۲۰ میلیون یورو خواهد بود. شرکت ملی نفتکش بالغ بر ۹۰ نفتکش دارد؛ بنابراین ارزش ۹۰ نفتکش با احتساب رقم ۲۰ میلیون یورو برای هر فروند، بهعلاوه مطالبات شرکت از شرکت ملی نفت، در نظر گرفته میشود. ✅همچنین عنوان شد که شرکت ارزشگذار نیز برای ارزشگذاری، اطلاعات کافی از شرکت ملی نفتکش در اختیار نداشته است. شرکت ملی نفتکش گزارش ششماهه ارائه نمیکند. ✅ در خصوص «پتروپالایش کنگان» عنوان شد که در صورت بهرهبرداری از تمام طرحهای این شرکت، در محافظهکارانهترین حالت، سالانه بالغ بر ۷۰۰ میلیون دلار سود ایجاد خواهد شد و در خوشبینانهترین حالت، سودسازی شرکت میتواند به یک میلیارد دلار در سال برسد. ✅همچنین تأکید شد که به محض بهرهبرداری از طرحها، سودآوری «تابان فردا» از نظر درآمد و سودآوری، بهطور قابلتوجهی متحول خواهد شد.
ادامه
همزمان با عرضه اولیه تابان فردا یه داده آماری بهتون بگم . حالا بررسی وضعیتش با خودتون شستا تاریخ 27 فروردین 1399 به قیمت 860 تومان عرضه شد. اون زمان شاخص حدود 650000 واحد بود و بعد تا مرداد 99 به 2100000 واحد رسید یعنی رشد 225 درصدی در شاخص کل حالا شستا هم در همون بازه زمانی از 860 تومان به حدود 6300 تومان رسید یعنی حدود 620 درصد رشد حالا نکته جالب تر اینه که قبل از عرضه شستا یعنی در سال 1398 هم بازار یه رشد 250 درصدی هم داشت. الان که میبینیم انگار همین فرمونه. رشد خوب بازار قبل عرضه اولیه تابان و ادامه پیش بینی با خودتون 😁😁 به نظرتون چقدر احتمال داره این سناریو تکرار بشه 😅😅😅 @mehdiafzaliaan #مهدی_افضلیان #تابان #عرضه_اولیه #شستا
ادامه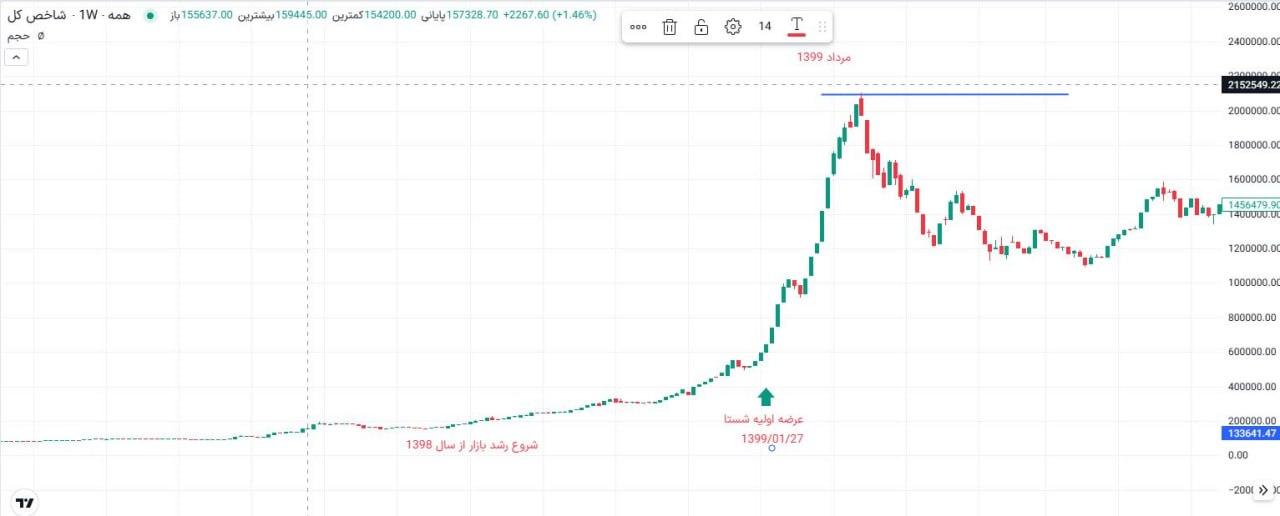
#تابان تعداد سهام رو به 7 میلیارد برگ افزایش دادن برای عرضه معادل 2 درصد اگر قرار به افزایش بود لااقل در زمان سفارش گیری و اول وقت باید اعلام میکردن نه بعد از بازار خیلی ها به هوای تعداد برگه ها قبلی سفارش گذاشتن این کار اصلا حرفه ای نبود
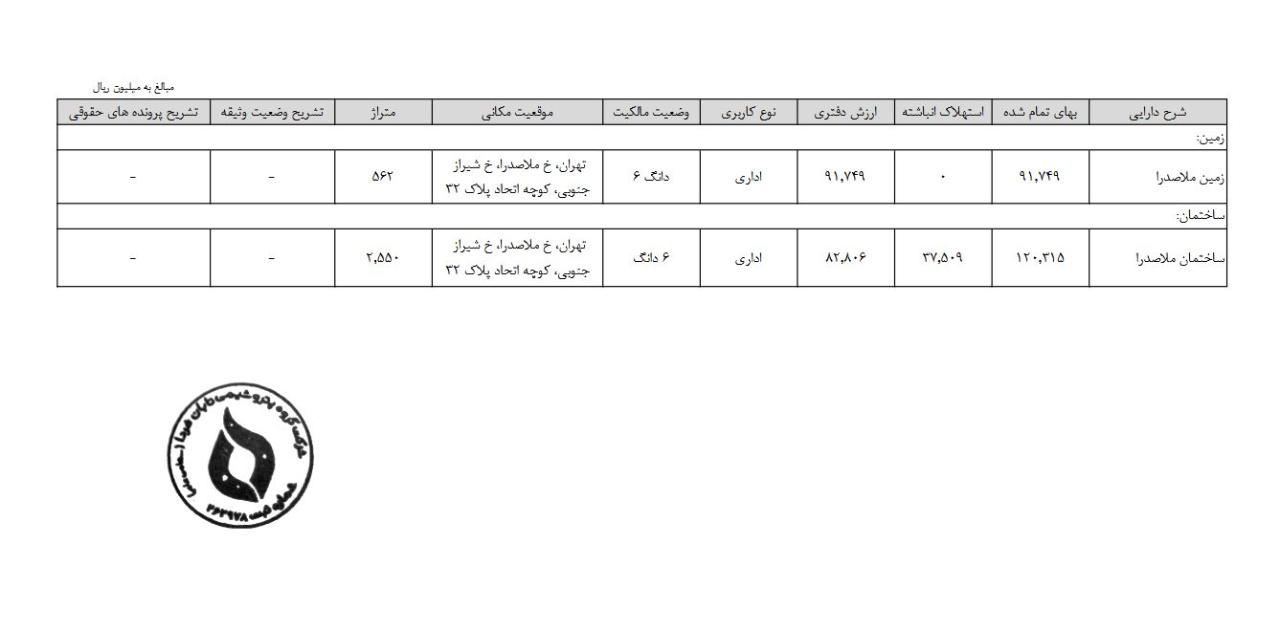
افشای جزئیات زمین و ساختمان #تابان
اطلاعیه #عرضه_اولیه سهام شرکت گروه پتروشیمی تابان فردا نماد معاملاتی #تابان روز دوشنبه مورخ 1405.06.09 حداکثر سهمیه هر کد حقیقی و حقوقی : 13.280 سهم قیمت بمنا: 12.075 ریال سقف قیمت: 12.800 ریال کف قیمت : 11.351 ریال
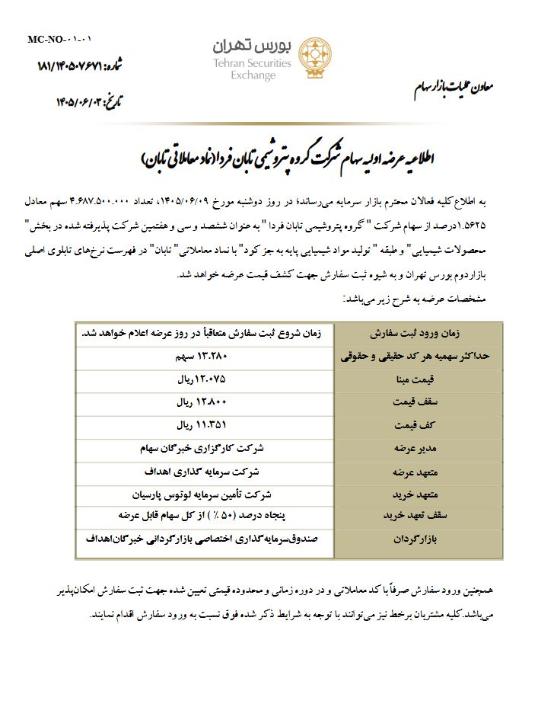
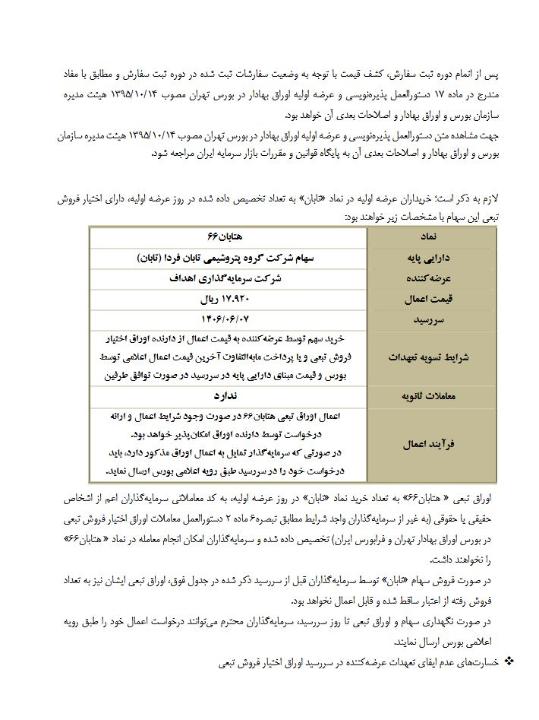
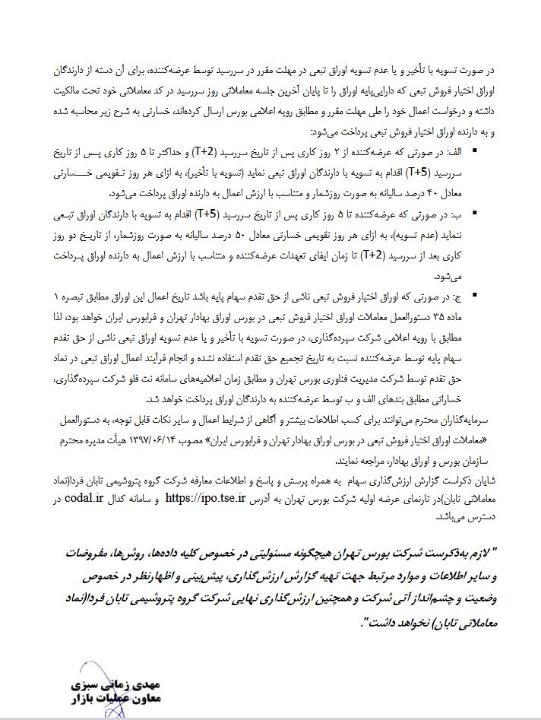
اطلاعیه #عرضه_اولیه سهام شرکت گروه پتروشیمی تابان فردا نماد معاملاتی #تابان روز دوشنبه مورخ 1405.06.09 حداکثر سهمیه هر کد حقیقی و حقوقی : 13.280 سهم قیمت بمنا: 12.075 ریال سقف قیمت: 12.800 ریال کف قیمت : 11.351 ریال
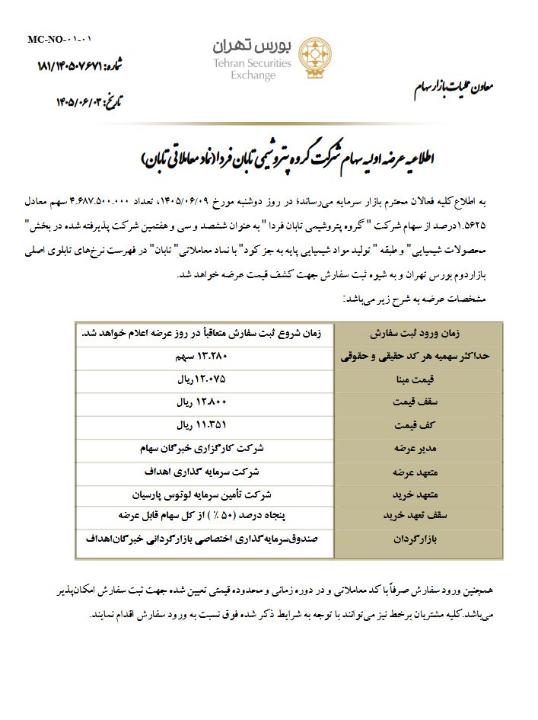
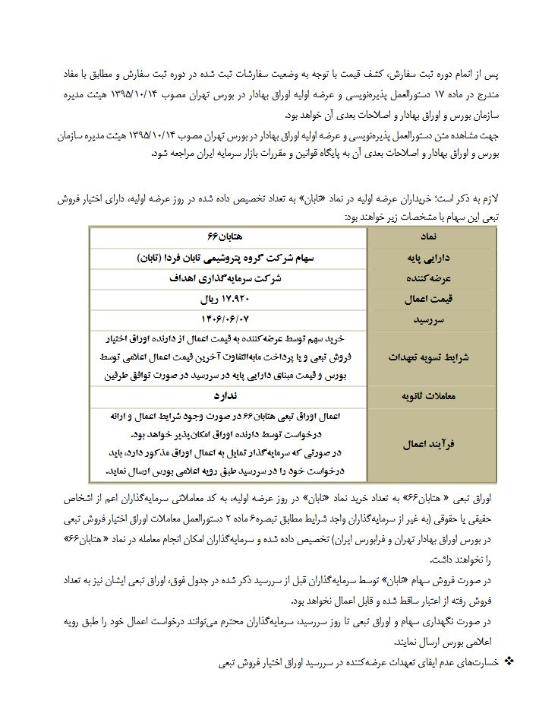
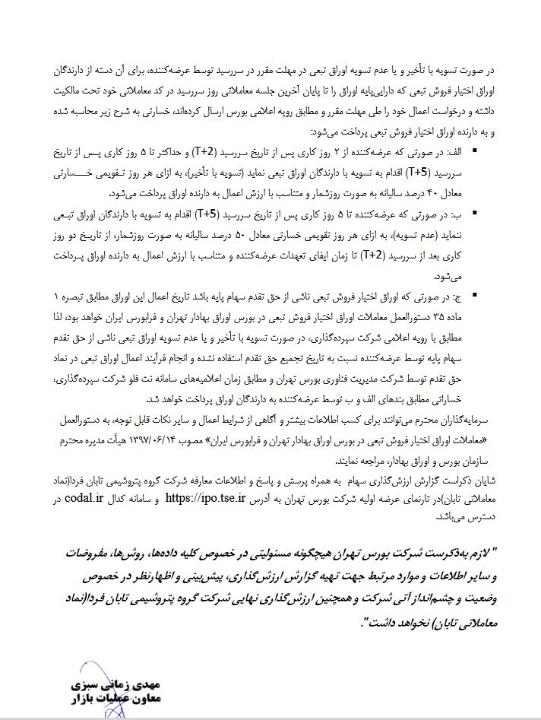
#تابان بر خلاف انتظار عموم که منتظر عرضه 5 درصد از سهام بودن ظاهرا 1.5 درصد عرضه میشه و با میزان مشارکت مردم در عرضه اولیه های گذشته حدود 4 میلیون به هر کد میرسه....