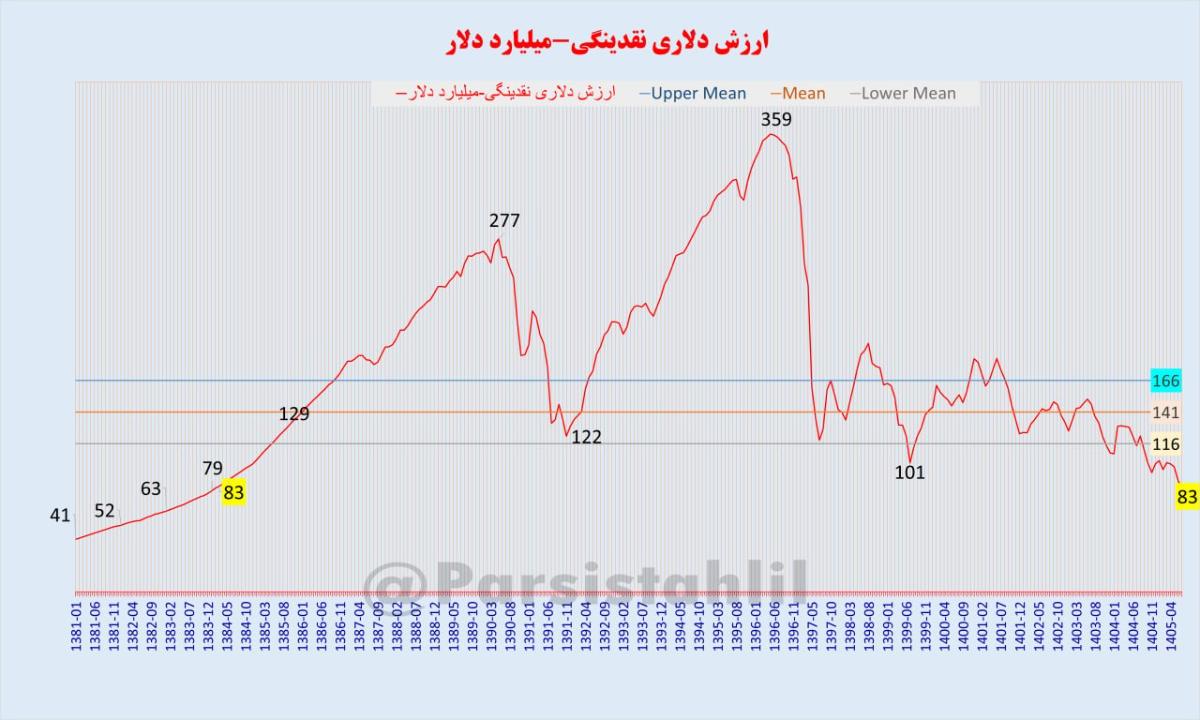
🔹 سقوط ارزش دلاری نقدینگی به سطح سال ۱۳۸۴ یکی از مهمترین متغیرها برای درک وضعیت بازار داراییها، ارزش دلاری نقدینگی است؛ یعنی حجم نقدینگی ریالی تقسیم بر نرخ دلار آزاد. بر اساس دادههای ۲۴ سال اخیر، این شاخص اکنون به ۸۳ میلیارد دلار رسیده؛ سطحی که از نظر تاریخی بسیار کمسابقه است. 🔹 ارزش فعلی نقدینگی: ۸۳ میلیارد دلار 🔹 میانگین تاریخی: ۱۴۱ میلیارد دلار 🔹 باند پایین میانگین: ۱۱۶ میلیارد دلار 🔹 باند بالای میانگین: ۱۶۶ میلیارد دلار 🔹 سقف تاریخی: حدود ۳۵۹ میلیارد دلار در مرداد ۱۳۹۶ در مقایسه با میانگین تاریخی، ارزش دلاری نقدینگی امروز حدود ۴۱٪ پایینتر قرار دارد و حتی حدود ۲۸٪ پایینتر از باند پایین ۱۱۶ میلیارد دلاری است. ✳️ یک اتفاق بسیار مهم: بازگشت به سطح مرداد ۱۳۸۴ ارزش دلاری نقدینگی سطح مرداد ۱۳۸۴ بازگشته است؛ از منظر این شاخص، اقتصاد ایران به نقطهای رسیده که بیش از دو دهه قبل تجربه شده بود. این درحالی است که طی این مدت، حجم اقتصاد اسمی، جمعیت، زیرساختها، سرمایهگذاریها و ارزش جایگزینی داراییهای کشور افزایش یافته است. بنابراین، این کاهش را نمیتوان صرفاً یک افت معمولی در یک متغیر اقتصادی دانست؛ بلکه نشانهای از فشردگی شدید ارزش ریالی اقتصاد در برابر نرخ ارز است. ⬅️ چرا ارزش دلاری نقدینگی سقوط میکند؟ در دورههای تشدید ریسک سیاسی، تحریم، جنگ و افزایش نااطمینانی، نرخ ارز میتواند با سرعت بسیار بیشتری نسبت به رشد نقدینگی افزایش یابد. در چنین شرایطی، حتی اگر نقدینگی همچنان با سرعت بالا رشد کند، جهش نرخ ارز مخرج کسر باعث سقوط شدید ارزش دلاری نقدینگی میشود. به عبارتی دلار میتواند سریعتر از نقدینگی رشد کند؛ در نتیجه ارزش دلاری نقدینگی بهشدت فشرده میشود. این همان مکانیزمی است که در ادبیات اقتصادی از آن با عنوان Overshooting یا بیشواکنشی نرخ ارز یاد میشود. ✳️ فاصله فعلی با محدوده تاریخی با میانگین تاریخی ۱۴۱ میلیارد دلار ، سطح فعلی ۸۳ میلیارد دلار نشان میدهد که ارزش دلاری نقدینگی در محدودهای کاملاً متفاوت از شرایط عادی تاریخی قرار گرفته است. حتی رسیدن مجدد به کف تاریخی مورد اشاره یعنی ۱۱۶ میلیارد دلار، به معنای رشد حدود ۴۰٪ ارزش دلاری نقدینگی از سطح فعلی است. و برای بازگشت به میانگین تاریخی ۱۴۱ میلیارد دلار، این رشد باید حدود ۷۰٪ باشد. نکته مهم اینجاست که این افزایش لزوماً به معنای رشد واقعی نقدینگی ریالی نیست؛ میتواند از ترکیب دو عامل ایجاد شود: کاهش سرعت رشد دلار + رشد نقدینگی و قیمتهای ریالی در سه مقطع مهم گذشته، پس از سقوط ارزش دلاری نقدینگی، شاهد نوعی بازگشت به سطوح بالاتر بودهایم: 🔸 ۱۳۹۱: ارزش دلاری نقدینگی تا محدوده ۱۲۲ میلیارد دلار کاهش یافت و پس از تعدیل نرخ ارز و رشد نقدینگی ریالی، در سالهای بعد افزایش یافت. 🔸 ۱۳۹۷: پس از شوک ارزی ناشی از خروج آمریکا از برجام، این شاخص به محدوده ۱۱۹ میلیارد دلار رسید و سپس با افزایش نقدینگی و تعدیل نسبی شکاف ارزی، مجدداً رشد کرد. 🔸 ۱۳۹۹: ارزش دلاری نقدینگی در محدوده ۱۰۱ میلیارد دلار قرار گرفت و در سالهای بعد به سمت سطوح بالاتر حرکت کرد. البته هیچیک از این دورهها دقیقاً مشابه شرایط امروز نیستند؛ بنابراین گذشته را نباید بهعنوان پیشبینی قطعی آینده تلقی کرد. اما این مقاطع یک الگوی مهم را نشان میدهند افت شدید ارزش دلاری نقدینگی معمولاً یک وضعیت پایدار و بلندمدت نیست و در نهایت اقتصاد تمایل دارد این شکاف را از طریق تعدیل نرخ ارز، تورم داخلی یا ترکیبی از هر دو کاهش دهد. ✅ دو مسیر پیش رو : اگر سطح فعلی ۸۳ میلیارد دلار را یک نقطه بسیار فشرده تاریخی در نظر بگیریم، برای بازگشت این شاخص به محدودههای بالاتر، دو مسیر اصلی قابل تصور است: سناریوی اول | تعدیل ارزی کاهش ریسکهای سیاسی و ژئوپلیتیک کاهش انتظارات تورمی و تقاضای سفتهبازی ارز ثبات یا اصلاح نرخ دلار افزایش سریع ارزش دلاری نقدینگی سناریوی دوم | تعدیل تورمی تثبیت دلار در سطوح بالا انتقال نرخ ارز به قیمت کالاها و خدمات افزایش اسمی درآمدها، قیمت داراییها و نقدینگی رشد ارزش دلاری نقدینگی در عمل، ترکیبی از این دو مسیر نیز کاملاً محتمل است. 📝کامل ابراهیمیان