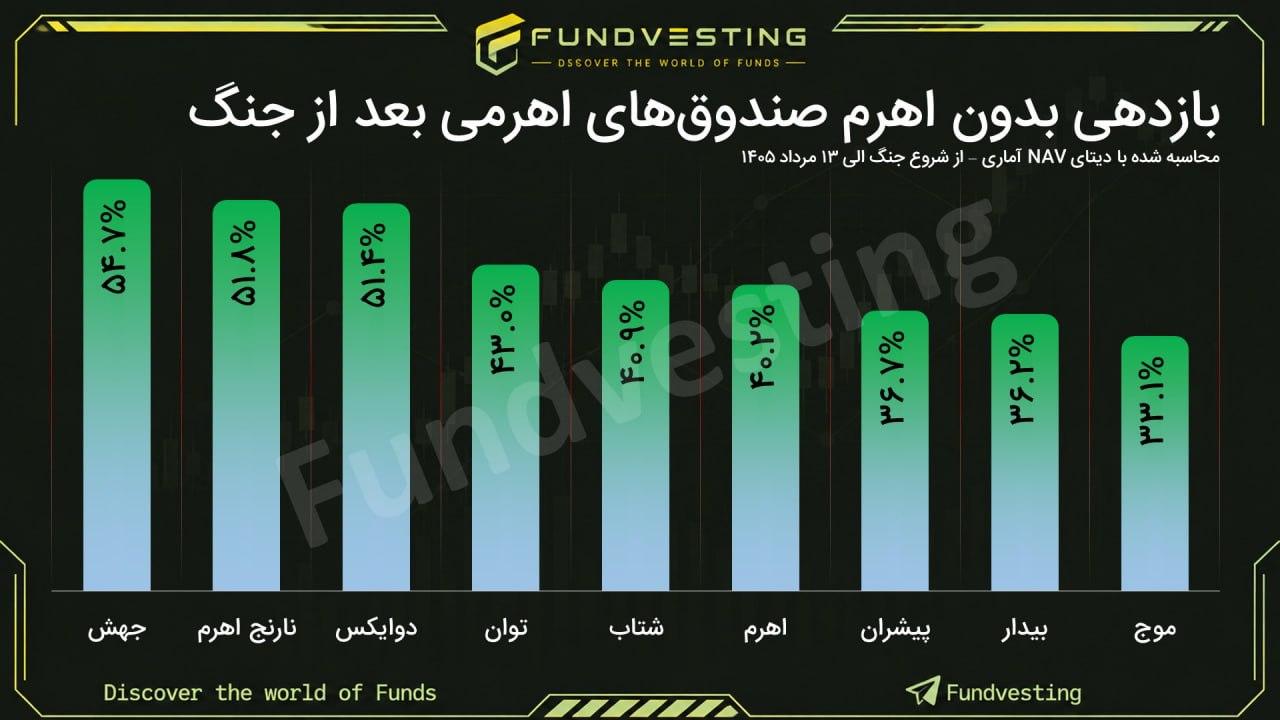
ضریب اهرم را کنار بگذاریم؛ کدام مدیر واقعاً پرتفوی بهتری ساخت؟ 📊در بررسی صندوقهای اهرمی، بازدهی نهایی بهتنهایی میتواند گمراهکننده باشد؛ چون بخشی از آن نه از کیفیت انتخاب سهم، بلکه از شدت ضریب اهرم ناشی میشود. 🔹صندوقی که اهرم بیشتری گرفته، در یک بازار صعودی طبیعتاً امکان ثبت بازدهی بالاتری دارد، اما همین تصمیم در صورت تداوم افت بازار میتوانست ریسک بسیار سنگینتری به سرمایهگذار تحمیل کند. 📊به همین دلیل، در این نمودار اثر ضریب اهرم حذف شده تا عملکرد خالص مدیر صندوق در انتخاب سهام، وزندهی صنایع و چینش پرتفوی دیده شود. بازدهیها نیز بر مبنای NAV آماری محاسبه شدهاند تا اثر تعدیلات فنی NAV از نتیجه کنار گذاشته شود و مقایسه صندوقها تصویر دقیقتری از کیفیت مدیریت سرمایهگذاری ارائه دهد. 📊این فیلتر کمک میکند میان «بازدهی حاصل از مدیریت» و «بازدهی حاصل از ریسک بیشتر» تفاوت قائل شویم. در واقع، صندوق برتر لزوماً صندوقی نیست که با بیشترین اهرم از موج صعودی استفاده کرده؛ بلکه صندوقی است که حتی بدون اثر اهرم، پرتفوی قویتری ساخته باشد. 🟢در این مقایسه، جهش با بازدهی ۵۴.۷ درصدی بهترین عملکرد را ثبت کرده است. وقتی اثر اهرم و تعدیلات حذف میشود، این صدرنشینی را میتوان بیش از هر چیز به کیفیت چینش پرتفوی و تصمیمهای مدیر صندوق نسبت داد؛ یعنی جهش در این دوره، نه با اتکا به اهرم بیشتر، بلکه با انتخاب بهتر داراییها از رقبا جلو افتاده است.