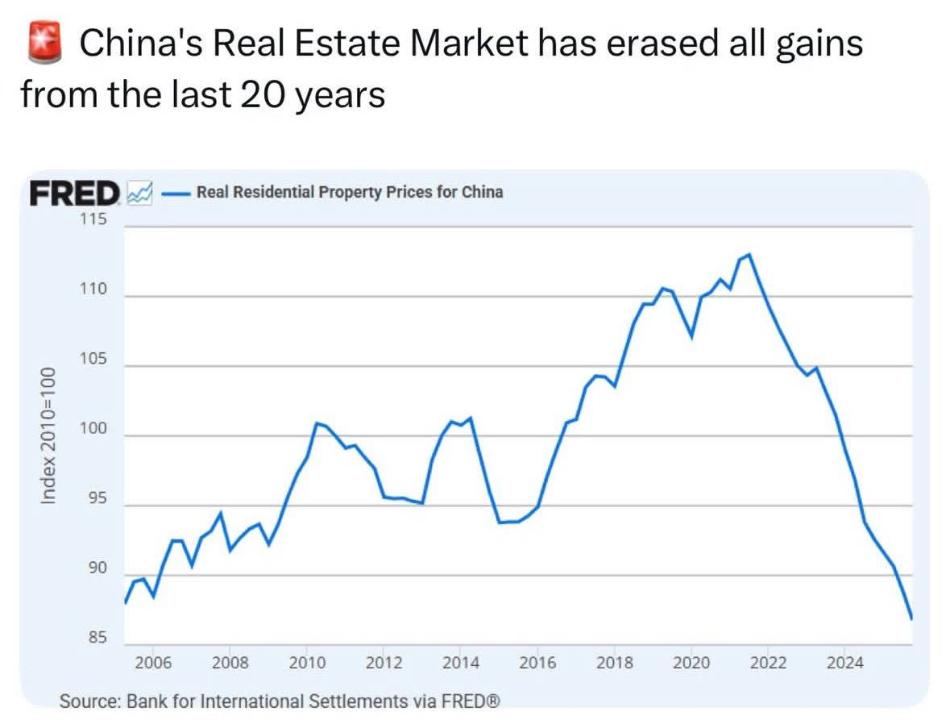
*💡 سقوط مسکن چین؛ فرو ریختن موتور رشد و بازترسیم نقشه اقتصاد جهانی؟* 🔹 طی دو دهه گذشته، مسکن در چین مقدسترین دارایی خانوار بود. حدود ۷۰٪ ثروت خانوار چینی در املاک متمرکز شده و نرخ مالکیت نزدیک به ۹۰٪ در کلانشهرها ثبت شده بود. این تمرکز به دلیل نبود گزینههای سرمایهگذاری، شرط فرهنگی ازدواج و وابستگی دولتهای محلی به فروش زمین شکل گرفت. 🔹 سهم مسکن و ساختوساز از اقتصاد نیز بیسابقه بود. ۲۵–۳۰٪ از GDP و حدود ۴۰٪ سرمایهگذاری ثابت. این یعنی بخش املاک عملاً موتور رشد چین در دوره ۲۰۱۰–۲۰۲۰ محسوب میشد. *ریزش ارزش املاک؛ ضربه به ثروت خانوار* ▫️ طبق نمودار، بازار از اوج ۱۱۰–۱۱۲ در سال ۲۰۲۱ به حدود ۸۸–۹۰ در سال ۲۰۲۵ رسیده؛ یعنی ۲۰٪ افت واقعی. ▫️ با سهم ۷۰ درصدی مسکن در سبد دارایی، این ریزش معادل حدود ۱۴٪ کاهش ثروت واقعی خانوار است؛ رخدادی که در دادههای مصرف و پسانداز چین کاملاً دیده میشود. *پیامدهای داخلی؛ کند شدن شتاب اقتصاد چین* 🔹 رشد اقتصادی از میانگین ۷٪ در دهه ۲۰۱۰ به ۳.۵–۴.۵٪ در سالهای اخیر رسیده؛ بخشی بزرگ از این افت ناشی از کوچکشدن بخش املاک است. 🔹 درآمد دولتهای محلی از فروش زمین ۳۰ تا ۵۰٪ کاهش یافته و شبکه LGFVها با تریلیونها دلار بدهی تحت فشار قرار گرفتهاند. 🔹 کاهش ثروت خانوار باعث افت محسوس مصرف شده و چین را بیش از گذشته به صادرات وابسته کرده است. *اثر جهانی؛ پایان ابرچرخه کامودیتی و افزایش فشار صادراتی؟* ▫️ چین مصرفکننده اصلی مواد خام دنیاست: ۶۰٪ سنگآهن، ۵۵٪ فولاد، ۵۰٪ مس، ۵۵٪ آلومینیوم. ▫️ ریزش ساختوساز به معنای ۱۰–۱۵٪ کاهش تقاضای جهانی این مواد و تثبیت قیمتها در سطوح پایینتر است. ▫️ همزمان، ظرفیت خالی صنایع داخلی به بازار جهانی هدایت شده. ▫️ کاهش تقاضای چین اثر تورمی بازار کامودیتی را تعدیل کرده و به خنثی شدن فشار تورم جهانی کمک کرده است. *بازترسیم قدرت اقتصادی* 🔹 ریزش مسکن چین یک بحران تکبخشی نیست؛ میتواند پایان یک چرخه و بازتعریف مسیر اقتصاد دوم جهان باشد. 🔹این سقوط، نهتنها رفتار خانوار چینی و درآمد دولتهای محلی را تغییر داده، بلکه نقشه بازارهای جهانی کامودیتی، جریان صادرات و روند تورم بینالمللی را نیز دگرگون خواهد کرد.