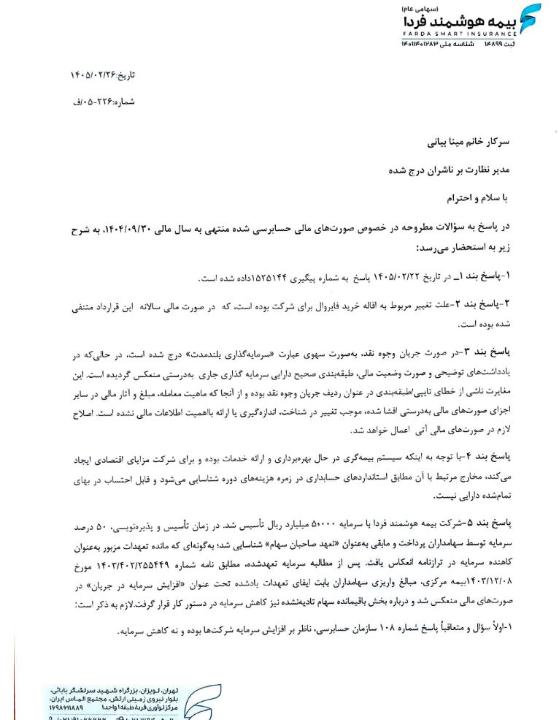
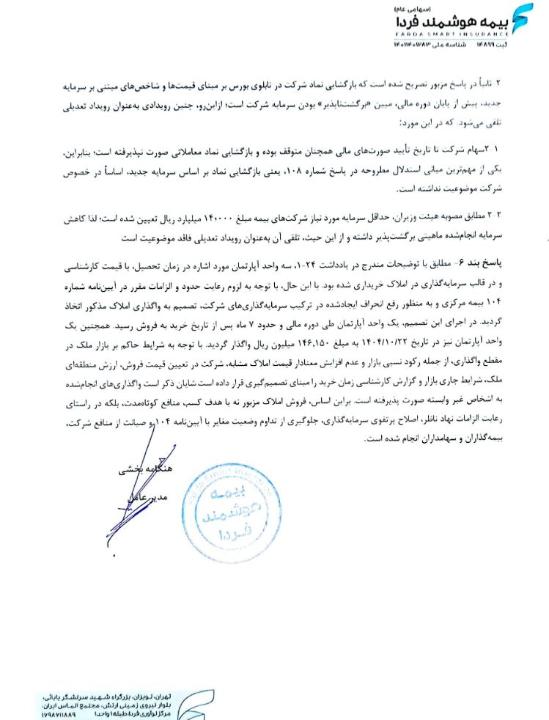
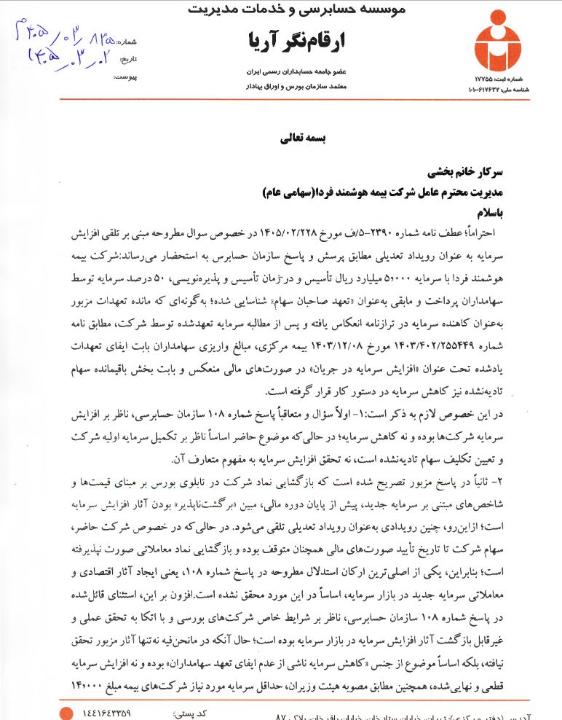
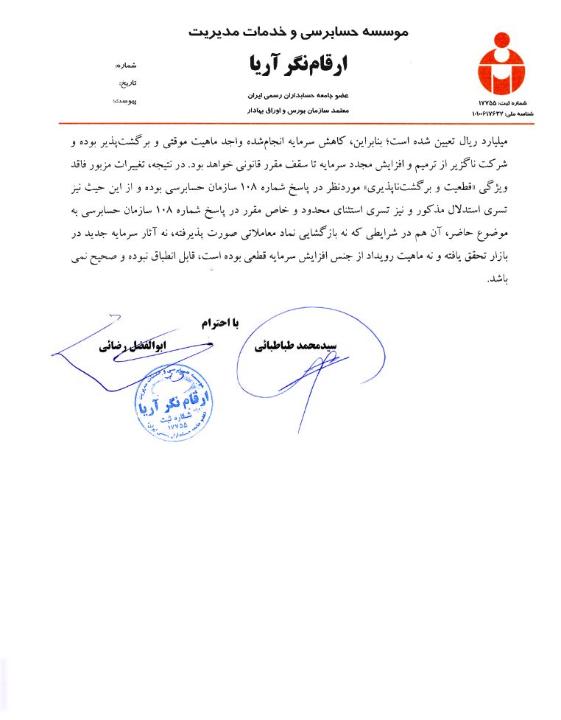
توضیحات #وفردا در در پاسخ به سوالات مطروحه در خصوص صورتهای مالی حسابرسی شده * پاسخ بند ۱_ در تاریخ ۱۴۰۵.۰۲.۲۲ پاسخ به شماره پیگیری ۱۵۲۵۱۴۴ داده شده است. * پاسخ بند ۲- علت تغییر مربوط به اقاله خرید فایروال برای شرکت بوده است، که در صورت مالی سالانه این قرارداد متنی شده بوده است. *پاسخ بند ۳- در صورت جریان وجوه نقد، بهصورت سهوی عبارت «سرمایهگذاری بلندمدت» درج شده است، در حالیکه در یادداشتهای توضیحی و صورت وضعیت مالی، طبقهبندی صحیح دارایی سرمایهگذاری جاری بهدرستی منعکس گردیده است. این مغایرت ناشی از خطای تایپی طبقهبندی در عنوان ردیف جریان وجوه نقد بوده و از آنجا که ماهیت معامله، مبلغ و آثار مالی در سایر اجزای صورتهای مالی بهدرستی افشاء شده، موجب تغییر در شناخت، اندازهگیری یا ارائه با اهمیت اطلاعات مالی نشده است. اصلاح لازم در صورتهای مالی آتی اعمال خواهد شد. *پاسخ بند ۴- با توجه به اینکه سیستم بیمهگری در حال بهرهبرداری و ارائه خدمات بوده و برای شرکت مزایای اقتصادی ایجاد میکند، مخارج مرتبط با آن مطابق استانداردهای حسابداری در زمره هزینههای دوره شناسایی میشود و قابل احتساب در بهای تمامشده دارایی نیست. *پاسخ بند ۵- شرکت بیمه هوشمند فردا با سرمایه ۵۰,۰۰۰ میلیارد ریال تأسیس شد. در زمان تأسیس و پذیرهنویسی، 50% سرمایه توسط سهامداران پرداخت و مابقی بهعنوان «تعهد صاحبان سهام» شناسایی شد؛ بهگونهای که مانده تعهدات مزبور بهعنوان کاهنده سرمایه در ترازنامه انعکاس یافت. پس از مطالبه سرمایه تعهدشده، مطابق نامه شماره ۱۴۰۳۴۰۲۲۵۵۴۴۹ مورخ ۱۴۰۳۱۲۰۸ بیمه مرکزی، مبالغ واریزی سهامداران بابت ایفای تعهدات یادشده تحت عنوان «افزایش سرمایه در جریان» در صورتهای مالی منعکس شد و درباره بخش باقیمانده سهام تأدیهنشده نیز کاهش سرمایه در دستور کار قرار گرفت. لازم به ذکر است: * اولاً سوال و متعاقباً پاسخ شماره ۱۰۸ سازمان حسابرسی، ناظر بر افزایش سرمایه شرکتها بوده و نه کاهش سرمایه. * ثانیاً در پاسخ مزبور تصریح شده است که بازگشایی نماد شرکت در تابلوی بورس بر مبنای قیمتها و شاخصهای مبتنی بر سرمایه جدید، بیش از پایان دوره مالی، مبین «برگشتناپذیر» بودن سرمایه شرکت است؛ از اینرو، چنین رویدادی به عنوان رویداد تعدیلی تلقی میشود که در این مورد: ۱-۲ سهام شرکت تا تاریخ تأیید صورتهای مالی همچنان متوقف بوده و بازگشایی نماد معاملاتی صورت نپذیرفته است؛ بنابراین، یکی از مهمترین مبانی استدلال مطروحه در پاسخ شماره ۱۰۸، یعنی بازگشایی نماد بر اساس سرمایه جدید، اساساً در خصوص شرکت موضوعیت نداشته است. ۲-۲ مطابق مصوبه هیئت وزیران، حداقل سرمایه مورد نیاز شرکتهای بیمه مبلغ ۱۴۰,۰۰۰ میلیارد ریال تعیین شده است؛ لذا کاهش سرمایه انجام شده ماهیتی برگشتناپذیر داشته و از این حیث، تلقی آن به عنوان رویداد تعدیلی فاقد موضوعیت است. *پاسخ بند ۶- مطابق با توضیحات مندرج در یادداشت ۲۴-۱، سه واحد آپارتمان مورد اشاره در زمان تحصیل، با قیمت کارشناسی و در قالب سرمایهگذاری در املاک خریداری شده بود. با این حال، با توجه به لزوم رعایت حدود و الزامات مقرر در آییننامه شماره ۱۰۴ بیمه مرکزی و به منظور رفع انحراف ایجاد شده در ترکیب سرمایهگذاریهای شرکت، تصمیم به واگذاری املاک مذکور اتخاذ گردید. در اجرای این تصمیم، یک واحد آپارتمان طی دوره مالی و حدود ۷ ماه پس از تاریخ خرید به فروش رسید. همچنین یک واحد آپارتمان نیز در تاریخ ۱۴۰۴.۱۰.۲۲ به مبلغ ۱۴۶,۱۵۰ میلیون ریال واگذار گردید. با توجه به شرایط حاکم بر بازار ملک در مقطع واگذاری، از جمله رکود نسبی بازار و عدم افزایش معنادار قیمت املاک مشابه، شرکت در تعیین قیمت فروش، ارزش منطقهای ملک، شرایط جاری بازار و گزارش کارشناسی زمان خرید را مبنای تصمیمگیری قرار داده است. شایان ذکر است واگذاریهای انجام شده به اشخاص غیر وابسته صورت پذیرفته است. براین اساس، فروش املاک مزبور نه با هدف کسب منافع کوتاهمدت، بلکه در راستای رعایت الزامات نهاد ناظر، اصلاح پرتفوی سرمایهگذاری، جلوگیری از تداوم وضعیت مغایر با آییننامه ۱۰۴ و صیانت از منافع شرکت، بیمهگذاران و سهامداران انجام شده است.